Operational Resilience Gap: Ketika Bisnis Terlihat Siap tetapi Tidak Mampu Menghadapi Gangguan

Kenali operational resilience gap, kesenjangan antara rencana dan kemampuan nyata bisnis menghadapi gangguan, serta cara membangun operasional yang tangguh.

Operational Resilience Gap: Ketika Bisnis Terlihat Siap tetapi Tidak Mampu Menghadapi Gangguan

Banyak organisasi bisnis modern saat ini merasa sangat percaya diri karena telah memiliki berkas dokumen prosedur darurat yang tebal, laporan peta manajemen risiko yang rinci, serta buku panduan rencana keberlangsungan bisnis yang tertata rapi. Di atas kertas dokumen-dokumen tersebut, seluruh skenario penanganan krisis terlihat sangat terstruktur dan sempurna. Setiap divisi dan departemen telah diberikan alokasi peran tanggung jawab, skema alur komunikasi darurat, serta daftar urutan langkah mekanis yang harus dieksekusi ketika operasional perusahaan dihantam oleh sebuah gangguan.

Namun demikian, dinamika kenyataan di lapangan sering kali menyajikan panggung cerita yang sangat berbeda jauh dari apa yang telah direncanakan di atas kertas. Ketika sistem pintu pembayaran digital mendadak mengalami kelumpuhan total, Pemasok bahan baku utama mendadak gagal mengirimkan pasokan tepat waktu, atau karyawan kunci penanggung jawab teknis tidak dapat hadir bekerja, roda operasional perusahaan justru kerap berujung pada kekacauan dan kebingungan parah. Para anggota tim di lapangan tidak mengetahui secara pasti siapa pimpinan yang berwenang mengambil keputusan darurat, berkas data krusial mendadak sulit diakses, dan para pelanggan mulai merasakan dampak buruk penurunan kualitas layanan secara langsung.

Kondisi ketidaksesuaian yang sangat berbahaya ini dapat dipahami sebagai operational resilience gap, yaitu marjin kesenjangan nyata yang membentang antara asumsi tingkat kesiapan bisnis yang tertulis dalam dokumen rencana dengan kemampuan faktual organisasi dalam mempertahankan kelangsungan operasionalnya saat krisis benar-benar terjadi. Bagi para pengelola bisnis di era modern, membedah dan memahami kesenjangan ketahanan ini merupakan hal yang teramat vital. Sebab, ketahanan operasional usaha yang sejati tidak akan pernah cukup hanya dibangun di atas tumpukan dokumen formalitas semata, melainkan harus dibuktikan melalui kesiapan nyata dari jajaran sumber daya manusia, alur proses kerja, infrastruktur teknologi, serta ketersediaan sumber daya pendukung saat menghadapi goncangan di dunia nyata.

Apa Itu Operational Resilience Gap dan Bagaimana Mengidentifikasinya?

Operational resilience gap secara fundamental merujuk pada marjin perbedaan yang signifikan antara tingkat kapasitas operasional yang diasumsikan telah dimiliki oleh perusahaan dengan tingkat kapasitas aktual yang benar-benar siap dieksekusi ketika gangguan operasional mendadak menerjang.

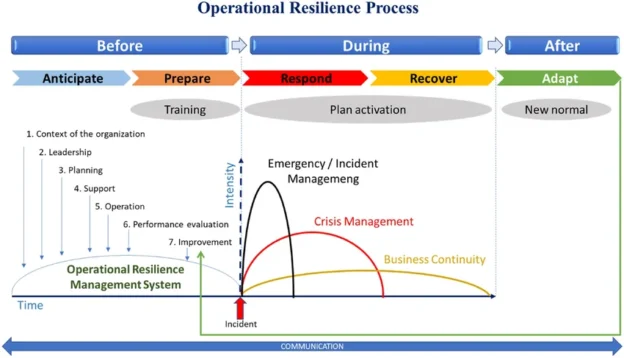
Konsep ini terikat secara langsung dengan prinsip ketahanan operasional, yaitu sejauh mana sebuah organisasi bisnis memiliki kapasitas sistemis untuk terus melindungi dan menjalankan layanan utamanya, merespons setiap bentuk disrupsi eksternal maupun internal secara terkoordinasi, serta memulihkan seluruh fungsi aktivitas bisnisnya kembali ke batas normal dalam jangka waktu yang dapat ditoleransi.

Sebagai contoh ilustrasi nyata, sebuah perusahaan distributor barang skala medium mencantumkan skenario tertulis dalam dokumen manajemen risikonya untuk mengalihkan rute pengiriman barang ke gudang sekunder apabila gudang penyimpanan utamanya mendadak tidak dapat beroperasi akibat banjir. Namun, ketika bencana banjir benar-benar menerjang gudang utama, manajemen perusahaan baru menyadari fakta bahwa mereka belum pernah membuat daftar alamat gudang alternatif yang valid, tidak memiliki kontrak sewa armada kendaraan cadangan yang siap pakai, serta belum menjalin kesepakatan tingkat layanan dengan penyedia jasa logistik pihak ketiga. Dalam kasus ini, dokumen rencana darurat memang telah tersedia sejak lama, tetapi kapasitas eksekusi riilnya pada kenyataan di lapangan adalah nol besar.

Kesenjangan ketahanan operasional semacam ini juga sangat rentan menjangkiti para pelaku usaha mikro, kecil, dan menengah. Sebuah toko ritel modern mungkin merasa sangat aman karena seluruh pencatatan transaksi penjualannya telah ditopang oleh perangkat lunak kasir digital berbasis awan. Namun, manajemen toko tersebut tidak pernah sekalipun menguji secara teknis bagaimana alur transaksi penjualan akan dilanjutkan secara manual ketika jaringan koneksi internet mendadak terputus atau perangkat keras komputer kasir mengalami kerusakan fisik. Pelajaran penting dari kondisi ini adalah bahwa tingkat kesiapan sebuah bisnis sama sekali tidak boleh diukur hanya dari ketersediaan dokumen panduan prosedur, melainkan wajib dinilai dari kemampuan nyata organisasi dalam mengeksekusinya di tengah tekanan krisis yang sebenarnya.

Faktor-Faktor Pendorong Terjadinya Kesenjangan Ketahanan Operasional

Terdapat beberapa faktor pendorong utama yang mendasari mengapa kesenjangan ketahanan operasional ini terus melebar dan kerap tidak disadari oleh pengelola bisnis:

  • Ketergantungan Pasif pada Dokumen Prosedur Tertulis: Keberadaan lembar dokumen panduan Prosedur Standar Operasional memang sangat penting sebagai pedoman kerja teknis, namun keberadaannya sama sekali tidak menjamin bahwa seluruh jajaran karyawan memahami dengan baik apa yang wajib mereka lakukan saat krisis meletus. Tanpa adanya latihan rutin dan simulasi berkala, karyawan akan mengalami kepanikan dan kesulitan besar dalam menerapkan instruksi tertulis yang terkesan kaku saat dihadapkan pada tekanan situasi darurat di mana arus informasi bergerak secara sangat cepat dan tidak pasti.

  • Ketergantungan Ekstrem pada Sumber Daya Tunggal: Pola pemusatan operasional yang hanya bersandar pada satu pemasok tunggal, satu platform sistem digital utama, satu fasilitas gudang penyimpanan, atau satu figur karyawan kunci yang memegang seluruh pengetahuan teknis akan membuat bisnis berada dalam posisi yang sangat rapuh. Selama masa operasional berjalan normal, pola pemusatan ini memang menawarkan efisiensi biaya yang sangat menggiurkan. Namun, begitu sumber daya tunggal tersebut mengalami gangguan, seluruh siklus bisnis akan langsung terhenti secara total karena ketiadaan opsi cadangan yang siap pakai.

  • Perubahan Profil Risiko yang Tidak Diimbangi Pembaruan Rencana: Rencana keberlangsungan bisnis yang disusun beberapa tahun lalu dipastikan akan kehilangan relevansinya apabila tidak diperbarui secara berkala. Seiring berjalannya waktu, perusahaan mungkin telah membuka cabang operasional baru, mengadopsi perangkat lunak teknologi berbeda, memperluas jangkauan pasar ekspor, atau merestrukturisasi rantai pasokannya. Apabila deretan perubahan strategis ini tidak diikuti oleh penyesuaian prosedur ketahanan, maka dokumen rencana darurat yang disimpan perusahaan tidak lebih dari sekadar dokumen usang yang tidak bernilai guna saat krisis datang.

  • Penilaian Kinerja yang Hanya Berfokus pada Kondisi Normal: Sebagian besar pemilik usaha hanya disibukkan oleh pemantauan indikator kinerja utama dalam kondisi operasional harian yang lancar, seperti pencapaian omzet penjualan, tingkat efisiensi biaya produksi, dan kecepatan waktu pengiriman harian. Meskipun indikator-indikator tersebut sangat krusial, metrik kondisi normal sama sekali tidak mampu mengukur seberapa tangguh bisnis tersebut saat dihantam disrupsi. Perusahaan wajib mulai mengukur metrik ketahanan, seperti berapa durasi waktu yang dibutuhkan untuk memulihkan sistem yang tumpas dan seberapa besar akumulasi kerugian yang harus ditanggung saat operasional terhenti.

Dampak Buruk Operational Resilience Gap Terhadap Kelangsungan Usaha

Kesenjangan antara rencana dan kapasitas nyata dalam menghadapi gangguan dapat mendatangkan serangkaian dampak kerugian sistematis yang sanggup mengancam eksistensi bisnis secara keseluruhan:

  • Eskalasi Gangguan Kecil Menjadi Krisis Besar: Tanpa ketersediaan skenario pemulihan yang siap dieksekusi di lapangan, sebuah hambatan operasional berskala kecil dapat bereskalasi dengan cepat menjadi krisis sistemik yang melumpuhkan. Gangguan teknis sederhana pada pintu pembayaran digital, misalnya, sanggup menghentikan seluruh arus transaksi penjualan perusahaan secara total, meskipun seluruh stok barang dan armada pengiriman berada dalam kondisi siap jalan.

  • Merogoh dan Merusak Kepercayaan Pelanggan: Para pelanggan pada dasarnya tidak pernah menuntut sebuah perusahaan untuk menjadi entitas yang sempurna dan bebas dari seluruh masalah. Namun, pelanggan akan menilai sangat kritis bagaimana respon dan tanggung jawab perusahaan saat gangguan tersebut terjadi. Ketiadaan kepastian informasi, keterlambatan pengiriman tanpa alasan yang jelas, serta penanganan komplain yang lambat akibat kekacauan internal akan menghancurkan reputasi dan tingkat kepercayaan pelanggan yang telah dibangun bertahun-tahun.

  • Tekanan Beban Kerja dan Kerancuan Kewenangan Karyawan: Ketika gangguan meletus tanpa diiringi kejelasan struktur komando darurat di lapangan, jajaran karyawan akan mengalami tekanan mental yang sangat hebat. Sebagian karyawan akan terjebak dalam sikap pasif menunggu instruksi atasan yang tak kunjung terbit, sementara sebagian lainnya terpaksa mengambil tindakan spekulatif di luar batas kewenangannya yang justru dapat memperparah skala kerusakan operasional.

  • Pembengkakan Biaya Operasional yang Tak Terkendali: Proses pemulihan darurat yang dilakukan tanpa perencanaan yang matang selalu membutuhkan biaya yang sangat mahal. Perusahaan terpaksa membayar biaya sewa armada logistik darurat dengan harga melambung, mengeluarkan anggaran jam lembur karyawan yang membengkak, membeli bahan baku pengganti dengan harga pasar yang mahal, serta menanggung potensi kehilangan pendapatan penjualan yang menguap begitu saja selama masa kelumpuhan operasional.

Langkah-Langkah Komprehensif Menutup Operational Resilience Gap

Guna memangkas marjin kesenjangan ketahanan dan membangun kapasitas operasional yang benar-benar tangguh di dunia nyata, manajemen perusahaan dapat mengeksekusi lima langkah strategis secara disiplin:

  • Melakukan Pemetaan Aktivitas Bisnis Paling Kritis: Langkah awal yang harus dieksekusi adalah mengidentifikasi dan memetakan seluruh aktivitas operasional yang tergolong sebagai alur kerja paling vital, yaitu aktivitas yang wajib tetap beroperasi agar perusahaan dapat terus melayani pelanggan dan memenuhi kewajiban finansial utamanya. Untuk bisnis perdagangan digital, alur kritis ini meliputi sistem penerimaan pesanan, pemrosesan pembayaran, dan manajemen pembaruan stok barang. Lakukan pemeringkatan prioritas berdasarkan besarnya skala dampak kerugian yang timbul apabila aktivitas tersebut mendadak terhenti.

  • Mengeksekusi Uji Simulasi Skenario Krisis secara Nyata: Hentikan kebiasaan hanya membaca dan mengarsipkan dokumen prosedur darurat di dalam lemari. Uji keandalan prosedur tersebut melalui pelaksanaan gladi simulasi krisis secara berkala menggunakan berbagai skenario realistis, seperti mensimulasikan kondisi jaringan internet kantor mati total, sistem server utama tidak dapat diakses, atau Pemasok utama mendadak menghentikan pengiriman. Catat secara objektif berapa durasi waktu respon tim, di mana saja letak hambatan birokrasinya, serta sumber daya apa saja yang ternyata tidak tersedia saat dibutuhkan.

  • Membangun Solusi Cadangan untuk Ketergantungan Kritis: Berdasarkan hasil pemetaan risiko, bangunlah infrastruktur cadangan yang siap pakai untuk menopang seluruh alur proses paling kritis. Solusi ini dapat berwujud penandatanganan kontrak kerja sama dengan Pemasok sekunder yang siap memasok barang saat Pemasok utama bermasalah, penyediaan skema pencatatan transaksi manual yang telah dilatihkan kepada kasir, pembuatan salinan cadangan data terenkripsi secara otomatis di lokasi terpisah, serta penerapan program pelatihan silang antar-karyawan agar setiap posisi kerja vital memiliki personel pengganti yang kompeten.

  • Menetapkan Target Waktu Pemulihan yang Rasional: Perusahaan wajib menetapkan indikator target waktu pemulihan atau recovery time objective yang jelas untuk setiap alur kerja yang terganggu. Tentukan secara presisi berapa durasi maksimal sebuah aktivitas penting boleh terhenti, serta berapa toleransi maksimal ambang batas data atau transaksi yang boleh hilang atau wajib diproses ulang. Penetapan target ini sangat krusial sebagai dasar kalkulasi alokasi investasi modal yang dibutuhkan untuk membangun sistem cadangan yang proporsional.

  • Menjalankan Evaluasi Pasca-Simulasi dan Pembaruan Berkelanjutan: Setiap kali selesai mengeksekusi uji simulasi maupun saat baru saja berhasil melalui gangguan operasional yang nyata, manajemen wajib menggelar sesi evaluasi menyeluruh. Gunakan seluruh temuan faktual di lapangan untuk memperbarui dokumen prosedur kerja, menyempurnakan pembagian tanggung jawab tim, memperbarui daftar kontak darurat, serta meningkatkan keandalan sumber daya cadangan yang dimiliki. Ketahanan operasional harus dipahami sebagai sebuah proses penyempurnaan yang dinamis dan berkesinambungan seiring dengan laju pertumbuhan skala bisnis perusahaan.

Kesimpulan

Operational resilience gap merupakan ancaman nyata yang tersembunyi di balik formalitas dokumen manajemen risiko dan prosedur keberlangsungan bisnis yang kaku. Kesenjangan antara klaim kesiapan di atas kertas dengan kapasitas eksekusi faktual di lapangan dapat memicu pembengkakan biaya pemulihan darurat, melumpuhkan efisiensi kerja, serta menghancurkan reputasi bisnis di mata pelanggan saat disrupsi benar-benar terjadi.

Guna mengatasi ancaman ini, para pengelola usaha dituntut untuk menggeser paradigma berpikirnya dari sekadar memproduksi dokumen formalitas menjadi pembentukan kapasitas eksekusi riil. Hal ini diwujudkan melalui pemetaan alur kerja paling kritis, pengujian prosedur melalui simulasi krisis berkala, penyediaan infrastruktur cadangan yang siap pakai, penetapan target waktu pemulihan yang terukur, serta komitmen untuk terus melakukan pembaruan sistem secara berkelanjutan.

Bisnis yang benar-benar tangguh dan berdaya tahan tinggi bukanlah bisnis yang secara naif mengklaim dapat terbebas dari seluruh bentuk masalah dan gangguan operasional. Sebaliknya, bisnis yang tangguh adalah bisnis yang memiliki kerendahan hati untuk mengenali setiap titik kelemahannya, memiliki kesiapsiagaan sistemis untuk merespons setiap disrupsi secara terkoordinasi, serta mampu memulihkan seluruh alur operasional utamanya secara cepat sebelum gangguan tersebut berkembang menjadi krisis besar yang melumpuhkan masa depan perusahaan.
Workflow Fragmentation: Ketika Terlalu Banyak Aplikasi Justru Memperlambat Pertumbuhan Bisnis

Pelajari workflow fragmentation, masalah operasional akibat alur kerja yang tersebar di banyak aplikasi, serta strategi menyatukan proses agar bisnis lebih efisien.

Workflow Fragmentation: Ketika Terlalu Banyak Aplikasi Justru Memperlambat Pertumbuhan Bisnis

Era transformasi digital yang berkembang pesat membuat para pelaku usaha semakin dimudahkan dalam memanfaatkan ragam aplikasi guna mengelola berbagai lini pekerjaan. Tim pemasaran dapat menggunakan perangkat lunak khusus untuk merencanakan dan menjadwalkan konten promosi, divisi penjualan mengandalkan sistem pengelolaan hubungan pelanggan yang kompleks, sementara departemen keuangan menggunakan aplikasi akuntansi digital. Di saat yang sama, aktivitas komunikasi harian antar-karyawan kerap berlangsung melalui aplikasi percakapan instan dan saluran surat elektronik yang terpisah.

Setiap aplikasi digital tersebut tentu dirancang dengan fungsi dan manfaat utamanya masing-masing. Namun, permasalahan serius mulai muncul ketika seluruh perangkat lunak dan saluran komunikasi tersebut berjalan secara sendiri-sendiri tanpa adanya alur kerja yang terintegrasi. Informasi penting terpaksa harus dipindahkan secara manual, status penyelesaian pekerjaan menjadi sangat sulit dipantau, dan para karyawan akhirnya menghabiskan sebagian besar waktu kerja produktif mereka hanya untuk berpindah-pindah dari satu sistem ke sistem digital lainnya.

Kondisi yang sangat membuang energi dan waktu ini dikenal sebagai workflow fragmentation. Konsep ini merujuk pada situasi di mana proses operasional bisnis terpecah-pecah ke dalam berbagai aplikasi, saluran komunikasi, atau sistem terisolasi yang tidak terhubung secara koheren. Bagi perusahaan yang tengah berada dalam fase pertumbuhan, persoalan fragmentasi ini dapat menjadi hambatan mematikan karena lonjakan jumlah pelanggan dan transaksi bisnis yang masuk tidak diiringi oleh peningkatan efisiensi kerja yang sepadan.

Apa Itu Workflow Fragmentation dan Mengapa Bisa Terjadi?

Workflow fragmentation bermanifestasi ketika sebuah siklus proses bisnis tidak berjalan dalam satu alur terkoordinasi yang mulus, melainkan tersebar di berbagai titik aplikasi dengan tingkat koneksi yang sangat lemah. Sebagai contoh ilustrasi nyata, sebuah toko daring menerima pesanan dari konsumen melalui platform pasar digital. Rincian data pesanan tersebut kemudian harus disalin secara manual ke dalam lembar kerja digital, dikirimkan kepada petugas gudang melalui aplikasi pesan singkat, untuk kemudian dicatat kembali secara terpisah oleh bagian keuangan ke dalam perangkat lunak pembukuan.

Masing-masing tahapan kerja tersebut sekilas terlihat sederhana dan mudah dilakukan. Akan tetapi, ketika volume transaksi melonjak drastis, proses pemindahan data berulang secara manual ini terbukti memicu penundaan waktu pengiriman dan tingginya angka kesalahan pencatatan. Permasalahan mendasarnya bukanlah semata-mata pada banyaknya jumlah aplikasi yang dioperasikan perusahaan. Sebuah bisnis sebenarnya sah-sah saja menggunakan banyak perangkat lunak sekaligus dan tetap beroperasi secara sangat efisien, asalkan setiap alat tersebut memiliki kejelasan fungsi serta mekanisme pertukaran data yang teratur. Fragmentasi kerja baru terjadi ketika karyawan dipaksa untuk menyatukan sendiri kepingan informasi yang seharusnya dapat mengalir secara otomatis.

Terdapat beberapa pemicu utama yang melahirkan workflow fragmentation di dalam struktur organisasi. Faktor pertama adalah pembelian aplikasi baru yang didasarkan pada penyelesaian masalah sesaat tanpa perencanaan arsitektur IT yang komprehensif. Ketika menghadapi kebutuhan operasional yang mendadak, perusahaan sering kali langsung mencari perangkat lunak instan tanpa mengevaluasi kompatibilitasnya dengan sistem yang sudah ada. Faktor kedua adalah ketiadaan standar alur kerja yang disiplin, di mana karyawan menyelesaikan tugas serupa menggunakan metode dan jalur komunikasi yang berbeda-beda. Faktor ketiga adalah kegagalan manajemen dalam menyesuaikan infrastruktur sistem ketika skala bisnis berkembang pesat, sehingga kebiasaan pencatatan manual di awal merintis usaha terbawa hingga skala operasional yang jauh lebih besar.

Dampak Negatif Fragmentasi Alur Kerja terhadap Produktivitas Perusahaan

Dampak buruk pertama yang ditimbulkan oleh fragmentasi alur kerja adalah membengkaknya waktu yang terbuang akibat perpindahan konteks atau context switching. Karyawan dituntut bolak-balik membuka banyak aplikasi, mencari keberadaan dokumen, dan mengingat posisi terakhir suatu pekerjaan. Aktivitas administratif yang tidak produktif ini menggerus jam kerja yang seharusnya bisa dialokasikan untuk menyelesaikan tugas-tugas inti perusahaan.

Dampak buruk kedua adalah munculnya inkonsistensi data di dalam sistem. Informasi terkait profil pelanggan atau status persediaan barang bisa jadi menunjukkan angka yang berbeda antara lembar kerja digital dan sistem penjualan karena salah satu media belum diperbarui secara serentak. Kesalahan kecil dalam sinkronisasi data ini dapat merusak akurasi laporan manajerial, memicu kekeliruan dalam keputusan pembelian stok barang, hingga menurunkan kualitas pelayanan terhadap konsumen.

Dampak buruk ketiga adalah merosotnya visibilitas dan kendali manajerial bagi para pimpinan bisnis. Ketika seluruh informasi operasional tercecer di berbagai tempat berbeda, pemilik usaha akan kesulitan memantau secara akurat mengenai pekerjaan mana yang sedang mengalami penundaan, di mana letak hambatan utamanya, serta seberapa besar kapasitas kerja riil dari tim yang dimiliki. Fragmentasi ini juga memperparah ketergantungan pada komunikasi informal, di mana sebuah proses baru bisa dilanjutkan apabila seseorang telah membalas pesan atau menjelaskan informasi yang luput dari catatan sistem. Akibatnya, perusahaan terjebak dalam lingkaran setan penambahan jumlah karyawan semata-mata untuk melayani kerumitan administrasi yang bersumber dari proses kerja yang tidak efisien.

Strategi Komprehensif Mengatasi Workflow Fragmentation

Guna memangkas hambatan akibat fragmentasi alur kerja dan memulihkan efisiensi operasional, perusahaan harus mengeksekusi langkah-langkah pembenahan secara terstruktur.

Langkah strategis pertama adalah melakukan pemetaan perjalanan informasi secara menyeluruh. Manajemen harus memilih satu proses inti yang paling vital, misalnya alur pemenuhan pesanan pelanggan, lalu mencatat rekam jejak perpindahan datanya sejak transaksi masuk hingga tuntas terkirim. Identifikasi secara detail siapa penanggung jawab data, aplikasi apa yang digunakan, di mana titik terjadinya pemindahan manual, serta bagian mana yang paling sering memicu keterlambatan.

Langkah strategis kedua adalah menetapkan sumber data utama yang sah dan mengikat untuk setiap jenis informasi penting. Sebagai contoh, status pembayaran wajib dikelola terpusat dalam sistem keuangan, sementara status progres fisik pesanan diperbarui secara mutlak dalam sistem operasional yang telah disepakati bersama. Pendekatan ini bertujuan untuk mencegah beberapa sistem menyimpan informasi yang saling bertentangan tanpa mekanisme sinkronisasi otomatis.

Langkah strategis ketiga adalah mengintegrasikan proses operasional yang paling sering berulang. Perusahaan dapat memanfaatkan teknologi integrasi aplikasi, otomatisasi tugas-tugas administratif sederhana, atau memangkas tahapan birokrasi yang tidak bernilai tambah. Data pesanan yang masuk dari marketplace, misalnya, harus ditarik secara otomatis ke dalam sistem inventaris gudang tanpa perlu disalin ulang secara manual oleh staf.

Langkah strategis keempat adalah melakukan evaluasi total terhadap seluruh aplikasi yang saat ini sedang dilanggan dan dioperasikan. Inventarisasi daftar perangkat lunak beserta besaran biaya langganan, jumlah pengguna aktif, dan kontribusinya terhadap proses bisnis. Aplikasi yang memiliki fungsi tumpang tindih harus segera dikaji ulang untuk disatukan atau dihentikan penggunaannya.

Langkah strategis kelima adalah mengukur hasil perbaikan secara objektif. Keberhasilan restrukturisasi sistem tidak cukup dinilai dari berkurangnya jumlah aplikasi di komputer kantor, melainkan harus dibuktikan melalui penurunan durasi penyelesaian pekerjaan, minimnya frekuensi kesalahan input data, serta efisiensi waktu yang dibutuhkan karyawan untuk mencari informasi operasional.

Kesimpulan

Workflow fragmentation merupakan tantangan operasional yang sangat nyata dan berbahaya, yang muncul ketika alur kerja serta arus informasi bisnis terpecah ke dalam berbagai aplikasi terisolasi tanpa koordinasi sistem yang memadai. Jika dibiarkan tanpa penanganan serius, kondisi ini akan melipatgandakan beban administrasi, memperbesar potensi kesalahan fatal, serta menghambat laju pertumbuhan perusahaan secara sistematif.

Strategi terbaik untuk mengatasi masalah ini bukanlah semata-mata memangkas jumlah perangkat lunak secara ekstrem, melainkan membangun arsitektur alur kerja yang transparan, menetapkan sumber data utama yang disiplin, mengintegrasikan proses berulang melalui otomatisasi, serta mengukur dampak produktivitas secara berkala. Melalui sistem kerja yang saling terhubung secara harmonis, perusahaan dapat memangkas pekerjaan manual yang sia-sia dan mengarahkan fokus energi tim pada aktivitas produktif yang mendatangkan nilai tambah bagi pelanggan dan bisnis.

Exception Management Debt: Ketika Terlalu Banyak Pengecualian Membuat Operasional Bisnis Tidak Efisien

Kenali exception management debt, biaya tersembunyi akibat terlalu banyak pengecualian dalam operasional bisnis, serta cara mengatasinya agar bisnis lebih efisien.

Exception Management Debt: Ketika Terlalu Banyak Pengecualian Membuat Operasional Bisnis Tidak Efisien

Dalam mengelola dan menjalankan roda bisnis, penyusunan tata aturan serta prosedur operasional standar dirancang untuk menjaga tingkat konsistensi, efisiensi, dan kualitas hasil kerja. Namun, dinamika kompetisi dan realitas di lapangan tidak selalu berjalan lurus sesuai dengan rencana yang tertulis di atas kertas. Dalam praktik harian, sering kali ada pelanggan penting yang meminta perlakuan khusus, pihak pemasok yang membutuhkan jadwal pelunasan berbeda, atau karyawan garda depan yang terpaksa melompati alur birokrasi tertentu agar sebuah pekerjaan dapat diselesaikan tepat waktu.

Pada fase awal, pemberian diskresi dan pengecualian semacam ini terlihat sangat wajar, pragmatis, dan bahkan dapat dibenarkan. Dalam situasi bisnis tertentu, tingkat keluwesan dan fleksibilitas memang sangat dibutuhkan untuk mempertahankan loyalitas pelanggan kunci serta menyelesaikan kebuntuan operasional secara cepat. Akan tetapi, persoalan serius akan mulai menggerogoti stabilitas perusahaan ketika akumulasi pengecualian tersebut terus membengkak secara tak terkendali tanpa disertai proses evaluasi yang terukur.

Kondisi merugikan ini dapat dijelaskan melalui konsep yang dikenal sebagai exception management debt, yaitu akumulasi beban tersembunyi, kerumitan birokrasi, dan potensi kerugian finansial yang muncul akibat kebiasaan bisnis yang terlalu banyak mengandalkan penanganan khusus di luar aturan, prosedur baku, atau kebijakan resmi yang seharusnya berlaku secara konsisten. Apabila pembiaran terhadap akumulasi pengecualian ini terus berlanjut, operasional perusahaan akan menjadi semakin rumit, proses pengambilan keputusan kehilangan kendali, dan beban biaya operasional membengkak tanpa disadari oleh manajemen.

Apa Itu Exception Management Debt?

Exception management debt pada hakikatnya merupakan manifestasi dari tumpukan kerumitan operasional yang lahir sebagai dampak dari terlalu banyaknya keputusan khusus yang dibuat secara ad-hoc di luar alur prosedur standar, tanpa pernah diimbangi oleh upaya pembenahan dan penyempurnaan sistem secara fundamental.

Fenomena risiko operasional ini dapat ditemukan menggejala di berbagai skala organisasi bisnis, mulai dari usaha mikro, kecil, dan menengah hingga korporasi berskala besar. Sebagai ilustrasi sederhana, sebuah perusahaan menetapkan kebijakan baku bahwa setiap pengiriman barang wajib melunasi pembayaran terlebih dahulu. Namun, demi menjaga hubungan baik dan kejar target penjualan, beberapa pelanggan diberi kelonggaran untuk membayar belakangan tanpa jaminan yang jelas.

Apabila pemberian kebijakan diskresi tersebut hanya berlaku dalam kasus yang sangat terbatas, didasarkan pada analisis risiko yang terukur, serta terdokumentasi secara rapi, organisasi bisnis mungkin masih memiliki kapasitas untuk mengendalikannya. Akan tetapi, persoalan baru yang sangat pelik akan merebak ketika semakin banyak pelanggan menuntut dan mendapatkan pengecualian serupa tanpa adanya batas plafon kredit yang jelas, kepastian tenggat pembayaran, atau alur persetujuan yang terstruktur.

Dalam situasi chaos tersebut, tim keuangan terpaksa membuang waktu untuk mengingat-ingat dan mencocokkan berbagai kesepakatan khusus yang berbeda-beda. Di saat yang sama, tim penjualan terus mengumbar janji-janji manis kepada pembeli baru, sementara bagian operasional di gudang mengalami kebingungan parah dalam menentukan prioritas pengiriman. Pada akhirnya, pemilik usaha atau pimpinan manajemen harus menyita porsi besar waktunya hanya untuk memadamkan kebakaran operasional harian yang sebenarnya sangat bisa ditangani melalui prosedur standar yang disiplin. Beban dan kerumitan administrasi inilah yang mengubah pemberian pengecualian menjadi tumpukan utang operasional yang sangat mahal.

Mengapa Pengecualian Operasional Terus Bertambah?

Terdapat beberapa faktor pendorong utama yang membuat sebuah organisasi perusahaan dari waktu ke waktu menjadi semakin bergantung pada penanganan dan perlakuan khusus di luar jalur standar.

Faktor pemicu pertama adalah perumusan kebijakan dan prosedur kerja yang tidak fleksibel serta tidak sesuai lagi dengan realitas kondisi di lapangan. Aturan operasional yang disusun secara kaku dan terpisah dari dinamika harian sering kali gagal mengalokasikan fleksibilitas untuk mengakomodasi kebutuhan bisnis yang terus berubah. Akibatnya, para karyawan terpaksa secara kreatif mencari alur pintas di luar prosedur resmi agar target pekerjaan tetap dapat diselesaikan. Sebagai contoh, ketika alur pengadaan bahan baku membutuhkan persetujuan birokrasi yang berbelit-belit sementara kebutuhan produksi sudah sangat mendesak, tim operasional akan terbiasa melakukan pemesanan melalui jalur informal terlebih dahulu. Jika praktik penerobosan ini terus berulang, masalah mendasarnya bukan lagi sekadar tingkat kedisiplinan karyawan, melainkan bukti otentik bahwa prosedur resmi perusahaan memang sudah tidak relevan dan perlu direvisi.

Faktor pemicu kedua adalah keputusan khusus yang telah ditetapkan tidak pernah ditinjau atau dievaluasi kembali. Pengecualian pada umumnya dibuat untuk merespons dan menyelesaikan situasi darurat yang bersifat sementara. Sayangnya, setelah krisis atau masalah mendesak tersebut berlalu, status pengecualian tersebut sering kali terus dibiarkan berlaku tanpa ada batas waktu yang jelas. Pemberian diskon khusus yang awalnya hanya ditujukan untuk satu transaksi dapat bergeser menjadi ekspektasi permanen dari pelanggan. Persetujuan jam lembur yang semula bersifat darurat berubah menjadi rutinitas harian. Bahkan, pengerjaan alur manual yang diterapkan saat sistem perangkat lunak mengalami gangguan akhirnya terus dipertahankan meskipun sistem komputer telah kembali normal. Tanpa adanya proses audit dan evaluasi berkala, solusi darurat sementara akan secara perlahan berubah menjadi aturan tidak tertulis yang merusak sistem.

Faktor pemicu ketiga adalah ketiadaan garis batas kewenangan yang jelas dalam hierarki organisasi. Ketika perusahaan tidak merumuskan secara tegas mengenai siapa saja pejabat yang berhak menyetujui sebuah tindakan pengecualian, proses pengambilan keputusan akan sangat bergantung pada selera individu atau subjektivitas personal. Implikasinya, para karyawan dari tingkatan jabatan yang berbeda dapat menerbitkan keputusan khusus yang saling bertentangan satu sama lain. Ada pelanggan yang berhasil mendapatkan kelonggaran pembayaran yang sangat besar, sementara pelanggan lain dengan skala bisnis serupa tidak memperoleh perlakuan yang sama. Ketidakkonsistenan penerapan aturan ini sangat berpotensi memicu gesekan internal antar-divisi sekaligus menggerus tingkat kepercayaan publik dan pelanggan terhadap keadilan bisnis perusahaan.

Dampak Buruk Exception Management Debt terhadap Keberlanjutan Bisnis

Akumulasi utang pengecualian yang dibiarkan menumpuk tanpa kendali akan mendatangkan berbagai dampak destruktif yang merusak efisiensi dan profitabilitas perusahaan secara sistematis.

Dampak negatif pertama adalah membengkaknya biaya koordinasi dan beban administrasi secara drastis. Para karyawan menyita porsi waktu kerja produktif mereka hanya untuk saling mengonfirmasi, memeriksa riwayat obrolan pesan singkat, mencari dokumen persetujuan lama yang tercecer, serta memverifikasi kesepakatan-kesepakatan khusus yang tidak pernah tercatat dalam basis data resmi perusahaan.

Dampak negatif kedua adalah kemerosotan tingkat produktivitas dan ritme kerja tim secara keseluruhan. Alih-alih fokus mengeksekusi pekerjaan berdasarkan alur kerja baku yang efisien, seluruh jajaran tim operasional terpaksa terus-menerus menyesuaikan diri dan merespons berbagai permintaan khusus yang masuk secara acak. Semakin banyak variasi pengecualian yang harus dilayani, semakin sulit pula bagi manajemen untuk memprediksi durasi waktu penyelesaian pekerjaan dan menjamin kepastian standar kualitas hasil akhir.

Dampak negatif ketiga adalah merambat naiknya risiko terjadinya kesalahan operasional yang fatal. Ketika prosedur kerja yang diterapkan selalu berbeda-beda untuk setiap pelanggan, proyek, atau transaksi, maka celah terjadinya salah komunikasi, keterlambatan pengiriman, kerancuan dokumen, dan kesalahan pencatatan akuntansi akan meningkat secara tajam.

Di samping itu, kebiasaan memberi pengecualian dapat secara langsung menggerus marjin keuntungan bersih perusahaan. Sebagai contoh, manajemen dengan mudah memberikan fasilitas pengiriman gratis atau potongan harga tambahan kepada pelanggan tertentu tanpa pernah menghitung ulang dampak akumulasi biaya variabelnya. Ketika kebijakan diskresi tersebut meluas tanpa kontrol, marjin profitabilitas bisnis akan tergerus hebat meskipun laporan total omzet penjualan terlihat mengalami kenaikan. Dalam jangka panjang, organisasi bisnis menjadi sangat tersandera oleh ketergantungan pada karyawan senior atau pemilik usaha yang menyimpan seluruh catatan kesepakatan khusus di dalam kepalanya. Saat figur kunci tersebut tidak berada di tempat, seluruh roda operasional dapat mendadak lumpuh karena ketiadaan dokumen panduan resmi yang dapat dirujuk oleh staf lain.

Strategi Komprehensif Mengurangi dan Mengelola Exception Management Debt

Upaya memangkas dan menata kembali utang pengecualian sama sekali tidak bertujuan untuk menghapus seluruh bentuk keluwesan bisnis atau memaksakan aturan yang kaku secara buta. Tujuan utamanya adalah memastikan bahwa setiap tindakan pengecualian yang diambil memiliki alasan rasional yang kuat, batas kewenangan yang tegas, serta mekanisme evaluasi yang terukur.

Langkah strategis pertama adalah melakukan pemetaan dan inventarisasi terhadap jenis-jenis pengecualian yang paling sering terjadi di lapangan. Perusahaan harus mengumpulkan data historis mengenai berbagai bentuk penyimpangan alur kerja yang berulang selama beberapa bulan terakhir. Catat secara cermat alasan pemicu, frekuensi kejadian, besarnya akumulasi biaya yang ditimbulkan, pejabat yang menyetujui, serta dampaknya terhadap ritme kerja operasional. Melalui analisis data empiris ini, manajemen dapat memisahkan dengan jernih mana bentuk pengecualian yang memang secara nyata dibutuhkan bisnis, dan mana pengecualian yang murni muncul sebagai akibat dari prosedur kerja standar yang sudah usang dan tidak efektif.

Langkah strategis kedua adalah mentransformasikan pengecualian yang terjadi secara berulang menjadi prosedur resmi yang terstruktur. Apabila sebuah kasus pengecualian terbukti terus terjadi secara konsisten dan membawa dampak positif bagi pendapatan, pertimbangkan untuk menyerap alur tersebut ke dalam kebijakan standar perusahaan. Sebagai contoh, daripada membiarkan tim penjualan berulang kali mengajukan diskon harga khusus secara individual setiap kali ada transaksi berskala besar, manajemen dapat langsung merumuskan kebijakan struktur harga berjenjang berdasarkan volume pembelian yang secara otomatis mengunci marjin keuntungan minimum. Dengan pendekatan ini, keluwesan bisnis tetap terjaga tanpa harus memaksa karyawan mengurus persetujuan khusus yang melelahkan secara berulang-ulang.

Langkah strategis ketiga adalah menetapkan batas kewenangan yang tegas serta masa berlaku yang mengikat untuk setiap keputusan khusus. Setiap perlakuan pengecualian wajib dibekali dengan nota alasan tertulis, penunjukan penanggung jawab resmi, penetapan batas maksimal nilai nominal atau durasi waktu, serta jadwal tanggal evaluasi ulang yang pasti. Penerapan disiplin ini sangat efektif untuk mencegah sebuah keputusan darurat yang bersifat sementara berubah menjadi kebiasaan permanen yang tidak terkontrol. Begitu masa berlaku habis atau kriteria yang disepakati tidak lagi terpenuhi, status pengecualian tersebut dapat dihentikan secara otomatis berdasarkan konsensus yang telah ditetapkan sejak awal.

Langkah strategis keempat adalah mengkalkulasi dan mengukur secara akurat besarnya biaya nyata yang ditimbulkan dari setiap aktivitas pengecualian. Manajemen harus melihat lebih jauh dari sekadar menghitung lembar dokumen pengecualian. Ukur pula besarnya jam kerja administrasi yang terbuang, durasi keterlambatan proses produksi, pembengkakan biaya variabel operasional, rasio tingkat kesalahan kerja, hingga potensi hilangnya marjin keuntungan kotor. Indikator kuantitatif ini akan memberikan kacamata objektif bagi manajemen untuk menentukan mana area pengecualian yang paling kritis dan harus segera dibenahi.

Langkah strategis kelima adalah membudayakan evaluasi akar masalah secara berkesinambungan. Terjadinya pengecualian yang berulang-ulang merupakan sinyal indikator bahwa ada bagian dari sistem operasional utama yang mengalami kerusakan atau ketidaksesuaian. Oleh karena itu, proses evaluasi tidak boleh dihentikan hanya pada tindakan memberikan sanksi kepada karyawan yang melanggar prosedur. Pertanyaan filosofis yang jauh lebih penting untuk dijawab oleh manajemen adalah membedah mengapa prosedur standar tersebut terus-menerus diterobos di lapangan, serta pembaruan sistem seperti apa yang harus dieksekusi guna mencegah timbulnya masalah serupa di masa depan.

Kesimpulan

Exception management debt merupakan wujud beban biaya tersembunyi yang menggerogoti efisiensi bisnis saat perusahaan terlalu obral menggunakan perlakuan khusus tanpa mau memperbaiki sistem dasar yang menopangnya. Kebiasaan mengabaikan alur standar ini secara pasti akan melipatgandakan biaya koordinasi internal, memangkas produktivitas kerja tim, memicu risiko kesalahan operasional yang fatal, serta mengikis marjin keuntungan yang seharusnya diraih perusahaan.

Solusi terbaik untuk mengatasi ancaman ini bukanlah dengan mengubah perusahaan menjadi organisasi yang sangat kaku dan dingin terhadap kebutuhan pelanggan, melainkan dengan mengelola fleksibilitas bisnis secara disiplin dan terukur. Melalui pemetaan kasus pengecualian secara cermat, pembaruan Prosedur baku secara berkala, penegakan batas kewenangan yang transparan, serta pengukuran dampak finansial secara jujur, perusahaan dapat mempertahankan keluwesan pelayanannya tanpa harus mengorbankan efisiensi operasional.

Organisasi bisnis yang sehat dan berdaya tahan bukanlah bisnis yang tidak pernah membuat keputusan pengecualian sama sekali, melainkan bisnis yang memiliki kepekaan sistemis untuk mengenali kapan sebuah pengecualian memang layak diberikan secara proporsional, dan kapan sistem operasional utamanya harus segera diperbaiki demi menjamin keberlanjutan usaha di masa depan.

Workflow Fragmentation Cost: Ketika Pekerjaan Bisnis Terpecah-pecah dan Menggerus Produktivitas

Kenali workflow fragmentation cost, biaya tersembunyi akibat alur kerja bisnis yang terpecah, komunikasi berulang, dan penggunaan terlalu banyak sistem.

Workflow Fragmentation Cost: Ketika Pekerjaan Bisnis Terpecah-pecah dan Menggerus Produktivitas

Di tengah upaya keras untuk mendongkrak tingkat efisiensi dan produktivitas operasional, banyak pemilik bisnis serta manajer perusahaan yang tergiur untuk terus mengadopsi ragam aplikasi perangkat lunak baru, memecah tanggung jawab ke dalam sekat-sekat tim yang lebih kecil, serta merumuskan berbagai prosedur birokrasi baru. Pada fase awal implementasi, langkah-langkah penataan ini sekilas tampak memberikan hasil yang sangat positif. Seluruh pekerjaan harian terasa menjadi jauh lebih terstruktur, setiap anggota tim memiliki deskripsi tugas yang spesifik, dan arus informasi berhasil dialihkan ke dalam format penyimpanan digital yang modern. Akan tetapi, seiring dengan berjalannya waktu dan bertumbuhnya skala usaha secara akumulatif, sistem kerja internal justru berisiko mengalami fragmentasi yang semakin parah. Alih-alih menjadi kian solid, alur kerja perusahaan justru terpecah-pecah ke dalam berbagai simpul yang tidak saling terhubung secara harmonis.

Informasi penting mengenai preferensi dan riwayat pelanggan terserak di dalam aplikasi yang berbeda-beda tanpa sinkronisasi, keputusan persetujuan anggaran harus menunggu konfirmasi melalui pesan pribadi yang tercecer, dokumen-dokumen penting tersimpan secara acak di berbagai folder lokal yang terisolasi, dan laporan kinerja bulanan harus disalin serta direkapitulasi secara manual dengan memindahkan data dari satu lembar kerja ke lembar kerja lainnya. Para karyawan pada akhirnya terpaksa menghabiskan sebagian besar jam kerja mereka yang berharga hanya untuk sekadar mencari-cari keberadaan informasi yang dibutuhkan, mengonfirmasi validitas data, serta memindahkan berkas pekerjaan bolak-balik dari satu sistem ke sistem digital lainnya.

Beban ekonomi dan operasional tersembunyi dari kondisi karut-marut ini dapat dijelaskan secara komprehensif melalui konsep workflow fragmentation cost, yaitu akumulasi biaya langsung maupun tidak langsung yang timbul ketika alur kerja harian perusahaan terpecah-pecah ke dalam berbagai aktivitas terisolasi yang tidak terkoordinasi dengan baik. Beban kerugian ini tidak pernah muncul secara transparan sebagai pos pengeluaran moneter di dalam laporan laba rugi perusahaan, melainkan menyerap dalam bentuk pemborosan jam kerja karyawan, keterlambatan eksekusi proyek, tingginya angka kesalahan manusia, serta hilangnya berbagai peluang bisnis yang sangat berharga akibat respons perusahaan yang lamban.

Akar Penyebab Alur Kerja Bisnis Mengalami Fragmentasi Struktural

Fenomena fragmentasi alur kerja di dalam sebuah organisasi bisnis umumnya tidak pernah muncul secara mendadak dalam kurun waktu satu malam. Sebaliknya, kondisi ini berkembang secara perlahan dan sistematis seiring dengan respons reaktif perusahaan yang terus menerus menambal sulam sistem baru demi menyelesaikan permasalahan operasional jangka pendek, tanpa pernah melakukan evaluasi menyeluruh terhadap arsitektur proses bisnis secara keseluruhan.

Sebagai gambaran nyata yang kerap ditemui di lapangan, tim pemasaran perusahaan menggunakan satu aplikasi khusus untuk mengelola data prospek, sementara tim penjualan operasional di lini berikutnya menggunakan lembar kerja terpisah yang sama sekali tidak terhubung dengan basis data pemasaran, dan di saat yang sama divisi layanan pelanggan mencatat seluruh keluhan klien melalui aplikasi percakapan instan yang terpisah. Masing-masing aplikasi perangkat lunak tersebut mungkin berfungsi secara optimal dan memuaskan jika dilihat secara parsial oleh masing-masing divisi. Namun, celah masalah yang mematikan muncul karena ketiadaan alur integrasi yang memastikan bahwa data dan informasi dapat berpindah secara otomatis, konsisten, dan transparan di antara sistem-sistem tersebut.

Persoalan serupa juga sering merebak ketika setiap divisi fungsional di dalam perusahaan secara otonom mengembangkan prosedur administrasinya sendiri tanpa standarisasi lintas departemen. Divisi keuangan menuntut format laporan pengeluaran dengan ketentuan tertentu, bagian operasional lapangan menggunakan formulir isian yang berbeda sama sekali, sementara jajaran manajemen puncak meminta rekapitulasi ringkasan tambahan dengan format yang lain lagi. Akibat dari ketiadaan standardisasi ini, para karyawan lapangan terpaksa harus memasukkan entri informasi identik yang sama secara berulang-ulang ke dalam berbagai sistem pelaporan yang berbeda.

Pada sektor Usaha Mikro, Kecil, dan Menengah, akar permasalahan fragmentasi ini biasanya dipicu oleh laju pertumbuhan omzet dan volume transaksi yang bergerak jauh lebih cepat daripada kecepatan pembenahan arsitektur proses internal perusahaan. Pemilik usaha menambah jumlah staf dan membekali mereka dengan berbagai instrumen alat kerja baru demi mengejar lonjakan pesanan yang masuk, namun lalai dalam merumuskan standar koordinasi lintas divisi yang memadai. Pada akhirnya, perusahaan terlihat sangat sibuk dengan aktivitas harian yang padat, namun sebagian besar energi kerja organisasi sebenarnya habis terbuang hanya untuk menjembatani berbagai sistem kerja yang seharusnya saling mendukung namun justru berjalan secara terisolasi.

Beban Tersembunyi dari Fragmentasi Alur Kerja terhadap Produktivitas

Dampak destruktif yang ditimbulkan oleh fragmentasi alur kerja menyebar ke berbagai lini operasional dan menggerus daya saing perusahaan secara masif. Dampak pertama yang paling langsung dirasakan adalah meroketnya waktu administratif yang tidak produktif. Para pegawai dipaksa untuk mondar-mandir membuka beberapa aplikasi perangkat lunak yang berbeda, melacak dokumen versi terbaru di berbagai direktori penyimpanan, menyisir riwayat pesan lama, serta memvalidasi keakuratan data secara manual. Ketika rangkaian aktivitas administratif yang tidak menghasilkan nilai tambah ini dilakukan oleh puluhan karyawan sebanyak puluhan kali setiap harinya, akumulasi waktu yang terbuang sangatlah fantastis dan mereduksi porsi waktu kerja yang seharusnya dialokasikan untuk menghasilkan produk atau layanan bernilai tinggi.

Dampak kedua adalah eskalasi risiko terjadinya kesalahan manusia secara masif. Manakala data dan informasi harus disalin serta dipindahkan secara manual dari satu platform sistem ke platform sistem lainnya, probabilitas terjadinya salah ketik, kekeliruan nominal angka, penggunaan dokumen referensi kedaluwarsa, atau terlewatnya detail instruksi krusial menjadi sangat tinggi. Ragam kesalahan operasional kecil ini dengan cepat memicu disfungsi layanan yang fatal, seperti pengiriman barang pesanan yang keliru kepada pelanggan, penerbitan tagihan finansial yang tidak sesuai kesepakatan, atau kegagalan memenuhi komitmen waktu layanan purna jual.

Dampak ketiga tercermin pada kelumpuhan dan keterlambatan dalam proses pengambilan keputusan manajerial. Jajaran manajemen puncak sering kali harus membuang waktu berharga dengan menunggu berbagai tim internal selesai mengumpulkan dan menyatukan data dari sumber-sumber yang terfragmentasi sebelum mereka dapat memperoleh gambaran utuh mengenai kondisi kesehatan bisnis. Ketika laporan komprehensif tersebut akhirnya berhasil disusun dan siap dimeja-hijaukan, momentum strategis pasar atau peluang bisnis krusial yang seharusnya dapat dieksekusi bisa jadi telah berlalu begitu saja.

Dampak keempat yang tidak kalah mengancam adalah terciptanya tingkat ketergantungan yang sangat ekstrem pada individu-individu tertentu di dalam organisasi. Apabila hanya ada satu atau dua karyawan tertentu saja yang memahami secara persis bagaimana cara menghubungkan berbagai aplikasi yang terpecah tersebut atau mengetahui lokasi penyimpanan dokumen rahasia, maka seluruh aktivitas operasional perusahaan dapat lumpuh total ketika karyawan kunci tersebut sedang mengambil cuti atau memutuskan untuk mengundurkan diri.

Langkah-Langkah Strategis Mengidentifikasi dan Memangkas Fragmentasi Operasional

Guna membebaskan perusahaan dari jeratan workflow fragmentation cost, manajemen harus berani mengambil inisiatif pemetaan proses kerja secara radikal dan sistematis. Langkah awal yang paling efektif adalah memilih dan memetakan perjalanan end-to-end dari sebuah alur pekerjaan inti yang paling sering berulang di dalam bisnis, seperti proses penanganan pesanan pelanggan baru, mekanisme pemrosesan retur barang, prosedur penindakan prospek penjualan, hingga siklus penerbitan tagihan keuangan. Manajemen wajib mencatat secara detail setiap tahapan aktivitas, instrumen aplikasi yang digunakan, pihak-pihak yang terlibat, serta mekanisme perpindahan informasi di antara mereka. Evaluasi harus difokuskan untuk mendeteksi apakah staf di lapangan harus melakukan entri data berulang, meminta otorisasi persetujuan melalui jalur birokrasi yang panjang, atau membuang waktu mencari dokumen yang sebenarnya telah tercatat sebelumnya.

Langkah strategis berikutnya adalah mengukur secara objektif selisih antara durasi waktu pengerjaan aktual dengan waktu tunggu di dalam proses tersebut. Sebuah tugas administratif mungkin secara teknis hanya memerlukan waktu penyelesaian selama dua puluh menit, namun waktu tunggu birokratis yang dibutuhkan untuk memperoleh konfirmasi persetujuan dari divisi lain bisa memakan waktu hingga dua hari penuh. Catatan harian yang konsisten selama beberapa pekan akan membongkar proses mana saja yang menjadi penyerap waktu terbesar di dalam organisasi.

Langkah ketiga adalah menyederhanakan alur kerja secara fundamental sebelum memutuskan untuk membeli atau berlangganan teknologi perangkat lunak baru yang mahal. Manajemen harus menghapus tahapan birokrasi yang tidak memberikan kontribusi nilai tambah, menggabungkan pos-pos pemeriksaan yang tumpang tindih, serta mempertegas garis penanggung jawab pada setiap titik proses.

Langkah keempat adalah menetapkan satu sumber rujukan informasi tunggal yang bersifat definitif untuk setiap entitas data penting di dalam perusahaan. Data profil pelanggan, status terkini pesanan, posisi inventaris barang di gudang, serta dokumen keuangan resmi harus memiliki tempat penyimpanan rujukan utama yang sah dan diakses secara bersama. Tujuannya bukan memaksakan seluruh fungsi bisnis masuk ke dalam satu aplikasi monolitik yang rumit, melainkan untuk menutup celah terciptanya berbagai versi data yang saling bertentangan di berbagai divisi.

Langkah kelima adalah merancang sistem integrasi atau otomatisasi yang selektif guna menyambungkan sistem-sistem yang memang wajib dioperasikan secara berdampingan. Integrasi ini akan memfasilitasi transfer data secara mulus tanpa menuntut keterlibatan entri manual yang melelahkan. Bagi pelaku usaha skala kecil, penerapan prosedur standar operasional yang konsisten sering kali jauh lebih efektif dibandingkan pengadaan sistem otomasi yang terlalu canggih dan mahal.

Prioritas Pembenahan Proses dan Kesimpulan

Penyelesaian masalah fragmentasi alur kerja tidak harus dilakukan secara serentak terhadap seluruh lini bisnis dalam waktu bersamaan. Perusahaan dianjurkan untuk memprioritaskan pembenahan pada alur kerja yang memiliki volume transaksi harian tinggi, mengandung risiko kesalahan fatal, atau berdampak langsung terhadap kepuasan pelanggan akhir. Pendekatan perbaikan bertahap ini akan menghindarkan organisasi dari disrupsi operasional yang masif dan memberikan kesempatan adaptasi yang baik bagi seluruh karyawan.

Workflow fragmentation cost merupakan beban biaya tersembunyi yang sangat merusak produktivitas organisasi akibat terpencarnya informasi, pekerjaan, dan tanggung jawab tanpa adanya koordinasi terpadu. Untuk mengatasinya, perusahaan perlu memetakan alur proses, menghilangkan tahapan birokrasi yang mubazir, menetapkan sumber data tunggal, serta menyederhanakan sistem kerja secara disiplin. Produktivitas perusahaan yang prima tidak pernah dicapai sekadar dengan memperbanyak aplikasi digital atau memperpanjang daftar prosedur, melainkan diraih melalui penciptaan alur kerja yang ringkas, terhubung, transparan, dan mudah dipahami oleh seluruh anggota tim.

Revenue Quality Gap: Ketika Pendapatan Bisnis Terlihat Besar tetapi Tidak Menghasilkan Pertumbuhan yang Sehat

Pelajari revenue quality gap, kondisi ketika pendapatan bisnis meningkat tetapi kualitas keuntungan, arus kas, dan keberlanjutan usaha justru melemah.

Revenue Quality Gap: Ketika Pendapatan Bisnis Terlihat Besar tetapi Tidak Menghasilkan Pertumbuhan yang Sehat

Di dalam dunia manajemen bisnis kontemporer, peningkatan angka pendapatan atau omzet bulanan secara tradisional selalu diagungkan sebagai indikator utama yang merepresentasikan kesuksesan, kesehatan, serta laju pertumbuhan sebuah perusahaan. Ketika laporan keuangan bulanan memperlihatkan kurva penjualan yang terus merangkak naik dari waktu ke waktu, para pemilik usaha, manajer pemasaran, dan investor biasanya langsung berasumsi bahwa strategi bisnis yang dijalankan telah berada pada jalur yang benar. Atmosfer optimisme menyelimuti organisasi karena besarnya uang yang masuk ke dalam kas perusahaan seolah menjadi bukti nyata bahwa produk atau layanan mereka sangat diminati oleh pasar. Namun, realitas ekonomi operasional tidak selalu berjalan seirama dengan ilusi kemakmuran yang dipancarkan oleh angka omzet kotor. Terdapat banyak kasus di mana sebuah bisnis berhasil mencatatkan rekor pertumbuhan penjualan yang sangat fantastis, namun di saat yang sama perusahaan tersebut justru megap-megap dan kesulitan untuk sekadar membayar kewajiban biaya operasional rutin, menjaga stabilitas arus kas harian, serta membukukan laba bersih yang memadai.

Kondisi paradoks di mana terjadi jurang pemisah yang lebar antara besarnya nilai pendapatan dengan kualitas manfaat ekonomi riil yang dihasilkan dikenal dalam literatur strategi bisnis sebagai revenue quality gap. Istilah ini merujuk pada situasi kritis ketika lonjakan omzet penjualan berjalan secara timpang dan tidak didukung oleh kemampuan fundamental bisnis untuk mencetak laba bersih yang berkelanjutan, memperoleh pencairan pembayaran tunai secara sehat, serta mempertahankan portofolio pelanggan yang memberikan kontribusi nilai tinggi. Baik bagi pelaku Usaha Mikro, Kecil, dan Menengah maupun bagi perusahaan korporasi yang sedang dalam fase ekspansi, kegagalan dalam memahami dan mengantisipasi kesenjangan kualitas pendapatan ini dapat menjadi bumerang mematikan yang mengancam kelangsungan hidup usaha dalam jangka panjang.

Akar Penyebab Mengapa Pendapatan Besar Belum Tentu Menghasilkan Keuntungan

Untuk dapat memahami mengapa tumpukan omzet penjualan yang besar dapat menipu pandangan manajerial, kita harus kembali pada prinsip dasar akuntansi yang membedakan secara tegas antara konsep pendapatan dengan konsep keuntungan. Pendapatan atau omzet murni menunjukkan total nilai moneter dari transaksi penjualan produk atau jasa yang berhasil dibukukan oleh perusahaan dalam suatu periode tertentu. Sebaliknya, keuntungan atau laba bersih adalah hasil akhir yang diperoleh setelah seluruh beban biaya, baik biaya langsung produksi maupun biaya tidak langsung operasional, dikurangkan secara tuntas dari total pendapatan tersebut. Keduanya merupakan variabel yang saling berkaitan erat, namun memegang arti ekonomi yang sangat berbeda dan tidak boleh disamakan begitu saja.

Sebagai ilustrasi nyata, bayangkan sebuah usaha kuliner yang berhasil melipatgandakan omzet penjualan bulanan mereka secara drastis melalui pelaksanaan kampanye promosi potongan harga besar-besaran di berbagai platform digital. Jumlah total pesanan yang masuk memang membludak luar biasa, dan volume transaksi harian mencatatkan rekor tertinggi sejak perusahaan didirikan. Namun, di balik keramaian transaksi tersebut, manajemen harus menanggung beban pengeluaran yang membengkak secara tidak proporsional, mulai dari besarnya biaya potongan diskon harga, pengeluaran anggaran iklan digital yang agresif, penambahan upah tenaga kerja harian ekstra, lonjakan biaya bahan kemasan khusus, hingga subsidi ongkos pengiriman ekspres. Jika seluruh akumulasi biaya tambahan tersebut meningkat dengan laju kecepatan yang jauh lebih tinggi daripada pertumbuhan pendapatan kotor yang diperoleh, maka sisa keuntungan bersih yang berhasil dibawa pulang oleh perusahaan bisa jadi menyusut tajam atau bahkan berubah menjadi kerugian operasional.

Sumber masalah struktural berikutnya yang kerap memicu kesenjangan kualitas pendapatan adalah terjebak dalam perangkap penjualan dengan tingkat margin laba yang sangat tipis. Sebagian besar bisnis sering kali mengambil jalan pintas dengan mengejar target volume transaksi sebanyak mungkin demi mendongkrak gengsi angka penjualan, tanpa pernah menghitung secara cermat besarnya kontribusi keuntungan bersih dari setiap unit produk yang dilepas ke pasar. Akibatnya, organisasi terlihat sangat sibuk, kewalahan melayani pembeli, dan memiliki basis pelanggan yang tampak masif, tetapi struktur finansial perusahaan berada dalam kondisi yang sangat rapuh karena hasil keuangannya tidak cukup kuat untuk mendanai investasi masa depan atau membiayai ekspansi organik.

Selain itu, angka pendapatan yang terlihat sangat megah di atas kertas juga berpotensi menutupi tingkat ketergantungan yang berbahaya terhadap segmen pelanggan tertentu. Apabila sebagian besar porsi omzet perusahaan ternyata hanya disumbangkan oleh satu atau dua pembeli korporasi berskala besar saja, maka perusahaan sedang berdiri di atas fondasi yang sangat goyah. Kehilangan salah satu dari pelanggan utama tersebut akibat pergeseran preferensi pasar atau masuknya kompetitor baru dapat langsung melumpuhkan stabilitas finansial usaha secara seketika. Oleh karena itu, parameter kualitas pendapatan wajib dinilai secara komprehensif berdasarkan cara bagaimana uang tersebut dihasilkan, seberapa besar beban biaya ikutan yang harus ditanggung, serta seberapa tinggi tingkat kemungkinan pendapatan tersebut dapat terulang kembali secara konsisten pada periode-periode akuntansi berikutnya.

Sinyal Peringatan Dini Penurunan Kualitas Pendapatan dalam Organisasi

Para pemilik usaha yang cermat harus senantiasa waspada terhadap berbagai manifestasi gejala awal yang mengindikasikan bahwa kualitas pendapatan perusahaan mereka sedang mengalami degradasi secara perlahan. Sinyal peringatan dini pertama yang paling sering muncul adalah fenomena pertumbuhan omzet yang terus merangkak naik, namun diiringi dengan tren penurunan margin laba kotor maupun laba operasional secara konsisten. Kondisi ini memberikan isyarat kuat bahwa bisnis terlalu mengandalkan strategi diskon harga yang agresif, menanggung beban harga pokok produksi yang semakin mahal, atau terlampau banyak menjual lini produk yang memiliki kontribusi margin keuntungan sangat tipis.

Sinyal peringatan kedua tercermin pada situasi di mana volume penjualan meningkat secara signifikan, namun kondisi likuiditas arus kas perusahaan justru semakin mengetat dan mengalami tekanan hebat. Masalah klasik ini biasanya terjadi manakala perusahaan terlalu longgar memberikan fasilitas termin pembayaran tempo yang terlalu panjang kepada para pelanggannya. Dalam pembukuan akuntansi, transaksi penjualan tersebut sudah diakui dan dicatat sebagai pendapatan yang sah, namun uang tunai fisiknya sama sekali belum masuk ke dalam rekening perusahaan. Di sisi lain, kewajiban jatuh tempo untuk membayar upah karyawan, melunasi tagihan pemasok bahan baku, dan membayar sewa tempat tetap harus dipenuhi secara tunai dan tepat waktu tanpa ada toleransi penundaan.

Sinyal peringatan ketiga dapat diamati dari perilaku pembelian konsumen yang hanya mau bertransaksi apabila perusahaan sedang menyelenggarakan program promosi atau obral diskon besar. Pola pembelian yang sangat transaksional dan bergantung pada insentif harga ini menunjukkan bahwa manajemen belum berhasil membangun proposisi nilai merek yang cukup kuat dan berdaya tahan di benak konsumen, sehingga pelanggan tidak memiliki alasan rasional untuk kembali melakukan pembelian secara normal tanpa adanya potongan harga.

Sinyal peringatan keempat berkaitan dengan eskalasi biaya akuisisi pelanggan yang terus melambung tinggi dari waktu ke waktu. Apabila setiap tambahan rupiah omzet penjualan yang masuk menuntut perusahaan untuk menggelontorkan anggaran pemasaran yang semakin mahal dan boros, maka manajemen wajib segera mengevaluasi kembali apakah model pertumbuhan bisnis yang sedang dijalankan masih berada dalam koridor keekonomian yang sehat dan rasional.

Sinyal peringatan kelima adalah tingkat prediktabilitas pendapatan yang sangat rendah dan tidak menentu. Penjualan yang sangat bergantung pada perolehan proyek musiman yang bersifat insidental, pesanan borongan sesekali, atau kampanye promosi kilat akan membuat proses perencanaan kapasitas produksi, penjadwalan tenaga kerja, dan proyeksi arus kas masa depan menjadi jauh lebih rumit, rentan salah kalkulasi, serta berisiko tinggi memicu krisis keuangan mendadak.

Langkah-Langkah Operasional untuk Mengukur Kualitas Pendapatan Bisnis

Untuk memitigasi risiko kesenjangan kualitas pendapatan, para pemilik usaha tidak harus langsung mengimplementasikan sistem audit keuangan korporasi yang terlampau rumit dan mahal. Evaluasi kesehatan finansial dapat dimulai secara bertahap melalui pemantauan sejumlah parameter ukuran dasar yang sangat aplikatif. Langkah pertama yang harus dilakukan adalah rutin membandingkan laju pertumbuhan omzet kotor dengan dinamika perubahan margin laba kotor dan laba operasional secara berdampingan. Apabila grafik penjualan menunjukkan tren kenaikan sementara persentase margin keuntungan terus merosot turun, manajemen harus segera melakukan investigasi mendalam guna melacak apakah akar penyebab masalah tersebut bersumber dari lonjakan harga bahan baku, kebijakan diskon yang berlebihan, atau inefisiensi alur operasional internal.

Langkah kedua adalah melakukan evaluasi berkala terhadap siklus konversi arus kas dan kedisiplinan pembayaran piutang. Bagi badan usaha yang bergerak di sektor penjualan dengan sistem tempo atau kredit komersial, pencatatan rasio piutang tertunggak dan rata-rata durasi waktu penagihan piutang merupakan kemutlakan yang tidak boleh diabaikan. Pendapatan kertas yang gagal dikonversi menjadi likuiditas kas tunai yang nyata tetap menyimpan potensi bahaya laten bagi kelancaran operasional perusahaan sehari-hari.

Langkah ketiga adalah menghitung dan memetakan kontribusi laba bersih dari setiap lini produk atau kategori jasa yang ditawarkan kepada pasar. Kesadaran bahwa tidak semua produk diciptakan setara secara ekonomis adalah kunci penting dalam manajemen portofolio. Sebuah produk dengan angka penjualan unit yang sangat tinggi mungkin saja menyedot porsi jam kerja, biaya pengemasan, dan beban penanganan purna jual yang jauh lebih besar dibandingkan produk lainnya. Melalui analisis margin kontribusi per lini produk, manajemen dapat mengidentifikasi secara akurat produk mana saja yang benar-benar menjadi motor penggerak keuntungan dan produk mana yang hanya menjadi beban siluman bagi perusahaan.

Langkah keempat adalah mengamati secara saksama rasio tingkat pembelian berulang atau repeat purchase dari basis pelanggan yang ada. Konsumen yang secara sukarela datang kembali untuk melakukan transaksi lanjutan memberikan kontribusi stabilitas pendapatan yang jauh lebih tinggi dan biaya akuisisi yang jauh lebih murah dibandingkan pembeli baru yang hanya bertransaksi satu kali. Kendati demikian, transaksi pembelian berulang tersebut tetap harus dikontrol secara ketat agar tidak tergerus oleh struktur diskon atau biaya pelayanan khusus yang merugikan profitabilitas perusahaan.

Langkah kelima adalah mengukur derajat konsentrasi dan ketergantungan pendapatan terhadap entitas tertentu. Perusahaan perlu mencatat secara transparan berapa persentase total omzet yang disumbangkan oleh pelanggan terbesar, produk terlaris, atau saluran distribusi dominan. Konsentrasi pendapatan yang terlalu tinggi memang dapat ditoleransi apabila hubungan bisnis tersebut mendatangkan margin keuntungan yang sangat fantastis, namun risiko tersebut harus selalu diimbangi dengan strategi diversifikasi pasar yang matang guna mengantisipasi skenario terburuk apabila sumber pendapatan utama tersebut mengalami gangguan di masa depan.

Strategi Komprehensif Memperbaiki dan Memperkuat Kualitas Pendapatan

Perbaikan terhadap kesenjangan kualitas pendapatan menuntut adanya perubahan paradigma manajerial yang tegas di dalam tubuh organisasi perusahaan. Langkah strategis pertama yang wajib ditempuh adalah menghentikan budaya perusahaan yang mengukur tingkat keberhasilan bisnis semata-mata berdasarkan pencapaian angka omzet kotor. Dokumen laporan kinerja manajemen eksekutif harus direstrukturisasi sedemikian rupa sehingga mampu menampilkan informasi komprehensif yang memuat data pendapatan, struktur margin laba, biaya akuisisi pelanggan, posisi piutang usaha, dan kondisi arus kas secara simultan dalam satu tampilan terpadu.

Langkah strategis kedua adalah mereview ulang kebijakan penetapan harga jual dan mekanisme pemberian diskon promosi secara menyeluruh. Program potongan harga tidak harus dihapuskan secara total dari strategi pemasaran, namun setiap inisiatif promosi wajib dirancang dengan batasan anggaran biaya yang ketat serta memiliki tujuan terukur yang jelas. Apabila sebuah program diskon promosi terbukti hanya sekadar memindahkan jadwal pembelian konsumen dari periode normal tanpa memberikan tambahan nilai ekonomis jangka panjang bagi perusahaan, maka program tersebut harus segera dihentikan.

Langkah strategis ketiga adalah memprioritaskan alokasi sumber daya perusahaan untuk melayani segmen pelanggan dan memasarkan lini produk yang terbukti memberikan kontribusi keuntungan paling sehat. Organisasi perlu menyusun ulang portofolio penawaran agar selaras dengan kebutuhan hakiki target pasar utama, meningkatkan kualitas layanan purna jual, serta secara berani mengurangi atau mengeliminasi aktivitas operasional yang menyerap porsi sumber daya yang besar namun hanya menghasilkan margin keuntungan yang terlalu kecil.

Langkah keempat adalah menegakkan disiplin tata kelola manajemen piutang dan kebijakan kredit komersial secara konsisten. Perusahaan dapat menetapkan batasan plafon kredit yang ketat untuk transaksi bisnis antarperusahaan, mengirimkan notifikasi penagihan tagihan secara tepat waktu, serta melakukan evaluasi berkala terhadap rekam jejak kredit calon pembeli. Pengetatan pengelolaan siklus kas ini akan memastikan bahwa setiap rupiah pendapatan yang dibukukan benar-benar menjelma menjadi likuiditas kas operasional yang aman.

Langkah kelima adalah membangun diversifikasi sumber pendapatan yang seimbang dan berdaya tahan tinggi. Perusahaan perlu aktif merintis ekspansi ke segmen pasar yang baru, membuka saluran distribusi penjualan alternatif yang relevan, serta menciptakan variasi produk pelengkap yang inovatif guna mengurangi tingkat ketergantungan ekstrem terhadap satu sumber pemasukan tunggal yang rentan terhadap guncangan eksternal.

Kesimpulan

Fenomena revenue quality gap memberikan pengingat strategis yang sangat berharga bahwa pertumbuhan angka omzet penjualan kotor tidak pernah boleh dijadikan sebagai satu-satunya tolok ukur mutlak untuk menilai kesehatan dan kemajuan sebuah bisnis. Pendapatan perusahaan dapat meroket tajam di atas kertas, sementara di saat yang sama struktur margin keuntungan mengalami erosi, kondisi likuiditas arus kas tertekan hebat, dan tingkat ketergantungan terhadap pelanggan tertentu semakin membahayakan kelangsungan usaha.

Guna mengatasi dan mencegah jurang pemisah kualitas pendapatan ini, para pimpinan perusahaan dituntut untuk memiliki ketajaman analitis dalam mengevaluasi kinerja bisnis berdasarkan tingkat profitabilitas riil, ketepatan siklus penerimaan kas, kontribusi margin produk, rasio pembelian ulang pelanggan, serta tingkat diversifikasi sumber pendapatan. Dengan memahami secara mendalam kualitas yang tersembunyi di balik setiap rupiah omzet yang masuk ke dalam perusahaan, pemilik usaha dapat merumuskan keputusan strategis yang jauh lebih rasional, objektif, dan berkelanjutan. Pertumbuhan bisnis yang sejati tidak diukur dari seberapa besar angka omzet yang terpampang di permukaan laporan keuangan, melainkan dari seberapa tangguh dan sehat kemampuan perusahaan tersebut dalam menghasilkan laba bersih yang konsisten guna membiayai masa depan organisasi secara mandiri.