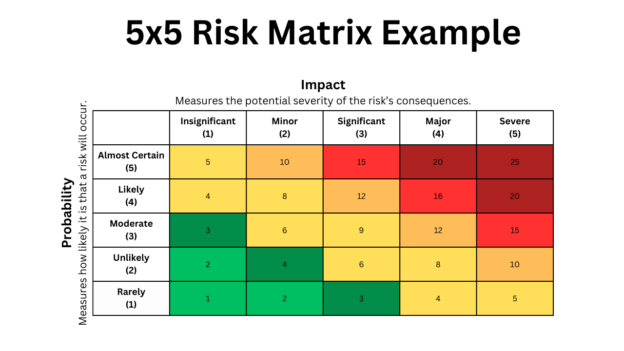
Metric Substitution Risk: Ketika Angka yang Mudah Diukur Menggantikan Tujuan Bisnis yang Sebenarnya

Kenali metric substitution risk, risiko ketika bisnis terlalu fokus pada indikator angka yang mudah diukur hingga melupakan hasil nyata, profitabilitas, dan kepuasan pelanggan.

Metric Substitution Risk: Ketika Angka yang Mudah Diukur Menggantikan Tujuan Bisnis yang Sebenarnya

Di tengah pesatnya era transformasi digital dan keterbukaan informasi, penggunaan data kuantitatif telah menjadi pondasi utama dalam formulasi serta evaluasi strategi bisnis modern. Para pemilik usaha, eksekutif perusahaan, dan manajer operasional secara rutin memantau berbagai panel instrumen analitik yang menampilkan angka jumlah penjualan harian, statistik lalu lintas situs web, tingkat pertumbuhan pengikut di media sosial, persentase konversi calon pembeli, hingga indikator efisiensi kerja karyawan. Sekilas, pendekatan berbasis data ini terkesan sangat ilmiah, objektif, dan profesional. Angka-angka tersebut memberikan ilusi kepastian dan memudahkan pimpinan untuk menilai kinerja organisasi. Namun, di balik kenyamanan visual analitik tersebut, tersembunyi ancaman sistemis yang sangat halus. Masalah besar mulai merebak ketika indikator angka yang sifatnya mudah diukur dan dihitung justru secara tidak sadar diangkat menjadi tujuan utama bisnis, padahal variabel kuantitatif tersebut sama sekali tidak mencerminkan keberhasilan atau kesehatan perusahaan yang sejati.

Situasi berbahaya inilah yang dalam lanskap manajemen strategis didefinisikan sebagai metric substitution risk, yaitu suatu risiko ketika indikator pengukuran sekunder yang semula dirancang sebagai instrumen pemantau bergeser fungsi dan menggantikan tujuan hakiki dari bisnis itu sendiri. Perusahaan pada akhirnya terjebak dalam kesibukan yang membabi buta untuk mendongkrak angka-angka tertentu pada lembar laporan bulanan tanpa pernah memvalidasi apakah kenaikan grafik tersebut benar-benar memberikan manfaat ekonomi nyata, memperkuat kualitas pengalaman pelanggan, atau memperkokoh keberlanjutan bisnis jangka panjang. Organisasi mengejar bayangan keberhasilan yang semu, di mana kinerja di atas kertas terlihat sangat cemerlang, namun fondasi finansial dan operasional perusahaan sebenarnya sedang mengalami pengikisan secara perlahan.

Akar Penyebab Bisnis Terjebak dalam Ilusi Angka-Angka Kuantitatif

Guna memahami mengapa sebuah organisasi dapat terjerumus ke dalam perangkap penggantian metrik ini, manajemen perlu meneliti pemicu struktural dan psikologis yang menyebabkan angka-angka permukaan begitu mendominasi proses pengambilan keputusan. Pemicu paling mendasar adalah kenyataan bahwa indikator kuantitatif yang sederhana jauh lebih mudah untuk ditangkap, dikumpulkan, dan disajikan dibandingkan dengan pencapaian hasil bisnis sejati yang sifatnya jauh lebih kompleks. Sebagai gambaran, jumlah total pengunjung situs web perusahaan dapat ditarik secara instan melalui sistem analitik dalam hitungan detik. Sebaliknya, untuk menilai tingkat kedalaman hubungan emosional, tingkat kepercayaan, dan kepuasan sejati pelanggan terhadap sebuah merek diperlukan metode penelitian kualitatif yang mendalam, pengamatan yang intensif, serta analisis yang berulang kali. Demikian pula halnya dengan perhitungan volume unit produk yang terjual yang begitu mudah dijumlahkan, sementara kalkulasi profitabilitas bersih per transaksi membutuhkan ketelitian dalam memperhitungkan beban biaya tidak langsung, alokasi overhead, dan biaya akuisisi yang rumit.

Akibat kemudahan aksesibilitasnya, angka-angka yang sederhana dan sifatnya di permukaan ini cenderung mendapatkan porsi pembahasan yang jauh lebih dominan dalam forum rapat evaluasi maupun dokumen laporan kinerja. Tim pemasaran, misalnya, kerap diukur dan diberikan target semata-mata berdasarkan kuantitas jumlah calon pelanggan atau prospek yang berhasil dihimpun. Sebagai konsekuensi logis dari skema penilaian tersebut, tim pemasaran akan mengarahkan seluruh sumber daya dan daya kreatif mereka untuk memproduksi prospek sebanyak mungkin tanpa memedulikan kualifikasi calon pembeli tersebut. Mereka memburu angka kuantitas meskipun sebagian besar data kontak yang terkumpul sebenarnya tidak sesuai dengan profil target pasar ideal atau sama sekali tidak memiliki daya beli yang memadai.

Secara administratif dan administratif semata, target kuantitatif tim pemasaran terlihat tercapai dengan sangat gemilang di dalam laporan bulanan. Namun, kondisi ini justru menciptakan kemacetan dan beban baru di lini eksekusi downstream. Tim penjualan harus menghabiskan alokasi waktu kerja yang sangat besar hanya untuk menyaring dan menghubungi calon pembeli yang kualitasnya sangat rendah dan tidak potensial. Pada akhirnya, perusahaan memang berhasil mengumpulkan volume data yang sangat masif di dalam database mereka, namun hal tersebut tidak secara otomatis bertransformasi menjadi peningkatan transaksi penjualan yang menghasilkan margin laba bersih bagi perusahaan.

Pola disfungsi yang sama dapat merebak ke seluruh divisi bisnis lainnya. Sebuah indikator yang pada awalnya diciptakan dengan niat baik sebagai instrumen bantu navigasi perlahan-lahan mengkristal menjadi sasaran akhir yang harus dicapai dengan cara apa pun. Ketika pergeseran fungsi metrik ini terjadi di seluruh lapisan organisasi, keputusan-keputusan strategis yang diambil oleh pimpinan perusahaan akan semakin melenceng jauh dari filosofi dan tujuan awal pendirian bisnis.

Manifestasi Metric Substitution Risk pada Sektor Usaha Mikro, Kecil, dan Menengah

Dampak destruktif dari fenomena penggantian metrik ini tidak hanya terjadi pada korporasi raksasa, tetapi juga kerap melumpuhkan potensi pertumbuhan pada Sektor Usaha Mikro, Kecil, dan Menengah atau UMKM. Sebagai ilustrasi nyata, bayangkan sebuah toko pakaian daring yang menetapkan target agresif untuk menaikkan volume pesanan sebesar tiga puluh persen dalam kurun waktu satu bulan. Demi merealisasikan target angka tersebut, pemilik usaha mengambil keputusan untuk memberikan diskon harga yang sangat masif serta mengucurkan anggaran iklan secara agresif di berbagai platform media sosial.

Pada akhir bulan, target volume transaksi memang berhasil dilampaui dengan sangat memuaskan jika hanya dilihat dari angka kuantitas penjualan. Akan tetapi, di balik lonjakan transaksi tersebut, biaya akuisisi iklan membengkak tanpa kendali, margin keuntungan tergerus hingga ke titik kritis, dan sebagian besar pembeli yang datang adalah tipe konsumen oportunis yang hanya bersedia melakukan transaksi apabila tersedia potongan harga super murah. Segera setelah periode promosi berakhir dan harga dikembalikan ke tingkat normal, grafik penjualan langsung anjlok secara drastis. Jika evaluasi manajemen hanya terfokus pada angka total transaksi, strategi tersebut akan dicatat sebagai sebuah keberhasilan besar. Namun, apabila pemilik usaha melakukan bedah kinerja secara komprehensif dengan meneliti laba bersih akhir, biaya akuisisi pelanggan, nilai transaksi rata-rata, serta rasio pemesanan ulang, maka akan terungkap bahwa strategi tersebut sebenarnya merusak kesehatan finansial toko tersebut.

Contoh kasus lain yang kerap dijumpai adalah pada perusahaan penyedia jasa yang menilai tingkat produktivitas tim layanan pelanggan berdasarkan durasi penanganan dan jumlah tiket aduan yang berhasil ditutup setiap harinya. Indikator kinerja utama yang terfokus tunggal pada kecepatan penyelesaian ini menciptakan dorongan negatif bagi para petugas layanan pelanggan. Demi mengejar target kuantitas tiket harian agar mendapatkan nilai kinerja yang baik, para karyawan terdorong untuk menutup laporan keluhan pelanggan sesegera mungkin tanpa benar-benar memastikan bahwa akar permasalahan yang dialami oleh konsumen telah terselesaikan secara tuntas. Angka penyelesaian laporan aduan di dalam sistem memang melonjak sangat drastis, tetapi di lapangan, tingkat keluhan berulang dari pelanggan yang frustrasi justru meningkat tajam dan reputasi kepuasan merek memburuk secara signifikan. Kedua ilustrasi kasus ini menegaskan fakta bahwasanya pencapaian indikator angka kuantitatif sama sekali tidak menjamin ketercapaian tujuan bisnis yang substantif.

Konsekuensi Sistemis terhadap Kualitas Pengambilan Keputusan Strategis

Tingginya tingkat risiko penggantian metrik dapat menimbulkan berbagai dampak buruk yang melumpuhkan daya saing perusahaan secara mendasar. Konsekuensi pertama adalah terjadinya salah alokasi modal dan anggaran operasional secara masif. Perusahaan berisiko tinggi mengalirkan dana investasi yang sangat besar pada aktivitas-aktivitas yang tampak sangat produktif di permukaan, namun sebenarnya memberikan kontribusi yang amat minim terhadap profitabilitas nyata. Kampanye promosi digital yang berhasil meraih jutaan tayangan visual belum tentu mampu menghasilkan basis pelanggan setia yang memberikan nilai keekonomian tinggi bagi perusahaan dalam jangka panjang.

Konsekuensi kedua adalah terciptanya disinsentif perilaku dan moral hazard di tingkat karyawan. Ketika sistem kompensasi, bonus, dan kenaikan jabatan hanya digantungkan secara kaku pada satu atau dua indikator angka kuantitatif, para staf akan terdorong untuk memanipulasi proses kerja atau mengejar angka tersebut secara membuta. Mereka tidak lagi memedulikan kualitas mutu pekerjaan, norma etika bisnis, maupun kepentingan jangka panjang perusahaan demi memastikan angka di dalam lembar penilaian kinerja individu mereka memenuhi kriteria target harian.

Konsekuensi ketiga adalah ketidakmampuan manajemen puncak dalam membaca realitas kesehatan bisnis yang sebenarnya. Pertumbuhan volume omzet kotor yang terlihat melonjak tinggi dapat memberikan rasa aman yang menyesatkan bagi jajaran direksi. Padahal, jika mayoritas pertumbuhan omzet tersebut ditopang oleh transaksi yang memiliki margin margin sangat tipis sementara biaya operasional tetap melambung tinggi, perusahaan sebenarnya sedang berada di ambang krisis likuiditas yang membahayakan keberlanjutan bisnis.

Konsekuensi keempat yang tidak kalah berbahaya adalah matinya kultur inovasi jangka panjang. Berbagai aktivitas strategis yang membutuhkan kurun waktu panjang untuk menghasilkan dampak nyata, seperti program pembentukan nilai kepercayaan merek, peningkatan kapasitas dan kapabilitas keterampilan tim, perbaikan infrastruktur teknologi, atau riset pengembangan mutu produk, cenderung diabaikan oleh jajaran manajemen. Hal ini terjadi karena dampak positif dari investasi strategis tersebut tidak dapat langsung terwujud dan terpotret di dalam tabel indikator kinerja bulanan.

Strategi Mencegah Penguasaan Metrik terhadap Tujuan Utama Bisnis

Guna memproteksi organisasi dari dampak merusak penggantian metrik ini, perusahaan perlu mengimplementasikan langkah-langkah penataan ulang terhadap sistem pengukuran kinerja mereka secara mendasar. Langkah pertama yang teramat krusial adalah mempertegas perbedaan antara tujuan utama organisasi dengan indikator instrumen pendukung. Apabila tujuan mendasar perusahaan adalah menciptakan pertumbuhan profitabilitas yang sehat, maka jumlah volume transaksi penjualan tidak boleh diperlakukan sebagai satu-satunya tolok ukur tunggal keberhasilan. Manajemen puncak diwajibkan untuk memantau indikator komplementer lainnya seperti margin laba bersih, struktur biaya operasional, kualitas arus kas harian, serta tingkat ketahanan pendapatan dari basis pelanggan yang ada.

Langkah strategis kedua adalah menerapkan formula pengukuran berimbang yang mengombinasikan berbagai metrik penyeimbang. Setiap sasaran utama harus ditautkan dengan metrik kontrol yang berfungsi untuk menilai mutu dari pencapaian tersebut. Sebagai contoh, tim pemasaran tidak boleh hanya dinilai dari jumlah angka prospek yang terkumpul, melainkan wajib dievaluasi secara simultan bersama dengan persentase konversi prospek menjadi pembeli riil serta efisiensi biaya akuisisi per pelanggan. Pada divisi layanan pelanggan, indikator kecepatan waktu penyelesaian laporan aduan harus selalu disandingkan dengan skor kepuasan pelanggan serta persentase penyelesaian masalah pada kontak pertama.

Langkah ketiga adalah secara aktif mengamati dan mengevaluasi distorsi perilaku yang lahir dari penetapan suatu target. Para pimpinan bisnis harus secara kritis mempertanyakan apakah metrik yang diterapkan saat ini berhasil mendorong pengambilan keputusan yang sejalan dengan cita-cita jangka panjang perusahaan. Apabila terindikasi bahwa para karyawan mengejar pencapaian angka dengan cara-cara yang merugikan kepuasan konsumen, merusak kerja sama antardivisi, atau memicu pembengkakan biaya secara tidak wajar, maka sistem indikator pengukuran tersebut harus segera direvisi dan disempurnakan.

Langkah keempat adalah melakukan peninjauan dan pengujian berkala terhadap relevansi setiap metrik yang digunakan. Mengingat dinamika pasar, preferensi perilaku konsumen, dan model bisnis terus mengalami perubahan seiring berjalannya waktu, metrik yang sangat relevan pada tahun lalu belum tentu masih valid untuk mencerminkan kinerja bisnis pada saat ini. Perusahaan harus memiliki kelincahan untuk menghapus metrik yang sudah usang dan menggantinya dengan indikator baru yang secara presisi terhubung dengan tujuan strategis masa kini.

Langkah kelima adalah mengintegrasikan data kuantitatif dengan wawasan kualitatif secara seimbang. Angka-angka statistik harus senantiasa diverifikasi melalui kegiatan wawancara mendalam dengan pelanggan, analisis motif pembatalan transaksi, masukan jujur dari staf lini depan, serta penelusuran pola keluhan konsumen. Informasi kualitatif ini memiliki peran vital untuk menjelaskan konteks dan narasi utama di balik pergerakan angka analitik, sehingga manajemen mampu memahami akar penyebab permasalahan kinerja dan bukan sekadar mengamati hasil akhirnya.

Merancang Sistem Pengukuran Kinerja Organisasi yang Sehat dan Efektif

Sebuah sistem pengukuran kinerja yang sehat tidak diukur dari banyaknya jumlah indikator yang berhasil dikumpulkan oleh perusahaan. Mengumpulkan puluhan metrik secara serentak justru akan mengaburkan fokus perhatian tim kerja, memicu kebingungan prioritas, dan memperlambat mekanisme pengambilan keputusan di seluruh jenjang. Keunggulan dari sebuah sistem pengukuran justru terletak pada kesederhanaan, relevansi, kejelasan, serta kemampuannya untuk ditindaklanjuti secara nyata dalam eksekusi harian.

Para pemilik bisnis dan pimpinan eksekutif dapat merancang sistem pengukuran yang efektif dengan senantiasa menguji setiap indikator melalui tiga pertanyaan mendasar, yaitu hasil substantif apa yang sebenarnya ingin diwujudkan oleh perusahaan, indikator kuantitatif apa yang paling rasional untuk memantau kemajuan tersebut, serta risiko distorsi perilaku apa yang mungkin merebak apabila tim kerja hanya berfokus untuk mengejar indikator tersebut secara terisolasi.

Sebagai gambaran aplikasi, jika sasaran strategis perusahaan adalah meningkatkan jumlah pelanggan yang loyal, maka tingkat pemesanan ulang merupakan metrik utama yang tepat untuk dipantau. Namun, untuk mencegah tim melakukan pemicuan pemesanan ulang melalui strategi diskon yang merusak profitabilitas, perusahaan wajib menyandingkan metrik retensi tersebut dengan analisis margin per pelanggan, indeks frekuensi keluhan, serta pemetaan alasan utama mengapa konsumen berhenti berlangganan. Melalui pendekatan pengukuran yang komprehensif ini, peningkatan angka retensi pelanggan dapat dipastikan berjalan linier dengan peningkatan nilai profitabilitas perusahaan yang sejati.

Selain itu, manajemen memiliki kewajiban moral untuk mengomunikasikan konteks dan filosofi di balik penggunaan setiap metrik kepada seluruh jajaran karyawan. Ketika para staf memahami secara jernih alasan strategis di balik pemantauan sebuah angka, mereka akan menggunakan metrik tersebut sebagai kompas navigasi untuk mengambil keputusan yang bijaksana dalam pekerjaan harian, bukan sekadar memperlakukannya sebagai beban administratif demi memenuhi lembar laporan bulanan.

Kesimpulan

Metric substitution risk merupakan fenomena berbahaya di mana indikator pengukuran yang semula ditujukan sebagai alat bantu penunjuk arah bergeser menjadi tujuan utama bisnis itu sendiri. Konsekuensi dari penyimpangan fungsi metrik ini tercermin nyata pada pemborosan alokasi anggaran, penurunan standar mutu layanan, lahirnya keputusan-keputusan bisnis yang keliru, hingga pencapaian angka pertumbuhan permukaan yang tidak sebanding dengan tingkat keuntungan finansial yang sejati.

Guna membebaskan perusahaan dari belenggu ilusi angka ini, manajemen harus memiliki kearifan strategis untuk menyelaraskan setiap metrik dengan tujuan mendasar perusahaan, menerapkan indikator pengukuran berimbang yang saling mengontrol, serta senantiasa menilai kualitas hasil pencapaian di samping kuantitas angka. Data dan angka kuantitatif memang tetap memegang peranan yang sangat penting dalam tata kelola bisnis modern, namun keberadaan angka-angka tersebut seharusnya berfungsi untuk membantu pimpinan memahami realitas objektif di lapangan, bukan justru menggantikan realitas bisnis itu sendiri. Melalui penataan sistem pengukuran yang sehat dan bijaksana, pemilik bisnis dapat mengarahkan organisasinya untuk mengambil keputusan yang lebih rasional, berdaya tahan, serta mampu menghasilkan pertumbuhan usaha yang benar-benar bernilai substansial.
Decision Reversibility: Strategi Bisnis Mengambil Keputusan Besar tanpa Mengunci Masa Depan Perusahaan

Pelajari konsep decision reversibility dalam strategi bisnis untuk membedakan keputusan yang mudah diubah dan keputusan berisiko tinggi agar perusahaan lebih adaptif.

Decision Reversibility: Strategi Bisnis Mengambil Keputusan Besar tanpa Mengunci Masa Depan Perusahaan

Dalam menjalankan dan mengemudikan bahtera bisnis, tidak semua keputusan manajerial memiliki bobot konsekuensi yang sama. Menguji efektivitas desain kemasan baru selama dua minggu di pasar terbatas tentu memiliki kalkulasi risiko yang amat berbeda jika dibandingkan dengan keputusan membangun pabrik baru, menandatangani perjanjian kontrak eksklusif jangka panjang, atau merambah segmen pasar luar negeri yang membutuhkan alokasi investasi raksasa. Namun, dalam realitas operasional harian, banyak badan usaha yang justru memperlakukan pelbagai tingkatan keputusan tersebut dengan proses evaluasi, birokrasi, dan analisis yang hampir seragam.

Akibat dari penyamaan perlakuan ini, keputusan-keputusan operasional yang relatif sederhana kerap kali menjadi tertunda berhari-hari karena terjebak dalam pertimbangan manajerial yang terlampau rumit. Sebaliknya, keputusan strategis bernilai tinggi yang di kemudian hari sangat sulit untuk dibatalkan justru terkadang diambil secara terburu-buru tanpa melalui fase pengujian hipotesis yang memadai di lapangan.

Salah satu kerangka berpikir strategis yang sanggup mengurai permasalahan ini adalah konsep Decision Reversibility, yaitu kemampuan sebuah organisasi untuk mengubah, menghentikan, atau membatalkan suatu keputusan bisnis dengan konsekuensi biaya maupun dampak operasional yang masih sanggup ditanggung secara rasional. Konsep ini membantu jajaran pimpinan untuk menyesuaikan tingkat kehati-hatian, kedalaman analisis, serta alokasi sumber daya evaluasi berdasarkan besarnya spektrum risiko yang melekat pada keputusan tersebut.

Mengenal Konsep Decision Reversibility dalam Strategi Bisnis

Decision Reversibility mengajak jajaran manajemen puncak untuk melayangkan satu pertanyaan mendasar yang amat krusial sebelum mengetukkan palu keputusan: seberapa mudah pilihan strategis ini dibatalkan atau dikembalikan ke posisi semula apabila hasil eksekusinya kelak tidak berjalan selaras dengan harapan awal?

Suatu keputusan yang dikategorikan mudah dibatalkan (reversible decision) pada umumnya dicirikan oleh besaran biaya percobaan yang relatif rendah, cakupan dampak kerugian yang terbatas pada area tertentu, serta tidak menciptakan ketergantungan struktural jangka panjang. Sebaliknya, keputusan yang sangat sulit untuk dibalikkan (irreversible decision) biasanya melibatkan pengeluaran dana investasi yang sangat masif, kewajiban hukum kontraktual yang mengikat, perombakan mendalam pada arsitektur organisasi, hingga pertaruhan atas reputasi merek perusahaan di mata publik.

Sebagai gambaran konkret, sebuah platform toko daring ingin menguji efektivitas program potongan harga khusus untuk kategori produk tertentu. Program promosi tersebut dirancang untuk berjalan dalam kurun waktu yang sangat terbatas, lalu dapat dihentikan seketika apabila data menunjukkan tidak adanya kenaikan marjin keuntungan yang signifikan. Keputusan ini tergolong sangat mudah untuk dibalikkan.

Kondisi tersebut amat bertolak belakang jika dibandingkan dengan keputusan perusahaan untuk menjual aset manufaktur utama demi mendanai ekspansi bisnis ke sektor baru. Apabila proyek ekspansi tersebut berujung pada kegagalan, perusahaan tidak akan pernah bisa dengan mudah mengembalikan aset produksi utamanya ke kondisi semula. Perbedaan mendasar ini membuktikan bahwa kualitas dari sebuah keputusan strategis tidak hanya diukur dari besarnya potensi keuntungan yang dijanjikan, melainkan juga ditentukan oleh tingkat fleksibilitas perusahaan dalam menghadapi skenario terburuk yang tak terduga.

Urgensi Kemampuan Membatalkan Keputusan bagi Ketahanan Organisasi

Mengintegrasikan kriteria reversibilitas ke dalam tata kelola pengambilan keputusan memberikan sejumlah keunggulan strategis yang sangat menentukan daya tahan bisnis di tengah ketidakpastian pasar.

Alasan krusial pertama adalah untuk mereduksi biaya kesalahan operasional. Dalam lanskap persaingan yang amat dinamis, tidak seluruh asumsi dan proyeksi bisnis akan terealisasi sesuai dengan kalkulasi di atas kertas. Perubahan perilaku konsumen, kemunculan kompetitor baru dengan teknologi disruptif, hingga fluktuasi kondisi makroekonomi sanggup membuat analisis awal menjadi tidak relevan lagi. Ketika sebuah keputusan dirancang agar mudah dibatalkan, perusahaan memiliki ruang gerak untuk menghentikan pendarahan finansial secara dini sebelum kerugian membengkak lebih jauh. Sebaliknya, keputusan yang sulit dibalik kerap memaksa perusahaan untuk terus menyuntikkan dana pada strategi yang usang semata-mata karena dorongan bias biaya tertanam (sunk cost fallacy).

Alasan krusial kedua adalah untuk mengakselerasi budaya eksperimentasi dan inovasi. Perusahaan sering kali mengalami stagnasi karena jajaran eksekutifnya terlampau takut menghadapi kegagalan. Padahal, sebagian besar ide-ide bisnis baru sebenarnya dapat diuji secara aman melalui eksperimen berskala kecil sebelum diterapkan secara masif. Dengan merancang keputusan yang dapat dibalik, perusahaan dapat mempelajari dinamika respons pasar secara nyata tanpa harus mempertaruhkan seluruh modal usahanya. Sebagai ilustrasi, sebuah jaringan restoran dapat menguji resep menu baru di satu gerai percontohan terlebih dahulu. Jika tingkat permintaan pasar terbukti tinggi dan margin keuntungan tetap terjaga sehat, menu baru tersebut barulah digulirkan ke seluruh jaringan gerai lainnya.

Alasan krusial ketiga adalah untuk menjaga fleksibilitas strategis perusahaan. Dinamika pasar kerap berubah jauh lebih cepat ketimbang siklus penyusunan Rencana Kerja dan Anggaran Perusahaan tahunan. Strategi yang tampak sangat menjanjikan sewaktu dirumuskan pada awal tahun belum tentu tetap memiliki relevansi pada beberapa bulan berikutnya. Keputusan yang sengaja mempertahankan ketersediaan opsi alternatif memberikan keleluasaan bagi perusahaan untuk melakukan manuver arah bisnis secara tangkas tatkala berhadapan dengan tren teknologi anyar, regulasi pemerintah terbaru, atau pergeseran preferensi pelanggan.

Alasan krusial keempat adalah untuk menekan ketergantungan pada asumsi teoretis semata. Setiap formulasi proyeksi bisnis secara alami mengandung ketidakpastian. Estimasi volume penjualan, kalkulasi struktur biaya, dan perkiraan tingkat konversi pelanggan yang disusun di atas lembar kerja sering kali meleset dari kondisi nyata. Melalui pendekatan keputusan bertahap, manajemen tidak perlu memperlakukan asumsi awal sebagai kebenaran mutlak. Perusahaan dapat menghimpun fakta empiris terlebih dahulu melalui fase awal, lalu secara bertahap meningkatkan komitmen investasi seiring dengan makin kuatnya bukti keberhasilan yang terkumpul.

Metodologi Membedakan Keputusan yang Mudah dan Sulit Dibalik

Guna menentukan kadar kehati-hatian serta kedalaman analisis yang dibutuhkan, jajaran manajemen perlu mengklasifikasikan setiap usulan keputusan ke dalam kategorisasi batas risikonya masing-masing.

Keputusan yang tergolong mudah dibalik pada dasarnya memerlukan alokasi anggaran awal yang sangat terbatas, periode masa uji coba yang terukur, serta tidak meninggalkan dampak konsekuensi jangka panjang. Contoh nyata dari kategori ini mencakup kegiatan pengujian materi kampanye pemasaran digital, uji coba alur pelayanan pelanggan yang baru di satu kanal, atau penyesuaian jadwal promosi mingguan.

Di sisi lain, keputusan yang masuk dalam kategori sulit dibalik selalu ditandai oleh komitmen alokasi dana berskala raksasa, keterikatan kewajiban hukum bertahun-tahun, perombakan mendasar pada struktur operasional inti, atau timbulnya potensi dampak negatif yang tidak dapat dipulihkan pada nama baik perusahaan. Contoh dari kategori ini meliputi aksi akuisisi terhadap perusahaan lain, penutupan fasilitas pabrik utama, atau penandatanganan perjanjian kemitraan eksklusif untuk jangka waktu yang lama.

Kendati demikian, proses pengelompokan ini tidak boleh dilakukan secara kaku dan mekanis. Suatu perubahan harga jual produk, misalnya, secara teknis sangat mudah untuk diubah kembali ke posisi semula dalam hitungan jam. Namun, apabila penyesuaian harga tersebut telah merusak persepsi merek atau membuat pelanggan terbiasa dengan tingkat harga promosi yang terlampau rendah, dampak persepsi pasar tersebut akan sangat sulit untuk dipulihkan kembali. Oleh sebab itu, aspek psikologis pelanggan dan posisi merek di dalam industri wajib dihitung sebagai variabel yang memengaruhi tingkat reversibilitas suatu keputusan.

Langkah Strategis Menerapkan Decision Reversibility

Guna mengintegrasikan prinsip dasar ini ke dalam tata kelola manajemen sehari-hari, perusahaan dapat mengeksekusi lima langkah strategis perbaikan secara bertahap dan terukur.

Langkah strategis pertama adalah memulai setiap inisiatif baru melalui komitmen yang terukur. Tatkala melihat sebuah peluang bisnis yang menggiurkan, manajemen tidak perlu langsung mengeksekusi strategi tersebut dalam skala penuh. Perusahaan dapat merancang proyek percontohan (pilot project), meluncurkan produk dalam edisi terbatas, atau membuat kontrak kerja sama tahap awal. Pendekatan bertahap ini berfungsi untuk menguji kelayakan operasional serta kekuatan daya serap pasar sebelum dana investasi dalam jumlah yang lebih besar disetujui. Skala proyek uji coba ini harus dirancang sedemikian rupa: cukup besar untuk menghasilkan data analitik yang valid, namun cukup kecil agar potensi kegagalan di fase ini tidak sampai mengganggu stabilitas keuangan perusahaan.

Langkah strategis kedua adalah menetapkan batas toleransi risiko sejak awal. Setiap eksperimen bisnis wajib dibekali dengan garis pembatas yang tegas. Manajemen harus merumuskan besaran batas anggaran maksimal yang boleh dibakar, durasi tenggat waktu pengujian, target pencapaian minimal, serta kondisi spesifik yang mewajibkan proyek tersebut untuk segera dihentikan (kill criteria). Sebagai contoh, sebuah kampanye pemasaran di saluran baru dievaluasi secara ketat setelah berjalan selama empat minggu berdasarkan indikator biaya akuisisi pelanggan, rasio konversi, dan kontribusi margin. Tanpa adanya penetapan batas risiko ini, sebuah eksperimen yang seharusnya terbatas berisiko terus menyedot anggaran perusahaan meskipun performanya terbukti buruk.

Langkah strategis ketiga adalah menjadwalkan titik-titik evaluasi secara berkala. Sebuah keputusan strategis tidak boleh terus dijalankan secara buta hanya karena telah mengantongi persetujuan dari jajaran direksi pada masa lalu. Setiap keputusan krusial wajib memiliki kalender peninjauan ulang yang terikat pada indikator pencapaian konkret. Titik evaluasi ini menjadi momen krusial bagi manajemen untuk menentukan satu dari empat pilihan aksi: melanjutkan strategi, melakukan perbaikan taktis, memperbesar skala investasi, atau menghentikan proyek secara total. Bagi keputusan yang tergolong sulit dibalik, fase evaluasi ini harus dijalankan secara ekstra mendalam sebelum komitmen finansial utama benar-benar dicairkan.

Langkah strategis keempat adalah meminimalkan timbulnya biaya keluar yang tidak perlu. Dalam merancang kontrak kerja sama, memilih mitra vendor, atau melakukan investasi pada infrastruktur teknologi, perusahaan wajib meneliti besarnya biaya dan kerumitan teknis yang harus ditanggung apabila kerja sama tersebut harus diakhiri di tengah jalan. Perusahaan dapat memasukkan klausul opsi peninjauan berkala, skema pembayaran bertahap berbasis pencapaian, masa uji coba layanan, serta jaminan kemudahan migrasi data. Fleksibilitas kontraktual ini menjadi aset yang sangat berharga ketika industri berada dalam situasi dengan tingkat ketidakpastian yang tinggi.

Langkah strategis kelima adalah memisahkan keputusan objektif dari ego pribadi para pengambil keputusan. Salah satu penghambat terbesar dalam membatalkan strategi yang gagal adalah adanya kecenderungan dari pimpinan untuk mempertahankan keputusan demi menjaga gengsi dan reputasi pimpinan yang menandatanganinya. Padahal, keberanian untuk menghentikan strategi yang terbukti tidak efektif merupakan bentuk pengelolaan risiko yang sangat bertanggung jawab. Perusahaan perlu membangun budaya organisasi yang menghargai kualitas proses analisis dan kecepatan adaptasi, bukan budaya yang menuntut bahwa setiap keputusan awal harus selalu terbukti benar.

Kesalahan Umum yang Wajib Diindari

Penerapan prinsip Decision Reversibility tidak boleh disalahartikan sebagai justifikasi untuk menunda-nunda eksekusi seluruh keputusan strategis berskala besar. Terlalu banyak melakukan pengujian skala kecil dan analisis yang berlarut-larut (analysis paralysis) justru dapat membuat perusahaan kehilangan momentum emas di pasar ketika kompetitor melangkah dengan jauh lebih cepat.

Terdapat jenis-jenis keputusan bisnis tertentu yang memang membutuhkan komitmen penuh, keberanian modal, serta kecepatan eksekusi sejak hari pertama, terutama tatkala jendela peluang pasar memiliki batas waktu yang sangat sempit atau ketika skala ekonomis menjadi syarat mutlak untuk menang dalam persaingan.

Oleh karena itu, kerangka berpikir ini harus diterapkan secara berimbang dengan memperhitungkan biaya dari menunda waktu (cost of waiting), potensi besarnya keuntungan yang terlewatkan, tingkat risiko kegagalan, serta kapasitas daya tahan kas perusahaan dalam menyerap kerugian. Tujuannya bukanlah untuk membuat setiap keputusan di dalam perusahaan dapat dibatalkan, melainkan untuk memastikan bahwa tingkat komitmen finansial dan organisasi yang dicurahkan selalu sepadan dengan tingkat bukti empiris dan kalkulasi risiko yang ada.

Kesimpulan

Decision Reversibility memberikan panduan bagi jajaran manajemen untuk membedakan secara jernih mana keputusan yang dapat diuji secara bertahap dan mana keputusan strategis yang membutuhkan analisis mendalam sebelum dieksekusi. Dengan memahami tingkat kemudahan suatu pilihan untuk dibatalkan, perusahaan dapat menekan biaya kesalahan operasional, mempercepat laju eksperimentasi, serta menjaga fleksibilitas organisasi dalam merespons dinamika perubahan pasar.

Implementasinya di dalam perusahaan dapat dimulai secara konkret melalui eksekusi proyek percontohan, penetapan batas toleransi risiko yang transparan, penyusunan kalender evaluasi berkala, serta peninjauan atas biaya keluar dari setiap ikatan kontrak dan investasi.

Pada akhirnya, strategi bisnis yang matang tidak diukur dari kemampuan perusahaan dalam menghindari seluruh bentuk risiko. Strategi yang unggul justru terletak pada kapasitas organisasi dalam mengambil risiko secara terukur, memetik pelajaran dari hasil aktual di lapangan, serta memastikan perusahaan tetap memiliki deretan opsi strategis untuk terus bertahan dan berkembang ketika situasi pasar berubah.

Revenue Concentration Risk: Strategi Mengurangi Ketergantungan Bisnis pada Satu Sumber Pendapatan

Pelajari revenue concentration risk, risiko ketergantungan bisnis pada satu sumber pendapatan, serta strategi diversifikasi untuk menjaga stabilitas dan pertumbuhan usaha.

Revenue Concentration Risk: Strategi Mengurangi Ketergantungan Bisnis pada Satu Sumber Pendapatan

Banyak badan usaha terlihat berkembang sangat pesat dan mencatatkan performa keuangan yang prima karena berhasil menguasai satu produk unggulan, mengamankan satu kontrak pelanggan berskala besar, atau menguasai satu saluran penjualan utama yang mendominasi porsi perolehan kas harian. Pencapaian ini kerap dijadikan pameran keberhasilan dan bukti validasi atas efektivitas model bisnis yang dijalankan. Namun, di balik barisan angka penjualan yang sangat menjanjikan tersebut, tersimpan risiko fatal yang dapat mengancam keberlangsungan eksistensi perusahaan tatkala sumber pendapatan utama tersebut mendadak mengalami guncangan.

Ancaman laten ini dikenal di dalam dunia manajemen strategis sebagai Revenue Concentration Risk, yaitu kondisi kerentanan finansial ketika struktur pendapatan bisnis terlampau bertumpu pada satu atau sekelompok kecil sumber tertentu. Ketergantungan yang tidak seimbang ini menempatkan perusahaan pada posisi yang sangat rapuh terhadap dinamika perubahan perilaku konsumen, pergeseran kebijakan mitra strategis, munculnya persaingan kompetitor, hingga fluktuasi makroekonomi yang tak terduga.

Mengelola risiko konsentrasi pendapatan bukan berarti perusahaan harus secara ekstrem mengabaikan atau meninggalkan sumber penghasilan utama yang selama ini terbukti memberikan margin melimpah. Fokus utamanya adalah merancang dan membangun arsitektur pendapatan yang jauh lebih tangguh dan terdiversifikasi, sehingga organisasi tetap memiliki daya tahan operasional serta likuiditas yang cukup tatkala sumber pendapatan utama tidak lagi sanggup memberikan kontribusi sebesar masa lalu.

Memahami Manifestasi Risiko Konsentrasi Pendapatan dalam Bisnis

Risiko konsentrasi pendapatan dapat mewujud dalam pelbagai bentuk di dalam ekosistem operasional perusahaan. Sebuah korporasi manufaktur mungkin mengandalkan sebagian besar omzet tahunannya dari satu entitas pelanggan korporasi besar. Di sektor lain, sebuah perusahaan Fast Moving Consumer Goods bisa jadi sangat tergantung pada satu varian produk terlaris, sementara para pelaku usaha berbasis digital kerap kali menggantungkan hampir seluruh transaksi penjualannya dari satu platform pasar daring.

Pada fase awal pengembangan bisnis, pemusatan konsentrasi semacam ini memang menawarkan tingkat efisiensi yang sangat tinggi. Perusahaan dapat secara fokus mencurahkan seluruh alokasi sumber daya finansial, kapabilitas tim, dan kapasitas produksi pada satu segmen paling menguntungkan tanpa harus memikul beban biaya riset serta ekspansi yang mahal.

Persoalan serius baru meletus sewaktu ketergantungan ini tidak diimbangi oleh penyediaan skema mitigasi atau sumber pendapatan alternatif yang memadai. Apabila pelanggan utama tersebut mendadak memutus ikatan kontrak komersial, permintaan atas produk unggulan anjlok drastis akibat perubahan tren pasar, atau platform e-commerce mengubah aturan komisi penjualan secara sepihak, perolehan omzet perusahaan dipastikan akan merosot tajam dalam waktu yang sangat singkat.

Oleh sebab itu, pencapaian omzet kotor dalam jumlah raksasa saja tidak pernah cukup untuk mendiagnosis tingkat kesehatan finansial bisnis. Para pemilik usaha dan manajer puncak dituntut untuk menelaah secara kritis dari mana aliran kas tersebut mengalir serta mengukur seberapa besar daya hancur yang akan menimpa perusahaan apabila salah satu keran pendapatan tersebut mendadak terhenti.

Pemicu Utama Tingginya Ketergantungan Pendapatan

Terdapat beberapa faktor operasional dan keputusan manajerial yang umumnya menjadi pemicu utama mengapa sebuah perusahaan terjebak dalam lingkaran ketergantungan pendapatan tunggal.

Pemicu pertama adalah fokus manajerial yang terlampau berlebihan pada pelanggan terbesar. Pelanggan korporasi berskala raksasa memang sangat menggiurkan karena menyajikan volume transaksi yang masif dan kepastian permintaan secara berkala. Kendati demikian, ketergantungan yang akut pada satu klien besar dapat melumpuhkan posisi tawar komersial perusahaan. Klien tersebut dapat dengan mudah menuntut pemotongan harga jual yang ekstrem, memaksakan perpanjangan tenggat pembayaran kredit, atau meminta tambahan spesifikasi layanan tanpa memberikan kenaikan kompensasi yang setimpal. Ketika klien tersebut memutuskan untuk mengurangi volume pesanan, perusahaan tidak hanya terpukul oleh hilangnya omzet, melainkan juga harus menanggung beban kapasitas produksi yang menganggur serta ancaman defisit kas.

Pemicu kedua adalah sikap terlalu mengandalkan satu produk unggulan (hero product). Produk yang berhasil menguasai pasar secara alami akan menyedot porsi perhatian terbesar dari pimpinan perusahaan. Akibatnya, porsi terbesar dari anggaran pemasaran, alokasi investasi riset, dan fokus pengembangan produk baru dialihkan secara permanen untuk mengawal performa barang terlaris tersebut. Strategi ini sangat menguntungkan selama selera konsumen tidak berubah. Namun, begitu tren pasar bergeser, timbul inovasi teknologi baru, atau muncul kompetitor yang menyajikan produk substitusi yang lebih murah dan berkualitas, permintaan atas produk unggulan tersebut dapat runtuh seketika tanpa ada penyangga dari produk pendamping.

Pemicu ketiga adalah ketergantungan mutlak pada satu saluran distribusi. Banyak pelaku usaha memanfaatkan platform marketplace, jejaring media sosial, atau mitra distributor tunggal demi menjangkau basis konsumen secara instan tanpa perlu repot membangun infrastruktur penjualan mandiri. Namun, ketergantungan penuh pada saluran pihak ketiga ini menempatkan perusahaan dalam posisi yang sangat pasif. Perubahan algoritma pencarian, kenaikan tarif komisi layanan, penghentian akun secara sepihak, hingga transformasi Kebijakan platform dapat secara mendadak memutus jalur komunikasi dan transaksi antara perusahaan dengan konsumennya.

Pemicu keempat adalah ketiadaan perencanaan strategi diversifikasi sejak dini. Sebagian besar pengusaha baru tergerak untuk memikirkan penciptaan keran pendapatan alternatif sewaktu bisnis utama mereka sudah menunjukkan tanda-tanda kemunduran yang parah. Implikasinya, eksekusi pengembangan produk baru atau pembukaan jalur distribusi alternatif dilakukan dalam situasi panik dan terdesak, di mana cadangan kas operasional dan durasi waktu yang dimiliki perusahaan justru sedang berada di titik terendah.

Metodologi Mengukur Risiko Konsentrasi Pendapatan

Langkah awal yang wajib ditempuh untuk memetakan tingkat kerentanan bisnis adalah dengan menghitung secara cermat porsi kontribusi dari setiap sumber pendapatan terhadap akumulasi total omzet perusahaan.

Sebagai ilustrasi sederhana, bayangkan sebuah unit usaha mencatatkan perolehan pendapatan bulanan sebesar Rp200 juta. Hasil audit keuangan menunjukkan bahwa nilai sebesar Rp130 juta dihasilkan dari transaksi dengan satu klien utama, sementara Rp70 juta sisanya didapatkan dari gabungan puluhan pelanggan kecil lainnya. Dari data tersebut, dapat dikalkulasikan bahwa satu pelanggan terbesar tersebut menguasai 65 persen dari total portofolio pendapatan perusahaan. Jika hubungan kerja sama dengan klien tersebut retak, perusahaan akan langsung kehilangan lebih dari separuh sumber daya finansialnya dalam sekejap.

Perhitungan rasio konsentrasi ini dapat dieksekusi secara praktis dengan membagi total nilai pendapatan dari satu sumber spesifik dengan total keseluruhan pendapatan perusahaan, lalu mengalikan hasilnya dengan angka seratus persen. Formulasinya dapat diterapkan secara fleksibel untuk menguji konsentrasi berdasarkan kategori produk, segmentasi geografis wilayah, jenis saluran distribusi, maupun kelompok profil pelanggan.

Dalam analisis manajemen keuangan, tidak ada satu pun angka ambang batas persentase mutlak yang berlaku seragam untuk semua jenis industri. Penilaian tingkat risiko harus mempertimbangkan variabel lain secara holistik, seperti durasi dan kepastian hukum kontrak kerja sama, besaran margin profitabilitas, proporsi struktur biaya tetap, tingkat kemudahan dalam menjaring pelanggan pengganti, serta durasi waktu yang dibutuhkan untuk membangun sumber pendapatan baru dari nol.

Langkah Strategis Menurunkan Risiko Konsentrasi Pendapatan

Guna melepaskan bisnis dari ancaman kelumpuhan akibat ketergantungan pendapatan, perusahaan dapat menerapkan empat langkah perbaikan strategis secara bertahap dan terukur.

Langkah strategis pertama adalah membangun portofolio pelanggan yang lebih seimbang. Perusahaan dianjurkan untuk mulai memperluas jangkauan akuisisi konsumen dengan membidik segmen pasar baru yang memiliki karakteristik kebutuhan serupa, namun berasal dari latar belakang industri atau wilayah yang berbeda. Bagi bisnis B2B, pendekatan ini dapat dieksekusi dengan cara membagi porsi target penjualan ke beberapa sektor industri yang tidak saling terikat. Bagi usaha skala kecil dan menengah, ekspansi dapat diwujudkan melalui penjangkauan area geografis baru. Tujuan utamanya bukanlah sekadar memperbanyak jumlah transaksi, melainkan meminimalisasi dampak teknis apabila salah satu pelanggan memutuskan untuk menghentikan pembelian.

Langkah strategis kedua adalah mengembangkan lini produk atau layanan pelengkap. Diversifikasi portofolio produk tidak selalu harus diartikan sebagai tindakan nekat mendirikan lini bisnis yang sama sekali asing. Perusahaan dapat menciptakan variasi produk baru atau layanan purna jual yang memiliki keterkaitan langsung dengan kebutuhan basis pelanggan yang sudah ada. Sebagai contoh, perusahaan yang menjual mesin industri dapat meluncurkan paket kontrak pemeliharaan berkala, penyediaan suku cadang resmi, atau jasa pelatihan bagi operator mesin. Strategi ini terbukti sangat efektif untuk mengamankan aliran pendapatan berulang (recurring revenue) dengan memanfaatkan modal reputasi dan jejaring yang telah terbangun.

Langkah strategis ketiga adalah memperluas saluran penjualan secara bertahap dan terukur. Perusahaan yang selama ini menggantungkan nasibnya pada satu platform marketplace wajib mulai mengalokasikan sumber daya untuk membangun saluran penjualan mandiri, seperti situs web resmi e-commerce, toko fisik, atau jalinan kemitraan dengan jaringan distributor lokal. Setiap penambahan saluran penjualan baru harus dievaluasi berdasarkan variabel biaya akuisisi pelanggan, tingkat margin bersih, serta kompleksitas operasionalnya. Memiliki banyak saluran penjualan tidak serta-merta menjadikan bisnis lebih sehat apabila beban operasional pengelolaannya justru menguras habis keuntungan yang didapatkan.

Langkah strategis keempat adalah merumuskan simulasi skenario krisis akibat hilangnya sumber utama. Jajaran manajemen puncak diwajibkan untuk menjalankan uji tekanan (stress test) secara berkala dengan mengajukan pertanyaan kritis: apa langkah konkret organisasi jika pelanggan terbesar mendadak hengkang, permintaan produk unggulan merosot hingga 30 persen, atau biaya komisi platform penjualan melonjak dua kali lipat? Hasil dari simulasi ini berfungsi sebagai peta panduan darurat untuk memperkirakan kebutuhan batas aman kas (cash buffer), mengidentifikasi pos pengeluaran yang dapat dipangkas seketika, serta menentukan proyeksi keran pendapatan alternatif yang harus segera diakselerasi eksekusinya.

Kesimpulan

Revenue Concentration Risk memberikan pelajaran berharga bahwa besarnya perolehan angka omzet tidak pernah dapat dijadikan jaminan mutlak atas ketahanan sebuah bisnis. Manakala porsi terbesar dari aliran kas perusahaan terkunci pada satu pelanggan, satu varian produk, atau satu saluran distribusi saja, pergeseran kecil pada sumber tersebut sanggup memicu krisis operasional dan likuiditas yang membahayakan keberlangsungan usaha.

Guna membentengi perusahaan dari risiko sistemik ini, para pelaku usaha dituntut untuk mengaudit peta kontribusi pendapatan secara berkala, menyeimbangkan portofolio pelanggan, menciptakan inovasi produk pelengkap, serta meluaskan saluran distribusi secara terhitung. Diversifikasi yang sukses bukanlah perburuan semua peluang secara serakah, melainkan upaya terstruktur dalam membangun sumber-sumber pendapatan tambahan yang selaras dengan kapabilitas inti perusahaan.

Pada akhirnya, sebuah perusahaan yang benar-benar sehat dan tangguh bukanlah organisasi yang hanya sanggup membukukan rekor omzet tinggi sewaktu kondisi pasar sedang menguntungkan. Keunggulan hakiki dari sebuah bisnis justru diukur dari seberapa banyak pilihan strategis dan bantalan finansial yang dimilikinya untuk tetap berdiri kokoh, beroperasi secara mandiri, dan terus tumbuh di kala salah satu sumber penghasilannya mengalami kemunduran.

Customer Experience Fragmentation: Ketika Pengalaman Pelanggan Tidak Konsisten di Setiap Saluran Bisnis

Pelajari customer experience fragmentation, penyebab pengalaman pelanggan tidak konsisten di berbagai saluran, serta strategi bisnis untuk membangun layanan yang terpadu.

Customer Experience Fragmentation: Ketika Pengalaman Pelanggan Tidak Konsisten di Setiap Saluran Bisnis

Perusahaan modern dewasa ini semakin dimudahkan dalam upaya menjangkau target pasar melalui ragam pilihan saluran komunikasi dan transaksi yang sangat luas, mulai dari gerai toko fisik, situs web resmi, pasar daring (marketplace), platform media sosial, hingga layanan aplikasi pesan instan. Kelimpahan pilihan saluran ini tentu membuka peluang pertumbuhan bisnis yang amat masif. Kendati demikian, di balik gemerlap peluang ekspansi tersebut, tersimpan sebuah tantangan strategis yang kerap luput dari perhatian para pengambil keputusan, yaitu fenomena di mana pengalaman yang dirasakan oleh pelanggan menjadi tidak konsisten di setiap saluran bisnis yang disediakan.

Pelanggan dapat dengan mudah menemui situasi membingungkan, seperti mendapati informasi harga produk yang berbeda antara yang tercantum di etalase marketplace dengan yang tertera di situs web resmi perusahaan. Tidak jarang pula para konsumen dipaksa untuk mengulang kronologi keluhan yang sama dari awal ketika mereka harus beralih penanganan dari sistem chatbot otomatis kepada petugas layanan pelanggan manusia. Situasi diskrepansi semacam ini dikenal dalam dunia manajemen modern sebagai customer experience fragmentation, yaitu kondisi saat pengalaman pelanggan terpecah-pecah dan terasa tidak utuh karena setiap lini saluran bisnis berjalan secara terisolasi tanpa adanya integrasi yang memadai.

Permasalahan fragmentasi ini sejatinya jauh melampaui batas persoalan pelayanan pelanggan konvensional. Apabila dibiarkan berlarut-larut tanpa penanganan sistemis, fragmentasi pengalaman terbukti ampuh mengikis tingkat kepercayaan konsumen, mendongkrak pembengkakan biaya operasional akibat inefisiensi, serta melemahkan keunggulan kompetitif perusahaan secara keseluruhan di tengah ketatnya persaingan industri.

Hakikat dan Manifestasi Customer Experience Fragmentation

Customer experience fragmentation mewujud ketika seorang pelanggan berinteraksi dengan sebuah badan usaha melalui pelbagai saluran yang berbeda, namun setiap titik sentuh (touchpoints) tersebut justru menghadirkan kesan seolah-olah ia sedang berhubungan dengan entitas bisnis yang sama sekali tidak saling mengenal.

Sebagai sebuah contoh nyata, bayangkan sebuah perusahaan ritel menawarkan lini produk unggulannya melalui situs web korporat dan toko daring di marketplace. Pada halaman situs web resmi, narasi spesifikasi produk mencantumkan garansi pabrik selama dua tahun penuh. Akan tetapi, ketika pelanggan memeriksa halaman produk yang sama di marketplace, deskripsi penawaran justru hanya mencantumkan masa garansi satu tahun. Sewaktu sang pelanggan menghubungi kanal dukungan pelanggan untuk meminta klarifikasi resmi, petugas sales justru memberikan jawaban yang berbeda lagi.

Akibat ketidaksinkronan informasi internal tersebut, pelanggan terpaksa harus membuang waktu dan energi yang berharga demi mencari kebenaran atas informasi dasar yang seharusnya sudah dikelola secara terpusat oleh perusahaan. Fenomena distorsi informasi ini dapat menjangkiti korporasi berskala besar maupun pelaku usaha kecil. Pemicu utamanya pun tidak selalu berakar dari penggunaan infrastruktur teknologi yang buruk; melainkan kerap kali bersumber dari ego sektoral di mana setiap divisi perusahaan memiliki Standar Operasional Prosedur, target kinerja, dan sistem kerja internalnya sendiri tanpa ada payung standar pengalaman pelanggan yang mengikat secara menyeluruh.

Akar Penyebab Fragmentasi Pengalaman Pelanggan

Terpecahnya pengalaman pelanggan di dalam ekosistem bisnis hampir selalu bermuara pada kegagalan struktural dalam menyelaraskan arsitektur data, proses operasional, dan orientasi strategis lintas departemen.

Penyebab pemicu pertama adalah terisolasinya data pelanggan ke dalam banyak sistem yang terpisah. Salah satu sumber kekacauan operasional terbesar adalah penyimpanan basis data pelanggan yang tercecer. Tim pemasaran digital kerap menggunakan peranti lunak khusus untuk menjalankan kampanye iklan, tim penjualan lapangan memelihara buku kontak mandiri, sementara departemen layanan pelanggan mencatat rekam jejak keluhan melalui aplikasi tiket yang berbeda. Akibat tidak adanya sinkronisasi, perusahaan kehilangan visibilitas utuh mengenai peta perjalanan pelanggan. Petugas customer service yang menerima panggilan telepon sama sekali tidak mengetahui bahwa penelepon tersebut baru saja merampungkan transaksi pembelian bernilai tinggi atau pernah menyampaikan komplain serupa sehari sebelumnya. Integrasi data ini tidak serta-merta menuntut adopsi perangkat lunak berbiaya selangit; perusahaan dapat memulainya dengan menyatukan variabel informasi esensial dan menetapkan satu hierarki sumber data acuan yang wajib dipatuhi seluruh divisi.

Penyebab pemicu kedua adalah penerapan standar kinerja yang berbeda-beda pada setiap saluran. Perusahaan sering kali menjebak diri sendiri dengan menetapkan target operasional yang terkotak-kotak berdasarkan saluran penjualan. Tim marketplace digenjot untuk mengejar rekor kecepatan membalas pesan masuk, tim penjualan fokus mengejar kuota transaksi, sementara staf layanan pelanggan diukur dari kecepatan menutup tiket pengaduan. Target parsial ini terlihat sangat produktif di atas kertas, namun memicu konflik kualitas di lapangan. Sebagai contoh, petugas dapat menjawab pesan pelanggan dengan kilat demi mematuhi target waktu, tetapi mengabaikan pemberian solusi substansial yang tuntas. Secara statistik metrik internal, waktu tanggap terlihat sempurna; namun di mata pelanggan, mereka tetap merasa diabaikan karena masalahnya tidak terselesaikan. Oleh sebab itu, indikator penilaian kerja wajib diperluas mencakup aspek kualitas penyelesaian masalah, akurasi informasi, dan kemudahan proses bagi konsumen.

Penyebab pemicu ketiga adalah ketiadaan integrasi proses antardepartemen yang beririsan. Perjalanan belanja seorang konsumen lazimnya melibatkan banyak mata rantai departemen secara berurutan, mulai dari pemasaran, transaksi, manajemen inventaris gudang, divisi pengiriman logistik, hingga layanan purnajual. Apabila perpindahan estafet informasi antar-departemen ini tidak dibekali prosedur baku, pelanggan akan dipaksa bertindak sebagai “jembatan penghubung” yang harus mengulang penjelasan kepada setiap bagian. Sebagai ilustrasi, konsumen telah sukses mengonfirmasikan perubahan alamat pengiriman kepada staf layanan pelanggan, namun pihak bagian gudang tetap mencetak label pengiriman menggunakan alamat lama karena tidak menerima salinan pembaruan data. Kesalahan koordinasi semacam ini memicu biaya pengiriman retur yang mahal dan meruntuhkan kredibilitas merek.

Penyebab pemicu keempat adalah kecenderungan perusahaan yang terlampau terobsesi pada fase akuisisi pelanggan baru. Banyak badan usaha menghabiskan porsi anggaran dan energi terbesar demi memikat pembeli pertama, namun menelantarkan kualitas pengalaman pasca-transaksi. Padahal, kualitas pengalaman setelah pembelian memegang peran penentu apakah konsumen tersebut akan bertransformasi menjadi pelanggan setia, bersedia merekomendasikan produk kepada orang lain, atau justru kabur ke tangan kompetitor. Strategi pertumbuhan yang sehat menuntut penyatuan fase pemasaran, transaksi, pemenuhan pesanan, hingga purnajual sebagai satu rangkaian siklus yang berkesinambungan.

Dampak Negatif Fragmentasi terhadap Kinerja Bisnis

Manifestasi dari customer experience fragmentation membawa serangkaian konsekuensi destruktif yang merembes ke seluruh sendi operasional dan finansial perusahaan.

Dampak destruktif pertama adalah merosotnya tingkat kepercayaan konsumen secara drastis. Ketika pelanggan disuguhi informasi harga, spesripsi produk, atau kebijakan retur yang saling bertentangan antar-saluran, mereka secara alami akan mempertanyakan tingkat keandalan produk sekaligus meragukan profesionalisme tata kelola bisnis tersebut.

Dampak destruktif kedua adalah lonjakan beban biaya operasional yang tidak produktif. Masalah inkonsistensi yang sama harus ditangani secara berulang kali oleh tim internal perusahaan. Staf operasional menghabiskan jam kerja berharga hanya untuk melacak riwayat transaksi yang simpang siur, mengonfirmasi ulang informasi dasar kepada klien, atau membereskan kekacauan akibat salah koordinasi antar-divisi.

Dampak destruktif ketiga adalah anjloknya potensi tingkat pembelian ulang (repeat orders). Pelanggan masa kini memiliki ekspektasi kemudahan yang tinggi; ketika mereka mendapati proses berinteraksi dengan sebuah perusahaan terasa melelahkan dan penuh friksi, mereka memiliki alasan kuat untuk mengalihkan dompet mereka ke penyedia produk lain yang menawarkan pengalaman transaksi lebih mulus, terutama tatkala produk yang diperjualbelikan relatif homogen di pasaran.

Dampak destruktif keempat adalah distorsi keakuratan data evaluasi manajemen. Tatkala setiap saluran bisnis melaporkan parameter keberhasilan versi mereka sendiri tanpa kerangka ukur yang seragam, jajaran direksi akan salah mendiagnosis akar permasalahan kualitas layanan, yang pada akhirnya salah arah dalam memprioritaskan alokasi anggaran perbaikan bisnis.

Strategi Sistematis Mengatasi Fragmentasi Pengalaman Pelanggan

Guna meruntuhkan tembok silo antarsaluran dan menghadirkan pengalaman yang mulus bagi konsumen, manajemen perusahaan dapat mengeksekusi empat langkah strategis perbaikan berikut:

Langkah strategis pertama adalah memetakan peta perjalanan pelanggan secara komprehensif. Manajemen wajib menelusuri setiap titik sentuh (touchpoints) sejak pertama kali konsumen mengenal merek, meneliti produk, melakukan transaksi pembayaran, menerima pengiriman barang, hingga mengajukan klaim garansi. Catat secara cermat di titik mana saja pelanggan dipaksa mengulang informasi, menunggu konfirmasi terlalu lama, atau menerima jawaban yang kontradiktif. Pemetaan ini menuntun perusahaan mengalokasikan sumber daya berdasarkan bobot dampak masalah yang dirasakan nyata oleh konsumen.

Langkah strategis kedua adalah membangun satu sumber kebenaran data tunggal (single source of truth). Perusahaan wajib menetapkan repositori informasi resmi yang memuat rincian harga mutakhir, status stok inventaris, kebijakan diskon, syarat garansi, dan SOP penanganan masalah. Repositori terpusat ini harus menjadi rujukan wajib bagi seluruh saluran. Bisnis skala kecil dapat memulainya lewat basis data terpadu berbasis komputasi awan, sementara korporasi besar dapat mengintegrasikan sistem CRM dengan manajemen inventaris. Yang utama diingat, peranti teknologi harus tunduk pada kebutuhan operasional, bukan sebaliknya.

Langkah strategis ketiga adalah merumuskan standar layanan lintas saluran yang selaras. Manajemen perlu menyusun pedoman interaksi yang menjamin pelanggan menerima kualitas layanan dengan esensi konsisten, terlepas dari saluran apa yang mereka gunakan. Konsistensi ini tidak bermakna bahwa semua saluran harus menyajikan gaya komunikasi yang kaku dan identik; kanal media sosial mungkin menuntut kecepatan respons ringkas, sementara saluran surat elektronik memfasilitasi penjelasan mendalam. Inti keselarasan terletak pada kepastian informasi, komitmen layanan, dan hasil akhir yang seragam.

Langkah strategis keempat adalah mengukur indikator pengalaman pelanggan secara holistik. Evaluasi performa bisnis tidak boleh lagi dibatasi hanya pada pencapaian metrik departemen parsial. Perusahaan wajib mengukur tingkat penyelesaian masalah pada kontak pertama (first contact resolution), memantau volume keluhan berulang, menghitung durasi total penyelesaian kasus, serta mengevaluasi indeks kepuasan konsumen secara menyeluruh. Penggabungan analisis data ini memungkinkan manajemen membaca akar masalah secara akurat.

Kesimpulan

Customer Experience Fragmentation merupakan tantangan strategis krusial yang muncul ketika sebuah perusahaan memperluas jangkauan operasional melalui banyak saluran tanpa memastikan adanya integrasi arsitektur data dan standar layanan yang konsisten. Data yang terpecah-pecah, standar target yang saling berbenturan, koordinasi internal yang lemah, serta orientasi sempit pada fase akuisisi berisiko merusak esensi hubungan jangka panjang dengan konsumen.

Penyelesaian atas masalah ini tidak selamanya menuntut suntikan dana investasi teknologi yang rumit dan mahal. Perusahaan dapat memulainya dengan mendisiplinkan pemetaan perjalanan pelanggan, menyatukan sumber data informasi utama, memberlakukan standar layanan lintas saluran, serta mengevaluasi hasil kinerja secara menyeluruh.

Pada akhirnya, keunggulan kompetitif jangka panjang di era modern tidak lagi semata-mata ditentukan oleh kualitas intrinsik produk yang dijual, melainkan diukur dari seberapa mudah, transparan, dan meyakinkannya konsumen dapat berinteraksi dengan perusahaan di setiap fase perjalanan mereka.

Knowledge Silos: Ketika Informasi Penting Terjebak di Dalam Departemen Perusahaan

Kenali knowledge silos dalam bisnis, penyebab informasi terhambat antarbagian, dampaknya terhadap produktivitas, serta strategi membangun kolaborasi dan berbagi pengetahuan.

Knowledge Silos: Ketika Informasi Penting Terjebak di Dalam Departemen Perusahaan

Memahami Knowledge Silos dalam Organisasi Modern

Dalam menjalankan aktivitas bisnis di era modern, sebuah perusahaan dapat memiliki jajaran karyawan yang berpendidikan tinggi, teknologi yang canggih, serta himpunan data dalam jumlah besar, tetapi tetap saja mengalami kesulitan yang amat besar dalam mengambil keputusan strategis secara efektif. Salah satu pemicu utama dari kemacetan ini adalah fakta bahwa informasi penting, pengalaman praktis, dan data krusial hanya tersimpan serta diketahui oleh kelompok tertentu, tanpa pernah mengalir secara lancar ke bagian atau departemen lain yang sebenarnya sangat membutuhkannya.

Fenomena disintegrasi informasi ini dikenal secara luas sebagai knowledge silos, yaitu sebuah kondisi struktural dan budaya di mana pengetahuan, keahlian khusus, rekam jejak pengalaman, dan data operasional terkumpul secara terisolasi di dalam departemen, divisi, atau individu tertentu tanpa dibagikan secara memadai kepada bagian lain di dalam organisasi. Asumsi bahwa setiap bagian telah bekerja secara optimal sering kali gugur ketika sekat-sekat informasi ini mulai menciptakan miskomunikasi massal.

Sebagai contoh konkret di lapangan, tim layanan pelanggan (customer service) mungkin setiap harinya menerima ratusan keluhan dan mengetahui secara pasti bahwa mayoritas konsumen mengalami kesulitan akut saat menggunakan fitur tertentu pada produk terbaru perusahaan. Namun, karena tidak adanya alur komunikasi yang terstruktur, data lapangan yang sangat berharga tersebut tidak pernah sampai ke meja tim pengembangan produk (product development). Akibatnya, tim pengembang terus memproduksi pembaruan fitur yang tidak relevan, sementara keluhan konsumen terus berulang meskipun perusahaan sebenarnya telah memiliki seluruh petunjuk dan data yang diperlukan untuk menyelesaikan masalah tersebut sejak hari pertama.

Knowledge silos sama sekali bukan sekadar persoalan kendala komunikasi antar-rekan kerja yang bersifat sepele. Kondisi terisolasi ini memberikan dampak destruktif yang dapat menggerogoti efisiensi biaya operasional, melumpuhkan kecepatan inovasi, merusak kualitas pelayanan publik, serta mengikis kemampuan perusahaan dalam memanfaatkan akumulasi pengalaman internalnya. Dalam lanskap bisnis yang kian kompleks dan kompetitif, pengetahuan merupakan aset strategis yang tak ternilai harganya. Perusahaan yang mampu menghubungkan dan mengalirkan pengetahuan antarbagian secara dinamis akan memiliki peluang yang jauh lebih besar untuk menyelesaikan masalah secara presisi, memangkas birokrasi, dan menghindari pemborosan akibat pekerjaan yang dilakukan berulang kali.

Penyebab Utama Terbentuknya Knowledge Silos di Perusahaan

Terbentuknya sekat-sekat pengetahuan di dalam tubuh organisasi jarang terjadi secara tidak sengaja, melainkan sering kali merupakan produk sampingan dari cara perusahaan merancang struktur kerja, menetapkan target, serta membangun budaya internal.

Faktor pemicu pertama adalah penetapan target kinerja departemen yang terlalu terpisah dan saling terisolasi (siloed KPIs). Dalam tatanan organisasi tradisional, setiap departemen umumnya dibebani oleh indikator kinerja utama masing-masing yang sangat spesifik. Tim pemasaran berfokus penuh pada pencapaian jumlah prospek dan jangkauan kampanye, tim penjualan mengejar angka konversi transaksi bulanan, sedangkan tim operasional berjuang menjaga efisiensi proses dan penekanan biaya. Pembagian tugas ini memang sangat diperlukan agar garis tanggung jawab menjadi jelas. Akan tetapi, tatkala tolok ukur keberhasilan seorang karyawan hanya dinilai murni berdasarkan capaian departemennya sendiri, mereka akan secara alami memprioritaskan hasil bagiannya dan memandang aktivitas membagikan informasi kepada tim lain sebagai beban pekerjaan tambahan yang menyita waktu, bukannya sebagai bagian integral dari keberhasilan bisnis bersama.

Faktor pemicu kedua adalah ketergantungan berlebihan pada pengetahuan individual (individual dependency). Di banyak perusahaan, cara penanganan masalah-masalah teknis yang rumit sering kali hanya dikuasai oleh satu atau dua orang karyawan senior yang berpengalaman. Mereka menyimpan sendiri pemahaman mendalam mengenai riwayat spesifik pelanggan utama, karakter unik para pemasok, atau langkah-langkah penanganan gangguan sistem yang tidak pernah dicatat dalam dokumen panduan resmi perusahaan. Selama individu kunci tersebut hadir dan bekerja, seluruh aktivitas bisnis dapat berjalan dengan sangat lancar. Namun, tatkala karyawan bersangkutan mendadak sakit, mengambil cuti panjang, atau memutuskan untuk mengundurkan diri, seluruh akumulasi pengetahuan berharga tersebut berisiko ikut lenyap seketika. Kondisi ini membuat perusahaan sangat rapuh, sulit menjaga konsistensi mutu layanan, serta mengalami hambatan besar saat harus melatih karyawan baru.

Faktor pemicu ketiga adalah penggunaan sistem informasi dan teknologi yang tidak saling terhubung (fragmented technology stack). Perusahaan modern sangat sering mengoperasikan bermacam aplikasi dan platform digital yang berbeda untuk mengurus fungsi penjualan, pencatatan keuangan, manajemen inventaris gudang, kampanye pemasaran, dan layanan konsumen. Apabila platform-platform digital tersebut berdiri sendiri tanpa adanya integrasi data otomatis, maka informasi harus dipindahkan secara manual atau diminta berulang kali melalui surat elektronik dan pesan singkat. Selain memperlambat alur kerja secara signifikan, proses manual ini sangat rawan menimbulkan perbedaan versi data. Tim penjualan mungkin bertindak berdasarkan data profil pelanggan yang sudah kadaluwarsa, sementara tim layanan konsumen mengacu pada catatan interaksi terbaru yang tidak pernah tersinkronisasi ke sistem utama.

Faktor pemicu keempat berakar dari budaya organisasi yang kurang mendukung transparansi dan keterbukaan. Knowledge silos akan tumbuh makin subur tatkala para karyawan memiliki anggapan bahwa penguasaan atas informasi khusus merupakan sumber kekuatan, proteksi karier, dan posisi tawar pribadi di hadapan manajemen. Mereka merasa enggan untuk membagikan keahlian atau dokumen kerja kepada rekan sejawat karena dibayangi ketakutan akan kehilangan posisi penting atau tidak mendapatkan pengakuan yang layak atas kontribusinya. Pada skenario lain, karyawan mungkin sebenarnya memiliki iktikad baik untuk membagikan informasi, namun mereka terhalang oleh ketiadaan waktu, tidak adanya saluran resmi, atau tidak tersedianya prosedur yang memudahkan mereka untuk berbagi. Oleh karena itu, masalah ini tidak akan pernah selesai hanya dengan imbauan umum agar seluruh karyawan berkomunikasi lebih sering, melainkan membutuhkan ekosistem kerja yang membuat pertukaran pengetahuan menjadi hal yang mudah, aman, dan dihargai.

Dampak Destruktif Knowledge Silos terhadap Kinerja Bisnis

Keberadaan sekat-sekat pengetahuan di dalam perusahaan menimbulkan rangkaian dampak negatif yang tersebar luas di seluruh lini operasional dan keuangan.

Dampak negatif pertama yang paling nyata adalah munculnya pemborosan akibat pekerjaan berulang (redundant work). Tanpa adanya repositori pengetahuan yang terintegrasi, satu departemen dapat menghabiskan waktu bertumpuk-tumpuk, tenaga, dan anggaran besar untuk mengumpulkan data, melakukan riset pasar, atau memecahkan suatu kendala teknis yang sebenarnya telah pernah diselesaikan oleh departemen lain di masa lalu. Sumber daya perusahaan yang berharga akhirnya terbuang sia-sia hanya karena hasil kerja dan pembelajaran dari proyek sebelumnya tidak dapat ditemukan, diakses, atau digunakan kembali.

Dampak negatif kedua adalah lahirnya proses pengambilan keputusan yang cacat dan tidak menyeluruh di tingkat manajemen. Ketika jajaran eksekutif membuat kebijakan strategis hanya berdasarkan masukan data dari satu atau dua departemen saja, keputusan yang dihasilkan cenderung bias dan tidak mencerminkan realitas lapangan. Manajemen mungkin menyetujui peluncuran produk baru berdasarkan proyeksi optimistis tim penjualan, tanpa menyadari adanya kelemahan kapasitas produksi di tim operasional atau tingginya angka pengembalian barang yang terekam di tim layanan pelanggan.

Dampak negatif ketiga mengancam langsung tingkat kepuasan dan loyalitas pelanggan. Dalam lingkungan kerja yang terisolasi, seorang pelanggan yang sedang mengajukan komplain sering kali dipaksa untuk menceritakan dan menjelaskan ulang masalah yang dihadapinya kepada beberapa petugas yang berbeda, hanya karena catatan interaksi sebelumnya tidak tersimpan dalam sistem terpadu. Pengalaman pelayanan yang buruk dan berbelit-belit ini dengan cepat akan mengikis rasa percaya konsumen dan mendorong mereka untuk berpindah ke penyedia jasa pesaing.

Dampak negatif keempat adalah melambatnya laju inovasi perusahaan. Inovasi bisnis yang revolusioner pada hakikatnya hampir selalu lahir dari persilangan gagasan, ide, dan perspektif yang berbeda. Tatkala wawasan mendalam mengenai perilaku pasar dari tim pemasaran, kemampuan teknis dari tim rekayasa, dan catatan masalah nyata dari tim layanan pelanggan tidak pernah bertemu dalam satu ruang diskusi, perusahaan akan kehilangan momentum berharga untuk menciptakan produk dan solusi baru yang benar-benar relevan dengan kebutuhan pasar.

Strategi Sistematis Mengatasi Knowledge Silos

Guna membongkar sekat-sekat knowledge silos dan membangun aliran informasi yang lancar di seluruh lapisan organisasi, manajemen perusahaan harus menerapkan langkah-langkah pembenahan yang terstruktur dan berkelanjutan melalui strategi berikut:

1. Membangun Repositori Pengetahuan Terpusat yang Mudah Diakes

Perusahaan wajib menyediakan satu wadah sistem manajemen pengetahuan terpusat (Centralized Knowledge Management System) yang berfungsi menampung seluruh dokumen prosedur standar operasional, panduan teknis, catatan pembelajaran proyek, hingga pustaka solusi atas masalah yang sering muncul. Wadah ini tidak harus selalu berupa perangkat lunak yang rumit dan mahal; bisnis skala menengah maupun UMKM dapat memulainya menggunakan sistem dokumen digital bersama (shared drive) yang dibekali oleh struktur folder yang rapi, konvensi penamaan berkas yang konsisten, pendelegasian hak akses yang jelas, serta jadwal peninjauan berkala. Kunci keutamaan dari repositori ini terletak pada jaminan bahwa informasi di dalamnya mudah dicari, akurat, dapat dipercaya, serta memiliki penanggung jawab khusus (content owner) yang bertugas memperbarui data secara rutin.

2. Memfasilitasi Forum Pertukaran Informasi Lintas Departemen

Manajemen perlu menciptakan ruang dan agenda rutin bagi para perwakilan lintas divisi untuk berkumpul dan bertukar informasi. Forum interaktif ini harus dirancang dengan tujuan dan agenda yang sangat spesifik agar tidak berubah menjadi agenda rapat formal yang menjenuhkan. Sebagai contoh, perusahaan dapat menggelar sesi diskusi bulanan antara tim penjualan, tim layanan pelanggan, dan tim pembuat produk untuk mengulas alasan utama di balik pembatalan pesanan konsumen. Melalui pertukaran wawasan ini, tim produk mendapatkan data presisi untuk melakukan perbaikan, sementara tim penjualan mendapatkan pembekalan mengenai cara mengelola ekspektasi pembeli secara lebih jujur.

3. Mengodifikasi Pengetahuan Implisit Menjadi Dokumentasi Praktis

Seluruh pengetahuan implisit (tacit knowledge) yang selama ini hanya mengendap di dalam pikiran para karyawan senior harus segera ditransformasikan menjadi pengetahuan eksplisit yang terdokumentasi secara praktis. Langkah ini mencakup pembuatan dokumen petunjuk penanganan masalah (troubleshooting guide), penyusunan lembar ringkasan evaluasi proyek, serta perekaman video tutorial singkat untuk alur kerja yang kompleks. Di samping dokumentasi tertulis, perusahaan wajib menjalankan program pelatihan silang (cross-training) secara berkala, di mana karyawan dari satu divisi dibekali pemahaman dasar mengenai fungsi dan alur kerja di divisi lain. Langkah ini sangat efektif untuk memangkas ketergantungan fatal pada sosok individu tertentu sekaligus memperkuat kesinambungan operasional bisnis.

4. Menyelaraskan Indikator Kinerja Utama dengan Semangat Kolaborasi

Guna mengikis ego sektoral antar-departemen, perusahaan harus berani memasukkan komponen penilaian kolaborasi ke dalam indikator kinerja utama (KPI) karyawan dan jajaran manajerial. Penilaian tidak lagi murni didasarkan pada capaian angka departemen secara terisolasi, melainkan juga memperhitungkan kontribusi karyawan dalam menyelesaikan proyek lintas divisi, keaktifan mereka dalam mendokumentasikan proses kerja ke repositori bersama, serta keberhasilan dalam menekan angka kesalahan berulang di tingkat perusahaan. Namun demikian, semangat keterbukaan ini tetap harus dibatasi oleh batasan privasi data yang bijaksana; informasi rahasia dagang, data pribadi karyawan, dan berkas keuangan sensitif tetap wajib dilindungi melalui sistem tingkatan hak akses (tiered access control) yang ketat.

5. Memanfaatkan Teknologi Komunikasi secara Proporsional

Penggunaan platform kolaborasi digital, aplikasi perpesanan internal, serta mesin pencari dokumen berbasis kecerdasan buatan (AI-powered search) dapat memberikan bantuan yang luar biasa bagi karyawan untuk menemukan informasi dalam hitungan detik. Fitur AI modern bahkan dapat dimanfaatkan untuk merangkum dokumen laporan yang tebal atau menyajikan jawaban instan dari pustaka data internal perusahaan. Kendati demikian, manajemen harus menyadari bahwa teknologi hanyalah alat pembantu dan bukan jawaban mutlak. Keberadaan aplikasi canggih tidak akan pernah sanggup menghapuskan knowledge silos apabila budaya saling berbagi tidak pernah ditumbuhkan dan dokumen kerja tidak pernah diisi secara disiplin oleh para pegawainya.

Metode Mengukur Keberhasilan Pengelolaan Pengetahuan

Untuk memastikan bahwa investasi waktu dan sumber daya dalam membongkar knowledge silos memberikan dampak nyata, perusahaan perlu melakukan evaluasi ketercapaian secara terukur dan berkala.

Proses pengukuran dapat diawali dari pemantauan metrik-metrik operasional sederhana, seperti:

  • Durasi Pencarian Informasi: Menghitung rata-rata waktu yang dibutuhkan karyawan untuk menemukan dokumen atau jawaban teknis yang diperlukan untuk menyelesaikan pekerjaan.

  • Tingkat Pengulangan Pertanyaan: Memantau frekuensi kemunculan pertanyaan dasar atau masalah operasional serupa di saluran komunikasi internal.

  • Tingkat Pemanfaatan Repositori: Mengukur jumlah akses, pengunduhan, dan pembaruan dokumen pada platform sistem manajemen pengetahuan terpusat.

  • Efisiensi Masa Orientasi (Onboarding Time): Mengukur berapa cepat seorang karyawan baru dapat mencapai tingkat produktivitas standar dengan mengandalkan dokumentasi internal yang tersedia.

Selain indikator internal di atas, manajemen wajib mengamati indikator dampaknya pada kualitas pelayanan eksternal, seperti penurunan durasi penyelesaian komplain pelanggan (First Contact Resolution) serta berkurangnya frekuensi eskalasi masalah akibat kesalahan koordinasi antar-divisi. Apabila hasil evaluasi menunjukkan bahwa repositori perusahaan dipenuhi oleh ribuan dokumen namun angka aksesnya sangat rendah, manajemen harus segera memeriksa apakah struktur kategorinya terlalu membingungkan, informasi di dalamnya sudah usang, atau para karyawan memang belum pernah dibekali pelatihan untuk menggunakannya. Pada akhirnya, keberhasilan dari pengelolaan pengetahuan sama sekali tidak diukur dari seberapa banyak jumlah dokumen yang berhasil ditumpuk di dalam server, melainkan dari seberapa tinggi kemampuan organisasi dalam menggunakan akumulasi pengetahuan tersebut untuk meningkatkan efisiensi kerja dan menghasilkan keputusan bisnis yang lebih berkualitas.

Kesimpulan

Knowledge silos merupakan sebuah hambatan sistemis yang sangat merugikan, yang meletus tatkala informasi, data, dan pengalaman berharga terjebak di dalam tembok-tembok departemen atau pikiran individu tanpa pernah dialirkan ke bagian organisasi lainnya. Implikasi dari isolasi informasi ini sangat nyata, mencakup pembengkakan biaya akibat pekerjaan berulang, lahirnya keputusan manajemen yang tidak akurat, merosotnya mutu pelayanan konsumen, hingga lumpuhnya daya inovasi perusahaan.

Guna mengatasi ancaman ini secara permanen, perusahaan dituntut untuk membangun ekosistem pengelolaan pengetahuan yang komprehensif dengan menyediakan repositori data terpusat yang mudah diakses, memfasilitasi forum diskusi lintas divisi, mendokumentasikan pengetahuan implisit para karyawan senior, menyelaraskan KPI berbasis kolaborasi, serta memanfaatkan teknologi komunikasi digital secara rasional. Pengetahuan baru akan bertransformasi menjadi aset bisnis yang bernilai tinggi tatkala pengetahuan tersebut dapat ditemukan dengan cepat, dipahami dengan mudah, dan diterapkan secara presisi oleh pihak yang membutuhkannya. Dengan membongkar knowledge silos, perusahaan dapat merangkai kembali potongan-potongan pengalaman yang terpencar menjadi sebuah kekuatan kolektif yang solid, yang siap menopang efisiensi operasional dan pertumbuhan bisnis secara berkelanjutan dalam jangka panjang.