Kenali decision latency cost, biaya tersembunyi akibat lambatnya pengambilan keputusan bisnis, serta strategi mempercepat respons tanpa mengorbankan kualitas dan pengendalian risiko.
Decision Latency Cost: Biaya Tersembunyi Ketika Perusahaan Terlalu Lambat Mengambil Keputusan
Dalam dinamika persaingan bisnis modern, jajaran manajemen sering kali berfokus secara ketat pada efisiensi biaya produksi, efektivitas anggaran pemasaran, serta penghematan pengeluaran operasional harian. Namun, terdapat satu jenis beban biaya yang sangat masif namun jarang tercatat secara langsung di dalam pos lembaran laporan keuangan konvensional, yaitu biaya yang timbul akibat keterlambatan dalam mengambil keputusan bisnis.
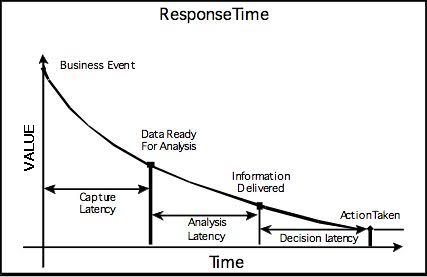
Kondisi merugikan ini dikenal dalam dunia manajemen strategis sebagai decision latency cost, yakni akumulasi nilai ekonomis yang hilang ketika sebuah perusahaan membutuhkan durasi waktu yang terlalu lama untuk menentukan tindakan operasional maupun strategis. Kerugian tak kasat mata tersebut dapat bermanifestasi dalam berbagai bentuk, mulai dari terlewatinya peluang penjualan berharga di pasar, membengkaknya biaya operasional harian, beralihnya basis pelanggan setia ke tangan pesaing, hingga keterlambatan peluncuran produk baru yang menyebabkan perusahaan kehilangan momentum emas.
Proses pengambilan keputusan yang matang memang selalu membutuhkan ketersediaan data informasi yang valid serta pertimbangan yang komprehensif. Akan tetapi, alur birokrasi pertimbangan yang terlalu panjang dan berbelit-belit justru dapat membuat keputusan tersebut kehilangan nilai manfaat ekonomisnya saat akhirnya dieksekusi. Di tengah iklim pasar yang bergerak dengan sangat cepat, sebuah keputusan bisnis yang berkualitas cukup baik namun dieksekusi pada momentum waktu yang tepat sering kali memberikan hasil yang jauh lebih menguntungkan dibandingkan keputusan yang sangat sempurna tetapi terlambat diambil.
Memahami Esensi dan Dinamika Decision Latency Cost
Decision latency cost pada umumnya tidak pernah muncul sebagai pos transaksi pengeluaran kas tunai yang mudah diidentifikasi oleh auditor keuangan. Beban biaya tersembunyi ini biasanya tersebar dan terselubung di dalam berbagai rantai aktivitas operasional harian perusahaan.
Sebagai gambaran nyata, sebuah perusahaan distributor skala menengah menerima permintaan dari pelanggan korporat besar untuk memasok produk dalam kuantitas yang sangat masif. Tim penjualan di garda depan telah berhasil mengidentifikasi peluang emas tersebut secara cepat, namun mereka terpaksa harus menunda pemberian konfirmasi karena wajib menunggu persetujuan diskon harga khusus, pemeriksaan kapasitas produksi di pabrik, hingga konfirmasi alokasi anggaran dari jajaran direksi.
Ketika seluruh berkas persetujuan birokrasi tersebut akhirnya selesai ditandatangani beberapa minggu kemudian, pelanggan korporat tersebut ternyata telah memilih untuk mengalihkan pesanannya kepada perusahaan pesaing yang sanggup memberikan kepastian transaksi secara jauh lebih lincah. Perusahaan mungkin tidak mencatatkan pengeluaran kas tunai secara langsung akibat keterlambatan alur internal tersebut. Namun, perusahaan secara nyata telah kehilangan potensi arus pendapatan bernilai raksasa serta berisiko kehilangan jalinan hubungan bisnis jangka panjang dengan pelanggan tersebut untuk masa depan. Oleh karena itu, jajaran manajemen dituntut untuk melihat durasi waktu pengambilan keputusan sebagai bagian dari indikator kinerja utama bisnis, bukan sekadar urusan formalitas administratif biasa.
Faktor-Faktor Pemicu Lambatnya Pengambilan Keputusan
Terdapat beberapa faktor tata kelola dan budaya organisasi yang sering kali menjadi pemicu utama terbentuknya decision latency cost di dalam perusahaan.
Faktor pemicu pertama adalah sentralisasi kewenangan yang tidak dibagikan secara tegas dan jelas. Ketika hampir seluruh keputusan operasional harian diwajibkan untuk melewati persetujuan pimpinan tertinggi, alur pekerjaan di tingkat bawah akan sangat mudah terhenti saat pimpinan tersebut sedang sibuk atau berada di luar kantor. Permasalahan ini sangat sering menimpa perusahaan yang sedang mengalami fase transisi dari skala usaha kecil menuju skala menengah. Pemilik usaha yang pada awalnya terbiasa mengendalikan seluruh aktivitas secara mandiri sering kali belum bersedia atau belum menyesuaikan sistem delegasi pengambilan keputusan ketika jumlah karyawan dan volume pelanggan sudah membengkak secara signifikan. Akibatnya, keputusan-keputusan operasional yang bersifat rutin terpaksa masuk ke dalam antrean birokrasi yang sama kaku dengan keputusan strategis bernilai raksasa.
Faktor pemicu kedua adalah fenomena analisis berlebihan atau pengumpulan informasi yang tak terbatas (analysis paralysis). Kehadiran data memang teramat penting untuk meminimalkan tingkat ketidakpastian dalam berbisnis. Namun, banyak organisasi yang secara terus-menerus menunda eksekusi keputusan hanya karena merasa masih membutuhkan laporan tambahan atau riset pasar susulan. Aktivitas pengumpulan data ini akan berubah menjadi sangat tidak produktif ketika informasi baru yang didapatkan sebenarnya tidak lagi memiliki porsi yang sanggup mengubah opsi pilihan keputusan secara signifikan. Manajemen wajib memiliki kecerdasan untuk membedakan antara data informasi yang benar-benar krusial dibutuhkan dengan informasi yang sekadar dicari untuk memberikan rasa aman psikologis sebelum mengambil keputusan.
Faktor pemicu ketiga adalah tingginya rasa takut terhadap risiko kesalahan di dalam budaya organisasi. Setiap keputusan bisnis yang diambil secara alamiah akan selalu mengandung porsi risiko tertentu. Akan tetapi, lingkungan kerja yang menerapkan budaya menghukum secara ekstrem setiap bentuk kesalahan operasional akan mendorong para karyawan untuk bersikap defensif dan menghindari tanggung jawab. Para manajer akan cenderung meminta persetujuan berlapis secara berulang-ulang, mengulur-ulur waktu penyampaian rekomendasi, atau berupaya mengalihkan otoritas keputusan kepada divisi lain agar posisi mereka aman dan tidak disalahkan jika hasil akhir di lapangan tidak sesuai dengan harapan. Dalam situasi seperti ini, keterlambatan keputusan bukan lagi sekadar persoalan kerumitan prosedur, melainkan telah menjadi simptom dari penyakit budaya organisasi yang tidak sehat.
Faktor pemicu keempat adalah desain alur proses persetujuan internal yang terlalu panjang. Banyak perusahaan yang menerapkan tingkat pemeriksaan birokrasi yang sama ketatnya untuk seluruh jenis pengajuan, tanpa pernah memisahkan tingkat risiko dan nilai nominal dari pengajuan tersebut. Jika pengajuan pembelian perlengkapan kantor yang bernilai kecil harus melewati jalur pemeriksaan birokrasi yang sama panjangnya dengan pengajuan investasi mesin pabrik baru, maka kapasitas perhatian manajemen puncak akan habis terserap untuk mengurus hal-hal sepele, sementara isu-isu strategis yang jauh lebih vital justru terabaikan.
Dampak Buruk Decision Latency Cost terhadap Kinerja Perusahaan
Dampak buruk paling nyata dari tingginya decision latency cost adalah hilangnya berbagai peluang pasar secara permanen. Pergeseran tren konsumsi harian, perubahan kebutuhan mendadak dari pelanggan, hingga manuver taktis dari kompetitor membuat setiap kesempatan bisnis di pasar memiliki batas masa berlaku yang sangat singkat.
Dampak destruktif berikutnya adalah melonjaknya rasio biaya operasional harian. Ketika keputusan mengenai jadwal pembelian bahan baku atau penataan jadwal produksi mengalami keterlambatan yang parah di tingkat internal, perusahaan terpaksa harus menggunakan layanan pengiriman logistik darurat berbiaya mahal, membayar denda keterlambatan kepada pemasok, atau merombak total rencana kerja harian yang pada akhirnya meningkatkan biaya overhead operasional.
Dilihat dari sudut pandang pelanggan, lambatnya kepastian pengambilan keputusan internal akan secara perlahan mengikis tingkat kepercayaan mereka terhadap perusahaan. Para pelanggan bisnis pada umumnya membutuhkan kepastian yang cepat mengenai penetapan harga jual, kepastian jadwal pengiriman, konfirmasi kapasitas persediaan, serta penyelesaian atas keluhan produk. Ketidakpastian dan sikap lambat yang ditunjukkan oleh perusahaan akan membuat organisasi terlihat tidak profesional dan kurang siap untuk bersaing di industri.
Selain itu, keterlambatan pengambilan keputusan juga secara drastis akan menurunkan tingkat produktivitas dan moral kerja karyawan. Para tim di garda depan yang terpaksa harus menunda pekerjaan hanya untuk menunggu lembar persetujuan yang tidak kunjung datang, tidak selalu dapat mengalihkan waktu luang tersebut untuk menyelesaikan tugas lain dengan tingkat efisiensi yang sama tingginya. Akumulasi dari durasi waktu tunggu yang terbuang sia-sia ini pada akhirnya akan membuat keseluruhan alur proses bisnis menjadi sangat lambat dan berbiaya mahal.
Metodologi Mengukur Biaya Keterlambatan Keputusan
Untuk dapat mengendalikan dan meminimalkan kerugian akibat decision latency cost, jajaran manajemen perlu menerapkan metode pengukuran yang sistematis terhadap alur pengambilan keputusan internal.
Langkah pertama yang harus dilakukan adalah menginventarisasi dan mengklasifikasikan jenis-jenis keputusan operasional yang paling memberikan dampak langsung terhadap kinerja keuangan dan pelayanan bisnis. Contoh dari kategori keputusan ini antara lain mencakup persetujuan penawaran harga khusus pelanggan, eksekusi pembelian bahan baku produksi, penanganan keluhan teknis pelanggan, penyesuaian harga jual harian, hingga keputusan peluncuran produk baru.
Langkah kedua adalah mengukur secara presisi durasi waktu yang dibutuhkan sejak sebuah pengajuan keputusan pertama kali diterbitkan di tingkat bawah hingga keputusan final resmi ditetapkan oleh pimpinan. Pengukuran durasi waktu ini wajib dipisahkan berdasarkan tingkat risiko dan skala nilai nominalnya agar data yang dihasilkan tidak memicu kesalahan analisis.
Langkah ketiga adalah mencatat dan menganalisis secara kuantitatif setiap dampak kerugian finansial yang muncul selama masa tunggu penetapan keputusan tersebut berlangsung. Tim analitis dapat menelusuri apakah selama masa tunggu tersebut terjadi pembatalan pesanan dari pelanggan, keterhentian arus produksi di pabrik, timbulnya pengeluaran biaya operasional tambahan, atau hilangnya estimasi potensi pendapatan perusahaan.
Sebagai ilustrasi praktis, apabila sebuah keterlambatan dalam memberikan persetujuan potongan harga menyebabkan perusahaan gagal memenangkan tender pesanan pelanggan yang memuat estimasi margin kontribusi sebesar Rp8.000.000, maka angka nilai kerugian riil sebesar Rp8.000.000 tersebut dapat dimasukkan secara langsung sebagai komponen biaya keterlambatan keputusan. Pengukuran kuantitatif semacam ini akan sangat membantu jajaran manajemen untuk mengidentifikasi dengan jelas alur proses birokrasi mana yang paling mendesak untuk segera dibenahi dan disederhanakan.
Strategi Taktis Mempercepat Pengambilan Keputusan Bisnis
Untuk memotong rantai birokrasi dan mengakselerasi kecepatan pengambilan keputusan di seluruh tingkatan organisasi, perusahaan dapat mengadopsi beberapa strategi taktis yang terstruktur.
Tetapkan Batas Kewenangan Otoritas secara Transparan
Perusahaan wajib merancang dan menerapkan matrik batas kewenangan keputusan yang disesuaikan dengan nilai nominal transaksi, skala risiko operasional, serta besarnya dampak terhadap kepuasan pelanggan. Sebagai contoh konkret, seorang manajer penjualan di lapangan dapat dibekali kewenangan penuh untuk menyetujui pemotongan harga diskon hingga batas maksimal 10 persen secara mandiri tanpa memerlukan persetujuan atasan. Sementara itu, skema pengajuan diskon di atas 10 persen barulah diwajibkan untuk naik ke tingkat direksi. Penetapan batas kewenangan ini harus disertai dengan panduan petunjuk teknis yang jelas agar peningkatan kecepatan keputusan tidak mengorbankan fungsi pengendalian internal.
Terapkan Standar Tenggat Waktu Keputusan (Decision SLA)
Setiap Kategori pengajuan keputusan harus dibatasi oleh standar tenggat waktu penyelesaian yang realistis dan mengikat. Pengajuan keputusan operasional yang bersifat rutin dan bernilai kecil sama sekali tidak boleh dibiarkan mengendap di meja pimpinan dalam durasi waktu yang sama dengan pengajuan investasi modal berskala besar. Apabila sebuah pengajuan tidak dapat diselesaikan oleh pimpinan sesuai dengan batas tenggat waktu yang telah ditetapkan, maka pejabat yang bertanggung jawab wajib memberikan penjelasan tertulis mengenai kendala teknis yang dihadapi serta menetapkan kepastian jadwal penyelesaian berikutnya secara transparan.
Adopsi Prinsip Keputusan yang Dapat Dibalik (Reversible Decisions)
Dalam tata kelola organisasi modern, tidak semua keputusan bisnis memiliki konsekuensi risiko yang bersifat permanen dan mematikan. Perusahaan dapat secara agresif menggalakkan pengambilan keputusan yang cepat untuk kategori keputusan yang sifatnya mudah dibatalkan atau disesuaikan kembali jika terjadi kekeliruan (reversible decisions), seperti melakukan uji coba materi promosi digital dalam skala anggaran terbatas. Sebaliknya, pendekatan pemeriksaan yang sangat ketat dan mendalam cukuplah difokuskan secara eksklusif untuk kategori keputusan yang memuat konsekuensi risiko finansial raksasa, implikasi hukum yang rumit, atau dampak permanen yang sangat sulit untuk dipulihkan kembali (irreversible decisions).
Pangkas Jalur Persetujuan yang Tidak Memberikan Nilai Tambah
Jajaran manajemen harus secara rutin mengaudit setiap tahapan alur persetujuan birokrasi yang ada di dalam perusahaan, dengan menguji secara kritis apakah setiap lembar verifikasi tersebut benar-benar sanggup menekan risiko operasional, meningkatkan kualitas hasil kerja, atau memenuhi kepatuhan regulasi resmi. Jika ditemukan adanya dua tingkatan divisi yang melakukan proses pemeriksaan dan verifikasi data yang identik secara berulang, maka alur proses tersebut harus segera disederhanakan dan digabungkan. Kendati demikian, fungsi kontrol internal yang krusial seperti standar keamanan produk, kepatuhan hukum, dan otorisasi pengeluaran kas keuangan utama harus tetap dijaga keutuhannya secara disiplin.
Evaluasi Kinerja Berdasarkan Keseimbangan Kecepatan dan Kualitas
Akselerasi kecepatan pengambilan keputusan tidak boleh dijadikan sebagai satu-satunya indikator tunggal dalam mengukur keberhasilan manajemen. Perusahaan yang mengambil keputusan secara terburu-buru namun secara konsisten menghasilkan tingkat kesalahan eksekusi yang tinggi juga akan menanggung kerugian finansial yang teramat besar di lapangan. Oleh karena itu, metrik durasi waktu pengambilan keputusan wajib dipantau secara seimbang bersandingan dengan pemantauan terhadap rasio tingkat kesalahan, frekuensi revisi pengerjaan, capaian hasil margin bisnis, serta tingkat kepuasan pelanggan secara menyeluruh. Goal utama dari strategi ini adalah menemukan titik keseimbangan yang optimal antara kelincahan kecepatan bertindak, ketepatan analisis data, serta efektivitas pengendalian risiko bisnis.
Kesimpulan
Decision latency cost merupakan beban biaya tersembunyi yang teramat berbahaya yang mengancam daya tahan perusahaan ketika jajaran manajemen terlalu lambat dalam mengambil keputusan-keputusan bisnis. Dampak buruk dari akumulasi keterlambatan ini bermanifestasi secara nyata dalam bentuk hilangnya berbagai potensi pendapatan di pasar, membengkaknya beban biaya operasional harian, merosotnya tingkat kepercayaan pelanggan, serta terhambatnya tingkat produktivitas organisasi secara keseluruhan.
Untuk dapat mengeliminasi beban biaya ini secara berkelanjutan, perusahaan dituntut untuk memiliki keberanian dalam memperjelas batas kewenangan otoritas karyawan di setiap tingkatan, menetapkan standar tenggat waktu keputusan yang disiplin, memangkas tahapan birokrasi yang tidak produktif, serta menyelaraskan tingkat kehati-hatian pemeriksaan dengan tingkat risiko riil yang dihadapi. Perusahaan yang memiliki daya saing paling tinggi di industri bukanlah perusahaan yang selalu mengambil keputusan secara terburu-buru tanpa perhitungan. Keunggulan kompetitif yang sejati akan muncul ketika sebuah perusahaan memiliki kapasitas organisasi yang matang untuk menentukan secara tepat kapan mereka harus bertindak secara sangat cepat, kapan mereka wajib mengumpulkan data tambahan di lapangan, serta kapan sebuah keputusan membutuhkan proses analisis pemeriksaan yang jauh lebih mendalam.