Strategic Assumption Drift: Ketika Asumsi Lama Membuat Strategi Bisnis Kehilangan Relevansi

Pelajari strategic assumption drift, risiko ketika asumsi lama tidak lagi sesuai dengan kondisi pasar, serta cara memperbarui strategi bisnis agar tetap relevan dan kompetitif.

Strategic Assumption Drift: Ketika Asumsi Lama Membuat Strategi Bisnis Kehilangan Relevansi

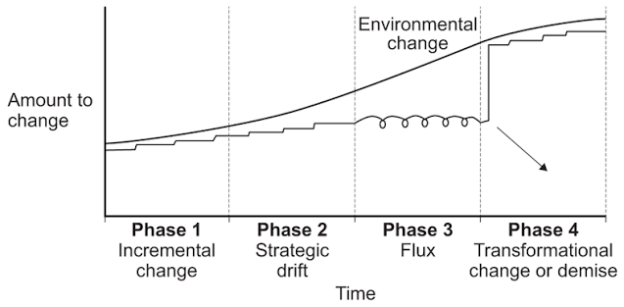
Setiap strategi bisnis pada dasarnya dibangun di atas fondasi yang terdiri dari sejumlah asumsi dasar. Perusahaan menyusun perkiraan mengenai skala kebutuhan pelanggan, memproyeksikan pola perilaku pesaing di industri, mengkalkulasi besaran biaya operasional harian, menilai kestabilan kondisi makro ekonomi, hingga memetakan berbagai peluang pertumbuhan pada masa mendatang. Rangkaian asumsi tersebut sangat membantu jajaran manajemen dalam menentukan arah navigasi organisasi, merancang program kerja, serta mengalokasikan sumber daya perusahaan secara terencana dan terukur. Namun, persoalan mendasar yang amat krusial muncul ketika kondisi riil di pasar telah berubah secara drastis sementara asumsi-asumsi yang digunakan oleh perusahaan tetap tidak bergeming. Strategi yang pada awalnya sangat rasional dan eksekutabel secara perlahan mulai kehilangan relevansi ekonomisnya, namun organisasi tetap cenderung menjalankannya secara kaku semata-mata karena keputusan tersebut pernah membukukan pencapaian keuntungan yang besar di masa lalu.

Fenomena yang berisiko tinggi ini dikenal sebagai strategic assumption drift, yaitu sebuah kondisi ketika landasan asumsi yang mendasari formulasi strategi bisnis menjadi semakin tidak selaras dengan kenyataan faktual di lapangan, sementara proses penyesuaian dan koreksi strategisnya terlambat dilakukan oleh organisasi. Bagi setiap perusahaan yang berambisi untuk mempertahankan daya saing dan relevansinya di tengah ketidakpastian pasar, memahami pergeseran asumsi menjadi bagian yang teramat vital dalam manajemen strategis modern. Keberhasilan di masa lalu sama sekali tidak pernah menjamin bahwa pendekatan operasional yang sama akan sanggup memberikan hasil positif yang serupa pada masa depan.

Mengapa Asumsi Menjadi Fondasi Utama Strategi Bisnis?

Sebuah perusahaan tidak mungkin mampu mengetahui seluruh variabel kondisi pasar secara sempurna dan pasti sebelum mengambil keputusan. Oleh karena itu, jajaran manajemen secara murni mengandalkan penggunaan asumsi rasional untuk mengambil langkah operasional di tengah keterbatasan informasi yang tersedia. Sebagai contoh konkret, sebuah bisnis ritel produk konsumsi mungkin merumuskan asumsi dasar bahwa mayoritas pelanggan di target pasarnya akan selalu memprioritaskan pembelian produk yang menawarkan harga paling rendah. Berdasarkan asumsi tunggal tersebut, perusahaan kemudian memusatkan alokasi anggaran operasional dan pemasarannya secara masif pada program potongan harga, obral diskon, serta promosi sensitivitas harga.

Pada tahap-tahap awal eksekusi, pendekatan berbasis diskon tersebut mungkin terbukti sangat berhasil dalam mengerek volume penjualan secara signifikan. Akan tetapi, seiring dengan berjalannya waktu dan berkembangnya tingkat kematangan pasar, para pelanggan mulai mengubah prioritas keputusan pembelian mereka dengan mempertimbangkan faktor-faktor nilai tambah lain, seperti kecepatan durasi pengiriman, kualitas standar pelayanan, kemudahan moda pembayaran digital, hingga tingkat kepercayaan terhadap rekam jejak merek. Apabila perusahaan tetap bersikap kaku dan terus mengandalkan potongan harga sebagai pilar strategi utamanya, maka pembengkakan biaya promosi dipastikan akan terus meroket tanpa sanggup menghasilkan tingkat loyalitas pelanggan yang sebanding. Permasalahan utamanya dalam kasus ini bukan karena asumsi awal perusahaan pasti salah sejak awal dibuat. Asumsi tersebut mungkin sangat akurat dalam konteks kondisi historis tertentu, namun sudah tidak lagi sepenuhnya mencerminkan realitas dan dinamika pasar yang paling mutakhir.

Faktor-Faktor Pemicu Terjadinya Strategic Assumption Drift

Terjadinya pergeseran dan pengabaian terhadap perubahan asumsi strategis di dalam internal organisasi umumnya dipicu oleh beberapa pemicu struktural dan psikologis.

Faktor pemicu pertama adalah kecenderungan untuk terlalu bergantung pada rekam rekam jejak keberhasilan masa lalu. Pencapaian keuntungan yang konsisten selama rentang waktu tertentu dapat membentuk keyakinan kolektif di dalam internal manajemen bahwa strategi yang sedang dijalankan sudah teruji dan memiliki imunitas mutlak. Ketika angka penjualan menunjukkan kenaikan selama beberapa tahun berturut-turut, manajemen cenderung berasumsi bahwa faktor-faktor pendorong pertumbuhan tersebut akan terus bertahan secara permanen. Padahal, pencapaian positif tersebut sangat mungkin didorong oleh faktor-faktor situasional yang bersifat sementara, seperti masih rendahnya intensitas persaingan, tren konsumsi jangka pendek yang kebetulan menguntungkan, atau terbatasnya pilihan alternatif produk bagi pelanggan pada saat itu. Tanpa adanya mekanisme evaluasi berasumsi secara berkala, perusahaan berada dalam risiko besar mempertahankan strategi berdasarkan bayang-bayang situasi yang sebenarnya sudah lama berlalu.

Faktor pemicu kedua adalah kegagalan dalam memantau pergeseran perilaku dan preferensi pelanggan secara mendalam. Kebutuhan serta ekspektasi pelanggan senantiasa bergerak dinamis yang dipengaruhi oleh akselerasi teknologi baru, fluktuasi kondisi ekonomi, pergeseran kebiasaan konsumsi harian, serta pengalaman interaksi mereka saat menggunakan produk-produk buatan pesaing. Perusahaan yang hanya mengandalkan Laporan Penjualan bulanan sebagai satu-satunya tolok ukur analitis dipastikan akan terlambat dalam menyadari adanya pergeseran mendasar tersebut. Angka grafik penjualan memang menyajikan data kualitatif mengenai apa yang telah terjadi di masa lalu, namun data tersebut sama sekali tidak sanggup menjelaskan alasan mendasar mengapa pelanggan mulai mengalihkan pilihan mereka ke tempat lain. Oleh sebab itu, data transaksi penjualan wajib dilengkapi secara berkala dengan riset wawancara pelanggan, analisis komprehensif terhadap catatan keluhan harian, pengamatan langsung terhadap alur keputusan pembelian, serta evaluasi mendalam mengenai alasan riil mengapa pelanggan membatalkan penggunaan produk.

Faktor pemicu ketiga adalah timbulnya resistensi internal terhadap masuknya informasi baru yang bertentangan dengan keyakinan organisasi. Tidak semua organisasi bisnis memiliki kedewasaan budaya untuk menerima bukti-bukti lapangan yang menunjukkan kelemahan dari strategi yang sedang berjalan. Informasi kritis atau masukan dari staf lapangan dan pelanggan acap kali dianggap sebagai kasus pengecualian minoritas, bukan dipandang sebagai sinyal pemicu perubahan pasar yang penting. Situasi ini menjadi jauh lebih berisiko ketika keputusan strategis yang sedang berjalan terikat erat dengan pertaruhan reputasi personal pimpinan puncak atau telah melibatkan alokasi investasi modal yang sangat besar yang sudah terlanjur dikeluaran. Akibatnya, energi dan kapasitas berpikir organisasi justru habis dialokasikan untuk mencari pembenaran atas keputusan masa lalu, alih-alih digunakan secara rasional untuk menguji apakah dasar keputusan tersebut masih relevan untuk dijalankan.

Faktor pemicu keempat adalah frekuensi pelaksanaan evaluasi strategi yang terlalu jarang dan tidak sistematis. Sebagian besar perusahaan hanya terdorong untuk meninjau kembali asumsi-asumsi strategisnya ketika kinerja penjualan sudah mengalami penurunan drastis atau ketika target finansial utama gagal tercapai secara parah. Padahal dalam realitas industri, pergeseran fundamental pada asumsi dasar bisnis sering kali sudah berlangsung jauh sebelum dampaknya bermanifestasi secara nyata pada laporan keuangan perusahaan. Tanpa adanya mekanisme evaluasi asumsi yang terjadwal secara rutin dan terstruktur, organisasi akan kehilangan kesempatan emas untuk melakukan penyesuaian arah navigasi bisnis pada saat biaya koreksinya masih relatif kecil dan dapat dikelola dengan aman.

Dampak Buruk Terhadap Kinerja Finansial dan Daya Saing

Dampak dari penumpukan strategic assumption drift dapat mengakibatkan perusahaan secara terus-menerus mengalokasikan anggaran operasional dan investasinya pada peluang-peluang bisnis yang sebenarnya semakin tidak menjanjikan. Produk-produk lama terus mengucurkan anggaran pengembangan hanya untuk memenuhi kebutuhan pasar yang porsinya mulai menyusut, sementara pada saat yang sama segmen-segmen pelanggan baru yang tumbuh pesat justru terabaikan dari perhatian organisasi.

Dampak destruktif berikutnya adalah melonjaknya risiko kegagalan investasi secara signifikan. Perusahaan berisiko tinggi mengalirkan dana dalam jumlah raksasa untuk membuka jaringan cabang baru, membeli mesin-mesin produksi baru, atau memperluas kapasitas gudang penyimpanan berdasarkan proyeksi pertumbuhan permintaan yang sebenarnya sudah tidak sesuai lagi dengan realitas pasar. Selain itu, organisasi akan kehilangan kelincahan dan kecepatan respons dalam mengantisipasi manuver pesaing. Ketika kompetitor di industri mulai menawarkan pengalaman pelanggan yang jauh lebih relevan dengan tuntutan zaman, perusahaan yang masih terkunci pada asumsi lama akan membutuhkan durasi waktu yang jauh lebih panjang hanya untuk menyadari kesalahan dan menyusun langkah perbaikan. Pada akhirnya, persoalan ini bukan sekadar mengenai kekeliruan dalam menyusun kalkulasi perkiraan bisnis, melainkan menyangkut ketidakmampuan mendasar organisasi dalam mengenali kapan dasar pemikiran strategisnya harus diperbarui.

Metodologi Mengenali Asumsi Strategis yang Mulai Kedaluwarsa

Untuk memitigasi risiko dari pergeseran asumsi ini, langkah awal yang harus dijalankan oleh manajemen adalah menginventarisasi dan mendokumentasikan seluruh asumsi utama yang menjadi pilar dari setiap keputusan strategis perusahaan. Asumsi-asumsi tersebut perlu dipetakan secara eksplisit, baik yang berkaitan dengan estimasi potensi ukuran pasar, tingkat kesediaan pelanggan untuk membayar, kalkulasi biaya akuisisi pelanggan, tingkat keandalan kapasitas pemasok, hingga titik keunggulan kompetitif produk di mata konsumen.

Setiap asumsi yang telah teridentifikasi wajib ditautkan dengan bukti-bukti faktual pendukung serta indikator kinerja utama yang dapat diamati secara berkala. Sebagai contoh konkret, apabila strategi pertumbuhan bisnis sangat menggantungkan harapannya pada segmen pelanggan yang bersedia membayar harga lebih mahal demi mendapatkan layanan kualitas premium, maka perusahaan wajib memantau secara ketat pergerakan rasio tingkat konversi, persentase retensi pelanggan, serta alasan mendalam mengapa pelanggan memilih paket layanan tersebut dari waktu ke waktu. Manajemen juga perlu menetapkan indikator peringatan dini yang secara otomatis memicu proses evaluasi ulang terhadap asumsi yang digunakan. Penurunan tren konversi penjualan, meningkatnya frekuensi keluhan pelanggan, lonjakan biaya akuisisi, atau pergeseran preferensi saluran penjualan dapat dijadikan sinyal merah bahwa asumsi dasar yang melatarbelakanginya harus segera diperiksa kembali. Munculnya perubahan pada indikator tersebut tidak serta-merta menginstruksikan bahwa strategi harus langsung diganti total, namun perubahan tersebut wajib memicu proses analisis kritis dan tidak boleh diabaikan sebagai gangguan operasional biasa.

Strategi Memperbarui Asumsi Tanpa Kehilangan Arah Bisnis

Dalam upaya memperbarui landasan asumsi tanpa mengganggu kestabilan arah organisasi, perusahaan dapat menerapkan beberapa pendekatan strategis yang terukur. Pertama, melembagakan proses pengujian asumsi secara berkala melalui penggunaan data riil terbaru, penyelenggaraan eksperimen operasional terbatas, serta pengamatan langsung terhadap interaksi pelanggan. Perusahaan tidak perlu menanti hingga seluruh rangkaian strategi mengalami kegagalan total di pasar untuk mulai melakukan pengujian. Sebagai contoh, bisnis yang selama ini mengandalkan strategi diskon harga dapat membuat proyeksi eksperimen skala kecil dengan membandingkan efektivitas diskon terhadap program peningkatan kualitas layanan pada segmen pelanggan tertentu. Hasil objektif dari eksperimen terbatas ini akan menyajikan data empiris bagi manajemen untuk memahami variabel apa yang benar-benar mendorong keputusan pembelian konsumen.

Kedua, secara disiplin memisahkan antara fakta lapangan, kalkulasi perkiraan, dan keyakinan personal di dalam setiap forum pembahasan strategi. Di dalam rapat eksekutif, manajemen harus secara tegas mengklasifikasikan mana data yang telah teruji kebenarannya, mana data yang masih berupa estimasi, dan mana pandangan yang murni berakar dari opini pribadi. Pemisahan kategorial ini sangat efektif untuk menekan risiko berubahnya sebuah keyakinan subjektif menjadi seolah-olah fakta yang tidak boleh diganggu gugat hanya karena sering diulang-ulang oleh pimpinan. Pendokumentasian asumsi secara rinci juga membantu organisasi memahami latar belakang historis mengapa sebuah keputusan diambil serta variabel apa saja yang dapat mengubah keputusan tersebut di masa depan.

Ketiga, mengadopsi pendekatan peramalan berbasis skenario alternatif. Formulasi strategi bisnis tidak boleh digantungkan secara kaku hanya pada satu proyeksi tunggal mengenai kondisi masa depan. Perusahaan sebaiknya merancang beberapa skenario perkembangan pasar, seperti skenario pertumbuhan permintaan yang melambat, skenario kenaikan harga bahan baku dari pemasok, atau skenario masuknya pemain baru dengan teknologi disruptif. Setiap skenario alternatif wajib dilengkapi dengan indikator pemicu khusus serta rencana aksi balasan yang telah diperhitungkan secara matang. Dengan kesiapan skenario ini, organisasi tidak perlu lagi memulai proses analisis dari nol ketika kondisi pasar tiba-tiba berubah secara tak terduga.

Keempat, membangun dan merawat budaya organisasi yang terbuka terhadap koreksi dan kritik berbasis data. Seluruh karyawan di berbagai tingkatan struktur organisasi harus diberikan ruang yang aman dan dihargai ketika menyampaikan bukti-bukti lapangan yang bertentangan dengan asumsi manajemen, tanpa perlu merasa takut akan mendapatkan sanksi atau penilaian negatif. Budaya keterbukaan ini tentu tidak diartikan bahwa setiap opini mentah harus diterima secara bulat. Setiap masukan yang masuk tetap wajib diuji secara kritis berdasarkan validitas data dan relevansi bisnisnya. Tujuan utamanya adalah memastikan bahwa perbaruan strategi perusahaan benar-benar digerakkan oleh bukti-bukti objektif terbaru, bukan dipertahankan secara buta demi menjaga gengsi konsistensi kepemimpinan.

Kesimpulan

Strategic assumption drift merupakan ancaman terselubung dalam manajemen organisasi yang terjadi ketika landasan asumsi yang menjadi pilar strategi bisnis secara perlahan kehilangan keselarasan dengan realitas kondisi pasar. Jika kondisi ini dibiarkan berlangsung tanpa intervensi penyesuaian, perusahaan berisiko tinggi mengalami salah alokasi sumber daya modal, pembengkakan risiko kegagalan investasi, serta kehilangan peluang pertumbuhan dan daya saing di industri.

Untuk memitigasi ancaman ini secara efektif, perusahaan dituntut untuk memiliki kedisiplinan dalam mendokumentasikan setiap asumsi strategis utamanya, menguji relevansi fakta secara berkala, memantau indikator perubahan pasar secara cermat, serta merawat budaya pengambilan keputusan yang adaptif dan terbuka terhadap koreksi data. Strategi bisnis yang tangguh dan unggul bukanlah strategi yang kaku dan tidak pernah berubah sepanjang masa. Sebaliknya, strategi yang hebat adalah strategi yang memiliki kejelasan arah tujuan jangka panjang, namun tetap memiliki kelincahan untuk menyesuaikan diri secara cerdas ketika data dan bukti faktual menunjukkan bahwa kondisi lingkungan bisnis telah berubah.
Coordination Drag: Ketika Pertumbuhan Bisnis Terhambat oleh Proses Koordinasi yang Terlalu Rumit

Pelajari penyebab coordination drag dalam bisnis, dampaknya terhadap produktivitas dan keputusan, serta strategi menyederhanakan koordinasi agar perusahaan tumbuh lebih efisien.

Coordination Drag: Ketika Pertumbuhan Bisnis Terhambat oleh Proses Koordinasi yang Terlalu Rumit

Pertumbuhan skala bisnis pada umumnya senantiasa diikuti oleh bertambahnya jumlah karyawan, pembentukan divisi baru, perluasan basis pelanggan, serta semakin kompleksnya alur proses kerja internal. Pada tahap-tahap awal perkembangan organisasi, pola komunikasi harian mungkin cukup dilangsungkan melalui percakapan lisan secara langsung atau obrolan grup yang informal. Namun, ketika skala organisasi tumbuh menjadi semakin besar, pengerjaan tugas yang pada mulanya terasa sangat sederhana dan cepat dapat berubah menjadi amat rumit karena membutuhkan lebih banyak agenda rapat, alur persetujuan berlapis, pembuat laporan birokrasi, serta komunikasi intensif antar-divisi.

Situasi yang kontraproduktif tersebut dapat menimbulkan sebuah fenomena yang dikenal sebagai coordination drag, yaitu hambatan produktivitas dan penurunan tingkat efisiensi yang muncul akibat besarnya biaya energi, waktu, dan sumber daya yang harus dikeluarkan hanya untuk menyelaraskan pengerjaan tugas antarindividu maupun antartim. Permasalahan mendasar dari fenomena ini bukanlah semata-mata karena para karyawan bekerja secara lambat atau kurang berkompeten, melainkan karena terlalu banyak alokasi kapasitas kerja organisasi yang terserap habis hanya untuk memastikan bahwa seluruh pihak bergerak secara bersama-sama. Bagi perusahaan yang sedang mengalami fase pertumbuhan pesat, kondisi ini merupakan ancaman tersembunyi yang teramat krusial. Organisasi dapat saja memiliki deretan karyawan yang sangat berbakat serta mengeksekusi strategi pemasaran yang tepat, namun tetap berisiko kehilangan momentum pertumbuhan emas di pasar hanya karena proses koordinasi internalnya sudah tidak lagi seimbang dengan kebutuhan dinamika bisnis harian.

Memahami Hakikat Coordination Drag dalam Operasional Bisnis

Proses koordinasi pada dasarnya merupakan bagian integral yang sangat vital dalam tatanan manajemen organisasi modern. Tim pemasaran tentu wajib berkomunikasi secara intensif dengan tim penjualan, divisi operasional lapangan harus memahami secara rinci kebutuhan spesifik pelanggan, sedangkan divisi keuangan perlu memperhitungkan dampak dari setiap keputusan bisnis terhadap ketahanan anggaran perusahaan. Proses koordinasi mulai bertransformasi menjadi sebuah permasalahan serius ketika alur komunikasi dan mekanisme penyelarasan yang seharusnya difungsikan untuk membantu kelancaran pekerjaan justru menjadi faktor utama yang memperlambat dan menghambat penyelesaian pekerjaan itu sendiri.

Sebagai ilustrasi konkret, bayangkan sebuah perusahaan yang berencana meluncurkan sebuah varian produk baru ke pasar. Tim pemasaran terpaksa menunda penyusunan materi promosi karena masih menunggu rincian spesifikasi produk dari tim pengembangan. Di sisi lain, tim pengembangan tidak dapat menyerahkan spesifikasi tersebut karena masih membutuhkan persetujuan formal dari manajer produk, sementara sang manajer produk sendiri masih tertahan menunggu hasil analisis dampak margin dari divisi keuangan. Setelah seluruh data teknis dan keuangan tersebut akhirnya berhasil dihimpun secara lengkap, materi promosi yang dirancang oleh tim kreatif masih harus melewati beberapa lapisan persetujuan birokrasi pimpinan sebelum akhirnya diizinkan untuk diterbitkan ke publik. Setiap divisi dan individu dalam rantai proses ini mungkin telah menjalankan tugas harian mereka secara disiplin sesuai dengan petunjuk teknis. Akan tetapi, panjangnya rangkaian ketergantungan antartugas tersebut pada akhirnya membuat jadwal peluncuran produk mengalami keterlambatan yang sangat signifikan. Inilah yang menjadi karakter hakiki dari coordination drag, di mana hambatan produktivitas terbentuk dari kerumitan pola hubungan dan interaksi antartugas, bukan selalu bersumber dari kesalahan atau kelalaian satu individu secara personal.

Faktor-Faktor Penyebab Coordination Drag yang Sering Tidak Disadari

Terdapat beberapa faktor pemicu utama dalam operasional harian yang secara perlahan membangun beban coordination drag di dalam internal organisasi tanpa disadari oleh jajaran manajemen. Faktor pemicu pertama adalah penerapan rantai persetujuan yang terlalu banyak dan berlapis. Perusahaan sering kali menambahkan tahapan otoritas persetujuan baru dengan niat positif untuk menekan risiko terjadinya kesalahan operasional atau kerugian finansial. Pendekatan semacam ini memang sangat masuk akal jika diterapkan pada pengambilan keputusan yang bernilai material besar atau memiliki implikasi hukum yang rumit. Namun, jika keputusan-keputusan operasional yang bersifat rutin dan berisiko rendah harus melewati alur birokrasi yang sama kaku dan panjangnya, maka alur kerja organisasi akan menjadi sangat tidak efisien. Para karyawan akan kehilangan kelincahan dan keleluasaan untuk menyelesaikan persoalan sederhana di lapangan, sementara para manajer menghabiskan sebagian besar waktu kerja mereka hanya untuk menandatangani persetujuan atas hal-hal kecil yang seharusnya dapat didelegasikan secara penuh. Solusi atas permasalahan ini bukanlah dengan menghapus seluruh sistem pengawasan internal, melainkan dengan memetakan dan membedakan skema persetujuan berdasarkan kriteria besarnya risiko, nilai nominal, serta dampak ekonomis dari keputusan tersebut.

Faktor pemicu kedua adalah tidak jelasnya pembagian batas tanggung jawab antarbagian. Ketika beberapa divisi kerja terlibat secara bersama-sama dalam menggarap satu proyek atau alur pekerjaan tanpa ditopang oleh pembagian peran dan tanggung jawab yang tegas, pengerjaan tugas akan sangat mudah terhenti di tengah jalan. Setiap tim cenderung menganggap bahwa wewenang untuk mengambil keputusan akhir berada di tangan divisi lain. Akibatnya, pengerjaan proyek menjadi saling menunggu dan permasalahan teknis baru dicari solusinya setelah terjadi keterlambatan yang parah di lapangan. Perusahaan teramat membutuhkan kejelasan struktur mengenai siapa personel yang bertugas mengeksekusi pengerjaan, siapa yang memegang otoritas sebagai pengambil keputusan akhir, siapa pihak yang wajib dimintai masukan teknis, serta siapa pihak yang cukup menerima pemberitahuan informasi laporan saja.

Faktor pemicu ketiga adalah maraknya penggunaan kanal komunikasi yang terfragmentasi dan tidak teratur. Kehadiran berbagai platform digital seperti aplikasi pesan instan, surat elektronik, layanan rapat daring, dokumen berbagi pakai, hingga perangkat lunak manajemen proyek pada dasarnya dirancang untuk mempermudah proses koordinasi. Namun, apabila alur informasi penting tersebar secara acak di berbagai platform tersebut tanpa adanya aturan penggunaan yang disepakati bersama, para karyawan justru akan mengalami kesulitan yang luar biasa untuk menemukan keputusan resmi atau data paling mutakhir. Sebuah instruksi kerja penting mungkin saja disampaikan dalam percakapan pribadi di aplikasi pesan instan, sementara pembaruan jadwal pelaksanaan proyek hanya tercatat di dalam lembaran dokumen terpisah. Tim kerja akhirnya terpaksa menghabiskan banyak waktu produktif hanya untuk melakukan verifikasi ulang terhadap kesahihan data dan memastikan tidak ada versi dokumen penting yang terlewatkan.

Faktor pemicu keempat adalah tingginya tingkat ketergantungan sekuensial antartim. Beberapa alur proses bisnis dirancang dengan tingkat ketergantungan yang sangat ketat, di mana satu divisi harus menunggu hasil pengerjaan dari divisi sebelumnya secara berurutan sebelum dapat memulai tugasnya. Jika salah satu tim di dalam rantai proses tersebut mengalami keterlambatan sedikit saja, maka seluruh rangkaian pekerjaan berikutnya akan ikut tertunda secara berantai. Tingginya tingkat ketergantungan ini sering kali muncul ketika setiap divisi dikelola dan dievaluasi hanya berdasarkan pencapaian target internal masing-masing, tanpa pernah memperhitungkan efisiensi alur kerja perusahaan secara menyeluruh. Dampak negatifnya, sebuah divisi dapat saja mengklaim telah berhasil mencapai target kinerjanya sendiri tepat waktu, namun hasil akhir produk atau layanan perusahaan tetap mengalami keterlambatan di mata pelanggan.

Dampak Buruk Coordination Drag terhadap Pertumbuhan Bisnis

Dampak destruktif dari akumulasi coordination drag dapat meningkatkan biaya operasional harian perusahaan secara signifikan, meskipun biaya tersebut sering kali tidak terlihat secara eksplisit di dalam pos lembaran laporan keuangan konvensional. Durasi waktu yang dihabiskan untuk menghadiri rapat-rapat koordinasi yang tidak efektif, komunikasi berulang-ulang untuk memperjelas instruksi, revisi dokumen yang tidak perlu, serta masa penantian persetujuan yang panjang telah menyerap kapasitas kerja produktif organisasi yang seharusnya dapat diarahkan untuk mengeksekusi aktivitas-aktivitas yang memberikan nilai tambah nyata bagi bisnis.

Dampak buruk lainnya adalah merosotnya kecepatan dan kelincahan organisasi dalam mengambil keputusan strategis di pasar. Ketika sebuah peluang bisnis baru muncul di industri, perusahaan yang terjangkit coordination drag akan membutuhkan waktu yang terlalu lama hanya untuk menyelaraskan pandangan internal dan menentukan alur tindakan yang akan diambil. Pada iklim persaingan pasar yang bergerak sangat cepat, keterlambatan dalam merespons peluang tersebut dapat menyebabkan perusahaan kehilangan momentum berharga dan tertinggal oleh para pesaing yang lebih lincah. Kondisi ini juga memberikan dampak yang sangat buruk terhadap kualitas pengalaman pelanggan. Para karyawan garda depan yang terpaksa harus menunggu konfirmasi birokrasi internal yang berbelit-belit akan sangat kesulitan untuk memberikan jawaban yang cepat, menyelesaikan keluhan dengan sigap, atau menyesuaikan penawaran layanan sesuai kebutuhan mendesak pelanggan.

Dalam jangka panjang, keberadaan coordination drag yang dibiarkan terus menumpuk akan secara perlahan mengikis motivasi dan inisiatif mandiri para karyawan. Jika setiap langkah kecil yang akan diambil selalu membutuhkan alur komunikasi berulang dan persetujuan berlapis yang melelahkan, maka sebagian besar anggota tim akan memilih untuk bersikap pasif dan sekadar menunggu arahan formal dari atasan, daripada harus mengambil tindakan cepat yang bertanggung jawab demi kemajuan perusahaan.

Strategi Taktis Mengurangi Beban Coordination Drag

Untuk mengeliminasi hambatan coordination drag dan mengembalikan kelincahan operasional perusahaan, jajaran manajemen dapat menerapkan beberapa langkah perbaikan yang sistematis dan terukur. Langkah pertama adalah memetakan alur kerja secara komprehensif dari titik awal hingga titik akhir. Perusahaan perlu meneliti secara cermat setiap alur proses yang melibatkan interaksi beberapa divisi, mulai dari masuknya permintaan pertama pelanggan hingga penyerahan hasil akhir layanan. Tim evaluasi wajib mencatat setiap tahapan pengerjaan, pihak-pihak yang terlibat, durasi waktu tunggu yang terbuang, serta alasan mengapa sebuah berkas pekerjaan harus berpindah tangan. Melalui latihan pemetaan ini, manajemen akan sanggup menemukan tahapan persetujuan yang tidak diperlukan, pengulangan proses pemeriksaan yang mubazir, serta titik-titik alur kerja yang paling sering menjadi pemicu timbulnya antrean pengerjaan. Fokus perbaikan harus diprioritaskan pada hambatan-hambatan yang memberikan dampak terbesar terhadap hasil bisnis secara keseluruhan, bukan sekadar memotong jumlah prosedur formal secara acak.

Langkah kedua adalah menetapkan pemilik keputusan yang jelas untuk setiap proyek atau alur proses kerja. Setiap proyek atau proses operasional yang melibatkan lintas divisi harus memiliki satu orang personel penanggung jawab utama yang memegang otoritas atas hasil akhirnya. Pemilik keputusan ini tidak diwajibkan untuk mengeksekusi seluruh pengerjaan fisik tugas secara mandiri, melainkan bertindak sebagai pengarah yang memastikan bahwa keputusan-keputusan penting dapat diambil secara cepat dan setiap hambatan koordinasi di lapangan dapat segera diselesaikan. Dengan adanya kejelasan garis kepemimpinan ini, sesi diskusi internal tidak akan lagi terjebak dalam perdebatan tanpa ujung mengenai siapa pihak yang sebenarnya berhak menentukan langkah strategis berikutnya.

Langkah ketiga adalah menyederhanakan arsitektur sistem persetujuan internal. Perusahaan dapat merancang batasan otoritas kewenangan yang tegas berdasarkan nilai nominal transaksi, tingkat risiko operasional, atau jenis keputusan yang diambil. Keputusan-keputusan operasional yang bersifat rutin dan bernilai rendah dapat dilimpahkan kewenangannya secara penuh kepada manajer tingkat pertama, sementara keputusan yang memiliki risiko tinggi dan berdampak luas tetap berada di bawah pengawasan langsung jajaran pimpinan puncak. Pendekatan fleksibel ini terbukti sangat efektif untuk menjaga kualitas pengawasan internal tanpa harus mengorbankan kelincahan operasional harian.

Langkah keempat adalah menentukan dan mengadopsi satu sumber informasi utama yang terintegrasi. Seluruh dokumen proyek, pembaruan status pengerjaan tugas, jadwal pelaksanaan, hingga ringkasan keputusan penting harus disimpan dan dikelola di dalam satu pusat penyimpanan data resmi yang disepakati oleh seluruh anggota tim. Perusahaan juga wajib menyusun aturan main yang tegas mengenai platform mana yang difungsikan untuk ruang diskusi harian, mana yang digunakan untuk pengumuman resmi, dan mana yang dipakai untuk pengarsipan dokumen hukum. Pemanfaatan teknologi digital memang dapat memberikan bantuan yang besar, namun efektivitasnya sangat tergantung pada kedisiplinan penggunanya di lapangan. Mengadopsi aplikasi digital baru tanpa disertai perbaikan pada tata kelola komunikasi justru berpotensi memperbesar kerumitan koordinasi yang ada.

Langkah kelima adalah mengukur durasi waktu tunggu, bukan hanya mengukur durasi waktu pengerjaan fisik semata. Sebuah tugas operasional yang sesungguhnya hanya membutuhkan waktu pengerjaan fisik selama dua jam sering kali harus mengalami keterlambatan hingga tiga hari kerja hanya karena terhenti menunggu persetujuan atau masukan teknis dari divisi lain. Oleh karena itu, skema evaluasi produktivitas organisasi yang ideal harus mencakup perhitungan durasi waktu pengerjaan aktif sekaligus perhitungan durasi waktu tunggu. Metrik pengukuran ini sangat membantu manajemen untuk menganalisis secara objektif apakah penyebab keterlambatan sebuah pekerjaan berakar dari keterbatasan kapasitas kerja individu ataukah dari desain sistem koordinasi yang kurang tepat.

Menjaga Efektivitas Koordinasi Saat Skala Bisnis Membesar

Dalam upaya memangkas beban kerumitan operasional, manajemen perlu menyadari bahwa tidak seluruh alur koordinasi dapat dieliminasi secara total. Semakin besar dampak finansial dan strategis dari sebuah keputusan bisnis, maka semakin krusial pula kebutuhan akan pertukaran informasi yang akurat serta sistem pengawasan yang memadai. Tujuan utama dari program perbaikan koordinasi bukanlah untuk menciptakan sebuah organisasi yang berjalan tanpa adanya komunikasi sama sekali, melainkan untuk memastikan bahwa setiap interaksi dan komunikasi internal yang dilangsungkan memiliki tujuan kerja yang jelas dan terukur. Sesi rapat harian harus difokuskan untuk menghasilkan keputusan nyata atau menyelesaikan kendala teknis di lapangan, dokumen laporan harus dirancang untuk mendukung pengambilan tindakan, dan alur persetujuan harus sebanding dengan besarnya risiko yang ingin dikendalikan.

Selain itu, perusahaan juga dituntut untuk meninjau dan mengevaluasi sistem koordinasi internalnya secara berkala. Desain struktur organisasi dan alur komunikasi yang sangat efektif ketika jumlah tim masih terdiri dari sepuluh orang personel, belum tentu akan tetap sesuai dan efisien ketika organisasi telah berkembang pesat menampung puluhan hingga ratusan karyawan. Adaptasi dan pembaruan terhadap alur koordinasi harus dipandang sebagai sebuah proses yang terus menerus dan fleksibel sejalan dengan bertambahnya skala bisnis perusahaan.

Kesimpulan

Coordination drag merupakan hambatan terselubung terhadap pertumbuhan bisnis yang muncul ketika beban waktu, energi, dan biaya yang harus dikeluarkan untuk menyelaraskan pengerjaan tugas antarindividu maupun antardivisi menjadi semakin membesar. Faktor-faktor pemicunya dapat bermanifestasi dalam bentuk alur persetujuan birokrasi yang berlapis-lapis, ketidakjelasan garis tanggung jawab kerja, fragmentasi saluran komunikasi digital, hingga tingkat ketergantungan yang berlebihan antarbagian di dalam organisasi. Perusahaan dapat memitigasi dan memangkas beban ini secara berkelanjutan melalui pemetaan alur proses kerja dari ujung ke ujung, penunjukan pemilik keputusan yang tegas, penyederhanakan struktur otoritas persetujuan, penetapan satu pusat sumber informasi utama, serta pengawasan secara disiplin terhadap metrik durasi waktu tunggu pekerjaan.

Pertumbuhan skala bisnis yang berjalan secara sehat dan berdaya tahan tinggi tidak harus dicapai dengan cara memotong alur koordinasi secara ugal-ugalan. Hal yang jauh lebih mendasar adalah membangun dan merawat arsitektur koordinasi yang tepat sasaran, yakni sebuah sistem yang cukup solid untuk menjaga keselarasan visi dan strategi organisasi, namun di saat yang sama tetap cukup sederhana dan fleksibel agar seluruh alur pekerjaan harian dapat terus bergerak dengan cepat dan efisien.

Service Debt: Utang Layanan yang Diam-Diam Menghambat Pertumbuhan Bisnis

Kenali service debt, akumulasi masalah layanan pelanggan yang menghambat pertumbuhan bisnis, serta strategi mengurangi keluhan berulang dan meningkatkan efisiensi operasional.

Service Debt: Utang Layanan yang Diam-Diam Menghambat Pertumbuhan Bisnis

Dalam dinamika persaingan dunia usaha, mayoritas perusahaan cenderung mencurahkan seluruh energi dan sumber daya mereka untuk mengejar pertumbuhan penjualan. Manajemen berfokus memperluas jangkauan promosi pemasaran, meluncurkan lini produk baru, hingga membuka penetrasi ke segmen pasar yang lebih luas. Kendati demikian, di balik menterengnya angka pertumbuhan omzet tersebut, sering kali tersimpan akumulasi persoalan operasional yang dibiarkan menumpuk tanpa penyelesaian tuntas: keluhan pelanggan yang ditangani setengah hati, prosedur pelayanan yang berbelit-belit, rentetan pertanyaan konsumen yang berulang setiap hari, hingga proses internal yang masih mengandalkan cara-cara manual yang tidak efisien.

Pada tahapan awal, masalah-masalah operasional tersebut mungkin terlihat sepele dan mudah ditoleransi ketika skala transaksi masih kecil. Akan tetapi, seiring dengan bertambahnya volume pelanggan, setiap kelemahan layanan yang diabaikan akan terakumulasi secara eksponensial. Akibatnya, perusahaan terpaksa menguras semakin banyak waktu, tenaga staf, dan alokasi biaya operasional hanya untuk mempertahankan standar kualitas layanan minimum. Tim customer service menjadi sangat sibuk dan kelelahan karena harus memadamkan kebakaran masalah yang sama berulang kali, sementara di sisi lain, pelanggan harus mengurut dada menanggung waktu tunggu yang semakin lama demi memperoleh solusi atas kendala mereka.

Fenomena yang menggerogoti efisiensi internal ini dikenal dalam manajemen operasional sebagai service debt atau utang layanan. Konsep ini merujuk pada akumulasi persoalan yang belum terselesaikan, kelemahan sistemis dalam proses pelayanan, serta penundaan perbaikan operasional yang pada akhirnya melahirkan beban biaya tambahan dan kemacetan di masa depan. Istilah ini digunakan sebagai kerangka analitis untuk mengevaluasi kesehatan sistem operasional, bukan sebagai bentuk kewajiban finansial formal pada pembukuan akuntansi. Bagi perusahaan yang sedang melaju pesat, mengidentifikasi dan melunasi service debt merupakan kebutuhan vital, sebab skenario ekspansi bisnis tanpa pembenahan layanan justru akan memperbesar dampak kerusakan dari celah-celah operasional yang semula tersembunyi.

Hakikat dan Konsep Service Debt dalam Operasional Bisnis

Service debt terbentuk manakala manajemen perusahaan secara berulang kali memilih untuk menunda pembenahan fundamental terhadap proses pelayanan yang terbukti tidak efektif. Alih-alih melacak dan mengeliminasi akar penyebab masalah, organisasi mengambil jalan pintas dengan menangani setiap keluhan yang muncul sebagai kasus tunggal yang terpisah.

Sebagai gambaran nyata, bayangkan sebuah toko daring yang menerima puluhan pertanyaan serupa dari pembeli mengenai status pengiriman barang setiap harinya. Tim layanan pelanggan merespons pertanyaan-pertanyaan tersebut satu per satu melalui pesan pribadi. Pendekatan manual ini mungkin masih bisa berjalan ketika volume pemesanan hanya belasan paket per hari. Namun, begitu transaksi melonjak menjadi ratusan atau ribuan paket, volume pertanyaan yang masuk akan berlipat ganda dan melumpuhkan kapasitas tim penanganan pesan.

Staf operasional akhirnya menghabiskan seluruh jam kerja harian mereka hanya untuk mengetik ulang informasi pelacakan resi. Padahal, informasi tersebut sebetulnya dapat disampaikan secara otomatis melalui integrasi sistem pelacakan mandiri, notifikasi pesan singkat berkala, atau penyediaan halaman informasi yang mudah diakses oleh pembeli. Keputusan perusahaan untuk tetap mempertahankan cara-cara lama tanpa mau mengevaluasi penyebab utama dari pertanyaan yang berulang inilah yang memicu penumpukan service debt.

Di samping itu, service debt juga kerap bermanifestasi dalam berbagai bentuk kelemahan operasional lainnya. Kebijakan pengembalian barang yang ambigu, dokumen panduan internal yang telah kedaluwarsa, penggunaan saluran pengaduan yang terpisah-pisah tanpa integrasi data, hingga pembatasan wewenang staf lini depan yang terlalu kaku sehingga setiap kendala kecil harus melewati proses persetujuan manajerial yang berbelit-belit, merupakan cerminan nyata dari akumulasi utang layanan. Esensi utama dari permasalahan ini bukanlah sekadar hadirnya kekurangan pada fasilitas pelayanan, melainkan keputusan organisasi untuk terus menoleransi ketidakefisienan tersebut hingga biaya penanganannya membengkak di kemudian hari.

Faktor-Faktor Utama Pemicu Terbentuknya Service Debt

Terdapat beberapa faktor operasional dan budaya organisasi yang menjadi pemicu utama menumpuknya utang layanan di dalam ekosistem perusahaan.

Obseksi Berlebihan pada Pertumbuhan Tanpa Imbang Kuantitas Layanan

Saat penjualan mencatatkan grafik kenaikan yang mengesankan, fokus dan perhatian jajaran manajemen puncak biasanya terserap sepenuhnya untuk mengawal strategi pemasaran, memperluas jaringan distribusi, serta mengejar target pendapatan kotor. Dalam kondisi ini, agenda perbaikan sistem layanan sering kali dikesampingkan dan dicap sebagai pekerjaan pendukung yang bisa ditunda di lain waktu. Padahal, semakin besar jumlah pelanggan yang dilayani, semakin mutlak pula kebutuhan akan proses operasional yang konsisten, terstruktur, dan efisien. Apabila laju pertumbuhan pelanggan bergerak jauh lebih cepat dibandingkan peningkatan kapasitas dan kualitas infrastruktur layanan, masalah-masalah kecil akan dengan cepat bertransformasi menjadi hambatan operasional yang serius.

Normalisasi Solusi Sementara Menjadi Prosedur Tetap

Dalam situasi darurat atau lonjakan transaksi yang tak terduga, penggunaan solusi sementara (workaround) memang kerap dibutuhkan untuk menjaga kelancaran operasional jangka pendek. Namun, bahaya besar mengintai manakala solusi darurat tersebut terus dipertahankan tanpa batas waktu dan bertransformasi menjadi kebiasaan kerja harian. Sebagai contoh, staf operasional membuat lembar dokumen spreadsheet terpisah untuk mencatat keluhan pelanggan karena sistem perangkat lunak utama belum mendukung kategorisasi masalah tertentu. Jika dokumen terpisah ini tidak pernah diintegrasikan ke dalam sistem basis data pusat, perusahaan akan dihadapkan pada masalah duplikasi data, tingginya risiko kesalahan input manual, serta kesulitan dalam memantau penyelesaian kasus secara lintas divisi. Solusi sementara yang dibiarkan tanpa evaluasi berkala hanya akan melahirkan alur kerja tambahan yang tidak produktif.

Ketidaksesuaian dan Ketiadaan Pembaruan Informasi Layanan

Seiring berjalannya waktu, sebuah entitas bisnis pasti mengalami penyesuaian harga, perubahan ketentuan garansi produk, pembaharuan prosedur pengiriman, hingga perbaikan kebijakan retur. Apabila informasi lama yang sudah tidak berlaku masih beredar di portal situs web, materi iklan promosi, atau dokumen panduan internal, maka pelanggan dan staf lini depan akan menerima pemahaman yang saling bertolak belakang. Dampaknya, tim layanan pelanggan harus membuang banyak waktu dan energi hanya untuk mengklarifikasi salah paham, meredam kekecewaan, dan menyelesaikan sengketa yang sejatinya sangat bisa dicegah sejak awal melalui pembaruan dokumentasi yang teratur.

Ketiadaan Penanggung Jawab Atas Pembenahan Akar Masalah

Keluhan dan kekecewaan pelanggan umumnya diterima dan ditangani oleh tim customer service. Namun, akar penyebab dari munculnya keluhan tersebut sangat sering berada di luar kendali divisi layanan, seperti kelalaian staf gudang dalam mengepak barang, kendala pada gerbang pembayaran (payment gateway), kerusakan kemasan fisik, atau kekeliruan narasi oleh tim penjualan. Apabila setiap divisi hanya bekerja secara terkotak-kotak (siloed) dan sekadar menyelesaikan tugas teknisnya sendiri tanpa ada pihak yang memegang tanggung jawab lintas fungsi untuk menuntaskan akar masalah, maka persoalan yang sama akan terus berulang secara abadi. Perusahaan pada akhirnya harus menanggung biaya penanganan yang sama berkali-kali tanpa pernah berhasil menutup sumber kebocorannya.

Dampak Buruk Service Debt Terhadap Laju Pertumbuhan Bisnis

Penumpukan service debt yang tidak segera dilunasi akan membawa dampak negatif yang meluas dan merusak pilar-pilar keberlanjutan bisnis.

Pembengkakan Biaya Operasional Penanganan Layanan

Menangani akumulasi keluhan yang berulang secara manual membutuhkan alokasi jam kerja staf, biaya saluran komunikasi, serta penggunaan sumber daya tambahan yang tidak sedikit. Ketika skala bisnis membesar, perusahaan terpaksa terus menambah jumlah personel customer service hanya untuk sekadar mempertahankan kecepatan respons atas masalah-masalah lama yang tidak pernah dibenahi akar penyebabnya. Kondisi ini secara langsung menggerogoti marjin profitabilitas dan membatasi kemampuan finansial perusahaan untuk mengalokasikan anggaran pada program-program pengembangan bisnis yang lebih strategis.

Degradasi dan Ketidakkonsistenan Pengalaman Pelanggan

Manakala tim layanan pelanggan sudah berada dalam kondisi kewalahan (overwhelmed), standar mutu respons yang diberikan kepada konsumen akan menjadi sangat fluktuatif dan tidak konsisten. Sebagian pelanggan mungkin beruntung mendapatkan penyelesaian yang cepat karena ditangani oleh staf senior, sementara sebagian pelanggan lainnya harus menelan kekecewaan karena diombang-ambingkan tanpa kepastian solusi. Pengalaman interaksi yang buruk dan tidak konsisten ini akan mengikis tingkat kepercayaan publik secara perlahan dan mendorong pelanggan untuk berpindah ke produk kompetitor.

Kelelahan Mental dan Penurunan Produktivitas Karyawan

Para staf lini depan yang setiap hari dipaksa berhadapan dengan luapan kekecewaan pelanggan akibat masalah sistemis yang sama akan cepat mengalami kelelahan mental (burnout). Mereka membuang energi produktif mereka untuk menangani pekerjaan administratif berulang, ketimbang melakukan interaksi yang bernilai tinggi seperti memberikan konsultasi mendalam atau mendengarkan masukan strategis dari konsumen. Frustrasi karyawan juga akan meningkat manakala mereka menyadari bahwa organisasi tempat mereka bekerja tidak memiliki komitmen untuk membenahi sumber masalah yang sudah terang-benderang.

Hambatan Terhadap Laju Inovasi dan Adaptasi Perusahaan

Ketika sebagian besar kapasitas waktu, pikiran, dan anggaran organisasi habis tersedot untuk mengurusi dan menambal persoalan-persoalan lama, perusahaan tidak lagi memiliki ruang yang cukup untuk berinovasi. Tim operasional tidak memiliki kesempatan untuk merancang peningkatan kualitas customer journey, memperbarui fitur layanan, atau menguji coba teknologi pelayanan baru. Pada akhirnya, service debt tidak hanya melumpuhkan efisiensi operasional hari ini, melainkan juga membelenggu kelincahan perusahaan dalam beradaptasi dengan perubahan pasar di masa depan.

Langkah Strategis Mengurangi dan Melunasi Service Debt

Untuk membebaskan organisasi dari cengkeraman utang layanan, manajemen perlu mengambil langkah-langkah pembenahan sistemis yang terukur dan berkesinambungan.

Mengidentifikasi dan Memetakan Pola Masalah Berulang

Langkah awal yang mutlak dilakukan adalah mengumpulkan seluruh data historis terkait tiket pengaduan, riwayat obrolan layanan, laporan pengembalian barang, serta catatan keterlambatan penyelesaian kasus. Data tersebut kemudian harus dikelompokkan berdasarkan akar pemicunya (root cause), bukan sekadar dicatat berdasarkan nama pelanggan atau tanggal kejadian. Sebagai contoh, jika terdapat ratusan keluhan mengenai keterlambatan pengiriman paket pada bulan berjalan, penelusuran harus dilakukan hingga menemukan apakah masalah tersebut bersumber dari alur penyiapan barang di gudang yang lambat atau akibat pemilihan mitra logistik yang tidak andal. Pemetaan pola ini membantu perusahaan menemukan titik pembenahan yang memberikan dampak perbaikan terbesar.

Menetapkan Skala Prioritas Penanganan Berdasarkan Dampak dan Frekuensi

Perusahaan tidak perlu merasa kewalahan dengan mencoba memperbaiki seluruh kelemahan proses secara bersamaan. Lakukan pemetaan prioritas dengan memilah persoalan yang memiliki frekuensi kejadian paling tinggi, memicu pembengkakan biaya paling besar, atau membawa dampak kerusakan paling parah terhadap tingkat kepercayaan pelanggan. Masalah dengan frekuensi rendah namun memiliki risiko reputasi atau hukum yang tinggi juga wajib ditempatkan pada prioritas atas. Pendekatan berbasis skala prioritas ini memastikan bahwa sumber daya perusahaan yang terbatas dapat disalurkan secara efektif untuk menyelesaikan masalah yang paling krusial terlebih dahulu.

Menyelesaikan Akar Masalah Secara Permanen

Perusahaan harus berani beralih dari pola pikir “memadamkan kebakaran” menjadi pola pikir pembenahan permanen. Jika pelanggan berulang kali menanyakan cara pengoperasian produk, solusi sejati bukanlah dengan menambah staf untuk menjawab pesan tersebut, melainkan dengan memperbarui buku panduan visual, menyediakan video tutorial yang intuitif, atau menyederhanakan desain produk itu sendiri. Begitu pula jika keluhan mengenai klaim garansi terus berdatangan, maka deskripsi mengenai syarat dan ketentuan garansi wajib diperjelas pada halaman produk serta lembar bukti pembelian. Perbaikan pada akar masalah akan secara otomatis melenyapkan beban penanganan manual di masa mendatang.

Memperbarui Prosedur Standar dan Dokumentasi Operasional

Manajemen perlu menyusun dan memperbarui Standar Operasional Prosedur (SOP) serta dokumen panduan kerja yang mudah diakses dan sesuai dengan kondisi operasional terkini. Pastikan seluruh staf lini depan memahami alur penanganan masalah, batasan wewenang dalam memberikan solusi langsung (seperti pemberian diskon penghentian keluhan atau penggantian produk), serta jalur eskalasi yang jelas manakala suatu kasus membutuhkan penanganan tingkat lanjut. Setiap dokumen prosedur wajib memiliki pemilik tanggung jawab (process owner) serta jadwal peninjauan berkala agar tidak kembali usang dan menjadi sumber masalah baru.

Memanfaatkan Otomatisasi Sistem Secara Selektif dan Terukur

Penerapan teknologi otomatisasi sangat ampuh untuk mengeliminasi pekerjaan-pekerjaan administratif yang bersifat rutin dan berulang. Penggunaan sistem konfirmasi pembayaran otomatis, pengiriman notifikasi status resi pengiriman secara real-time, hingga penyediaan fitur frequently asked questions (FAQ) interaktif dapat memangkas volume pertanyaan dasar secara signifikan. Namun demikian, otomatisasi harus diterapkan secara bijaksana dan selektif. Untuk kasus-kasus yang bersifat kompleks, sensitif, atau membutuhkan empati mendalam, akses menuju staf manusia harus tetap dibuka secara mudah. Tujuan utama dari otomatisasi adalah untuk membebaskan staf dari beban kerja berulang agar mereka dapat fokus menangani interaksi yang membutuhkan pertimbangan manusiawi.

Indikator Utama untuk Mengevaluasi Pelunasan Service Debt

Guna memastikan bahwa upaya pengurangan utang layanan berjalan di jalur yang benar, perusahaan perlu memantau beberapa metrik evaluasi operasional secara berkala:

  • Volume Keluhan Berulang (Repeat Incident Volume): Mengukur frekuensi kemunculan kasus-kasus dengan akar masalah yang sama untuk menilai efektivitas pembenahan sistemis yang telah dijalankan.

  • Resolusi Kontak Pertama (First Contact Resolution Rate): Menghitung persentase keluhan pelanggan yang berhasil diselesaikan secara tuntas pada interaksi pertama tanpa perlu melalui proses eskalasi berulang.

  • Rata-rata Waktu Penyelesaian (Mean Time to Resolution): Memantau durasi waktu yang dibutuhkan oleh organisasi dari saat masalah pertama kali dilaporkan hingga solusi akhir berhasil diberikan kepada pelanggan.

  • Biaya Layanan per Transaksi (Cost to Serve per Transaction): Mengukur efisiensi alokasi biaya operasional pelayanan seiring dengan bertambahnya volume transaksi bisnis.

  • Tingkat Escalation Rate: Menilai seberapa sering suatu kasus harus dilemparkan ke tingkat manajemen yang lebih tinggi akibat keterbatasan wewenang atau ketiadaan prosedur di tingkat lini depan.

  • Skor Kepuasan Pelanggan (Customer Satisfaction Score): Memastikan bahwa pemangkasan alur operasional dan otomatisasi yang diterapkan benar-benar membawa dampak positif terhadap persepsi dan kenyamanan pelanggan.

Kesimpulan

Service debt merupakan beban operasional laten yang tercipta akibat akumulasi penundaan perbaikan proses layanan dan kebiasaan mengabaikan akar masalah. Apabila dibiarkan menumpuk tanpa penanganan serius, utang layanan ini akan secara perlahan menggerogoti profitabilitas perusahaan melalui pembengkakan biaya operasional, merusak konsistensi pengalaman pelanggan, memicu kelelahan kerja pada karyawan, serta mengunci kapasitas inovasi organisasi di masa depan.

Upaya untuk melunasi service debt menuntut komitmen manajemen untuk berani memetakan pola masalah berulang, menetapkan skala prioritas penanganan secara rasional, menuntaskan akar persoalan hingga ke sumbernya, memperbarui dokumentasi prosedur kerja, serta mengadopsi teknologi otomatisasi secara tepat sasaran. Bagi entitas bisnis yang tengah mengejar skala pertumbuhan jangka panjang, keunggulan kualitas layanan tidak sekadar diukur dari seberapa tanggap staf dalam merespons keluhan, melainkan dari sejauh mana kapasitas organisasi dalam membangun sistem yang mampu mencegah masalah yang sama agar tidak pernah terulang kembali. Dengan melunasi utang layanan secara konsisten, perusahaan dapat membangun fondasi operasional yang kokoh, efisien, dan siap menopang pertumbuhan bisnis yang berkelanjutan.

Demand Fragmentation: Strategi Bisnis Menghadapi Permintaan Pelanggan yang Semakin Terpecah

Kenali demand fragmentation dan dampaknya terhadap pertumbuhan bisnis. Pelajari strategi memahami kebutuhan pelanggan yang beragam agar pemasaran lebih efektif dan keuntungan tetap terjaga.

Demand Fragmentation: Strategi Bisnis Menghadapi Permintaan Pelanggan yang Semakin Terpecah

Dahulu, sebuah entitas bisnis dapat dengan relatif mudah mengembangkan satu produk tunggal berkonsep masal untuk melayani kelompok pelanggan yang homogen. Perusahaan cukup memahami kebutuhan umum pasar, menentukan tingkat harga yang rasional, lalu meluncurkan program promosi melalui saluran media arus utama yang paling banyak diakses oleh masyarakat. Namun demikian, pendekatan konvensional tersebut kini kian sulit untuk dipertahankan seiring dengan pergeseran perilaku konsumen yang memiliki preferensi, tingkat daya beli, rutinitas harian, serta ekspektasi kualitas yang sangat beragam.

Sebagai gambaran nyata, dua orang konsumen yang sama-sama membutuhkan produk perawatan kulit belum tentu dapat dipuaskan dengan satu varian produk yang sama. Sebagian konsumen mengejar efisiensi harga yang terjangkau, sebagian lainnya mengutamakan formulasi bahan aktif tertentu, sementara kelompok konsumen lain lebih menitikberatkan pada kemasan yang praktis serta kemudahan akses pembelian. Perbedaan mendasar ini membuat struktur pasar yang di atas kertas terlihat sebagai satu kategori tunggal, sejatinya telah terbelah menjadi lusinan kelompok kecil dengan motivasi dan alasan pembelian yang berbeda-beda.

Di dalam ranah manajemen strategis, fenomena ini dikenal sebagai demand fragmentation atau fragmentasi permintaan. Bagi pelaku bisnis modern, kondisi ini menghadirkan dua sisi mata uang: sebuah peluang emas untuk melayani segmen pasar secara lebih spesifik, sekaligus tantangan operasional yang cukup rumit dalam mengelola bauran produk, strategi pemasaran, alokasi persediaan barang, serta efisiensi biaya operasional. Perusahaan yang sanggup memahami dinamika fragmentasi permintaan akan mampu menemukan relung pasar yang belum terlayani secara optimal. Sebaliknya, bisnis yang bersikeras mengabaikannya berisiko terjebak dalam penawaran produk yang terlalu generik atau justru menguras sumber daya internal demi memenuhi terlalu banyak keinginan pasar sekaligus.

Hakikat dan Konsep Demand Fragmentation dalam Pasar Modern

Demand fragmentation pada dasarnya menggambarkan suatu keadaan di mana struktur permintaan pasar terbagi-bagi ke dalam berbagai kelompok pelanggan yang memiliki karakteristik kebutuhan, preferensi gaya hidup, serta pola transaksi yang spesifik. Fenomena fragmentasi ini terakselerasi oleh pergeseran tren sosial, dinamika daya beli, variasi geografis, hingga semakin luasnya akses konsumen terhadap berbagai alternatif produk di pasar. Kehadiran media sosial dan platform digital turut mempercepat proses ini dengan mempermudah konsumen dalam menemukan produk yang benar-benar sesuai dengan preferensi pribadi mereka.

Sebagai ilustrasi, pasar makanan siap saji saat ini tidak lagi didominasi oleh konsumen yang sekadar mencari hidangan cepat dan murah. Di dalam kategori yang sama, terbentuk segmen pembeli yang memburu menu tinggi protein untuk gaya hidup sehat, kelompok pekerja yang memerlukan porsi praktis untuk dikonsumsi di sela kesibukan, konsumen tunggal yang membutuhkan porsi individu, hingga kelompok yang menjalankan pola diet tertentu. Meskipun seluruh konsumen tersebut berada di bawah payung industri makanan siap saji, faktor utama yang menggerakkan keputusan pembelian mereka sangat berbeda satu sama lain.

Kondisi demand fragmentation tidak selalu berarti bahwa total volume permintaan pasar mengalami penurunan. Pada banyak sektor, total nilai transaksi suatu kategori industri justru terus membengkak, namun terdistribusi ke dalam variasi produk yang jauh lebih banyak. Tantangan terbesar bagi manajemen perusahaan adalah menentukan secara cermat segmen mana saja yang paling layak untuk dilayani berdasarkan potensi ukuran pasar, kapasitas operasional internal, marjin keuntungan yang rasional, serta tingkat intensitas persaingan di segmen tersebut.

Faktor-Faktor Utama Pemicu Terjadinya Fragmentasi Permintaan

Terdapat beberapa faktor pendorong utama yang membuat pola permintaan konsumen di pasar modern menjadi semakin terfragmentasi dari waktu ke waktu.

Diversifikasi Preferensi dan Ekspektasi Konsumen

Konsumen masa kini tidak lagi mengevaluasi sebuah produk sebatas pada fungsi dasar dan penetapan harga semata. Pengalaman langsung saat menggunakan produk, nilai estetika, kenyamanan akses, identitas merek, hingga kepedulian sosial perusahaan kini turut memegang peranan penting dalam menentukan keputusan pembelian. Keberagaman preferensi ini sejatinya memberikan ruang bagi bisnis untuk menciptakan penawaran yang lebih personal dan relevan. Namun di sisi lain, semakin banyak variasi kebutuhan yang dicoba untuk dipenuhi, semakin besar pula investasi yang harus dialokasikan untuk riset konsumen dan pengembangan produk.

Kemajuan Teknologi dan Kemudahan Akses Alternatif

Kehadiran platform marketplace, mesin pencari digital, dan jejaring media sosial memungkinkan konsumen untuk membandingkan puluhan pilihan produk alternatif dalam hitungan detik. Infrastruktur digital ini juga memberikan panggung bagi unit bisnis skala kecil atau UMKM untuk menjangkau kelompok konsumen khusus (niche market) yang sebelumnya tidak tersentuh oleh saluran distribusi fisik konvensional. Akibatnya, dominasi produk masal mulai tergerus oleh kehadiran produk-produk spesifik yang mampu menawarkan relevansi lebih tinggi kepada kelompok pelanggan tertentu.

Perbedaan Pola Konsumsi Antarwilayah dan Kelompok Sosial

Kebutuhan riil pelanggan sangat dipengaruhi oleh demografi geografis, rutinitas harian, tingkat pendapatan, serta dinamika budaya lokal. Sebuah produk yang sangat digemari di kawasan megapolitan belum tentu mendapat sambutan yang sama di wilayah semi-perkotaan atau pedesaan. Begitu pula dalam konteks kelompok usia; kebutuhan kelompok mahasiswa, keluarga muda, dan profesional senior akan berbeda secara signifikan meskipun berada dalam cakupan rentang umur yang tidak jauh berbeda. Perusahaan dituntut untuk melihat karakteristik konsumen secara granular daripada hanya mengandalkan kategorisasi pasar yang terlampau luas.

Pergerakan Tren Pasar yang Kian Dinamis

Daya tahan sebuah tren di era digital cenderung berlangsung lebih singkat dibandingkan periode-periode sebelumnya. Produk yang mendulang popularitas tinggi dalam hitungan bulan dapat dengan cepat kehilangan daya tarik ketika muncul inovasi baru atau ketika preferensi publik bergeser. Dinamika yang cepat ini menuntut jajaran manajemen untuk memiliki ketajaman analitis dalam membedakan antara kebutuhan dasar pasar yang bersifat berkelanjutan dengan tren sesaat yang tidak memberikan imbal hasil jangka panjang.

Dampak Dampak Demand Fragmentation Terhadap Operasional Bisnis

Perubahan struktur pasar yang semakin terpecah membawa implikasi langsung terhadap efisiensi dan efektivitas operasional perusahaan di berbagai lini.

Kerumitan Menentukan Lini Produk Utama

Ketika permintaan terfragmentasi ke berbagai arah, perusahaan kerap kali tergoda untuk meluncurkan terlalu banyak varian produk sekaligus demi merangkul semua kelompok konsumen. Penambahan variasi produk memang berpotensi memperluas jangkauan pasar, namun secara bersamaan akan melonjakkan kompleksitas pada rantai pasok, proses manufaktur, manajemen gudang, hingga kendali mutu. Tanpa adanya skala prioritas yang ketat, bisnis berisiko menanggung beban biaya tinggi untuk deretan produk yang penjualan per unitnya sangat rendah.

Pembengkakan Anggaran dan Biaya Pemasaran

Pesan promosi dan narasi merek yang sukses memikat satu kelompok konsumen belum tentu berdaya guna bagi kelompok konsumen lainnya. Kondisi ini memaksa perusahaan untuk merancang strategi komunikasi, materi kreatif, dan pemilihan saluran promosi yang berbeda untuk setiap segmen target. Apabila perusahaan memaksakan diri menyasar seluruh segmen pasar secara bersamaan tanpa alokasi dana yang memadai, anggaran pemasaran akan tersebar terlalu tipis sehingga dampaknya tidak optimal pada segmen mana pun.

Timbulnya Kerumitan Manajemen Persediaan Barang

Perbedaan preferensi yang tajam dapat menyebabkan tingkat penyerapan produk yang tidak merata di lapangan. Sebagai contoh, sebuah merek pakaian yang menyediakan satu model kemeja dalam berbagai variasi warna dan ukuran dapat mengalami kelangkaan stok pada varian favorit, sementara varian lainnya tidak terserap dan mengendap di gudang. Situasi ini tidak hanya memicu pembengkakan biaya penyimpanan logistik, melainkan juga mengunci modal kerja perusahaan dalam bentuk persediaan mati (dead stock).

Eskalasi Persaingan Pasar yang Semakin Spesifik

Dalam ekosistem pasar yang terfragmentasi, lanskap persaingan tidak lagi hanya melibatkan antar-pemain skala besar dalam satu industri. Perusahaan berskala masal kerap kali harus berhadapan dengan pemain-pemain independen yang bergerak lincah di segmen khusus. Pesaing spesifik ini mampu menghadirkan produk yang jauh lebih relevan dan personal bagi kelompok pelanggan tertentu. Perusahaan besar yang hanya mengandalkan keunggulan kapasitas produksi tanpa fleksibilitas produk berisiko kehilangan basis konsumen loyal mereka secara bertahap.

Strategi Komprehensif Menghadapi Demand Fragmentation

Guna merespons tantangan fragmentasi permintaan tanpa mengorbankan efisiensi operasional, perusahaan dapat mengimplementasikan beberapa langkah strategis berikut.

Segmentasi Pasar Berbasis pada Kebutuhan Nyata

Langkah fundamental yang harus dilakukan adalah memperbarui pendekatan segmentasi pasar. Perusahaan tidak boleh lagi membatasi analisis konsumen sebatas pada variabel demografi seperti usia, lokasi, atau tingkat kualifikasi pendapatan semata. Segmentasi harus dibedakan berdasarkan motivasi mendasar pembelian (jobs-to-be-done), permasalahan spesifik yang ingin diselesaikan, manfaat utama yang dicari, serta hambatan utama yang menghalangi transaksi. Data kualitatif dan kuantitatif ini dapat dihimpun melalui wawancara mendalam, analisis ulasan produk, evaluasi tiket pertanyaan konsumen, serta pemetaan pola transaksi penjualan.

Penetapan Prioritas Segmen Pasar yang Paling Layak

Perusahaan dituntut untuk bersikap realistis dengan tidak mencoba melayani seluruh segmen pasar yang ada. Manajemen perlu membandingkan potensi ukuran permintaan, intensitas kompetisi, tingkat marjin keuntungan, biaya akuisisi pelanggan, serta kesiapan kapasitas operasional internal. Segmen pasar yang tampak niche atau relatif kecil tidak selalu buruk; kelompok ini sering kali menawarkan tingkat profitabilitas yang sangat tinggi dan tingkat loyalitas yang kuat apabila kebutuhan spesifik mereka berhasil dipenuhi secara presisi.

Penerapan Strategi Produk Inti dengan Variasi Terukur

Untuk menekan kompleksitas operasional, perusahaan dapat menerapkan strategi fondasi produk inti (core platform) yang dilengkapi dengan opsi modulasi atau variasi yang terukur. Sebagai contoh, sebuah usaha kuliner dapat mempertahankan satu formulasi bahan baku utama yang sama, namun menawarkan fleksibilitas pada pilihan tingkat kepedasan, ukuran porsi, atau kemasan. Pendekatan ini memungkinkan konsumen mendapatkan variasi yang relevan tanpa harus mengacaukan struktur tata kelola produksi di dapur.

Penyesuaian Pesan Pemasaran yang Spesifik dan Kontekstual

Satu produk yang sama sejatinya dapat membawa nilai manfaat yang berbeda bagi kelompok pelanggan yang berbeda. Sebuah perangkat komputer jinjing yang tipis dan ringan dapat dipasarkan kepada segmen profesional atas dasar fleksibilitas mobilitas kerja, sementara bagi segmen mahasiswa produk yang sama dipasarkan atas dasar efisiensi ruang dan daya tahan baterai. Penyesuaian pesan Pemasaran ini bertujuan untuk menajamkan relevansi nilai produk pada masing-masing segmen tanpa perlu merubah spesifikasi dasar produk itu sendiri.

Validasi dan Pengujian Permintaan Sebelum Ekspansi Masal

Sebelum menginvestasikan modal besar untuk memproduksi dan meluncurkan varian produk baru, perusahaan wajib melakukan uji pasar (market validation) terlebih dahulu. Langkah ini dapat dilakukan melalui pembuatan produk sampel berskala terbatas (limited batch), peluncuran halaman pemesanan awal (pre-order), atau tes promosi digital berskala kecil. Data empiris dari uji pasar ini sangat berguna untuk memverifikasi apakah minat konsumen benar-benar terkonversi menjadi transaksi riil, sekaligus membantu memproyeksikan tingkat harga yang dapat diterima pasar.

Indikator Evaluasi Strategi Menghadapi Demand Fragmentation

Guna memastikan bahwa strategi pengelolaan fragmentasi permintaan berjalan secara efektif dan tetap menguntungkan, perusahaan perlu memantau beberapa indikator kinerja kunci secara berkala:

  • Penjualan per Segmen: Mengukur kontribusi nominal dan persentase pendapatan yang disumbangkan oleh masing-masing kelompok pelanggan.

  • Marjin Keuntungan per Varian: Memastikan bahwa penambahan variasi produk baru benar-benar menghasilkan marjin laba bersih yang sehat dan tidak menggerogoti keuntungan produk inti.

  • Tingkat Konversi Penjualan: Menilai sejauh mana penyesuaian pesan pemasaran mampu mengubah calon konsumen potensial menjadi pembeli riil.

  • Rasio Perputaran Persediaan: Memantau tingkat kecepatan penyerapan setiap varian produk di gudang guna mengidentifikasi risiko penumpukan stok.

  • Tingkat Pembelian Ulang: Mengukur tingkat kepuasan dan loyalitas konsumen terhadap varian produk yang telah disesuaikan dengan kebutuhan mereka.

  • Biaya Akuisisi Pelanggan per Segmen: Memastikan bahwa biaya yang dikeluarkan untuk menjangkau suatu segmen pasar masih berada dalam batas yang rasional dibandingkan dengan nilai seumur hidup pelanggan (Customer Lifetime Value).

Kesimpulan

Demand fragmentation merupakan sebuah keniscayaan dalam dinamika pasar modern, di mana struktur permintaan tidak lagi terpusat pada satu titik masal, melainkan terpecah ke dalam berbagai kelompok konsumen dengan preferensi dan kebutuhan yang sangat beragam. Pergeseran ini menghadirkan tantangan operasional yang nyata dalam hal manajemen bauran produk, alokasi anggaran pemasaran, serta efisiensi rantai pasok.

Namun demikian, dengan mengadopsi pendekatan segmentasi berbasis kebutuhan nyata, menetapkan skala prioritas segmen yang terukur, mengoptimalkan produk inti, serta melakukan validasi pasar secara disiplin, perusahaan dapat mentransformasikan tantangan fragmentasi ini menjadi sebuah keunggulan kompetitif yang kokoh.

Keberhasilan bisnis di era fragmentasi permintaan tidak lagi diukur dari seberapa banyak variasi produk yang sanggup dilempar ke pasar, melainkan dari ketepatan manajemen dalam mengidentifikasi kebutuhan mana yang paling krusial, siapa kelompok konsumen yang bersedia membayar nilai tersebut, serta bagaimana melayaninya secara presisi, efisien, dan menguntungkan secara berkelanjutan.

Margin Opacity: Mengungkap Biaya Tersembunyi yang Membuat Bisnis Salah Menilai Keuntungan

Pelajari margin opacity, penyebab bisnis sulit mengetahui keuntungan sebenarnya, serta strategi meningkatkan transparansi biaya untuk mengambil keputusan keuangan yang lebih akurat.

Margin Opacity: Mengungkap Biaya Tersembunyi yang Membuat Bisnis Salah Menilai Keuntungan

Di tengah gelombang persaingan industri yang kian ketat, banyak entitas bisnis berhasil mencatatkan pencapaian luar biasa dalam hal pertumbuhan angka penjualan kotor, akuisisi basis pelanggan baru, hingga perluasan jangkauan pasar secara nasional maupun internasional. Laporan kinerja berkala kerap kali memamerkan grafik kenaikan omzet yang sangat menjanjikan. Namun demikian, manakala pemilik usaha dan jajaran manajemen tingkat atas mulai melakukan penelusuran laporan keuangan secara mendalam, realitas finansial yang tersisa sering kali bertolak belakang dengan ekspektasi awal: nilai keuntungan bersih yang terealisasi ternyata jauh lebih kecil dibandingkan dengan kalkulasi teoritis.

Fenomena yang kerap memicu kebingungan ini ditandai oleh kejanggalan operasional, di mana lini produk yang paling laris manis di pasaran ternyata hanya menyumbangkan porsi marjin laba yang sangat tipis. Di sisi lain, pelanggan-pelanggan besar dengan nilai transaksi bernominal fantastis justru menguras anggaran operasional perusahaan akibat membengkaknya biaya pelayanan purna jual. Kondisi pelik ini bermanifestasi manakala perusahaan tidak memiliki visibilitas data yang jernih dan detail mengenai marjin keuntungan nyata di setiap tingkatan unit produk, segmen pelanggan, maupun saluran distribusi penjualan yang mereka operasikan. Angka pendapatan di baris paling atas mungkin terlihat sangat transparan dan impresif, namun deretan biaya variabel dan biaya tidak langsung yang melekat pada proses pembentukan pendapatan tersebut kerap kali tersebar secara acak di berbagai pos operasional tanpa terukur dengan presisi.

Dalam diskursus analisis bisnis dan manajemen strategis, fenomena kerentanan finansial ini dikenal dengan istilah margin opacity atau ketidakjelasan marjin keuntungan. Konsep ini menggambarkan suatu keadaan di mana tingkat profitabilitas bisnis yang sesungguhnya menjadi sangat sulit untuk dipetakan secara akurat karena informasi mengenai rincian biaya, pengakuan pendapatan, serta kontribusi laba bersih belum terstruktur secara komprehensif. Istilah ini ditempatkan sebagai alat analisis kritis bagi manajemen untuk membedah anatomi keuangan perusahaan, bukan sekadar sebagai pemenuhan kriteria standar akuntansi formal semata. Bagi para pelaku usaha dan pengambil kebijakan strategis, memahami dan menyingkap tabir margin opacity memiliki urgensi yang sangat vital agar penetapan harga jual, alokasi promosi, pengadaan persediaan barang, serta arah ekspansi bisnis tidak lagi bertumpu secara buta pada besarnya angka omzet semata. Bisnis yang tangguh dan sehat secara finansial dituntut untuk mampu mengidentifikasi secara presisi aktivitas operasional mana yang benar-benar mencetak keuntungan nyata, serta aktivitas mana yang justru menjadi benalu yang perlahan menguras sumber daya perusahaan.

Hakikat dan Konsep Margin Opacity dalam Ekosistem Bisnis

Margin opacity pada intinya merepresentasikan ketiadaan atau minimnya visibilitas manajemen terhadap tingkat profitabilitas aktual yang dihasilkan oleh bagian-bagian spesifik di dalam struktur organisasi bisnis. Perusahaan mungkin dengan sangat mudah mengetahui akumulasi total pendapatan kotor dan total pengeluaran kas harian pada laporan laba rugi konsolidasi, namun mereka mendadak gagap ketika diminta untuk menjelaskan dan membuktikan dari mana saja sumber-sumber keuntungan bersih tersebut secara terperinci.

Sebagai gambaran ilustratif, bayangkan sebuah toko perlengkapan elektronik modern yang mengandalkan dua kategori produk utama dalam kegiatan penjualannya. Kategori produk pertama secara konsisten berhasil membukukan angka penjualan kotor sebesar seratus juta rupiah per bulan, sementara kategori produk kedua hanya menghasilkan angka penjualan sebesar enam puluh juta rupiah pada periode yang sama.

Jika manajemen mengevaluasi kinerja bisnis semata-mata dari besaran omzet kotor, kategori produk pertama secara otomatis akan diagungkan sebagai tulang punggung bisnis yang paling prospektif. Namun, manakala perusahaan mulai menerapkan perhitungan biaya secara rinci dengan memasukkan komponen harga pokok pembelian, beban biaya pengiriman logistik, komisi potongan platform marketplace, biaya iklan digital, persentase retur barang rusak, hingga alokasi garansi layanan purna jual, kategori produk pertama tersebut mungkin hanya menyisakan marjin laba bersih yang sangat kempis. Sebaliknya, kategori produk kedua yang penjualannya terlihat lebih kecil justru membawa marjin laba bersih yang jauh lebih tebal karena beban operasional penanganannya yang sangat minim.

Tanpa adanya analisis biaya dan marjin yang mendalam, pemilik toko berada dalam ancaman risiko kesalahan strategis yang fatal, seperti terus-menerus mengalokasikan porsi modal kerja yang besar untuk menumpuk stok produk pertama yang sejatinya tidak memberikan imbal hasil ekonomis yang optimal bagi perusahaan. Permasalahan margin opacity ini tidak selalu berakar dari buruknya sistem pencatatan pembukuan akuntansi dasar. Pada bisnis yang sedang mengalami fase pertumbuhan cepat, tingkat kompleksitas operasional sering kali melompat jauh lebih cepat dibandingkan kemampuan dan kapasitas infrastruktur perusahaan dalam mengukur serta mengalokasikan biaya secara presisi. Akibatnya, ketersediaan informasi keuangan harian menjadi terlalu umum dan tidak lagi memadai untuk dijadikan pijakan dalam pengambilan keputusan bisnis yang bersifat strategis.

Faktor-Faktor Utama Pemicu Kaburnya Keuntungan Bisnis

Terdapat beberapa faktor operasional mendasar yang kerap kali menjadi celah utama penyebab menyebarnya biaya tersembunyi dan mengaburkan pandangan manajemen terhadap marjin keuntungan riil perusahaan.

Biaya Operasional Terfragmentasi di Berbagai Saluran Penjualan

Ekosistem bisnis modern menuntut perusahaan untuk mengadopsi pendekatan strategi multi-saluran guna menjangkau konsumen secara luas, mulai dari mengoperasikan jaringan toko fisik, membuka gerai di platform marketplace, mengoptimalkan penjualan melalui media sosial, bermitra dengan jaringan agen distributor, hingga membangun situs web transaksi mandiri. Setiap saluran distribusi ini pada dasarnya membawa karakteristik dan struktur biaya operasional yang sangat berbeda satu sama lain.

Sebagai contoh, penjualan melalui platform digital marketplace umumnya dibebani oleh potongan biaya layanan platform, biaya iklan kata kunci, dan subsidi ongkos kirim. Di sisi lain, pembukaan toko fisik membutuhkan alokasi dana yang tidak sedikit untuk sewa tempat, tagihan listrik, sarana pemeliharaan gedung, serta gaji tenaga penjual. Apabila seluruh beban pengeluaran ini hanya digabungkan ke dalam satu pos biaya operasional umum tanpa dialokasikan secara proporsional ke masing-masing saluran, perusahaan akan kehilangan kemampuan untuk menilai saluran mana yang benar-benar produktif memberikan laba dan saluran mana yang sejatinya menyedot marjin keuntungan secara halus.

Biaya Pelayanan Pelanggan yang Tidak Diperhitungkan Secara Detail

Dua orang pelanggan dapat saja mencatatkan total nilai pembelanjaan nominal yang persis sama dalam satu periode akuntansi, namun sejatinya membutuhkan alokasi sumber daya operasional yang jauh berbeda. Pelanggan tipe pertama melakukan transaksi pemesanan barang secara rutin, mandiri, dan tidak pernah mengajukan keluhan atau permintaan tambahan yang rumit. Sementara itu, pelanggan tipe kedua secara berulang menuntut revisi spesifikasi teknis, meminta penanganan pengiriman secara khusus, membutuhkan waktu konsultasi yang panjang dari staf senior, serta berulang kali memprotes prosedur operasional standar.

Apabila beban biaya untuk melayani masing-masing karakteristik pelanggan tersebut tidak dikalkulasikan secara cermat ke dalam sistem akuntansi analitis, manajemen akan menganggap kedua pelanggan tersebut memberikan kontribusi profitabilitas yang setara. Padahal, jika dihitung secara teliti, kontribusi laba bersih dari pelanggan tipe kedua bisa jadi bernilai nol atau bahkan negatif akibat tergerus oleh tingginya biaya pelayanan (cost to serve) yang dikeluarkan perusahaan selama proses transaksi berlangsung.

Penyelenggaraan Program Promosi yang Menggerus Marjin Laba

Pemberian insentif harga dan diskon khusus memang menjadi senjata paling ampuh untuk mendongkrak volume penjualan kotor dalam jangka pendek. Kendati demikian, dampak akumulatif dari pemotongan harga ini terhadap marjin laba bersih sering kali tidak diperhitungkan secara matang oleh tim pemasaran.

Sebagai ilustrasi kalkulasi, sebuah unit produk dijual dengan harga normal seratus ribu rupiah dan memiliki biaya variabel sebesar tujuh puluh ribu rupiah per unit, sehingga menghasilkan kontribusi marjin keuntungan sebesar tiga puluh ribu rupiah per unit sebelum memperhitungkan biaya tetap perusahaan. Ketika manajemen memutuskan untuk menggelar program promosi dengan memangkas harga jual menjadi delapan puluh lima ribu rupiah, sementara biaya variabel produksi tidak berubah pada angka tujuh puluh ribu rupiah, maka kontribusi marjin laba yang tersisa merosot drastis menjadi hanya lima belas ribu rupiah per unit.

Kondisi ini memaksa perusahaan untuk mampu menjual produk tersebut sebanyak dua kali lipat lebih banyak hanya untuk mempertahankan total kontribusi laba yang sama persis seperti sebelum diskon diberlakukan. Perhitungan matematis ini bahkan belum memasukkan potensi timbulnya biaya operasional tambahan, seperti kenaikan beban penanganan gudang, komburasi biaya pengemasan ekstra, dan risiko kerusakan barang akibat melonjaknya volume pengiriman dalam kurun waktu singkat.

Kesulitan dalam Mengalokasikan Biaya Tidak Langsung dan Biaya Bersama

Dalam struktur operasional perusahaan, terdapat deretan beban biaya tidak langsung (overhead cost) yang menyokong banyak aktivitas dan produk sekaligus, seperti biaya sewa fasilitas kantor pusat, langganan sistem perangkat lunak terintegrasi, gaji jajaran pimpinan dan staf administrasi, serta biaya pemeliharaan fasilitas umum. Manakala perusahaan menerapkan metode alokasi biaya tidak langsung ini secara asal-asalan atau membaginya secara rata tanpa dasar yang rasional, maka gambaran marjin keuntungan pada setiap produk akan terdistorsi secara masif. Produk tertentu dapat terlihat seolah-olah memiliki marjin yang sangat tinggi hanya karena tidak dibebani alokasi biaya overhead secara adil, sementara produk lain terlihat merugi karena menanggung porsi beban biaya bersama yang terlampau besar dari yang seharusnya.

Dampak Buruk Margin Opacity Terhadap Pengambilan Keputusan Strategis

Tingkat transparansi marjin keuntungan yang rendah pada akhirnya akan menggiring jajaran direksi dan pemilik usaha pada pengambilan keputusan bisnis yang fatal. Keputusan-keputusan tersebut mungkin terlihat sangat rasional dan meyakinkan jika dilihat dari kacamata omzet permukaan, namun secara perlahan menggerogoti kesehatan finansial bisnis dalam jangka panjang.

Dampak langsung pertama yang sering terjadi adalah keberanian perusahaan dalam memberikan fasilitas diskon secara agresif pada lini produk yang sejatinya telah memiliki marjin laba yang sangat tipis, sehingga transaksi tersebut berubah menjadi aktivitas yang merugi. Kedua, manajemen dapat terjebak dalam ambisi memperluas jangkauan saluran penjualan baru yang sebenarnya memiliki biaya akuisisi pelanggan dan biaya operasional pemenuhan pesanan yang tidak masuk akal tingginya.

Ketiga, skema penetapan insentif dan bonus untuk tim penjualan kerap kali dirumuskan berdasarkan kriteria pencapaian volume omzet kotor semata tanpa mengikatnya pada tingkat profitabilitas transaksi. Dampaknya, para tenaga penjual terdorong untuk mengejar kontrak-kontrak transaksi bernominal raksasa yang membutuhkan diskon besar dan fasilitas pelayanan ekstra, meskipun transaksi tersebut hampir tidak menyisa marjin laba sedikit pun bagi perusahaan. Keempat, perusahaan berisiko melakukan ekspansi kapasitas produksi dan perekrutan tenaga kerja secara berlebihan sebelum memahami secara utuh berapa kebutuhan modal kerja riil dan beban biaya tetap operasional yang harus ditanggung di masa depan.

Seluruh permasalahan strategis tersebut akan terakumulasi menjadi ancaman yang sangat serius ketika manajemen menjadikan laporan laba rugi agregat sebagai satu-satunya tolok ukur evaluasi kinerja bisnis. Laporan konsolidasi akhir tahun mungkin masih menunjukkan bahwa perusahaan mencatatkan angka laba bersih secara keseluruhan. Namun, angka laba tersebut sejatinya merupakan hasil kompensasi dari beberapa unit produk yang sangat menguntungkan untuk menutupi kerugian tersembunyi dari unit-unit produk dan saluran penjualan lainnya yang terus-menerus membakar sumber daya perusahaan tanpa disadari.

Langkah Strategis Efektif Mengatasi Margin Opacity

Guna menyingkap tabir biaya tersembunyi dan membangun transparansi marjin keuntungan yang presisi di seluruh lini organisasi, perusahaan perlu menjalankan beberapa langkah perbaikan sistemis berikut ini.

Melakukan Pengukuran Marjin Berbasis Produk dan Layanan Secara Rinci

Perusahaan harus mentransformasikan sistem pembukuannya agar mampu mengalkulasikan seluruh pendapatan dan biaya variabel yang berhubungan secara langsung dengan setiap unit produk atau paket layanan yang ditawarkan. Pada bisnis perdagangan dan manufaktur, komponen kalkulasi biaya ini harus mencakup harga pokok pembelian atau produksi, biaya bahan pengemasan, ongkos kirim logistik yang ditanggung perusahaan, komisi pemrosesan transaksi platform, hingga biaya promosi spesifik yang mengikat produk tersebut. Sementara pada sektor bisnis penyedia jasa profesional, komponen biaya wajib mengkalkulasikan alokasi jam kerja efektif tim pelaksana, biaya lisensi perangkat lunak khusus proyek, beban revisi pekerjaan, serta pengeluaran operasional lapangan harian. Langkah analisis ini akan membuka mata manajemen untuk mengidentifikasi produk mana yang bertindak sebagai mesin pencetak laba sejati.

Menegakkan Pemisahan Antara Biaya Langsung dan Biaya Tidak Langsung

Manajemen harus memiliki aturan yang tegas dalam mengklasifikasikan mana pengeluaran yang dikategorikan sebagai biaya langsung (direct cost) yang dapat ditempelkan secara presisi pada setiap transaksi produk, dan mana yang termasuk biaya tidak langsung (indirect cost). Biaya bersama perlu dialokasikan menggunakan kriteria dasar yang adil, logis, dan mencerminkan aktivitas operasional riil, seperti berdasarkan durasi pemakaian jam kerja mesin, volume transaksi, atau proporsi luas pemanfaatan ruang fasilitas. Perusahaan juga disarankan untuk memanfaatkan pendekatan kalkulasi marjin kontribusi (contribution margin) dalam merumuskan keputusan bisnis jangka pendek, ketimbang memaksakan pembebanan seluruh biaya tetap overhead secara kaku yang berpotensi membiaskan relevansi analisis ekonomis.

Menganalisis Kinerja dan Profitabilitas Setiap Saluran Penjualan

Manajemen tidak boleh lagi mengevaluasi saluran distribusi semata-mata dari perbandingan angka omzet kotor yang dihasilkan oleh masing-masing kanal. Perusahaan wajib membedah seluruh struktur pengeluaran yang dibutuhkan untuk mencetak transaksi di setiap saluran tersebut. Indikator kinerja yang wajib dianalisis secara berkala meliputi besarnya biaya akuisisi pelanggan (Customer Acquisition Cost), persentase biaya transaksi perbankan atau platform, rasio tingkat pengembalian barang (return rate), total biaya pemenuhan pesanan (fulfillment cost), hingga angka marjin kontribusi bersih pada masing-masing kanal. Melalui data yang terintegrasi ini, perusahaan dapat menetapkan keputusan yang objektif mengenai kanal mana yang layak untuk dikembangkan lebih masif, kanal mana yang membutuhkan pembenahan efisiensi, dan kanal mana yang harus ditutup karena terbukti menggerogoti keuangan perusahaan.

Mengintegrasikan Data Operasional Lapangan dengan Sistem Keuangan

Laporan keuangan berkala wajib dihubungkan secara langsung dengan data operasional harian yang berasal dari sistem kasir penjualan, sistem manajemen persediaan gudang, platform pemasaran digital, hingga tiket layanan pelanggan purna jual. Integrasi data ini memungkinkan manajemen untuk menelusuri secara instan hubungan sebab-akibat antara satu transaksi penjualan, biaya operasional yang timbul, dan margin laba bersih yang dihasilkan. Bagi bisnis skala kecil dan UMKM, adopsi teknologi ini tidak harus diwujudkan melalui pembelian perangkat lunak terintegrasi yang bernilai sangat mahal. Pembuatan lembar kerja spreadsheet yang dirancang dengan struktur pencatatan variabel biaya yang disiplin, konsisten, dan terstandarisasi sudah lebih dari cukup untuk memulai langkah transparansi marjin ini.

Merumuskan dan Menyajikan Laporan Marjin Keuntungan Secara Berkala

Penyusunan laporan analisis marjin keuntungan hendaknya dijadikan sebagai rutinitas manajemen bulanan yang disajikan bersanding dengan data pembanding dari periode-periode sebelumnya. Sistem pelaporan ini harus mampu memberikan sinyal peringatan dini (early warning system) terhadap lini produk yang mengalami penurunan marjin, segmen pelanggan yang membutuhkan biaya pelayanan terlampau tinggi, atau saluran penjualan yang beban operasionalnya mulai membengkak. Setiap pergerakan penurunan marjin wajib ditelusuri akar penyebab utamanya secara cepat, apakah terpicu oleh kenaikan harga bahan baku dari pemasok, pergeseran kombinasi penjualan produk (product mix), pemberian potongan harga yang lepas kendali, atau lonjakan ongkos pengiriman di lapangan.

Kesimpulan

Margin opacity merupakan tantangan operasional dan keuangan yang sangat krusial manakala sebuah entitas bisnis belum memiliki kapasitas untuk melihat, mengukur, dan membedah kontribusi laba bersih secara detail pada setiap tingkatan produk, karakteristik pelanggan, proyek kerja, maupun saluran distribusi penjualan. Kondisi ketidakjelasan ini berisiko mendistorsi arah kebijakan strategis perusahaan, mulai dari kesalahan penetapan harga jual produk, penyelenggaraan program promosi yang kontraproduktif, hingga pemborosan alokasi modal kerja pada aktivitas-aktivitas operasional yang tidak memberikan imbal hasil ekonomis yang sepadan.

Guna mengatasi ancaman margin opacity ini, perusahaan dituntut untuk bertindak proaktif dalam memetakan klasifikasi biaya langsung dan tidak langsung, mengkalkulasikan marjin kontribusi berdasarkan sumber pendapatan secara spesifik, mengintegrasikan data operasional lapangan ke dalam laporan keuangan, serta mengevaluasi dinamika pergerakan marjin secara disiplin dan teratur. Bagi para pelaku UMKM maupun pengelola korporasi yang sedang mengejar skala pertumbuhan bisnis, mewujudkan transparansi marjin tidak selalu harus mendasarkan diri pada infrastruktur sistem yang rumit. Konsistensi dalam pencatatan variabel biaya dan ketajaman analisis pengeluaran yang relevan sudah sangat ampuh untuk menyingkap titik-titik biaya tersembunyi yang selama ini menggerogoti potensi keuntungan perusahaan.

Pada akhirnya, pilar keberlanjutan sebuah bisnis dalam jangka panjang tidak pernah ditentukan semata-mata oleh kemampuan mencatatkan angka penjualan kotor yang terus membesar di atas kertas. Keberhasilan bisnis sejati sangat ditentukan oleh pemahaman yang mendalam mengenai dari mana saja sumber-sumber keuntungan tersebut berasal, berapa biaya operasional riil yang harus dikeluarkan untuk mendapatkannya, serta bagaimana strategi manajemen dalam mempertahankan dan meningkatkan profitabilitas tersebut seiring dengan semakin berkembangnya skala usaha di masa depan.