Arsip Kategori: Tips Berbisnis

Supplier Fragility: Cara Mengenali Pemasok yang Berisiko Sebelum Mengganggu Operasional Bisnis

Kenali supplier fragility, yaitu kerentanan pemasok yang dapat menghambat produksi dan distribusi, serta strategi untuk mendeteksi risiko dan menjaga kelangsungan bisnis.

Supplier Fragility: Cara Mengenali Pemasok yang Berisiko Sebelum Mengganggu Operasional Bisnis

Banyak perusahaan pada umumnya mengukur kinerja dan efektivitas pemasok hanya berdasarkan aspek tingkat harga penawaran, kualitas fisik produk yang diterima, serta ketepatan waktu dalam pengiriman barang. Ketiga indikator kinerja utama tersebut memang sangat penting untuk dipantau secara rutin, tetapi sejatinya belum cukup untuk memastikan bahwa seorang pemasok akan benar-benar mampu mendukung keberlangsungan bisnis perusahaan dalam jangka panjang.

Pemasok yang selama bertahun-tahun selalu berhasil mengirimkan barang secara tepat waktu dan sesuai spesifikasi bisa saja mendadak menghadapi masalah keuangan yang pelik, mengalami kekurangan tenaga kerja terampil, terjebak dalam ketergantungan pada satu sumber bahan baku mentah, atau mengalami gangguan kapasitas produksi yang belum terlihat dari luar oleh perusahaan pembeli. Ketika berbagai permasalahan tersembunyi tersebut akhirnya mencuat ke permukaan secara mendadak, perusahaan pembeli sering kali sudah terlambat dan tidak memiliki cukup waktu untuk mencari vendor alternatif pengganti.

Kondisi kerentanan yang berisiko tinggi ini dapat dijelaskan secara komprehensif melalui konsep supplier fragility, yaitu sebuah bentuk kerentanan struktural dari pihak pemasok terhadap berbagai potensi gangguan internal maupun eksternal yang berisiko menghambat kelancaran pasokan barang atau jasa. Topik ini menjadi semakin krusial karena tren pengelolaan rantai pasok modern masa kini menuntut adanya penilaian risiko pemasok yang jauh lebih komprehensif. Penilaian tersebut harus mencakup aspek stabilitas keuangan, keandalan operasional, dampak lingkungan, hingga faktor sosial, dan tidak lagi sekadar berpatokan pada laporan histori ketepatan pengiriman barang semata. Bagi perusahaan yang bisnis utamanya sangat bergantung pada pasokan bahan baku kritis, komponen khusus, atau layanan profesional dari pihak ketiga, kemampuan untuk mengenali tingkat kerentanan pemasok sejak awal dapat menjadi pembeda utama antara potensi gangguan operasional kecil dengan sebuah krisis bisnis yang fatal.

Apa Itu Supplier Fragility?

Secara teknis, konsep supplier fragility menggambarkan sebuah kondisi di mana sebuah perusahaan pemasok memiliki keterbatasan kapasitas, kelemahan struktur, atau ketergantungan ekstrem pada elemen tertentu yang membuatnya menjadi sangat rapuh dan mudah terdampak oleh pergeseran atau perubahan kondisi bisnis.

Penting untuk dipahami bahwa kerentanan pemasok ini tidak selalu identik dengan kinerja buruk atau reputasi jelek dari vendor tersebut. Sebuah perusahaan pemasok bisa saja terus konsisten menghasilkan produk-produk berkualitas tinggi dengan harga yang sangat kompetitif di pasaran, namun mereka sebenarnya hanya memiliki satu fasilitas pabrik produksi atau sangat bergantung pada satu-satunya pemasok bahan baku utama di rantai teratas.

Sebagai gambaran nyata di lapangan, bayangkan sebuah perusahaan produsen furnitur yang rutin membeli komponen ukiran kayu khusus dari sebuah usaha manufaktur skala kecil. Selama bertahun-tahun, hubungan kerja sama bisnis tersebut berjalan sangat lancar tanpa hambatan berarti. Namun ketika pabrik pemasok tersebut mendadak mengalami kerusakan mesin utama dan sama sekali tidak memiliki fasilitas produksi cadangan, seluruh jalur produksi furnitur di perusahaan pembeli terpaksa ikut terhenti total.

Akar masalah utama dalam skenario tersebut bukan sekadar kegagalan operasional dari pihak pemasok itu sendiri. Risiko bisnis yang dihadapi perusahaan pembeli menjadi jauh lebih mematikan karena sejak awal mereka tidak memiliki opsi vendor pengganti yang siap digunakan untuk mengambil alih proses pengadaan dalam waktu singkat.

Faktor-Faktor yang Membuat Pemasok Rentan

Faktor pertama yang paling mendasari kerentanan pemasok adalah tingkat ketergantungan yang terlalu tinggi pada satu sumber bahan baku tunggal. Pemasok yang hanya mengandalkan satu produsen material atau satu jalur distribusi tertentu akan menjadi sangat rentan dan mudah lumpuh ketika terjadi kelangkaan pasokan global, lonjakan harga bahan baku yang drastis, atau hambatan regulasi ekspor-impor. Dampak domino dari masalah tersebut dipastikan akan langsung merambat sampai ke perusahaan pembeli, meskipun pihak pemasok secara internal sebenarnya tidak mengalami kendala manajemen.

Faktor kedua berkaitan erat dengan kondisi keuangan dan arus kas pemasok yang tidak stabil. Arus kas yang lemah dan terganggu akan secara langsung menghambat kemampuan finansial pemasok dalam membeli bahan mentah, membayar gaji tenaga kerja, serta membiayai perawatan mesin-mesin produksi secara berkala. Sinyal awal dari masalah keuangan ini biasanya dapat terdeteksi melalui perubahan persyaratan syarat pembayaran yang mendadak ketat, frekuensi keterlambatan pengiriman yang semakin sering terjadi, atau ketidakmampuan pemasok dalam memenuhi pesanan barang dalam volume normal. Meskipun indikator-indikator tersebut belum tentu menjadi bukti pasti bahwa pemasok sedang bangkrut, hal itu sangat layak untuk diinvestigasi lebih lanjut oleh tim pengadaan.

Faktor ketiga adalah kapasitas produksi operasional yang terlalu terbatas dan kaku. Perusahaan pemasok yang senantiasa beroperasi mendekati batas kapasitas maksimalnya akan kesulitan setengah mati untuk memenuhi lonjakan permintaan tambahan ketika pasar mengalami pertumbuhan secara mendadak. Ketiadaan mesin produksi cadangan, tidak adanya fasilitas pabrik sekunder, serta keterbatasan jumlah tenaga kerja yang memiliki keahlian khusus juga akan memperpanjang periode waktu pemulihan ketika fasilitas mereka dihantam gangguan darurat.

Faktor keempat yang sering kali terabaikan adalah kurangnya visibilitas dan pemantauan terhadap jaringan pemasok tingkat berikutnya atau yang biasa disebut tier-two suppliers. Perusahaan pembeli pada umumnya hanya mengenal dan berhubungan dengan vendor tingkat pertama mereka saja. Padahal, vendor tingkat pertama tersebut sebenarnya sangat bergantung pada perusahaan manufaktur lain untuk memasok bahan dasar atau komponen vital produk mereka. Akibatnya, ketika terjadi gangguan serius pada lapisan rantai pasok yang lebih dalam, masalah tersebut akan muncul bagi perusahaan pembeli sebagai sebuah kejutan krisis yang datang secara tiba-tiba tanpa peringatan awal.

Cara Menilai Risiko Pemasok Secara Komprehensif

Untuk melindungi bisnis dari dampak buruk krisis rantai pasok, perusahaan sama sekali tidak perlu menunggu sampai terjadi keterlambatan pengiriman skala besar untuk mulai mengevaluasi ketahanan para pemasoknya. Penilaian risiko dapat dirancang dan dijalankan secara berkala berdasarkan beberapa dimensi utama.

Dimensi pertama adalah analisis risiko operasional. Tim pengadaan perlu memeriksa secara teliti histori ketepatan waktu pengiriman barang, persentase rasio produk cacat, batas kapasitas produksi terpasang, serta lamanya waktu tunggu yang dibutuhkan pemasok mulai dari pemesanan hingga barang tiba.

Dimensi kedua adalah evaluasi risiko keuangan. Perusahaan perlu meneliti berbagai informasi komersial dan laporan keuangan yang tersedia secara sah, seperti tingkat konsistensi pemenuhan kewajiban kontrak, fluktuasi riwayat ketentuan pembayaran, serta ada tidaknya indikasi kesulitan finansial dalam menyelesaikan kewajiban kepada pihak ketiga.

Dimensi ketiga adalah pemetaan risiko konsentrasi. Perusahaan wajib mengidentifikasi seluruh jenis bahan baku, material, atau komponen kritis yang sejauh ini hanya tersedia dan didapatkan dari satu vendor tunggal. Perhatikan pula kemungkinan tersembunyi di mana beberapa vendor berbeda yang digunakan perusahaan ternyata mengambil sumber bahan baku utama dari satu produsen hulu yang sama.

Dimensi keempat adalah pengukuran risiko pemulihan atau resiliency. Perusahaan perlu menilai seberapa cepat dan tangguh pihak pemasok dapat bangkit kembali dan beroperasi secara normal setelah diterpa krisis, termasuk ketersediaan fasilitas produksi cadangan serta kelengkapan dokumen rencana kontinuitas bisnis yang mereka miliki.

Seluruh hasil analisis dan penilaian risiko tersebut selanjutnya harus digunakan untuk menyusun skala prioritas tindakan. Pemasok yang menyediakan komponen vital yang mampu menghentikan seluruh lini produksi prmer tentu wajib mendapatkan perhatian dan pengawasan jauh lebih ketat dibandingkan pemasok barang-barang pendukung umum yang sangat mudah dicari penggantinya di pasar terbuka.

Strategi Efektif Mengurangi Supplier Fragility

Langkah strategis pertama yang harus diambil adalah melakukan diversifikasi pemasok secara terencana untuk seluruh kebutuhan bahan baku kritis. Perusahaan perlu secara aktif mencari, menyeleksi, dan membina pemasok alternatif untuk setiap material yang dikategorikan memiliki tingkat risiko kerentanan tinggi. Vendor alternatif tersebut harus diuji standar kualitas produknya secara berkala sebelum krisis benar-benar terjadi, sehingga mereka tidak sekadar menjadi daftar nama formalitas di dalam basis data perusahaan. Strategi diversifikasi ini tidak perlu diterapkan pada seluruh jenis barang, melainkan diprioritaskan pada komponen-komponen utama yang berpotensi menimbulkan kerugian finansial terbesar jika pasokannya terhenti.

Langkah strategis kedua adalah membangun sistem peringatan dini atau early warning system dalam manajemen pengadaan. Perusahaan perlu menetapkan indikator kinerja kunci yang dipantau secara ketat, seperti tren keterlambatan pengiriman yang berulang, penurunan konsistensi kualitas produk, perubahan kapasitas produksi vendor, hingga pemanjangan waktu pemenuhan pesanan. Apabila indikator-indikator tersebut mulai melewati ambang batas aman yang ditentukan, tim pengadaan dapat langsung mengambil tindakan pencegahan, mendatangi fasilitas pemasok, atau mengaktifkan skema pengadaan cadangan sebelum dampak gangguan membesar dan menghentikan pabrik.

Langkah strategis ketiga adalah memperkuat pola komunikasi dua arah dan transparansi dengan seluruh mitra pengadaan. Hubungan profesional yang sehat dengan pihak pemasok tidak boleh hanya terbatas pada negosiasi harga murah dan penekanan target jadwal pengiriman barang semata. Perusahaan perlu memahami secara mendalam struktur kapasitas, kendala operasional, hingga skema pemulihan yang dimiliki oleh pihak pemasok. Komunikasi yang terbuka dan saling percaya akan memungkinkan kedua belah pihak untuk merumuskan solusi bersama jauh lebih awal, misalnya melalui penyesuaian ulang jadwal pengiriman atau pengamanan stok bahan baku kritis lebih cepat.

Langkah strategis keempat adalah menyesuaikan kebijakan persediaan pengaman dengan tingkat risiko masing-masing material. Khusus untuk komponen-komponen yang tergolong sangat vital dan sangat sulit dicari penggantinya dalam waktu singkat, alokasi stok persediaan pengaman di gudang menjadi sebuah keharusan yang mutlak. Sebaliknya, menimbun seluruh jenis barang tanpa memperhitungkan tingkat risikonya hanya akan mengikat modal kerja dan melonjakkan biaya operasional penyimpanan. Keputusan penentuan jumlah stok buffer ini harus mempertimbangkan lamanya waktu pengadaan, besarnya probabilitas gangguan, dampak penghentian produksi, serta biaya penyimpanan barang.

Kesimpulan

Supplier fragility merupakan bentuk kerentanan tersembunyi dari pihak pemasok yang memiliki potensi sangat besar untuk merusak kelangsungan operasional bisnis perusahaan, bahkan ketika hubungan kerja sama yang terjalin selama ini terlihat sangat harmonis dan lancar. Tingkat ketergantungan pada satu sumber material hulu, kondisi arus kas keuangan yang rapuh, batas kapasitas operasional yang terbatas, serta kurangnya visibilitas terhadap rantai pasok tingkat dalam menjadi faktor-faktor utama yang dapat memperbesar dampak krisis.

Guna mengantisipasi ancaman tersebut, setiap perusahaan dituntut untuk mengevaluasi para pemasoknya secara komprehensif berdasarkan tingkat kepentingan strategisnya, memantau indikator peringatan dini secara disiplin, menyiapkan jaringan vendor alternatif untuk kebutuhan kritis, serta senantiasa memelihara komunikasi yang transparan dengan para mitra pengadaan. Through pendekatan yang terstruktur dan terukur tersebut, manajemen perusahaan akan mampu mengenali potensi risiko jauh lebih awal sekaligus memangkas ketergantungan yang berbahaya.

Pada akhirnya, ketahanan dan keberlanjutan sebuah bisnis tidak hanya diukur dari kemampuan memilih pemasok yang menawarkan harga paling murah, melainkan dari sejauh mana perusahaan mampu memastikan bahwa seluruh pasokan bahan baku dan layanan penting tetap mengalir lancar meskipun kondisi pasar sedang berada di luar rencana.
Revenue Leakage: Kebocoran Pendapatan yang Membuat Bisnis Kehilangan Uang Tanpa Disadari

Kenali revenue leakage atau kebocoran pendapatan dalam bisnis, mulai dari kesalahan penagihan hingga biaya yang terlewat, serta cara mencegah kerugian tersembunyi.

Revenue Leakage: Kebocoran Pendapatan yang Membuat Bisnis Kehilangan Uang Tanpa Disadari

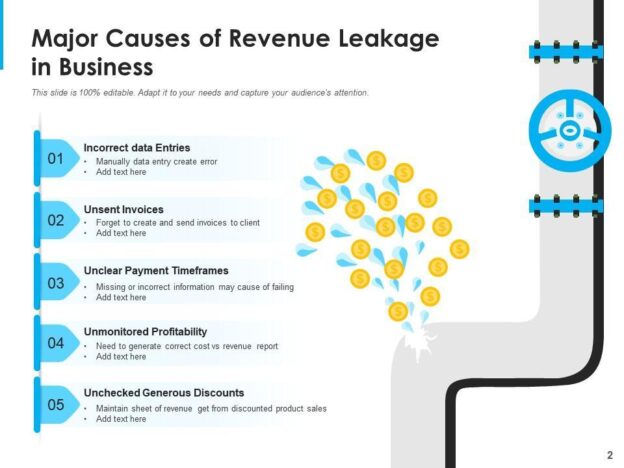
Di tengah dinamika persaingan dunia usaha, sebagian besar pemilik bisnis biasanya selalu memfokuskan seluruh energi dan perhatian mereka pada upaya mendongkrak angka penjualan atau menekan beban operasional sekecil mungkin. Namun, ironisnya, ada satu bentuk ancaman finansial yang sangat berbahaya namun sering kali luput dari radar pengawasan, yaitu kerugian yang terjadi bukan karena sepinya pembeli, melainkan karena perusahaan sudah sukses menghasilkan penjualan tetapi gagal menerima seluruh porsi pendapatan yang seharusnya menjadi hak mutlaknya.

Kondisi merugikan ini dikenal luas dalam dunia manajemen keuangan sebagai revenue leakage atau kebocoran pendapatan. Masalah laten ini dapat muncul akibat berbagai macam faktor pemicu, mulai dari kelalaian dalam proses penagihan, adanya transaksi komersial yang luput dari catatan resmi, pemberian potongan diskon yang tidak terkendali, pengerjaan layanan tambahan yang tidak dibebankan biayanya, hingga ketidaksesuaian mendasar antara kesepakatan kontrak awal dengan lembar tagihan akhir.

Bagi setiap pelaku usaha yang ingin menjaga kesehatan perusahaannya, revenue leakage merupakan persoalan krusial yang menuntut perhatian serius karena proses kebocoran ini dapat berlangsung secara senyap dan berulang kali tanpa pernah terlihat secara mencolok di dalam laporan laba rugi bulanan. Bisnis mungkin tampak sangat ramai, sibuk melayani banyak pelanggan, dan mencatatkan omzet yang tinggi di atas kertas, namun kenyataan arus kas bersihnya ternyata jauh lebih rendah daripada potensi riil yang seharusnya bisa dikantongi oleh perusahaan.

Apa Itu Revenue Leakage?

Revenue leakage pada dasarnya adalah fenomena hilangnya potensi pendapatan secara percuma yang seharusnya dapat diterima oleh perusahaan akibat adanya kelemahan dalam alur proses operasional, kesalahan administratif yang berulang, atau ketidaksesuaian pelaksanaan transaksi di lapangan.

Konsep finansial ini memiliki perbedaan yang sangat mendasar jika dibandingkan dengan masalah penurunan penjualan murni yang disebabkan oleh melemahnya tingkat permintaan pasar. Dalam kasus revenue leakage, transaksi jual beli atau peluang perolehan pendapatan sebenarnya sudah terwujud secara nyata, namun sebagian dari nilai transaksi tersebut gagal untuk ditagih, gagal dicatat dengan benar, atau gagal dipertahankan hingga masuk ke dalam kas perusahaan.

Sebagai ilustrasi nyata di lapangan, bayangkan sebuah perusahaan penyedia jasa pemeliharaan perangkat teknologi yang menawarkan paket kontrak perawatan berkala kepada para pelanggannya. Di tengah masa kontrak berjalan, pelanggan secara lisan meminta beberapa kali tambahan layanan perbaikan di luar cakupan paket awal yang disepakati. Tim teknis perusahaan dengan sigap mengerjakan seluruh permintaan tambahan tersebut demi menjaga kepuasan klien, namun informasi mengenai adanya pekerjaan ekstra itu sama sekali tidak diteruskan kepada bagian administrasi keuangan.

Akibat dari miskomunikasi internal tersebut, perusahaan terpaksa harus menanggung pengeluaran nyata berupa biaya tenaga kerja teknisi dan operasional harian tanpa pernah memperoleh pembayaran imbalan sepespun yang sesuai dengan porsi pekerjaan ekstra yang telah diberikan.

Apabila bentuk kelalaian operasional seperti ini terjadi secara terus-menerus dan melibatkan banyak pelanggan sekaligus, maka akumulasi nilai kebocoran pendapatan yang diderita oleh perusahaan dapat menjadi sangat masif dan mematikan, meskipun nominal dari setiap transaksi yang terlewat tersebut tampak kecil pada pandangan pertama.

Penyebab Revenue Leakage yang Sering Terabaikan

Ada beberapa titik celah kelemahan operasional yang menjadi penyebab utama terjadinya revenue leakage di dalam sebuah perusahaan, namun kerap kali diabaikan karena dianggap sepele.

Penyebab pertama adalah terjadinya kesalahan manusia maupun sistem dalam proses penagihan invoice. Kesalahan penagihan ini umumnya muncul ketika jumlah fisik produk yang dikirimkan, akumulasi jam kerja proyek, besaran tarif, atau komponen biaya tambahan tidak disesuaikan secara akurat dengan realitas transaksi yang terjadi. Sebagai contoh konkrit, sebuah perusahaan distributor mengirimkan sebanyak 120 unit barang kepada toko pengecer, namun lembar faktur penagihan yang diterbitkan oleh bagian admin ternyata hanya mencatat sebanyak 110 unit saja. Sepuluh unit barang yang lolos dari catatan tagihan tersebut tetap menuntut pengeluaran biaya produksi dan ongkos distribusi yang nyata bagi perusahaan, sementara porsi pendapatan penjualannya tidak pernah diterima sama sekali. Kesalahan semacam ini sangat rentan terjadi akibat pencatatan yang masih mengandalkan cara manual, proses pemindahan data yang terputus antarsistem aplikasi yang berbeda, atau ketiadaan prosedur pemeriksaan silang sebelum dokumen faktur resmi dikirimkan kepada pelanggan.

Penyebab kedua adalah kebijakan pemberian diskon dan potongan harga yang berjalan tanpa adanya aturan batasan serta sistem pengawasan yang jelas. Diskon memang terbukti ampuh sebagai instrumen pemasaran untuk memikat pembeli, namun penggunaannya yang serampangan berpotensi besar merusak struktur pendapatan perusahaan. Anggota tim penjualan mungkin saja tergoda memberikan potongan harga ekstra secara cuma-cuma demi mempercepat tercapainya target penjualan pribadi atau sekadar meredochem komplain pelanggan. Jika diskon tersebut tidak diikat oleh aturan batas kewenangan persetujuan yang ketat, perusahaan akan kehilangan porsi margin keuntungan yang berharga tanpa memahami secara rasional apa keuntungan timbal balik yang didapat. Masalah ini menjadi semakin parah ketika angka harga bersih setelah dipotong diskon ternyata sudah berada di bawah titik impas biaya pelayanan dan keuntungan standar yang wajib dipertahankan oleh perusahaan.

Penyebab ketiga adalah pengerjaan berbagai bentuk tugas tambahan yang tidak tercatat dan tidak dimasukkan ke dalam tagihan. Titik kerawanan ini sangat dominan ditemukan pada jenis perusahaan yang bergerak di bidang industri jasa kreatif, firma konsultan bisnis, perusahaan kontraktor bangunan, biro agensi periklanan, hingga para penyedia layanan profesional lainnya. Pelanggan korporasi sering kali meminta penambahan revisi desain yang berulang kali, perluasan ruang lingkup proyek di luar kontrak, atau perpanjangan durasi pengerjaan yang jauh melampaui batasan kesepakatan awal. Tim operasional di lapangan biasanya menuruti permintaan tersebut demi menjaga hubungan baik dengan klien, namun mereka lupa memperbarui dokumen kontrak atau mengajukan tambahan biaya kompensasi. Tanpa adanya prosedur baku perizinan perubahan ruang lingkup kerja, perusahaan secara tidak sadar terus-menerus menghibahkan tenaga dan layanan gratis tanpa imbalan finansial yang layak.

Penyebab keempat adalah kebocoran pendapatan yang bersumber dari sistem langganan berkala dan kontrak kerja sama jangka panjang. Pada jenis model bisnis berbasis langganan atau subscription, pendapatan perusahaan sangat rentan menguap ketika terjadi perubahan status layanan pelanggan yang tidak tercermin secara otomatis di dalam sistem penagihan pusat. Sebagai ilustrasi, seorang pelanggan korporasi sebenarnya telah melakukan upgrade menggunakan kapasitas layanan internet yang jauh lebih tinggi, tetapi sistem penagihan otomatis perusahaan masih terus menagih mereka dengan menggunakan tarif paket lama yang jauh lebih murah. Masalah serupa juga kerap terjadi ketika masa berlaku kontrak kerja sama resmi berakhir namun tarif biayanya tidak kunjung diperbarui sesuai dengan penyesuaian harga terbaru, atau ketika layanan tetap aktif diberikan meskipun status pembayaran tagihan bulanan dari pelanggan tersebut sebenarnya macet dan belum jelas. Karena mekanisme transaksi berulang ini berjalan secara otomatis setiap bulan, sebuah kesalahan kecil dalam parameter sistem dapat terus menghasilkan kebocoran finansial selama berbulan-bulan lamanya tanpa disadari oleh tim keuangan.

Dampak Kebocoran Pendapatan terhadap Profitabilitas

Kehadiran revenue leakage di dalam tubuh sebuah perusahaan tidak hanya sekadar memangkas jumlah nominal uang tunai yang masuk ke dalam kas, melainkan juga mendatangkan dampak destruktif yang merusak akurasi evaluasi kinerja bisnis secara keseluruhan.

Dampak negatif pertama adalah merosotnya tingkat margin keuntungan bersih perusahaan hingga berada jauh di bawah angka proyeksi seharusnya. Perusahaan telah mengorbankan berbagai sumber daya berharga seperti alokasi bahan baku, jam kerja tenaga ahli, dan fasilitas operasional untuk menuntaskan sebuah transaksi, namun gagal memungut pendapatan secara penuh. Kondisi ini membuat laporan laba rugi menampilkan performa yang menipu.

Dampak negatif kedua adalah potensi kesalahan fatal dalam penilaian manajemen terhadap produk, lini layanan, atau kelompok pelanggan mana yang sebenarnya paling menguntungkan. Jika akumulasi biaya pengerjaan tambahan dari sebuah proyek gagal ditagihkan, maka produk atau layanan dengan volume penjualan tertinggi sekalipun dapat terlihat seolah-olah kurang menguntungkan di mata manajemen, atau justru sebaliknya, tampak sangat sehat karena separuh dari biaya riil operasionalnya luput dari pencatatan pembukuan yang benar.

Dampak negatif ketiga adalah hilangnya kemampuan strategis perusahaan dalam merencanakan arah pertumbuhan bisnis secara akurat. Proyeksi arus pendapatan masa depan yang dibangun di atas fondasi proses penagihan yang rapuh dan penuh kebocoran akan menghasilkan perencanaan anggaran modal, alokasi biaya operasional, serta target pencapaian penjualan yang sama sekali tidak realistis.

Dalam jangka waktu yang panjang, pembiaran terhadap kebocoran pendapatan yang berulang ini juga dapat menormalisasi budaya kerja internal yang tidak disiplin. Para karyawan di berbagai departemen akan menganggap remeh selisih angka finansial yang kecil sebagai hal yang lumrah terjadi, padahal jika diakumulasikan secara kolektif, jumlah uang yang hilang tersebut mampu menggerus hasil kerja keras seluruh perusahaan secara signifikan.

Cara Mengidentifikasi Revenue Leakage

Langkah awal yang paling fundamental dalam memberantas kebocoran pendapatan adalah dengan melakukan proses audit silang secara cermat dengan membandingkan berbagai sumber data internal yang seharusnya saling cocok dan bersesuaian satu sama lain. Pihak manajemen dapat mulai memeriksa dan mencocokkan dokumen surat pesanan pembelian dari pelanggan, lembar bukti pengiriman barang, naskah kontrak kerja sama, catatan laporan harian aktivitas pekerjaan lapangan, dokumen faktur penagihan resmi, hingga catatan rekapitulasi penerimaan dana di rekening koran bank.

Setiap bentuk selisih, ketidaksesuaian, atau gap yang ditemukan di antara dokumen-dokumen pembanding tersebut dapat menjadi petunjuk kuat adanya transaksi komersial yang belum sempat ditagihkan, nominal angka tagihan yang tidak sesuai dengan kesepakatan, atau komponen biaya tambahan operasional yang terlewat dari sistem pencatatan.

Tahap berikutnya adalah mengelompokkan seluruh temuan kasus kebocoran tersebut berdasarkan akar penyebab utamanya. Manajemen harus mampu memetakan secara objektif apakah masalah ini bersumber dari kekhilafan murni kesalahan manusia, kelemahan prosedur baku persetujuan manajemen, penggunaan sistem aplikasi perangkat lunak yang tidak terintegrasi dengan baik, ataukah klausul ketentuan kontrak kerja sama yang sejak awal memang kurang jelas dan kabur.

Pengelompokan analitis ini sangat esensial agar perusahaan tidak terjebak hanya menambal satu masalah insidental saja, melainkan mampu merancang perbaikan sistemik yang permanen untuk menutup celah agar kesalahan serupa tidak terulang kembali di masa depan.

Selain audit manual, bisnis juga dapat membangun sistem pemantauan indikator kinerja utama khusus untuk mendeteksi kebocoran, seperti memantau persentase lembar faktur tagihan yang terpaksa harus direvisi ulang, menghitung volume total pekerjaan tambahan yang belum masuk ke dalam tagihan, mencatat besaran nominal diskon di luar batas ketentuan standar, serta mengukur selisih angka statistik antara transaksi riil yang telah dipenuhi dengan pendapatan aktual yang sukses tercatat di dalam sistem akuntansi.

Strategi Mencegah Kebocoran Pendapatan

Untuk membentengi perusahaan dari ancaman kerugian akibat revenue leakage, manajemen perlu menerapkan serangkaian strategi pencegahan yang terstruktur secara sistematis.

Strategi pertama adalah melakukan standardisasi proses operasional secara menyeluruh mulai dari awal terjadinya transaksi pemesanan hingga tuntasnya proses pembayaran kas. Pastikan bahwa setiap pesanan yang masuk dari pelanggan wajib memiliki jejak rekam digital yang dapat ditelusuri dengan mudah hingga ke tahap akhir penerbitan faktur penagihan. Khusus untuk perusahaan yang bergerak di sektor pelayanan jasa, setiap permintaan penambahan ruang lingkup pekerjaan atau revisi ekstra dari klien wajib didokumentasikan secara tertulis dan disetujui persyaratannya sebelum tim operasional mulai mengerjakannya, kecuali dalam situasi darurat tertentu yang telah diatur secara khusus di dalam SOP perusahaan. Standarisasi yang ketat ini berfungsi sebagai jaminan pasti bahwa setiap aktivitas operasional perusahaan yang menyerap biaya pasti tercermin secara akurat dalam administrasi pendapatan.

Strategi kedua adalah memperjelas dan menegaskan aturan main mengenai batas harga jual serta kebijakan diskon yang berlaku. Perusahaan wajib menetapkan batasan plafon diskon yang jelas berdasarkan tingkat kewenangan jabatan, tujuan promosi pemasaran yang terukur, serta batas minimal persentase margin keuntungan yang wajib diamankan. Sistem otorisasi persetujuan diskon harus dirancang sedemikian rupa agar tetap simpel dan tidak menghambat kecepatan transaksi penjualan, namun tetap memiliki kontrol pengawasan yang memadai. Lakukan juga evaluasi kritis terhadap jenis diskon yang paling sering diminta oleh pasar; jika pelanggan ternyata selalu menuntut potongan harga secara terus-menerus agar mau bertransaksi, maka manajemen harus segera meninjau ulang kewajaran struktur harga dasar dan nilai penawaran produk tersebut.

Strategi ketiga adalah melaksanakan proses rekonsiliasi data secara rutin dan disiplin. Kegiatan pencocokan data keuangan ini tidak perlu menunggu hingga selesainya siklus tutup buku tahunan perusahaan. Bisnis yang memiliki volume transaksi harian yang tinggi dapat menerapkan jadwal pemeriksaan berkala secara mingguan atau bulanan, disesuaikan dengan tingkat risiko dan volume perputarannya. Berikan prioritas utama pada kelompok transaksi yang bernilai nominal besar, klien korporasi yang sering melakukan perubahan spesifikasi pesanan, serta jenis layanan yang melibatkan banyak pengerjaan proyek tambahan. Pemeriksaan berkala yang konsisten akan sangat membantu tim keuangan mendeteksi adanya selisih angka sejak dini, ketika bukti-bukti transaksi fisik maupun digital masih sangat mudah ditelusuri dan diselesaikan.

Strategi keempat adalah menetapkan pembagian tugas dan penanggung jawab fungsional yang sangat jelas antardepartemen. Divisi penjualan memiliki tanggung jawab penuh memastikan seluruh klausul komersial tercatat dengan benar di dalam kontrak, divisi operasional bertugas mendokumentasikan setiap penyelesaian tugas dan pekerjaan tambahan di lapangan, sementara divisi keuangan memegang kendali untuk memverifikasi kelengkapan dokumen tagihan sebelum dikirimkan kepada klien. Koordinasi lintas departemen yang transparan dan terstruktur ini akan secara drastis memperkecil risiko hilangnya informasi penting ketika sebuah transaksi bisnis berpindah tangan dari satu divisi ke divisi operasional lainnya.

Kesimpulan

Revenue leakage merupakan bentuk kebocoran pendapatan yang sangat merugikan dan terjadi ketika sebuah bisnis gagal memungut seluruh nilai finansial yang seharusnya menjadi haknya dari transaksi atau layanan profesional yang telah sukses dikerjakan. Berbagai faktor pemicunya sangat beragam, mulai dari kekeliruan dalam proses penagihan faktur, kebijakan pemberian diskon yang tidak terkendali, pengerjaan tugas-tugas tambahan tanpa dasar biaya yang jelas, hingga ketidakselarasan data antara naskah kontrak kerja sama dengan sistem pembayaran otomatis yang berjalan.

Untuk mengeliminasi ancaman bahaya ini secara tuntas, perusahaan dituntut untuk proaktif mencocokkan ragam sumber data transaksi dengan cermat, mempertegas kebijakan batas harga dan diskon, rutin menjalankan prosedur rekonsiliasi finansial, serta mendudukkan tanggung jawab operasional secara jelas di setiap lini departemen yang terlibat.

Berupaya keras meningkatkan omzet penjualan melalui ekspansi pasar memang merupakan langkah strategis yang sangat penting bagi pertumbuhan perusahaan. Namun, memastikan bahwa setiap tetes pendapatan yang sudah payah dihasilkan tidak menguap begitu saja di tengah jalan akibat kebocoran operasional memiliki tingkat urgensi yang tidak kalah krusialnya. Dengan sukses meredam dan menutup celah revenue leakage secara disiplin, perusahaan akan mampu mendongkrak tingkat profitabilitas secara nyata, menyajikan laporan keuangan yang akurat, serta memaksimalkan hasil akhir dari seluruh aktivitas bisnis yang telah dijalankan dengan kerja keras.

Supplier Dependency Risk: Bahaya Ketika Bisnis Terlalu Bergantung pada Satu Pemasok

Pelajari supplier dependency risk, dampak ketergantungan pada satu pemasok, dan strategi membangun rantai pasok yang lebih tangguh untuk menjaga kelangsungan bisnis.

Supplier Dependency Risk: Bahaya Ketika Bisnis Terlalu Bergantung pada Satu Pemasok

Memiliki hubungan kerja sama yang erat dan tetap dengan satu pemasok tepercaya dapat memberikan berbagai keuntungan operasional yang signifikan bagi sebuah bisnis. Hubungan jangka panjang yang sudah terjalin rapi tersebut biasanya akan membantu perusahaan dalam memperoleh kepastian tingkat harga yang lebih stabil, menjaga konsistensi kualitas bahan baku, serta mempermudah jalannya proses pemesanan harian. Kendati demikian, ketika hampir seluruh struktur kebutuhan pasokan usaha mulai menggantungkan diri secara mutlak pada satu pihak pemasok saja, hubungan yang mulanya terasa sangat menguntungkan tersebut perlahan dapat berubah menjadi sumber ancaman risiko strategis yang membahayakan kelangsungan hidup perusahaan.

Situasi kerentanan semacam ini secara universal dikenal sebagai supplier dependency risk, yaitu sebuah kondisi risiko operasional yang muncul ketika kelangsungan hidup bisnis terlalu bergantung pada kemampuan, ketersediaan, atau stabilitas dari satu pemasok tunggal maupun kelompok pemasok yang sangat terbatas pilihannya. Masalah laten ini kerap kali tidak dirasakan dampaknya selama proses pengiriman barang berjalan lancar tanpa hambatan di lapangan. Risiko fatalnya baru akan tersingkap secara dramatis ketika pemasok utama tersebut tiba-tiba mengalami gangguan lini produksi, menaikkan harga jual secara sepihak, mengubah ketentuan persyaratan pembayaran secara mendadak, atau kehilangan kapasitas untuk memenuhi permintaan pesanan sesuai dengan jadwal yang telah disepakati.

Bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) maupun perusahaan berskala korporasi yang sedang berada dalam jalur pertumbuhan pesat, mengelola dan memitigasi tingkat ketergantungan terhadap pemasok merupakan bagian yang sangat esensial dari strategi manajemen risiko guna menjaga ketahanan operasional jangka panjang.

Apa Itu Supplier Dependency Risk dalam Ekosistem Bisnis?

Supplier dependency risk pada dasarnya menggambarkan suatu kondisi di mana perusahaan dihadapkan pada pilihan alternatif pemasok yang sangat terbatas, sehingga mereka kesulitan untuk mempertahankan kelangsungan operasional apabila pemasok utama mengalami kendala atau putus kontrak kerja sama. Perlu dipahami bahwa tingkat ketergantungan yang tinggi ini tidak selalu ditentukan secara mutlak oleh sedikit atau banyaknya jumlah pemasok yang terdaftar di perusahaan. Sebuah entitas bisnis mungkin saja mengklaim memiliki lima daftar perusahaan pemasok bahan baku, tetapi pada praktiknya mereka tetap terjebak dalam risiko ketergantungan yang parah apabila perusahaan tersebut hanya menyandarkan porsi pengadaan terbesarnya pada satu pabrik tunggal yang menyediakan komponen bahan baku paling vital atau memiliki kapasitas produksi terbesar di pasaran.

Sebagai ilustrasi nyata di lapangan, bayangkan sebuah perusahaan produsen makanan ringan kemasan yang mencatatkan angka penjualan tinggi tetapi menggantungkan hampir seluruh kebutuhan pasokan kemasan khususnya pada satu percetakan lokal tertentu. Jenis kemasan khusus tersebut memiliki desain, ukuran, dan spesifikasi material yang disesuaikan secara unik dengan identitas produk mereka. Suatu hari, bengkel percetakan langganan tersebut mendadak mengalami kerusakan mesin cetak utama yang membutuhkan waktu perbaikan selama dua minggu penuh. Akibat insiden tersebut, produsen makanan ringan otomatis tidak dapat mengemas produk jadi mereka sesuai dengan jadwal distribusi yang telah ditetapkan.

Meskipun persediaan bahan baku makanan di gudang tercatat masih melimpah ruah dan pesanan dari pelanggan terus berdatangan setiap harinya, aktivitas penjualan riil perusahaan tetap lumpuh total karena ketiadaan pasokan kemasan alternatif yang siap digunakan di pabrik. Contoh kasus sederhana ini menunjukkan secara telak bahwa ketergantungan terhadap satu pemasok dapat melumpuhkan seluruh rantai proses bisnis, bahkan ketika komponen barang yang dipasok tersebut sekilas tampak seperti bagian kecil yang sepele.

Mengapa Ketergantungan Ekstrem pada Satu Pemasok Sangat Berbahaya?

Terdapat beberapa dampak destruktif berskala besar yang dapat ditimbulkan apabila sebuah perusahaan gagal mengelola tingkat ketergantungan mereka terhadap pemasok utama:

Dampak pertama adalah kerentanan operasional yang sangat tinggi. Ketika pemasok utama gagal mengirimkan pasokan barang tepat waktu, perusahaan dipaksa untuk berpacu dengan waktu guna mencari sumber alternatif dalam waktu singkat. Proses pencarian mendadak ini tentu membutuhkan waktu pengujian yang tidak sebentar untuk memeriksa kualitas sampel, mengevaluasi kapasitas produksi riil, menegosiasikan struktur harga, hingga mencocokkan ketentuan pengiriman logistik. Jika komponen bahan yang dibutuhkan tergolong khusus, proses peralihan ke pemasok baru bahkan mungkin menuntut perubahan desain produk atau uji laboratorium tambahan. Akibat akumulasi hambatan tersebut, keterlambatan pasokan bahan di hulu akan langsung berkembang menjadi bencana keterlambatan produksi dan pengiriman pesanan kepada pelanggan di hilir.

Dampak kedua adalah melemahnya posisi tawar perusahaan secara drastis di hadapan pemasok. Pihak pemasok yang menyadari sepenuhnya bahwa perusahaan pembeli tidak memiliki pilihan sumber alternatif lain yang siap siaga akan memiliki posisi tawar yang jauh lebih dominan dan kuat. Kondisi timpang ini berpotensi besar dimanfaatkan oleh pemasok untuk menaikkan harga secara sepihak, menetapkan batasan minimum pembelian yang memberatkan, memperketat tempo pembayaran kas, atau menurunkan prioritas jadwal pengiriman perusahaan Anda. Pihak manajemen perusahaan sering kali terpaksa mengalah dan menyetujui berbagai perubahan persyaratan yang merugikan tersebut semata-mata karena biaya finansial dan operasional untuk berpindah ke pemasok lain dinilai terlalu mahal. Dalam jangka panjang, model ketergantungan yang tidak sehat ini akan menggerus fleksibilitas keuangan dan membatasi kemampuan bisnis dalam menjaga margin keuntungan yang layak.

Dampak ketiga adalah tingginya risiko terhadap konsistensi dan kualitas produk akhir. Ketika perusahaan hanya menyandarkan hidupnya pada satu sumber pasokan tunggal, setiap penurunan kualitas atau insiden kecacatan produk dari pihak pemasok akan langsung berdampak instan terhadap kualitas barang jadi yang diterima oleh konsumen akhir. Sebagai contoh, sebuah usaha katering skala besar yang sepenuhnya bergantung pada satu distributor tunggal bahan pangan segar akan langsung mengalami krisis operasional ketika kualitas pasokan bahan yang dikirimkan mendadak memburuk. Perusahaan tersebut akan kesulitan mencari sumber pengganti secara kilat tanpa harus merusak susunan menu makanan, membengkakkan anggaran biaya, atau menghentikan sebagian jadwal produksi komersial mereka. Tanpa adanya sumber alternatif yang sudah teruji rekam jejaknya, bisnis berisiko tinggi terpaksa menerima bahan baku yang di bawah standar mutu atau menghentikan aktivitas operasional untuk sementara waktu.

Dampak keempat adalah terhambatnya peluang ekspansi dan pertumbuhan bisnis di masa depan. Sebuah pemasok yang terbukti handal dalam memenuhi kebutuhan perusahaan ketika skala bisnis masih tergolong kecil belum tentu memiliki ketersediaan kapasitas produksi yang memadai ketika volume permintaan pasar melonjak drastis. Jika kapasitas pabrik pemasok tersebut tidak bertambah secepat laju pertumbuhan perusahaan Anda, bisnis akan kesulitan untuk menerima lonjakan pesanan borongan dari klien baru. Kondisi pelik ini membuat seluruh peluang ekspansi bisnis Anda justru disetir dan dibatasi oleh keputusan serta kapasitas pihak eksternal yang berada di luar kendali manajemen. Oleh karena itu, setiap proses evaluasi pemasok wajib mempertimbangkan proyeksi kebutuhan pertumbuhan bisnis di masa mendatang, dan bukannya sekadar menilai kemampuan mereka dalam memenuhi target pesanan jangka pendek saat ini.

Langkah Praktis Mengenali dan Memetakan Risiko Ketergantungan Pemasok

Langkah awal yang paling fundamental untuk mendeteksi potensi ancaman ini adalah melakukan pemetaan menyeluruh terhadap seluruh daftar pemasok yang dimiliki, dikelompokkan berdasarkan tingkat kepentingan strategis dari barang atau jasa yang mereka sediakan. Perusahaan wajib secara tegas membedakan kelompok pemasok yang produknya tergolong komoditas umum dan mudah digantikan posisinya dari kelompok pemasok kritis yang menyediakan komponen khusus di mana proses pengalihan ke pihak lain membutuhkan waktu dan investasi yang besar.

Selanjutnya, manajemen perlu menghitung secara presisi besaran persentase kontribusi pengadaan yang disumbangkan oleh masing-masing pemasok terhadap total keseluruhan operasional perusahaan di kategori yang relevan. Jika ternyata sebagian besar porsi pengadaan bahan baku penting bersumber dari satu pihak saja, sudah saatnya perusahaan bersiap mengevaluasi potensi kerugian finansial apabila aliran pasokan dari pihak tersebut tiba-tiba terhenti total.

Selain perhitungan persentase pengadaan, pengelola bisnis juga wajib mencermati beberapa indikator krusial lainnya, antara lain:

  • Berapa lama durasi waktu riil yang dibutuhkan perusahaan untuk menemukan dan mengaktifkan pemasok pengganti di pasaran?

  • Apakah tersedia bahan baku alternatif yang sudah teruji mampu memenuhi spesifikasi teknis produk Anda?

  • Seberapa sering insiden keterlambatan pengiriman terjadi dalam catatan historis bulanan?

  • Apakah ada kecenderungan kenaikan harga yang tidak wajar serta pengetatan syarat pembayaran secara sepihak?

  • Apakah proses produksi perusahaan terikat secara mati pada penggunaan alat khusus, cetakan, teknologi, atau hak paten desain yang sepenuhnya dikuasai oleh pemasok tersebut?

  • Seberapa besar proyeksi dampak kerugian finansial yang harus ditanggung apabila pasokan bahan terhenti secara total selama beberapa hari hingga beberapa minggu?

Penilaian kritis berbasis indikator di atas akan membantu perusahaan dalam memetakan kategori ketergantungan mana yang masih berada dalam batas kendali aman dan mana kondisi darurat yang sudah mengancam kelangsungan operasional bisnis secara nyata.

Strategi Terstruktur Mengurangi dan Mitigasi Supplier Dependency Risk

Guna menekan tingkat kerentanan bisnis akibat ketergantungan yang berlebihan pada satu pemasok, manajemen perusahaan dapat menerapkan beberapa langkah mitigasi strategis berikut:

Langkah mitigasi pertama adalah aktif mengembangkan jaringan pemasok alternatif (dual-sourcing atau multi-sourcing). Perusahaan sebenarnya tidak harus langsung membagi seluruh volume pesanan harian secara rata kepada banyak pemasok sekaligus. Langkah awal yang paling realistis dapat dimulai dengan mengidentifikasi dan menjalin komunikasi uji coba dengan satu atau dua pemasok cadangan untuk lini bahan baku yang paling kritis. Lakukan pemeriksaan sampel kualitas, audit kapasitas pabrik, perbandingan harga, dan uji coba kecepatan pengiriman jauh hari sebelum pemasok alternatif tersebut benar-benar dibutuhkan dalam kondisi darurat. Mencari pemasok baru pada saat krisis operasional sedang melanda adalah tindakan terlambat yang justru memperpanjang masa lumpuhnya bisnis. Bagi pelaku usaha skala kecil, memiliki satu mitra alternatif yang sudah teruji kompatibilitasnya jauh lebih realistis daripada harus menimbun stok barang berlebih untuk semua jenis komponen.

Langkah mitigasi kedua adalah merumuskan kebijakan persediaan pengaman (safety stock) yang disesuaikan secara proporsional dengan tingkat risiko. Keberadaan stok cadangan pengaman dapat menjadi benteng pertahanan terakhir bagi bisnis untuk bertahan hidup ketika terjadi insiden keterlambatan pasokan di jalur logistik. Kendati demikian, jumlah volume stok pengaman tersebut wajib dikalkulasikan secara cermat dengan mempertimbangkan tingkat urgensi bahan, tingkat ketidakpastian jadwal pengiriman, serta besaran beban biaya penyimpanan di gudang. Komponen bahan baku yang sangat mudah diperoleh dari berbagai macam toko umum di pasaran tentu tidak memerlukan alokasi stok pengaman yang besar. Sebaliknya, komponen suku cadang atau bahan khusus yang memiliki waktu tunggu produksi yang lama di pabrik luar negeri tentu memerlukan perlindungan stok pengaman yang jauh lebih memadai. Tujuan utamanya adalah menjaga kelancaran roda operasional harian tanpa harus mengorbankan porsi modal kerja yang tertahan terlalu lama dalam bentuk tumpukan persediaan mati.

Langkah mitigasi ketiga adalah memperkuat isi perjanjian dan kontrak kerja sama pengadaan dengan pihak pemasok utama. Dokumen kesepakatan tertulis sebaiknya mencakup klausul yang sangat rinci mengenai spesifikasi teknis mutu barang, kepastian jadwal pengiriman, mekanisme pemberitahuan resmi jauh-jauh hari apabila terjadi kenaikan harga, penerapan standar kualitas minimal, serta rumusan sanksi dan mekanisme penyelesaian sanksi apabila pihak pemasok terbukti melakukan wanprestasi atau keterlambatan pengiriman. Khusus untuk kategori pengadaan bahan baku yang sangat vital, perusahaan bahkan dapat mendiskusikan komitmen tertulis mengenai jaminan alokasi kapasitas produksi atau kepastian jadwal pasokan rutin dengan pemasok utama. Adanya kontrak hukum yang transparan dan jelas tidak akan mampu menghapuskan seluruh risiko alamiah bisnis secara mutlak, namun instrumen hukum tersebut terbukti sangat ampuh untuk meredam tingkat ketidakpastian pasar serta mempertegas batasan tanggung jawab hukum dari masing-masing pihak yang terlibat.

Langkah mitigasi keempat adalah membangun hubungan kemitraan jangka panjang yang konstruktif dan saling menguntungkan. Mengurangi tingkat ketergantungan pada satu pemasok bukan berarti perusahaan harus bersikap semena-mena dan memperlakukan pemasok seolah-olah sebagai pihak musuh yang sewaktu-waktu harus ditendang keluar. Jajaran manajemen tetap wajib menjaga hubungan kemitraan strategis jangka panjang yang sehat apabila didukung oleh prinsip keterbukaan komunikasi dua arah dan kesepakatan bisnis yang adil. Perusahaan dapat membagikan informasi proyeksi rencana kebutuhan produksi secara berkala kepada pemasok, memberikan jadwal pesanan yang lebih terencana dan terstruktur, serta mendiskusikan setiap potensi perubahan tren permintaan pasar jauh-jauh hari sebelumnya. Melalui sistem perencanaan kolaboratif yang matang ini, pihak pemasok akan memiliki kesempatan yang lapang untuk mempersiapkan investasi penambahan kapasitas produksi pabrik mereka, sementara di sisi lain perusahaan Anda akan memperoleh jaminan kepastian pasokan bahan baku yang jauh lebih stabil dan dapat diandalkan.

Mengukur Keberhasilan Program Manajemen Risiko Pemasok

Keberhasilan implementasi strategi mitigasi risiko pemasok ini tidak boleh sekadar diukur dari bertambahnya jumlah total nama vendor yang tercatat di dalam buku daftar pemasok perusahaan. Manajemen perusahaan wajib memantau secara berkala indikator kinerja kunci yang nyata, seperti tingkat ketepatan waktu pengiriman aktual dari berbagai vendor, frekuensi kemunculan gangguan pasokan di jalur hulu, fluktuasi perubahan total biaya pengadaan barang, serta kecepatan waktu respons yang dibutuhkan divisi operasional untuk mengalihkan pesanan ke pemasok alternatif ketika terjadi keadaan darurat.

Sebagai latihan evaluasi praktis yang sangat dianjurkan, manajemen dapat melakukan simulasi sederhana dengan mengajukan satu pertanyaan mendasar kepada tim internal: “Berapa lama batas maksimal operasional bisnis kita dapat terus bertahan berjalan normal apabila pemasok utama secara tiba-tiba menghentikan total pengiriman barang hari ini?” Jika jawaban realistis atas simulasi tersebut ternyata hanya berkisar dalam hitungan hari saja dan perusahaan terbukti belum memiliki sumber pemasok alternatif yang terverifikasi siap sedia, maka lini pengadaan kategori tersebut sudah selayaknya ditempatkan sebagai prioritas tertinggi untuk segera diperbaiki dan diamankan.

Proses evaluasi berkala ini harus dilakukan secara konsisten karena profil risiko rantai pasok bersifat dinamis; ia dapat berubah sewaktu-waktu seiring dengan pertumbuhan skala bisnis perusahaan, fluktuasi harga komoditas bahan baku global, pergeseran geopolitik, maupun dinamika persaingan di sektor industri terkait.

Kesimpulan

Supplier dependency risk merupakan sebuah ancaman laten yang sangat nyata yang timbul ketika sebuah entitas bisnis terlalu menyandarkan kelangsungan operasional hariannya pada kebaikan dan kemampuan satu pihak pemasok tertentu. Tingkat ketergantungan yang berlebihan ini terbukti mampu mendatangkan malapetaka berupa tingginya kerentanan terhadap keterlambatan produksi, melemahnya posisi tawar komersial perusahaan, anjloknya standar kualitas produk jadi, hingga terkuncinya ruang gerak ekspansi bisnis di masa depan.

Guna meminimalkan dan mengendalikan ancaman risiko rantai pasok tersebut, perusahaan dituntut untuk bertindak proaktif melalui langkah pemetaan pemasok secara komprehensif, pengembangan jaringan vendor alternatif yang telah diuji kualitasnya, penetapan kalkulasi stok pengaman yang terukur, serta penyusunan kontrak perjanjian pengadaan yang berimbang dan berkekuatan hukum jelas. Menjaga hubungan baik dan jangka panjang dengan pemasok utama tetap merupakan sebuah aset berharga, namun kemitraan tersebut tidak boleh sampai membuat bisnis kehilangan kemandirian dan daya tahan untuk terus bertahan hidup ketika turbulensi gangguan pasar melanda. Dengan penerapan kerangka manajemen risiko yang terencana dan disiplin, perusahaan dapat mengamankan stabilitas pasokan bahan secara berkelanjutan sekaligus membangun fondasi pertumbuhan ekonomi korporasi yang jauh lebih tangguh dan berdaya saing tinggi di masa depan.

Working Capital Blind Spot: Ketika Bisnis Untung tetapi Kehabisan Uang untuk Beroperasi

Kenali working capital blind spot, penyebab bisnis kekurangan modal kerja meski mencatat keuntungan, serta strategi menjaga likuiditas dan kelancaran operasional.

Working Capital Blind Spot: Ketika Bisnis Untung tetapi Kehabisan Uang untuk Beroperasi

Sebuah bisnis dapat mencatatkan angka penjualan yang terus meningkat dari waktu ke waktu, berhasil memperoleh banyak pelanggan baru, bahkan membukukan laporan keuntungan yang menjanjikan di setiap bulannya. Namun, di balik pencapaian tersebut, perusahaan yang sama ternyata bisa berada dalam kondisi yang amat memprihatinkan: kesulitan membayar tagihan pemasok bahan baku atau bahkan kewalahan memenuhi kebutuhan operasional harian. Kondisi yang kontradiktif ini sering kali membingungkan para pemilik usaha dan jajaran manajemen. Laporan laba rugi bulanan secara konsisten menunjukkan hasil yang positif, sementara saldo uang tunai yang tersedia di rekening bank justru semakin tergerus dan menipis dari hari ke hari.

Salah satu akar pemicu utama dari fenomena paradoks ini adalah munculnya working capital blind spot, yaitu sebuah titik buta dalam tata kelola modal kerja yang membuat pemilik perusahaan tidak menyadari proyeksi kebutuhan dana operasional secara menyeluruh. Istilah ini sengaja digunakan di sini sebagai sebuah kerangka analisis bisnis strategis untuk menjelaskan risiko fatal ketika para pengambil keputusan terlalu berfokus pada perolehan angka keuntungan di atas kertas, tetapi kurang memberikan perhatian yang memadai terhadap kalkulasi waktu presisi kapan uang tunai masuk dan kapan uang tunai harus keluar.

Bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) maupun perusahaan berskala menengah yang sedang berada dalam fase ekspansi pesat, memahami dan mengantisipasi persoalan titik buta ini merupakan hal yang sangat esensial. Pasalnya, pertumbuhan angka penjualan yang sangat tinggi tidak selalu berbanding lurus dengan ketersediaan uang kas bersih yang cukup untuk menjaga daya tahan operasional bisnis harian.

Menguraikan Esensi Konsep Working Capital Blind Spot

Modal kerja pada hakikatnya berkaitan erat dengan ketersediaan likuiditas dana yang sangat dibutuhkan oleh sebuah perusahaan untuk menjalankan roda kegiatan operasional harian. Kebutuhan tersebut mencakup biaya pengadaan dan pembelian bahan baku, penyelesaian kewajiban gaji karyawan, pembiayaan penyimpanan stok persediaan di gudang, hingga pelunasan kewajiban tagihan kepada para pemasok atau mitra bisnis.

Di dalam kerangka analisis keuangan konvensional, nilai modal kerja bersih perusahaan umumnya dihitung dari total aset lancar yang dikurangi dengan total kewajiban lancar. Kendati demikian, hasil perhitungan matematika modal kerja bersih tersebut sebenarnya belum tentu mampu menggambarkan kondisi riil dari seluruh tekanan arus kas yang harus dihadapi oleh perusahaan dalam jangka pendek.

Persediaan barang di gudang yang belum berhasil terjual serta tumpukan piutang dagang pelanggan yang belum dibayar lunas memang secara akuntansi dikategorikan sebagai bagian dari aset lancar perusahaan. Namun, penting untuk disadari bahwa kedua jenis aset lancar tersebut tidak memiliki sifat likuid yang fleksibel, sehingga tidak dapat langsung digesek atau digunakan begitu saja untuk membayar tagihan operasional mendesak yang telah jatuh tempo.

Sebagai ilustrasi kasus di lapangan, bayangkan sebuah perusahaan manufaktur furnitur yang baru saja menerima pesanan borongan dalam jumlah besar senilai Rp150 juta dari seorang pembeli instansi. Untuk dapat memproduksi dan memenuhi pesanan bernilai fantastis tersebut, pemilik usaha diwajibkan untuk mengeluar kas terlebih dahulu guna membeli bahan baku kayu dan besi, membayar upah harian tenaga kerja pengrajin, serta menanggung berbagai beban biaya operasional pabrik di awal. Sementara itu, pihak pembeli baru menyetujui untuk melunasi pembayaran secara penuh setelah seluruh produk furnitur selesai dikirim dan diterima dalam kondisi baik di lokasi tujuan.

Walaupun transaksi komersial ini di atas kertas terbukti sangat menjanjikan dan berpotensi menghasilkan tingkat keuntungan yang tinggi bagi perusahaan, bisnis tersebut tetap membutuhkan persediaan modal tunai yang riil selama masa proses manufaktur dan pengiriman berlangsung. Apabila persediaan modal kerja likuid yang dimiliki oleh perusahaan ternyata tidak mencukupi untuk menutup biaya di awal tersebut, maka pesanan besar yang semula dianggap menguntungkan justru berbalik menjadi pemicu krisis keuangan yang melumpuhkan bisnis.

Penyebab Utama Munculnya Krisis Modal Kerja di Tengah Pertumbuhan Bisnis

Terdapat beberapa faktor pemicu utama di dalam operasional bisnis yang dapat membuat sebuah perusahaan mengalami kelangkaan modal kerja, meskipun penjualan mereka dilaporkan sedang berada di puncak kejayaan.

Faktor pemicu pertama adalah fenomena di mana laju pertumbuhan penjualan bergerak jauh lebih cepat daripada laju penerimaan kas riil di rekening perusahaan. Peningkatan transaksi penjualan harian sering kali dinilai oleh publik sebagai indikator mutlak bahwa kondisi bisnis sedang tumbuh sangat sehat. Padahal, percepatan transaksi tersebut secara otomatis akan memperbesar porsi kebutuhan modal kerja harian, terutama jika model bisnis yang dijalankan menuntut perusahaan untuk membiayai seluruh proses produksi sebelum penerimaan kas dari pembeli benar-benar masuk. Semakin banyak pesanan baru yang harus dipenuhi dalam waktu singkat, maka akan semakin besar pula porsi dana tunai perusahaan yang tertahan dalam bentuk stok bahan baku, barang dalam proses produksi, serta tumpukan piutang dagang yang belum cair dari pelanggan. Situasi yang mengancam ini sangat berisiko terjadi ketika sebuah bisnis memutuskan untuk berekspansi secara agresif tanpa memperhitungkan kalkulasi modal tambahan yang dibutuhkan untuk menopang pertumbuhan skala operasional tersebut.

Faktor pemicu kedua adalah durasi tenggat waktu penagihan piutang pelanggan yang terlampau lama. Kebijakan penjualan dengan sistem kredit atau pembayaran tempo memang terbukti sangat efektif untuk menggaet para pelanggan baru dan memperluas pangsa pasar. Akan tetapi, keterlambatan pembayaran dari pihak pembeli memaksa perusahaan untuk membiayai operasional hariannya lebih lama dengan menguras sumber dana internal sendiri. Sebagai ilustrasi, sebuah perusahaan memberikan fasilitas termin pembayaran kredit selama 60 hari kepada para pelanggan utamanya, sementara di sisi lain para pemasok bahan baku menuntut pelunasan tagihan secara ketat dalam jangka waktu 14 hari saja. Ketidakseimbangan rentang waktu ini menciptakan jurang kesenjangan arus kas yang cukup lebar, yang wajib ditutup oleh perusahaan menggunakan kas mandiri. Apabila ketimpangan jadwal ini terjadi pada mayoritas pelanggan secara bersamaan, maka tekanan krisis likuiditas akan meningkat pesat meskipun grafik angka penjualan terlihat sangat mengesankan di Laporan Laba Rugi.

Faktor pemicu ketiga adalah penumpukan barang persediaan di gudang yang terjadi tanpa disadari oleh manajemen. Persediaan merupakan aset operasional yang amat penting, namun penumpukan barang persediaan yang berlebihan justru akan mengikat dana likuid perusahaan dalam jangka waktu yang terlalu lama. Kategori produk yang bergerak lambat di pasaran, pengadaan bahan baku yang dibeli melampaui estimasi kebutuhan riil, serta persediaan barang jadi yang sudah tidak sesuai dengan tren permintaan pasar dapat membuat dana tunai perusahaan mengkristal menjadi aset mati yang sangat sulit untuk dicairkan kembali dalam waktu dekat. Potensi masalah ini akan membengkak jauh lebih besar apabila pihak manajemen tetap secara rutin melakukan pengadaan barang baru tanpa terlebih dahulu mengevaluasi dan membersihkan sisa barang persediaan yang masih tersimpan di area gudang.

Faktor pemicu keempat adalah pembengkakan struktur biaya tetap yang tidak diselaraskan secara fleksibel dengan kondisi realisasi kas riil. Sebuah bisnis yang sedang dalam masa pertumbuhan pesat sering kali mengambil keputusan ekspansif seperti merekrut banyak karyawan baru, menyewa gedung kantor yang lebih luas, atau membeli jajaran mesin produksi baru. Berbagai keputusan strategis tersebut memang dirancang untuk memperkuat kapasitas jangka panjang perusahaan, namun konsekuensi langsungnya adalah peningkatan beban pengeluaran rutin secara signifikan. Apabila pertumbuhan angka pendapatan kotor belum mampu menghasilkan arus masuk kas yang cukup stabil dan terprediksi, maka kenaikan pengeluaran biaya tetap ini akan langsung menjepit dan mempersempit ruang gerak finansial perusahaan.

Metode Menyingkap dan Mengenali Titik Buta Modal Kerja

Para pemilik usaha dan pengelola keuangan dituntut untuk jeli memeriksa beberapa indikator operasional secara simultan dan berkala, dan bukannya sekadar bersandar secara pasif pada saldo rekening kas harian atau deretan angka di dalam laporan laba rugi bulanan.

Indikator pertama yang wajib dipantau secara ketat adalah umur rata-rata piutang dagang. Melalui pemantauan ini, manajemen dapat mengetahui secara presisi berapa durasi rata-rata waktu yang dibutuhkan oleh para pelanggan dari saat tagihan diterbitkan hingga uang tunai benar-benar masuk ke kas perusahaan. Indikator kedua adalah mengukur tingkat rasio perputaran persediaan barang, yang sangat berguna untuk mengidentifikasi kategori persediaan mana saja yang mengendap terlalu lama dan menyerap modal kerja tanpa memberikan imbal hasil yang sepadan. Indikator ketiga adalah melakukan pembandingan secara kritis antara rentang rata-rata waktu pembayaran kewajiban kepada pemasok dengan rentang waktu penerimaan pembayaran kas riil dari para pembeli.

Selain memantau ketiga indikator tersebut, perusahaan juga diwajibkan untuk menyusun Laporan Proyeksi Arus Kas Mingguan secara disiplin. Penyusunan proyeksi arus kas skala mingguan ini akan membantu manajemen dalam memetakan secara mendalam jadwal kapan persisnya dana kas masuk diperkirakan tiba, tanggal berapa saja tagihan operasional wajib dilunasi, serta mendeteksi secara dini apakah ada periode minggu tertentu di mana saldo uang kas perusahaan berpotensi berada di bawah batas aman atau bahkan menyentuh angka minus.

Berbagai sinyal peringatan dini lainnya yang mengindikasikan kehadiran working capital blind spot antara lain: meningkatnya ketergantungan perusahaan pada fasilitas pinjaman dana jangka pendek berniat menutup biaya operasional rutin, terjadinya keterlambatan pembayaran kewajiban kepada para pemasok utama, hingga munculnya kebiasaan buruk menunda-nunda pelunasan kewajiban pembayaran meskipun volume penjualan harian dilaporkan sedang mengalami kenaikan yang pesat.

Langkah Strategis Mengatasi Working Capital Blind Spot dalam Operasional

Untuk membebaskan bisnis dari jebakan titik buta modal kerja serta memastikan kelancaran likuiditas finansial, para pelaku usaha perlu menerapkan beberapa langkah tindakan korektif yang terstruktur dan terukur.

Langkah strategis pertama adalah menyusun dan memperbarui proyeksi arus kas perusahaan secara berkala dan disiplin. Buatlah kalkulasi estimasi seluruh arus kas masuk dan pengeluaran kas keluar berdasarkan penanggalan tanggal yang riil dan objektif. Masukkan rincian jadwal pelunasan tagihan dari para pelanggan, tanggal jatuh tempo kewajiban pemasok, alokasi gaji karyawan harian dan bulanan, beban sewa tempat, kewajiban perpajakan, serta kebutuhan modal operasional rutin lainnya. Laporan proyeksi arus kas ini wajib diperbarui secara berkala setiap kali terjadi perubahan variabel di lapangan, seperti insiden pelanggan yang meminta penundaan pembayaran tagihan atau ketika ada lonjakan pesanan mendadak dari pembeli. Melalui sistem pelaporan yang responsif ini, pemilik usaha dapat mendeteksi potensi krisis kekurangan uang tunai jauh sebelum krisis tersebut benar-benar terjadi dan melumpuhkan bisnis.

Langkah strategis kedua adalah memperbaiki tata kelola dan sistem manajemen penagihan piutang perusahaan. Tetapkan syarat dan ketentuan pembayaran kredit yang jelas sejak awal kesepakatan komersial, jalankan prosedur penerbitan serta pengiriman dokumen tagihan secara tepat waktu tanpa menunda, dan lakukan proses tindakan konfirmasi atau penagihan secara konsisten. Untuk profil pelanggan baru atau pesanan transaksi bernilai jumbo, pertimbangkanlah untuk menerapkan skema pembayaran uang muka di awal atau penetapan termin pembayaran bertahap berbasis ketercapaian target pekerjaan. Selain itu, penetapan limit fasilitas kredit kepada pembeli wajib didasarkan pada rekam jejak kedisiplinan pembayaran serta analisis kapasitas risiko dari masing-masing pelanggan, dan bukan sekadar didasari pada keinginan mengejar omzet penjualan semata.

Langkah strategis ketiga adalah mengendalikan volume barang persediaan secara adekuat berbasis data permintaan riil. Manfaatkan rekam jejak data historis penjualan harian untuk menetapkan batas minimum dan maksimum stok di gudang, dan hindari mengambil keputusan pengadaan yang hanya didasari oleh asumsi atau perkiraan optimistis semata. Petakan dan klasifikasikan kategori produk mana saja yang tergolong berputar cepat serta kategori produk mana yang bergerak sangat lambat, kemudian selaraskan jadwal pengadaan barang baru dengan pola siklus permintaan pasar yang sedang berlangsung. Keputusan untuk melakukan pembelian bahan baku dalam jumlah besar demi mengejar potongan harga dari pemasok memang tampak menguntungkan, namun nilai penghematan tersebut wajib dibandingkan secara kritis dengan potensi risiko membengkaknya biaya penyimpanan gudang dan mengendapnya dana likuid perusahaan.

Langkah strategis keempat adalah menyelaraskan setiap rencana ekspansi pertumbuhan usaha dengan kapasitas pendanaan likuid yang dimiliki. Sebelum menyetujui atau menerima penawaran pesanan borongan dalam skala besar, manajemen diwajibkan untuk menghitung secara cermat berapa besar total porsi dana likuid yang harus dikeluarkan hingga proses pembayaran dari pembeli benar-benar diterima lunas. Apabila ketersediaan modal kerja internal ternyata terbukti tidak mencukupi, pemilik usaha dapat menegosiasikan pembayaran uang muka yang lebih besar, menyusun jadwal pelunasan bertahap, atau mencari fasilitas pembiayaan khusus yang sesuai. Setiap keputusan pemilihan skema pembiayaan external tentu harus memperhitungkan beban biaya bunga, kapasitas kemampuan pelunasan perusahaan, serta kepastian arus kas masuk di masa depan, dan bukan sekadar tergiur untuk meraih peluang omzet penjualan tanpa perhitungan yang matang.

Simulasi dan Ilustrasi Evaluasi Manajemen Modal Kerja

Sebagai gambaran praktis mengenai pentingnya pemetaan arus kas berbasis waktu, mari kita cermati ilustrasi simulasi keuangan sederhana berikut ini:

Sebuah perusahaan saat ini mencatatkan saldo kas likuid di rekening sebesar Rp40 juta. Dalam rentang waktu empat minggu ke depan, pihak manajemen memproyeksikan akan ada arus penerimaan kas masuk dari pelanggan sebesar Rp70 juta, serta pengeluaran kas wajib untuk operasional sebesar Rp85 juta.

Jika dihitung secara sederhana di atas kertas untuk skala bulanan, maka posisi saldo kas perusahaan pada akhir minggu keempat diproyeksikan masih berada di angka positif, yakni sebesar Rp25 juta (hasil dari akumulasi Rp40 juta saldo awal ditambah Rp70 juta penerimaan kas lalu dikurangi Rp85 juta pengeluaran wajib).

Namun, perhitungan akumulasi akhir bulan yang tampak aman tersebut sebenarnya menyimpan titik buta yang sangat berbahaya. Angka total bulanan tersebut gagal memperlihatkan realitas bahwa pada minggu kedua operasional, perusahaan ternyata akan mengalami krisis kehabisan uang tunai yang parah, di mana seluruh tagihan pengadaan bahan baku pemasok sudah jatuh tempo sebesar Rp85 juta, sementara arus penerimaan kas dari pelanggan senilai Rp70 juta baru akan ditransfer masuk pada akhir minggu keempat.

Oleh karena itu, penyusunan laporan proyeksi arus kas wajib dibuat mendetail berdasarkan skala waktu riil mingguan atau bahkan harian, dan tidak boleh hanya mengandalkan perhitungan total penerimaan dan pengeluaran secara agregat bulanan semata. Pihak manajemen perusahaan juga dituntut untuk menetapkan ambang batas minimum saldo kas aman di rekening sesuai dengan kompleksitas operasional serta tingkat ketidakpastian dinamika bisnis di sektor industri masing-masing.

Kesimpulan

Working capital blind spot merupakan sebuah ancaman laten yang terjadi ketika suatu entitas bisnis gagal memeta dan melihat kebutuhan modal kerja secara utuh, terutama akibat perhatian para pengambil keputusan yang terlalu terpusat mengejar angka omzet penjualan dan tingkat keuntungan di atas kertas semata. Praktik penagihan piutang yang lambat cair, penumpukan persediaan barang yang tidak terkontrol, ketidaksesuaian jadwal jatuh tempo pembayaran, serta keputusan ekspansi yang tidak ditopang oleh pendanaan likuid yang kuat terbukti dapat mengganggu hingga menghentikan kelancaran roda operasional bisnis secara mendadak.

Guna meminimalkan dan mengeliminasi risiko bisnis yang fatal tersebut, para pemilik usaha dituntut untuk bertindak proaktif dengan menyusun laporan proyeksi arus kas berbasis waktu secara berkala, meningkatkan efisiensi dan kedisiplinan penagihan piutang dagang, mengendalikan arus persediaan barang berbasis data riil pasar, serta menghitung secara presisi kapasitas kebutuhan dana operasional sebelum memutuskan untuk mengambil pesanan borongan atau melakukan ekspansi skala besar.

Tingkat perolehan laba bersih memang akan selalu menjadi tolok ukur yang sangat penting dalam mengukur kinerja keberhasilan suatu bisnis, namun kemampuan perusahaan untuk melunasi seluruh kewajiban operasionalnya secara tepat waktu pada akhirnya menjadi penentu mutlak bagi kelangsungan hidup usaha dalam jangka panjang. Pertumbuhan bisnis yang sejati dan sehat tidak sekadar diukur dari seberapa besar angka penjualan yang berhasil dibukukan di Laporan Laba Rugi, melainkan dari kepastian bahwa perusahaan senantiasa memiliki persediaan uang kas likuid yang mencukupi untuk membiayai setiap tahap proses bisnis hingga seluruh pendapatan tersebut benar-benar berhasil dicairkan secara utuh.

Service Recovery Design: Mengubah Keluhan Pelanggan Menjadi Peluang Memperkuat Kepercayaan Bisnis

Pelajari service recovery design untuk menangani kegagalan layanan secara sistematis, memulihkan kepercayaan pelanggan, dan mencegah masalah yang sama terulang.

Service Recovery Design: Mengubah Keluhan Pelanggan Menjadi Peluang Memperkuat Kepercayaan Bisnis

Pendahuluan dan Latar Belakang Konsep Service Recovery Design

Di dalam dunia industri dan dinamika bisnis modern, tidak ada satu pun perusahaan yang mampu memberikan jaminan mutlak bahwa seluruh rangkaian transaksi operasionalnya akan selalu berjalan dengan sempurna tanpa cela setiap saat. Paket pesanan produk bisa saja mengalami keterlambatan pengiriman, barang yang tiba di tangan pembeli dapat mengalami kerusakan fisik, sistem pembayaran digital mungkin mendadak mengalami gangguan teknis, atau informasi produk yang disampaikan oleh staf garda depan ternyata kurang akurat. Munculnya berbagai masalah operasional semacam ini pada hakikatnya tidak serta-merta langsung menghancurkan reputasi bisnis yang telah dibangun sejak lama. Dampak akhir terhadap reputasi korporasi sesungguhnya sangat bergantung pada bagaimana cara bisnis merespons dan menangani kegagalan layanan tersebut di lapangan. Di sinilah konsep service recovery design memegang peranan yang sangat vital dan strategis. Pendekatan manajemen ini berfokus pada perancangan sistem pemulihan layanan yang terstruktur agar perusahaan mampu mengatasi dan menuntaskan setiap masalah pelanggan secara cepat, adil, konsisten, dan terukur. Alih-alih merespons dan menyelesaikan setiap lembaran keluhan konsumen secara spontan atau berimprovisasi tanpa arah, bisnis yang matang justru membangun serangkaian prosedur operasional baku yang sangat membantu karyawan dalam menentukan arah tindakan, memberikan solusi konkret yang memuaskan, serta mencegah terjadinya kesalahan berulang di masa depan.

Mengenal Service Recovery Design dalam Tata Kelola Bisnis

Service recovery design pada dasarnya merupakan sebuah proses perancangan sistematis atas mekanisme internal perusahaan untuk memulihkan dan memperbaiki kembali pengalaman positif pelanggan sesaat setelah terjadi kegagalan dalam pemberian layanan. Proses manajemen ini mencakup keseluruhan alur kerja operasional, mulai dari tata cara menerima laporan keluhan, metode memverifikasi pokok masalah, penetapan ragam solusi yang adil, penyampaian keputusan secara empatik kepada konsumen, hingga proses evaluasi kritis terhadap akar penyebab utama kejadian tersebut. Sebagai gambaran ilustrasi di industri e-commerce, sebuah toko daring menerima laporan dari konsumen bahwa barang yang dikirimkan ternyata tidak sesuai dengan varian pesanan. Tanpa adanya sistem pemulihan layanan yang dirancang dengan jelas, pelanggan terpaksa harus berulang kali menghubungi staf customer service yang berbeda, mengirimkan bukti foto secara berulang, serta menunggu ketidakpastian keputusan tanpa kejelasan rentang waktu. Sebaliknya, entitas bisnis yang telah menerapkan kerangka service recovery design dengan matang akan menyediakan saluran pengaduan yang sangat praktis, kepastian tenggat waktu respons awal, kejelasan aturan penggantian barang retur, serta alur eskalasi yang rapi untuk menangani kasus-kasus yang lebih kompleks. Melalui sistem yang tertata ini, pihak pelanggan mendapatkan kejelasan mengenai tahapan penyelesaian yang sedang berjalan, sementara di sisi lain perusahaan dapat menyelesaikan masalah operasional tersebut secara efisien tanpa harus meraba-raba atau membuat alur kerja baru untuk setiap kasus keluhan yang masuk.

Mengapa Penanganan Keluhan Tidak Cukup Hanya dengan Permintaan Maaf?

Ungkapan permintaan maaf yang tulus merupakan bagian yang amat penting dalam etika komunikasi ketika sebuah bisnis melakukan kekeliruan operasional. Kendati demikian, pihak pelanggan yang dirugikan pada umumnya memerlukan tindakan penyelesaian yang jauh lebih nyata dan konkret di lapangan. Apabila proses pengiriman barang mengalami keterlambatan dari jadwal yang dijanjikan, pelanggan ingin mendapatkan kepastian mengenai jam berapa barang tersebut akan benar-benar tiba di lokasi. Jika produk yang diterima mengalami kerusakan fisik, mereka membutuhkan pilihan tindakan konkret berupa replacement barang baru, perbaikan gratis, atau skema pengembalian dana yang transparan sesuai dengan regulasi yang berlaku. Respons perusahaan yang hanya sebatas menyajikan kata-kata maaf manis tanpa diimbangi oleh tindakan pemulihan yang nyata justru akan membuat pelanggan merasa bahwa keluhan mereka dianggap remeh dan tidak ditangani secara serius. Di sisi lain, pemberian solusi atau kompensasi materi yang dilakukan secara terburu-buru tanpa disertakan penjelasan yang memadai juga sangat berpotensi memicu kebingungan bagi konsumen. Pelanggan tetap memerlukan pemahaman objektif mengenai apa yang sebenarnya terjadi di balik layar, bagaimana langkah-langkah perusahaan dalam memperbaikinya, serta apakah ada tindakan lanjutan yang perlu mereka lakukan. Oleh sebab itu, perancangan service recovery design wajib memadukan secara harmonis antara seni komunikasi yang empatik dengan alur penyelesaian masalah yang jelas, karena kedua elemen tersebut memiliki bobot kepentingan yang seimbang di dalam upaya membangun kembali rasa kepercayaan konsumen yang sempat goyah.

Komponen Utama dalam Merancang Service Recovery Design yang Efektif

Dalam menyusun arsitektur service recovery design yang solid dan berdaya guna, terdapat lima komponen utama yang harus dibangun secara terintegrasi oleh manajemen perusahaan:

Pertama, penyediaan saluran pengaduan yang mudah diakses dan tidak berbelit-belit. Pihak pelanggan yang sedang menghadapi masalah seharusnya tidak dipersulit atau diusahakan memutar balik hanya untuk menemukan sarana menyampaikan keluhan mereka. Bisnis dapat menyediakan berbagai opsi saluran penanganan seperti layanan pesan instan, surat elektronik resmi, panggilan telepon bebas pulsa, atau formulir pengaduan interaktif yang disesuaikan dengan skala operasionalnya. Hal paling esensial dalam tahap ini adalah menjamin bahwa setiap laporan keluhan yang masuk langsung terdata ke dalam sistem pihak yang bertanggung jawab dan tidak hilang terselip di antara lalu lintas percakapan yang berbeda.

Kedua, penetapan sistem klasifikasi tingkat urgensi masalah yang jelas. Tidak semua jenis keluhan memiliki tingkat dampak dan risiko yang setara. Kasus kekeliruan informasi produk yang bersifat ringan pada dasarnya dapat ditangani cukup melalui koreksi penjelasan sederhana, sedangkan permasalahan transaksi pembayaran ganda, kebocoran data pribadi, atau pemadaman sistem utama memerlukan tindakan penanganan yang jauh lebih serius dan cepat. Dengan hadirnya skema klasifikasi masalah yang terstruktur, organisasi bisnis dapat secara cermat menentukan skala prioritas penanganan serta melibatkan jajaran tim teknis yang tepat sejak detik awal laporan diterima.

Ketiga, pembagian batas kewenangan karyawan garis depan (frontline empowerment). Para staf garda depan pada umumnya merupakan pihak pertama yang menerima langsung hantaman keluhan dari pelanggan. Namun, dalam banyak kasus tradisional, mereka tidak dapat memberikan solusi instan karena seluruh keputusan harus menunggu persetujuan berjenjang dari atasan mereka. Melalui service recovery design, perusahaan secara tegas menetapkan batas kewenangan khusus bagi staf operasional untuk mengambil tindakan mandiri, seperti kewenangan memberikan barang pengganti bernilai tertentu atau memberikan voucher kompensasi secara langsung. Penyerahan wewenang terukur ini terbukti sangat ampuh mempercepat durasi penyelesaian masalah, sementara untuk kasus-kasus yang berisiko tinggi tetap dialirkan melalui jalur eskalasi ke tingkat manajemen.

Keempat, penyediaan pilihan solusi pemulihan yang proporsional dan adil. Ragam solusi pemulihan layanan harus dirancang agar sepadan dengan kadar kesalahan serta tingkat kerugian yang dialami oleh pelanggan. Pilihan pemulihan tersebut dapat berwujud opsi perbaikan produk, pengiriman ulang barang secara cepat, penggantian produk baru, pengembalian dana (refund), atau pemberian kompensasi tambahan dalam bentuk potongan harga pada transaksi berikutnya. Perusahaan perlu merumuskan pedoman perbaikan yang transparan agar keputusan yang diambil oleh staf tidak bersifat subjektif atau bergantung pada faktor keberuntungan semata.

Kelima, sistem pencatatan data dan evaluasi berkala terhadap akar penyebab masalah. Setiap insiden keluhan yang berhasil ditangani wajib dicatat secara rapi berdasarkan pengelompokan jenis masalah, identifikasi akar penyebab, durasi waktu penyelesaian, hingga tingkat kepuasan akhir pelanggan. Pengumpulan data ini sangat berguna untuk membantu manajemen dalam menemukan pola kekeliruan sistemik yang sering kali tidak terlihat apabila setiap kasus keluhan hanya dipandang dan diselesaikan sebagai insiden yang terisolasi. Sebagai contoh, temuan data keluhan keterlambatan pengiriman yang secara konsisten berulang di wilayah geografis tertentu dapat menjadi indikator kuat adanya masalah pada kinerja vendor ekspedisi lokal, dan bukan disebabkan oleh kecerobohan staf operasional internal.

Langkah-Langkah Praktis Menerapkan Service Recovery Design

Proses implementasi kerangka pemulihan layanan di dalam sebuah entitas bisnis memerlukan serangkaian langkah eksekusi yang terstruktur dan berkelanjutan:

Langkah awal yang paling mendasar adalah melakukan pemetaan perjalanan pelanggan (customer journey mapping) khusus pada kondisi terjadinya gangguan atau kegagalan layanan. Manajemen perlu meneliti secara detail bagaimana alur pembeli saat menyampaikan laporan, siapa staf yang menerima informasi tersebut, berapa lama proses verifikasi teknis berlangsung, serta siapa pejabat yang memegang wewenang untuk mengetuk keputusan solusi.

Langkah kedua adalah menentukan standar pelayanan minimal (service level agreement) yang realistis dan terukur. Standar pelayanan ini harus mencakup target waktu pengiriman respons konfirmasi penerimaan laporan, periode berkala pembaruan informasi status penanganan kepada pelanggan, serta batas maksimal durasi penyelesaian masalah berdasarkan kategori kelas urgensinya.

Langkah ketiga adalah menyusun panduan matriks keputusan yang praktis bagi seluruh staf di lapangan. Dokumen panduan ini tidak perlu dibuat dalam bentuk buku tebal yang rumit; sebuah tabel rujukan sederhana yang menghubungkan antara kategori jenis masalah, skala urgensi, kriteria penanggung jawab, serta opsi solusi yang diizinkan sudah sangat memadai untuk memandu bisnis berskala menengah dan kecil agar dapat bekerja secara konsisten.

Langkah keempat adalah menyelenggarakan program pelatihan secara intensif bagi seluruh karyawan. Pelatihan ini bertujuan untuk mengasah keterampilan komunikasi emosional staf agar mampu menyampaikan pesan solusi secara empatik, profesional, tanpa menunjukkan sikap membela diri, tidak menyalahkan pihak konsumen, serta tidak memberikan janji manis yang berada di luar kapasitas eksekusi perusahaan.

Langkah terakhir adalah melakukan proses peninjauan dan evaluasi sistem secara berkala. Prosedur pemulihan layanan yang ideal tidak boleh bersifat kaku dan stagnan, melainkan wajib diperbarui secara terus-menerus manakala terjadi perubahan portofolio produk, penambahan saluran komunikasi baru, penyesuaian kebijakan internal, atau pergeseran pola keluhan dari pihak konsumen.

Mengukur Keberhasilan Pemulihan Layanan secara Kualitatif dan Kuantitatif

Tingkat keberhasilan dari penerapan service recovery design di dalam organisasi bisnis tidak boleh hanya diukur secara dangkal berdasarkan banyaknya jumlah tiket keluhan yang berhasil ditutup di dalam sistem. Manajemen puncak perlu melakukan analisis mendalam untuk menilai apakah permasalahan yang terjadi benar-benar telah tuntas hingga ke akarnya dan apakah potensi kemunculan kesalahan yang sama telah berhasil diminimalkan.

Beberapa metrik indikator kinerja utama yang sangat relevan untuk dipantau secara berkala antara lain meliputi: durasi waktu penyelesaian rata-rata (mean time to resolution), persentase kasus keluhan yang terpaksa dibuka kembali oleh pelanggan karena penyelesaian yang tidak tuntas, frekuensi kemunculan kasus kesalahan berulang (recurring issues), besaran total alokasi biaya kompensasi yang dikeluarkan, serta skor kepatuhan dan kepuasan pelanggan pasca-penyelesaian (post-recovery satisfaction score).

Apabila data operasional menunjukkan bahwa durasi penyelesaian masalah berhasil dipangkas menjadi semakin cepat namun di saat yang sama jumlah kasus keluhan yang sama terus bermunculan secara masif, maka hal tersebut menjadi sinyal kuat bahwa perusahaan hanya sebatas menyembuhkan gejala di permukaan tanpa pernah menyelesaikan sumber masalah utamanya. Sebaliknya, penurunan angka kasus keluhan berulang yang diimbangi oleh konsistensi solusi pemulihan menjadi bukti sahih bahwa arsitektur service recovery design yang diterapkan telah memberikan dampak operasional yang sangat positif dan berkelanjutan bagi perusahaan.

Kesimpulan

Sebagai penutup, keberadaan service recovery design sangat membantu entitas bisnis dalam merespons dan menuntaskan setiap bentuk kegagalan layanan melalui pendekatan sistemik yang terstruktur, dan bukan sekadar mengandalkan respons spontan yang tidak terarah pada saat keluhan dilayangkan oleh konsumen. Melalui integrasi antara saluran pengaduan yang mudah dijangkau, sistem klasifikasi masalah yang akurat, pelimpahan wewenang karyawan yang terukur, penyediaan opsi solusi yang proporsional, serta evaluasi data akar penyebab yang disiplin, perusahaan dapat menekan potensi kerugian, mempercepat pemulihan operasional, serta meningkatkan konsistensi pengalaman positif bagi pelanggan. Pada akhirnya, mutu dan standar kualitas layanan dari sebuah perusahaan tidak hanya diukur dari seberapa piawai mereka dalam menghindar dari kesalahan operasional, melainkan juga dinilai dari kapasitas dan keberanian mereka dalam memperbaiki setiap kekeliruan secara bertanggung jawab, profesional, serta memastikan bahwa kesalahan yang sama tidak akan kembali terulang di masa depan.