Arsip Tag: manajemen perusahaan

Decision Latency: Mengapa Keputusan yang Terlambat Bisa Menghambat Pertumbuhan Bisnis

Pelajari decision latency dalam bisnis, penyebab keputusan perusahaan menjadi lambat, dampaknya terhadap peluang pasar, serta strategi mempercepat pengambilan keputusan.

Decision Latency: Mengapa Keputusan yang Terlambat Bisa Menghambat Pertumbuhan Bisnis

Dalam mengevaluasi kesehatan dan daya saing bisnis, manajemen pada umumnya berfokus pada indikator kinerja kuantitatif seperti pertumbuhan omzet, perolehan laba bersih, efisiensi rantai pasok, hingga produktivitas tenaga kerja. Kendati demikian, terdapat satu variabel laten yang memiliki daya rusak signifikan namun kerap kali luput dari kalkulasi strategis, yaitu durasi waktu yang dibutuhkan oleh organisasi untuk mentransformasikan pasokan data dan informasi menjadi sebuah keputusan serta tindakan nyata di lapangan.

Sebuah peluang ekspansi pasar dapat terlihat sangat menjanjikan di atas kertas, tetapi alur persetujuan internal yang terlalu panjang membuat perusahaan kehilangan momentum emas. Keluhan dari pelanggan utama telah berhasil diidentifikasi oleh staf lini depan, tetapi formula solusinya terhenti karena harus melewati beberapa tingkatan birokrasi manajemen. Bahkan, keputusan operasional yang bersahaja mengenai penyesuaian materi promosi mingguan terkadang membutuhkan serangkaian rapat koordinasi yang berulang sebelum akhirnya dapat dieksekusi secara riil.

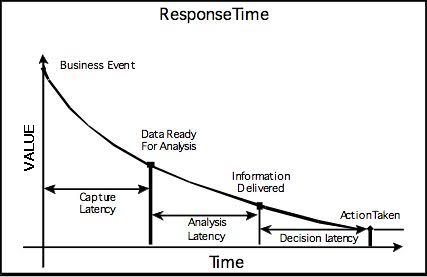
Rangkaian fenomena ini bermuara pada satu konsep manajemen yang dikenal dengan istilah decision latency, yaitu jeda waktu yang terhitung sejak munculnya kebutuhan nyata untuk mengambil keputusan hingga keputusan tersebut secara resmi ditetapkan. Dalam ekosistem operasional, cakupan istilah ini juga mencakup durasi waktu yang dibutuhkan hingga sebuah keputusan berhasil diterjemahkan menjadi tindakan konkret. Ketika jeda waktu tersebut memanjang melebihi batas batas ambang toleransi, perusahaan berisiko tinggi kehilangan peluang omzet, memboroskan alokasi sumber daya kas, serta memberikan ruang tembak bagi para pesaing untuk bergerak lebih cepat menguasai pasar. Oleh karena itu, membedah dan menekan decision latency menjadi pilar yang amat krusial dalam membangun arsitektur bisnis yang lincah dan adaptif.

Faktor-Faktor Penyebab Munculnya Decision Latency dalam Organisasi

Lambatnya ritme pengambilan keputusan di dalam sebuah perusahaan tidak selalu berakar pada keterbatasan kompetensi individu para pemimpinnya. Dalam banyak kasus empiris, hambatan tersebut justru dipicu oleh arsitektur sistem organisasi yang membuat prosedur keputusan sederhana menjadi sangat rumit.

1. Penumpukan Lapisan Persetujuan Birokrasi

Dalam struktur organisasi yang bercorak hierarkis kaku, sebuah draf keputusan harus mendaki beberapa tangga posisi manajerial sebelum akhirnya memperoleh verifikasi akhir. Mekanisme pengawasan ketat semacam ini memang relevan untuk memitigasi keputusan dengan profil risiko tinggi. Namun, prosedur ini akan bertindak sebagai rem operasional manakala diberlakukan secara seragam terhadap seluruh lini permasalahan tanpa membedakan skala dampaknya.

Sebagai contoh, tim pemasaran mendapati fakta bahwa sebuah strategi penawaran harga tidak menghasilkan respons pasar yang optimal. Namun, rencana revisi penawaran tersebut harus mengantre untuk mendapatkan persetujuan dari beberapa departemen terkait. Ketika lampu hijau akhirnya diterbitkan, momentum pasar dan minat beli konsumen sering kali sudah menguap. Solusi atas permasalahan ini adalah memisahkan secara tegas antara keputusan strategis yang mewajibkan restu direksi dengan keputusan operasional yang didelegasikan penuh kepada tim teknis terkait.

2. Ketiadaan Penanggung Jawab Otoritas yang Tegas (Unclear Decision Ownership)

Manakala sebuah forum keputusan melibatkan terlalu banyak pemangku kepentingan tanpa adanya garis pembagian kewenangan yang eksplisit, setiap individu cenderung menganggap penetapan keputusan akhir sebagai tanggung jawab pihak lain.

Kondisi ini mengakibatkan siklus rapat berulang terus bergulir tanpa pernah menghasilkan kesepakatan final. Setiap departemen bersikap pasif dan saling menunggu rekomendasi dari divisi lain, sementara tidak ada satu pun manajer yang memegang mandat resmi untuk mengetok palu keputusan. Guna memutus rantai kebuntuan ini, perusahaan wajib menetapkan struktur alur keputusan yang jelas: siapa pihak yang berhak memberikan masukan (input), siapa pemegang hak tunggal penetapan keputusan (decision maker), serta siapa tim yang bertanggung jawab mengeksekusi hasilnya (executor).

3. Trap Analisis Berulang (Paralysis by Analysis)

Ketersediaan data empiris memang merupakan fondasi utama dalam perumusan keputusan yang rasional. Akan tetapi, penambahan volume data secara terus-menerus tidak secara otomatis berkorelasi positif dengan peningkatan kualitas keputusan yang dihasilkan.

Sebagian manajer terjebak dalam kecemasan berlebihan terhadap risiko kegagalan, sehingga terus-menerus meminta tambahan laporan statistik sebelum berani bertindak. Padahal, kumpulan data awal yang sudah ada umumnya telah memadai untuk mengeksekusi tindakan eksperimen skala terbatas. Hambatan dalam pembelajaran strategis ini menegaskan bahwa jeda waktu antara penetapan tindakan dengan penerimaan umpan balik (feedback loop) dapat merusak kemampuan adaptasi organisasi. Perusahaan harus memastikan bahwa proses analisis ditujukan untuk menghasilkan pembelajaran yang dapat dieksekusi, bukan sekadar memanjang-manjangkan tahap pertimbangan.

4. Budaya Organisasi yang Menghukum Kesalahan

Dalam lingkungan kerja yang menerapkan sanksi keras terhadap setiap bentuk kegagalan—tanpa membedakan antara kecerobohan fatal dengan hasil eksperimen yang terukur—karyawan secara alami akan mengembangkan mekanisme pertahanan diri dengan menghindari pengambilan keputusan.

Para staf dan manajer lini tengah akan memilih untuk bersikap pasif, menunda tindakan, meminta verifikasi tambahan yang redundan, atau terus mengumpulkan bukti pendukung agar tidak dijadikan pihak yang disalahkan manakala hasil keputusan tidak sesuai harapan. Budaya kerja yang defensif ini secara perlahan mengikis inisiatif internal dan memperpanjang durasi penyelesaian masalah. Untuk mengatasinya, manajemen puncak harus membangun lingkungan kerja yang tetap menuntut akuntabilitas tinggi, namun secara bersamaan memberikan jaminan keamanan psikologis bagi keputusan-keputusan terukur yang didasarkan pada kecukupan data yang rasional.

Dampak Destruktif Decision Latency terhadap Laju Pertumbuhan Bisnis

Keterlambatan dalam mengambil dan mengeksekusi keputusan menimbulkan efek domino negatif yang dampaknya jauh melampaui sekadar masalah tumpukan berkas pekerjaan yang tertunda.

Pertama, tergerusnya peluang komersial di pasar. Ketika kompetitor mampu bergerak lebih cepat dalam merespons pergeseran tren dan kebutuhan konsumen, perusahaan yang terkunci dalam lambatnya alur keputusan akan kehilangan momentum untuk menyajikan solusi produk yang relevan, yang pada akhirnya menggerus pangsa pasar.

Kedua, pembengkakan biaya operasional secara tidak efisien. Penanganan masalah yang seharusnya dapat diselesaikan dengan cepat di tingkat awal akan membesar menjadi krisis operasional yang menyedot sumber daya. Jam kerja karyawan terbuang secara percuma untuk menghadiri rapat-rapat evaluasi susulan, memperbarui draft dokumen, dan melakukan koordinasi berulang yang tidak memberikan nilai tambah.

Ketiga, penurunan moral dan tingkat kepercayaan karyawan. Manakala usulan perbaikan dan gagasan inovatif dari tim di lapangan selalu membentur tembok persetujuan birokrasi, karyawan akan merasa bahwa kontribusi pemikiran mereka tidak dihargai, yang pada gilirannya menurunkan tingkat keterikatan (engagement) kerja.

Keempat, melambatnya kecepatan belajar organisasi (organizational learning speed). Perkembangan bisnis membutuhkan rangkaian umpan balik lapangan untuk menguji validitas suatu strategi. Ketika tindakan operasional tertunda, proses validasi atas asumsi-asumsi bisnis ikut mundur, sehingga perusahaan kehilangan kesempatan untuk melakukan perbaikan secara cepat. Kendati demikian, mengejar kecepatan tidak berarti melegitimasi tindakan ceroboh. Akselerasi keputusan harus tetap berada pada titik keseimbangan yang proporsional antara kecepatan eksekusi, kedalaman analisis, dan kalkulasi risiko.

Langkah-Langkah Strategis Menekan Decision Latency

Guna memangkas durasi decision latency secara efektif, perusahaan dapat mengimplementasikan empat pendekatan taktis berikut:

  1. Penetapan Batas Waktu (Decision Deadlines) yang Disiplin

    Manajemen wajib menetapkan target durasi pengambilan keputusan berdasarkan tingkat kompleksitas permasalahannya. Sebagai contoh, penyesuaian operasional harian yang bersifat rutin dapat dipatok untuk diputuskan dalam rentang satu hari kerja, sedangkan evaluasi alokasi investasi modal besar dialokasikan dalam jangka waktu yang lebih terukur. Penentuan batas waktu ini berfungsi mencegah draf keputusan mengendap tanpa kejelasan.

  2. Penerapan Matriks Otoritas Berdasarkan Ambang Batas

    Berikan pendelegasian kewenangan yang eksplisit kepada para manajer lini untuk menetapkan keputusan dalam koridor kerja mereka. Sebagai contoh, seorang penyelia dapat diberikan otoritas langsung untuk menyetujui klaim kompensasi pelanggan atau pengeluaran operasional darurat hingga batas nominal tertentu tanpa perlu meminta paraf persetujuan atasan.

  3. Diferensiasi Keputusan Reversible dan Irreversible

    Manajemen harus mengklasifikasikan keputusan berdasarkan tingkat risiko dan kemudahannya untuk dibatalkan. Keputusan yang berbiaya murah, berisiko rendah, dan mudah dikembalikan ke posisi semula dapat dieksekusi dan diuji coba secara kilat. Sebaliknya, keputusan strategis dengan konsekuensi permanen—seperti akuisisi entitas bisnis atau pembangunan fasilitas pabrik baru—tetap membutuhkan analisis dan pertimbangan yang komprehensif.

  4. Penggunaan Kriteria Minimum Viable Data

    Tentukan kriteria data minimum yang mutlak dibutuhkan sebelum sebuah keputusan dapat disahkan. Dalam mengevaluasi efektivitas kampanye promosi, misalnya, tim dapat membatasi indikator utama pada variabel biaya akuisisi, tingkat konversi, dan margin kontribusi. Jika indikator inti tersebut telah terpenuhi, analisis tambahan yang berpotensi mengulur waktu tidak perlu dijalankan.

  5. Pelaksanaan Evaluasi Pasca-Eksekusi (Post-Implementation Review)

    Setiap keputusan krusial harus dilengkapi dengan parameter indikator kinerja utama (KPI) serta jadwal evaluasi yang terpola. Prosedur ini memungkinkan organisasi menilai secara objektif apakah tindakan yang dipilih memberikan dampak sesuai proyeksi, sekaligus menjadi bahan pembelajaran untuk membedakan antara keputusan yang salah secara kalkulasi dengan keputusan yang sudah tepat namun terkendala perubahan kondisi eksternal.

Metodologi Mengukur dan Memantau Decision Latency

Agar upaya pembenahan alur keputusan tidak sekadar menjadi wacana konseptual, perusahaan perlu mentransformasikan decision latency menjadi variabel yang dapat diukur secara kuantitatif melalui pencatatan durasi pada setiap tahapan alur kerja:

  • Waktu Identifikasi: Jeda waktu yang terhitung sejak munculnya sinyal masalah atau peluang hingga masalah tersebut secara resmi dikenali oleh sistem.

  • Waktu Analisis: Durasi total yang dihabiskan oleh tim untuk mengumpulkan, mengolah, dan memeriksa data pendukung.

  • Waktu Persetujuan: Jeda waktu yang dibutuhkan sejak draf rekomendasi diajukan hingga keputusan resmi disahkan oleh pemegang otoritas.

  • Waktu Implementasi: Durasi waktu yang dibutuhkan dari titik penetapan keputusan hingga tindakan riil di lapangan dimulai.

  • Tingkat Revisi: Frekuensi terjadinya perubahan atau pembatalan keputusan akibat adanya variabel data krusial yang terlewatkan pada tahap analisis awal.

Sebagai contoh penerapan, sebuah perusahaan ritel mencatat bahwa prosedur penyesuaian harga barang membutuhkan waktu rata-rata enam hari sejak usulan diajukan oleh tim lapangan. Melalui penelusuran data tahapan, ditemukan fakta bahwa porsi waktu terbesar justru tersedot pada tahap penunggunan paraf persetujuan antar-direksi, bukan pada tahap analisis dampak margin.

Berbasis temuan data tersebut, manajemen menyederhanakan rantai persetujuan dengan memberikan wewenang penyesuaian harga berkala kepada Manajer Produk selama berada dalam kisaran margin yang telah disepakati. Pasca-penerapan skema baru, perusahaan dapat membandingkan efisiensi durasi sebelum dan sesudah perubahan, sekaligus memantau dampaknya terhadap pergerakan margin dan respons pembeli.

Kesimpulan

Decision latency merupakan tantangan tata kelola manajemen yang timbul manakala durasi waktu untuk merumuskan dan mengeksekusi keputusan berlangsung terlalu lambat dibandingkan dengan dinamika kebutuhan bisnis. Pemicu utamanya berkisar pada hambatan birokrasi yang tidak efisien, ketidakjelasan pendelegasian wewenang, jebakan analisis data tanpa akhir, hingga budaya organisasi yang cenderung defensif terhadap risiko.

Perusahaan dapat memangkas keterlambatan tersebut melalui formulasi pendelegasian otoritas yang terukur, penentuan tenggat waktu keputusan yang disiplin, pemanfaatan kriteria data yang relevan, serta penerapan evaluasi kinerja berkala. Melalui langkah-langkah sistematis ini, organisasi dapat meningkatkan daya adaptasi terhadap pergeseran pasar tanpa harus mengorbankan kualitas pertimbangan strategis.

Pada akhirnya, keunggulan kompetitif sebuah bisnis tidak hanya ditentukan oleh kecanggihan dalam mengumpulkan data dan merumuskan cetak biru strategi. Kemampuan untuk mengubah arus informasi menjadi keputusan yang tepat waktu, serta menerapkannya secara konsisten di lapangan, merupakan kunci utama dalam mempertahankan daya saing dan mengamankan pertumbuhan bisnis secara berkelanjutan.
Decision Latency Cost: Biaya Tersembunyi Ketika Perusahaan Terlalu Lambat Mengambil Keputusan

Kenali decision latency cost, biaya tersembunyi akibat lambatnya pengambilan keputusan bisnis, serta strategi mempercepat respons tanpa mengorbankan kualitas dan pengendalian risiko.

Decision Latency Cost: Biaya Tersembunyi Ketika Perusahaan Terlalu Lambat Mengambil Keputusan

Dalam dinamika persaingan bisnis modern, jajaran manajemen sering kali berfokus secara ketat pada efisiensi biaya produksi, efektivitas anggaran pemasaran, serta penghematan pengeluaran operasional harian. Namun, terdapat satu jenis beban biaya yang sangat masif namun jarang tercatat secara langsung di dalam pos lembaran laporan keuangan konvensional, yaitu biaya yang timbul akibat keterlambatan dalam mengambil keputusan bisnis.

Kondisi merugikan ini dikenal dalam dunia manajemen strategis sebagai decision latency cost, yakni akumulasi nilai ekonomis yang hilang ketika sebuah perusahaan membutuhkan durasi waktu yang terlalu lama untuk menentukan tindakan operasional maupun strategis. Kerugian tak kasat mata tersebut dapat bermanifestasi dalam berbagai bentuk, mulai dari terlewatinya peluang penjualan berharga di pasar, membengkaknya biaya operasional harian, beralihnya basis pelanggan setia ke tangan pesaing, hingga keterlambatan peluncuran produk baru yang menyebabkan perusahaan kehilangan momentum emas.

Proses pengambilan keputusan yang matang memang selalu membutuhkan ketersediaan data informasi yang valid serta pertimbangan yang komprehensif. Akan tetapi, alur birokrasi pertimbangan yang terlalu panjang dan berbelit-belit justru dapat membuat keputusan tersebut kehilangan nilai manfaat ekonomisnya saat akhirnya dieksekusi. Di tengah iklim pasar yang bergerak dengan sangat cepat, sebuah keputusan bisnis yang berkualitas cukup baik namun dieksekusi pada momentum waktu yang tepat sering kali memberikan hasil yang jauh lebih menguntungkan dibandingkan keputusan yang sangat sempurna tetapi terlambat diambil.

Memahami Esensi dan Dinamika Decision Latency Cost

Decision latency cost pada umumnya tidak pernah muncul sebagai pos transaksi pengeluaran kas tunai yang mudah diidentifikasi oleh auditor keuangan. Beban biaya tersembunyi ini biasanya tersebar dan terselubung di dalam berbagai rantai aktivitas operasional harian perusahaan.

Sebagai gambaran nyata, sebuah perusahaan distributor skala menengah menerima permintaan dari pelanggan korporat besar untuk memasok produk dalam kuantitas yang sangat masif. Tim penjualan di garda depan telah berhasil mengidentifikasi peluang emas tersebut secara cepat, namun mereka terpaksa harus menunda pemberian konfirmasi karena wajib menunggu persetujuan diskon harga khusus, pemeriksaan kapasitas produksi di pabrik, hingga konfirmasi alokasi anggaran dari jajaran direksi.

Ketika seluruh berkas persetujuan birokrasi tersebut akhirnya selesai ditandatangani beberapa minggu kemudian, pelanggan korporat tersebut ternyata telah memilih untuk mengalihkan pesanannya kepada perusahaan pesaing yang sanggup memberikan kepastian transaksi secara jauh lebih lincah. Perusahaan mungkin tidak mencatatkan pengeluaran kas tunai secara langsung akibat keterlambatan alur internal tersebut. Namun, perusahaan secara nyata telah kehilangan potensi arus pendapatan bernilai raksasa serta berisiko kehilangan jalinan hubungan bisnis jangka panjang dengan pelanggan tersebut untuk masa depan. Oleh karena itu, jajaran manajemen dituntut untuk melihat durasi waktu pengambilan keputusan sebagai bagian dari indikator kinerja utama bisnis, bukan sekadar urusan formalitas administratif biasa.

Faktor-Faktor Pemicu Lambatnya Pengambilan Keputusan

Terdapat beberapa faktor tata kelola dan budaya organisasi yang sering kali menjadi pemicu utama terbentuknya decision latency cost di dalam perusahaan.

Faktor pemicu pertama adalah sentralisasi kewenangan yang tidak dibagikan secara tegas dan jelas. Ketika hampir seluruh keputusan operasional harian diwajibkan untuk melewati persetujuan pimpinan tertinggi, alur pekerjaan di tingkat bawah akan sangat mudah terhenti saat pimpinan tersebut sedang sibuk atau berada di luar kantor. Permasalahan ini sangat sering menimpa perusahaan yang sedang mengalami fase transisi dari skala usaha kecil menuju skala menengah. Pemilik usaha yang pada awalnya terbiasa mengendalikan seluruh aktivitas secara mandiri sering kali belum bersedia atau belum menyesuaikan sistem delegasi pengambilan keputusan ketika jumlah karyawan dan volume pelanggan sudah membengkak secara signifikan. Akibatnya, keputusan-keputusan operasional yang bersifat rutin terpaksa masuk ke dalam antrean birokrasi yang sama kaku dengan keputusan strategis bernilai raksasa.

Faktor pemicu kedua adalah fenomena analisis berlebihan atau pengumpulan informasi yang tak terbatas (analysis paralysis). Kehadiran data memang teramat penting untuk meminimalkan tingkat ketidakpastian dalam berbisnis. Namun, banyak organisasi yang secara terus-menerus menunda eksekusi keputusan hanya karena merasa masih membutuhkan laporan tambahan atau riset pasar susulan. Aktivitas pengumpulan data ini akan berubah menjadi sangat tidak produktif ketika informasi baru yang didapatkan sebenarnya tidak lagi memiliki porsi yang sanggup mengubah opsi pilihan keputusan secara signifikan. Manajemen wajib memiliki kecerdasan untuk membedakan antara data informasi yang benar-benar krusial dibutuhkan dengan informasi yang sekadar dicari untuk memberikan rasa aman psikologis sebelum mengambil keputusan.

Faktor pemicu ketiga adalah tingginya rasa takut terhadap risiko kesalahan di dalam budaya organisasi. Setiap keputusan bisnis yang diambil secara alamiah akan selalu mengandung porsi risiko tertentu. Akan tetapi, lingkungan kerja yang menerapkan budaya menghukum secara ekstrem setiap bentuk kesalahan operasional akan mendorong para karyawan untuk bersikap defensif dan menghindari tanggung jawab. Para manajer akan cenderung meminta persetujuan berlapis secara berulang-ulang, mengulur-ulur waktu penyampaian rekomendasi, atau berupaya mengalihkan otoritas keputusan kepada divisi lain agar posisi mereka aman dan tidak disalahkan jika hasil akhir di lapangan tidak sesuai dengan harapan. Dalam situasi seperti ini, keterlambatan keputusan bukan lagi sekadar persoalan kerumitan prosedur, melainkan telah menjadi simptom dari penyakit budaya organisasi yang tidak sehat.

Faktor pemicu keempat adalah desain alur proses persetujuan internal yang terlalu panjang. Banyak perusahaan yang menerapkan tingkat pemeriksaan birokrasi yang sama ketatnya untuk seluruh jenis pengajuan, tanpa pernah memisahkan tingkat risiko dan nilai nominal dari pengajuan tersebut. Jika pengajuan pembelian perlengkapan kantor yang bernilai kecil harus melewati jalur pemeriksaan birokrasi yang sama panjangnya dengan pengajuan investasi mesin pabrik baru, maka kapasitas perhatian manajemen puncak akan habis terserap untuk mengurus hal-hal sepele, sementara isu-isu strategis yang jauh lebih vital justru terabaikan.

Dampak Buruk Decision Latency Cost terhadap Kinerja Perusahaan

Dampak buruk paling nyata dari tingginya decision latency cost adalah hilangnya berbagai peluang pasar secara permanen. Pergeseran tren konsumsi harian, perubahan kebutuhan mendadak dari pelanggan, hingga manuver taktis dari kompetitor membuat setiap kesempatan bisnis di pasar memiliki batas masa berlaku yang sangat singkat.

Dampak destruktif berikutnya adalah melonjaknya rasio biaya operasional harian. Ketika keputusan mengenai jadwal pembelian bahan baku atau penataan jadwal produksi mengalami keterlambatan yang parah di tingkat internal, perusahaan terpaksa harus menggunakan layanan pengiriman logistik darurat berbiaya mahal, membayar denda keterlambatan kepada pemasok, atau merombak total rencana kerja harian yang pada akhirnya meningkatkan biaya overhead operasional.

Dilihat dari sudut pandang pelanggan, lambatnya kepastian pengambilan keputusan internal akan secara perlahan mengikis tingkat kepercayaan mereka terhadap perusahaan. Para pelanggan bisnis pada umumnya membutuhkan kepastian yang cepat mengenai penetapan harga jual, kepastian jadwal pengiriman, konfirmasi kapasitas persediaan, serta penyelesaian atas keluhan produk. Ketidakpastian dan sikap lambat yang ditunjukkan oleh perusahaan akan membuat organisasi terlihat tidak profesional dan kurang siap untuk bersaing di industri.

Selain itu, keterlambatan pengambilan keputusan juga secara drastis akan menurunkan tingkat produktivitas dan moral kerja karyawan. Para tim di garda depan yang terpaksa harus menunda pekerjaan hanya untuk menunggu lembar persetujuan yang tidak kunjung datang, tidak selalu dapat mengalihkan waktu luang tersebut untuk menyelesaikan tugas lain dengan tingkat efisiensi yang sama tingginya. Akumulasi dari durasi waktu tunggu yang terbuang sia-sia ini pada akhirnya akan membuat keseluruhan alur proses bisnis menjadi sangat lambat dan berbiaya mahal.

Metodologi Mengukur Biaya Keterlambatan Keputusan

Untuk dapat mengendalikan dan meminimalkan kerugian akibat decision latency cost, jajaran manajemen perlu menerapkan metode pengukuran yang sistematis terhadap alur pengambilan keputusan internal.

Langkah pertama yang harus dilakukan adalah menginventarisasi dan mengklasifikasikan jenis-jenis keputusan operasional yang paling memberikan dampak langsung terhadap kinerja keuangan dan pelayanan bisnis. Contoh dari kategori keputusan ini antara lain mencakup persetujuan penawaran harga khusus pelanggan, eksekusi pembelian bahan baku produksi, penanganan keluhan teknis pelanggan, penyesuaian harga jual harian, hingga keputusan peluncuran produk baru.

Langkah kedua adalah mengukur secara presisi durasi waktu yang dibutuhkan sejak sebuah pengajuan keputusan pertama kali diterbitkan di tingkat bawah hingga keputusan final resmi ditetapkan oleh pimpinan. Pengukuran durasi waktu ini wajib dipisahkan berdasarkan tingkat risiko dan skala nilai nominalnya agar data yang dihasilkan tidak memicu kesalahan analisis.

Langkah ketiga adalah mencatat dan menganalisis secara kuantitatif setiap dampak kerugian finansial yang muncul selama masa tunggu penetapan keputusan tersebut berlangsung. Tim analitis dapat menelusuri apakah selama masa tunggu tersebut terjadi pembatalan pesanan dari pelanggan, keterhentian arus produksi di pabrik, timbulnya pengeluaran biaya operasional tambahan, atau hilangnya estimasi potensi pendapatan perusahaan.

Sebagai ilustrasi praktis, apabila sebuah keterlambatan dalam memberikan persetujuan potongan harga menyebabkan perusahaan gagal memenangkan tender pesanan pelanggan yang memuat estimasi margin kontribusi sebesar Rp8.000.000, maka angka nilai kerugian riil sebesar Rp8.000.000 tersebut dapat dimasukkan secara langsung sebagai komponen biaya keterlambatan keputusan. Pengukuran kuantitatif semacam ini akan sangat membantu jajaran manajemen untuk mengidentifikasi dengan jelas alur proses birokrasi mana yang paling mendesak untuk segera dibenahi dan disederhanakan.

Strategi Taktis Mempercepat Pengambilan Keputusan Bisnis

Untuk memotong rantai birokrasi dan mengakselerasi kecepatan pengambilan keputusan di seluruh tingkatan organisasi, perusahaan dapat mengadopsi beberapa strategi taktis yang terstruktur.

Tetapkan Batas Kewenangan Otoritas secara Transparan

Perusahaan wajib merancang dan menerapkan matrik batas kewenangan keputusan yang disesuaikan dengan nilai nominal transaksi, skala risiko operasional, serta besarnya dampak terhadap kepuasan pelanggan. Sebagai contoh konkret, seorang manajer penjualan di lapangan dapat dibekali kewenangan penuh untuk menyetujui pemotongan harga diskon hingga batas maksimal 10 persen secara mandiri tanpa memerlukan persetujuan atasan. Sementara itu, skema pengajuan diskon di atas 10 persen barulah diwajibkan untuk naik ke tingkat direksi. Penetapan batas kewenangan ini harus disertai dengan panduan petunjuk teknis yang jelas agar peningkatan kecepatan keputusan tidak mengorbankan fungsi pengendalian internal.

Terapkan Standar Tenggat Waktu Keputusan (Decision SLA)

Setiap Kategori pengajuan keputusan harus dibatasi oleh standar tenggat waktu penyelesaian yang realistis dan mengikat. Pengajuan keputusan operasional yang bersifat rutin dan bernilai kecil sama sekali tidak boleh dibiarkan mengendap di meja pimpinan dalam durasi waktu yang sama dengan pengajuan investasi modal berskala besar. Apabila sebuah pengajuan tidak dapat diselesaikan oleh pimpinan sesuai dengan batas tenggat waktu yang telah ditetapkan, maka pejabat yang bertanggung jawab wajib memberikan penjelasan tertulis mengenai kendala teknis yang dihadapi serta menetapkan kepastian jadwal penyelesaian berikutnya secara transparan.

Adopsi Prinsip Keputusan yang Dapat Dibalik (Reversible Decisions)

Dalam tata kelola organisasi modern, tidak semua keputusan bisnis memiliki konsekuensi risiko yang bersifat permanen dan mematikan. Perusahaan dapat secara agresif menggalakkan pengambilan keputusan yang cepat untuk kategori keputusan yang sifatnya mudah dibatalkan atau disesuaikan kembali jika terjadi kekeliruan (reversible decisions), seperti melakukan uji coba materi promosi digital dalam skala anggaran terbatas. Sebaliknya, pendekatan pemeriksaan yang sangat ketat dan mendalam cukuplah difokuskan secara eksklusif untuk kategori keputusan yang memuat konsekuensi risiko finansial raksasa, implikasi hukum yang rumit, atau dampak permanen yang sangat sulit untuk dipulihkan kembali (irreversible decisions).

Pangkas Jalur Persetujuan yang Tidak Memberikan Nilai Tambah

Jajaran manajemen harus secara rutin mengaudit setiap tahapan alur persetujuan birokrasi yang ada di dalam perusahaan, dengan menguji secara kritis apakah setiap lembar verifikasi tersebut benar-benar sanggup menekan risiko operasional, meningkatkan kualitas hasil kerja, atau memenuhi kepatuhan regulasi resmi. Jika ditemukan adanya dua tingkatan divisi yang melakukan proses pemeriksaan dan verifikasi data yang identik secara berulang, maka alur proses tersebut harus segera disederhanakan dan digabungkan. Kendati demikian, fungsi kontrol internal yang krusial seperti standar keamanan produk, kepatuhan hukum, dan otorisasi pengeluaran kas keuangan utama harus tetap dijaga keutuhannya secara disiplin.

Evaluasi Kinerja Berdasarkan Keseimbangan Kecepatan dan Kualitas

Akselerasi kecepatan pengambilan keputusan tidak boleh dijadikan sebagai satu-satunya indikator tunggal dalam mengukur keberhasilan manajemen. Perusahaan yang mengambil keputusan secara terburu-buru namun secara konsisten menghasilkan tingkat kesalahan eksekusi yang tinggi juga akan menanggung kerugian finansial yang teramat besar di lapangan. Oleh karena itu, metrik durasi waktu pengambilan keputusan wajib dipantau secara seimbang bersandingan dengan pemantauan terhadap rasio tingkat kesalahan, frekuensi revisi pengerjaan, capaian hasil margin bisnis, serta tingkat kepuasan pelanggan secara menyeluruh. Goal utama dari strategi ini adalah menemukan titik keseimbangan yang optimal antara kelincahan kecepatan bertindak, ketepatan analisis data, serta efektivitas pengendalian risiko bisnis.

Kesimpulan

Decision latency cost merupakan beban biaya tersembunyi yang teramat berbahaya yang mengancam daya tahan perusahaan ketika jajaran manajemen terlalu lambat dalam mengambil keputusan-keputusan bisnis. Dampak buruk dari akumulasi keterlambatan ini bermanifestasi secara nyata dalam bentuk hilangnya berbagai potensi pendapatan di pasar, membengkaknya beban biaya operasional harian, merosotnya tingkat kepercayaan pelanggan, serta terhambatnya tingkat produktivitas organisasi secara keseluruhan.

Untuk dapat mengeliminasi beban biaya ini secara berkelanjutan, perusahaan dituntut untuk memiliki keberanian dalam memperjelas batas kewenangan otoritas karyawan di setiap tingkatan, menetapkan standar tenggat waktu keputusan yang disiplin, memangkas tahapan birokrasi yang tidak produktif, serta menyelaraskan tingkat kehati-hatian pemeriksaan dengan tingkat risiko riil yang dihadapi. Perusahaan yang memiliki daya saing paling tinggi di industri bukanlah perusahaan yang selalu mengambil keputusan secara terburu-buru tanpa perhitungan. Keunggulan kompetitif yang sejati akan muncul ketika sebuah perusahaan memiliki kapasitas organisasi yang matang untuk menentukan secara tepat kapan mereka harus bertindak secara sangat cepat, kapan mereka wajib mengumpulkan data tambahan di lapangan, serta kapan sebuah keputusan membutuhkan proses analisis pemeriksaan yang jauh lebih mendalam.

Coordination Drag: Ketika Pertumbuhan Bisnis Terhambat oleh Proses Koordinasi yang Terlalu Rumit

Pelajari penyebab coordination drag dalam bisnis, dampaknya terhadap produktivitas dan keputusan, serta strategi menyederhanakan koordinasi agar perusahaan tumbuh lebih efisien.

Coordination Drag: Ketika Pertumbuhan Bisnis Terhambat oleh Proses Koordinasi yang Terlalu Rumit

Pertumbuhan skala bisnis pada umumnya senantiasa diikuti oleh bertambahnya jumlah karyawan, pembentukan divisi baru, perluasan basis pelanggan, serta semakin kompleksnya alur proses kerja internal. Pada tahap-tahap awal perkembangan organisasi, pola komunikasi harian mungkin cukup dilangsungkan melalui percakapan lisan secara langsung atau obrolan grup yang informal. Namun, ketika skala organisasi tumbuh menjadi semakin besar, pengerjaan tugas yang pada mulanya terasa sangat sederhana dan cepat dapat berubah menjadi amat rumit karena membutuhkan lebih banyak agenda rapat, alur persetujuan berlapis, pembuat laporan birokrasi, serta komunikasi intensif antar-divisi.

Situasi yang kontraproduktif tersebut dapat menimbulkan sebuah fenomena yang dikenal sebagai coordination drag, yaitu hambatan produktivitas dan penurunan tingkat efisiensi yang muncul akibat besarnya biaya energi, waktu, dan sumber daya yang harus dikeluarkan hanya untuk menyelaraskan pengerjaan tugas antarindividu maupun antartim. Permasalahan mendasar dari fenomena ini bukanlah semata-mata karena para karyawan bekerja secara lambat atau kurang berkompeten, melainkan karena terlalu banyak alokasi kapasitas kerja organisasi yang terserap habis hanya untuk memastikan bahwa seluruh pihak bergerak secara bersama-sama. Bagi perusahaan yang sedang mengalami fase pertumbuhan pesat, kondisi ini merupakan ancaman tersembunyi yang teramat krusial. Organisasi dapat saja memiliki deretan karyawan yang sangat berbakat serta mengeksekusi strategi pemasaran yang tepat, namun tetap berisiko kehilangan momentum pertumbuhan emas di pasar hanya karena proses koordinasi internalnya sudah tidak lagi seimbang dengan kebutuhan dinamika bisnis harian.

Memahami Hakikat Coordination Drag dalam Operasional Bisnis

Proses koordinasi pada dasarnya merupakan bagian integral yang sangat vital dalam tatanan manajemen organisasi modern. Tim pemasaran tentu wajib berkomunikasi secara intensif dengan tim penjualan, divisi operasional lapangan harus memahami secara rinci kebutuhan spesifik pelanggan, sedangkan divisi keuangan perlu memperhitungkan dampak dari setiap keputusan bisnis terhadap ketahanan anggaran perusahaan. Proses koordinasi mulai bertransformasi menjadi sebuah permasalahan serius ketika alur komunikasi dan mekanisme penyelarasan yang seharusnya difungsikan untuk membantu kelancaran pekerjaan justru menjadi faktor utama yang memperlambat dan menghambat penyelesaian pekerjaan itu sendiri.

Sebagai ilustrasi konkret, bayangkan sebuah perusahaan yang berencana meluncurkan sebuah varian produk baru ke pasar. Tim pemasaran terpaksa menunda penyusunan materi promosi karena masih menunggu rincian spesifikasi produk dari tim pengembangan. Di sisi lain, tim pengembangan tidak dapat menyerahkan spesifikasi tersebut karena masih membutuhkan persetujuan formal dari manajer produk, sementara sang manajer produk sendiri masih tertahan menunggu hasil analisis dampak margin dari divisi keuangan. Setelah seluruh data teknis dan keuangan tersebut akhirnya berhasil dihimpun secara lengkap, materi promosi yang dirancang oleh tim kreatif masih harus melewati beberapa lapisan persetujuan birokrasi pimpinan sebelum akhirnya diizinkan untuk diterbitkan ke publik. Setiap divisi dan individu dalam rantai proses ini mungkin telah menjalankan tugas harian mereka secara disiplin sesuai dengan petunjuk teknis. Akan tetapi, panjangnya rangkaian ketergantungan antartugas tersebut pada akhirnya membuat jadwal peluncuran produk mengalami keterlambatan yang sangat signifikan. Inilah yang menjadi karakter hakiki dari coordination drag, di mana hambatan produktivitas terbentuk dari kerumitan pola hubungan dan interaksi antartugas, bukan selalu bersumber dari kesalahan atau kelalaian satu individu secara personal.

Faktor-Faktor Penyebab Coordination Drag yang Sering Tidak Disadari

Terdapat beberapa faktor pemicu utama dalam operasional harian yang secara perlahan membangun beban coordination drag di dalam internal organisasi tanpa disadari oleh jajaran manajemen. Faktor pemicu pertama adalah penerapan rantai persetujuan yang terlalu banyak dan berlapis. Perusahaan sering kali menambahkan tahapan otoritas persetujuan baru dengan niat positif untuk menekan risiko terjadinya kesalahan operasional atau kerugian finansial. Pendekatan semacam ini memang sangat masuk akal jika diterapkan pada pengambilan keputusan yang bernilai material besar atau memiliki implikasi hukum yang rumit. Namun, jika keputusan-keputusan operasional yang bersifat rutin dan berisiko rendah harus melewati alur birokrasi yang sama kaku dan panjangnya, maka alur kerja organisasi akan menjadi sangat tidak efisien. Para karyawan akan kehilangan kelincahan dan keleluasaan untuk menyelesaikan persoalan sederhana di lapangan, sementara para manajer menghabiskan sebagian besar waktu kerja mereka hanya untuk menandatangani persetujuan atas hal-hal kecil yang seharusnya dapat didelegasikan secara penuh. Solusi atas permasalahan ini bukanlah dengan menghapus seluruh sistem pengawasan internal, melainkan dengan memetakan dan membedakan skema persetujuan berdasarkan kriteria besarnya risiko, nilai nominal, serta dampak ekonomis dari keputusan tersebut.

Faktor pemicu kedua adalah tidak jelasnya pembagian batas tanggung jawab antarbagian. Ketika beberapa divisi kerja terlibat secara bersama-sama dalam menggarap satu proyek atau alur pekerjaan tanpa ditopang oleh pembagian peran dan tanggung jawab yang tegas, pengerjaan tugas akan sangat mudah terhenti di tengah jalan. Setiap tim cenderung menganggap bahwa wewenang untuk mengambil keputusan akhir berada di tangan divisi lain. Akibatnya, pengerjaan proyek menjadi saling menunggu dan permasalahan teknis baru dicari solusinya setelah terjadi keterlambatan yang parah di lapangan. Perusahaan teramat membutuhkan kejelasan struktur mengenai siapa personel yang bertugas mengeksekusi pengerjaan, siapa yang memegang otoritas sebagai pengambil keputusan akhir, siapa pihak yang wajib dimintai masukan teknis, serta siapa pihak yang cukup menerima pemberitahuan informasi laporan saja.

Faktor pemicu ketiga adalah maraknya penggunaan kanal komunikasi yang terfragmentasi dan tidak teratur. Kehadiran berbagai platform digital seperti aplikasi pesan instan, surat elektronik, layanan rapat daring, dokumen berbagi pakai, hingga perangkat lunak manajemen proyek pada dasarnya dirancang untuk mempermudah proses koordinasi. Namun, apabila alur informasi penting tersebar secara acak di berbagai platform tersebut tanpa adanya aturan penggunaan yang disepakati bersama, para karyawan justru akan mengalami kesulitan yang luar biasa untuk menemukan keputusan resmi atau data paling mutakhir. Sebuah instruksi kerja penting mungkin saja disampaikan dalam percakapan pribadi di aplikasi pesan instan, sementara pembaruan jadwal pelaksanaan proyek hanya tercatat di dalam lembaran dokumen terpisah. Tim kerja akhirnya terpaksa menghabiskan banyak waktu produktif hanya untuk melakukan verifikasi ulang terhadap kesahihan data dan memastikan tidak ada versi dokumen penting yang terlewatkan.

Faktor pemicu keempat adalah tingginya tingkat ketergantungan sekuensial antartim. Beberapa alur proses bisnis dirancang dengan tingkat ketergantungan yang sangat ketat, di mana satu divisi harus menunggu hasil pengerjaan dari divisi sebelumnya secara berurutan sebelum dapat memulai tugasnya. Jika salah satu tim di dalam rantai proses tersebut mengalami keterlambatan sedikit saja, maka seluruh rangkaian pekerjaan berikutnya akan ikut tertunda secara berantai. Tingginya tingkat ketergantungan ini sering kali muncul ketika setiap divisi dikelola dan dievaluasi hanya berdasarkan pencapaian target internal masing-masing, tanpa pernah memperhitungkan efisiensi alur kerja perusahaan secara menyeluruh. Dampak negatifnya, sebuah divisi dapat saja mengklaim telah berhasil mencapai target kinerjanya sendiri tepat waktu, namun hasil akhir produk atau layanan perusahaan tetap mengalami keterlambatan di mata pelanggan.

Dampak Buruk Coordination Drag terhadap Pertumbuhan Bisnis

Dampak destruktif dari akumulasi coordination drag dapat meningkatkan biaya operasional harian perusahaan secara signifikan, meskipun biaya tersebut sering kali tidak terlihat secara eksplisit di dalam pos lembaran laporan keuangan konvensional. Durasi waktu yang dihabiskan untuk menghadiri rapat-rapat koordinasi yang tidak efektif, komunikasi berulang-ulang untuk memperjelas instruksi, revisi dokumen yang tidak perlu, serta masa penantian persetujuan yang panjang telah menyerap kapasitas kerja produktif organisasi yang seharusnya dapat diarahkan untuk mengeksekusi aktivitas-aktivitas yang memberikan nilai tambah nyata bagi bisnis.

Dampak buruk lainnya adalah merosotnya kecepatan dan kelincahan organisasi dalam mengambil keputusan strategis di pasar. Ketika sebuah peluang bisnis baru muncul di industri, perusahaan yang terjangkit coordination drag akan membutuhkan waktu yang terlalu lama hanya untuk menyelaraskan pandangan internal dan menentukan alur tindakan yang akan diambil. Pada iklim persaingan pasar yang bergerak sangat cepat, keterlambatan dalam merespons peluang tersebut dapat menyebabkan perusahaan kehilangan momentum berharga dan tertinggal oleh para pesaing yang lebih lincah. Kondisi ini juga memberikan dampak yang sangat buruk terhadap kualitas pengalaman pelanggan. Para karyawan garda depan yang terpaksa harus menunggu konfirmasi birokrasi internal yang berbelit-belit akan sangat kesulitan untuk memberikan jawaban yang cepat, menyelesaikan keluhan dengan sigap, atau menyesuaikan penawaran layanan sesuai kebutuhan mendesak pelanggan.

Dalam jangka panjang, keberadaan coordination drag yang dibiarkan terus menumpuk akan secara perlahan mengikis motivasi dan inisiatif mandiri para karyawan. Jika setiap langkah kecil yang akan diambil selalu membutuhkan alur komunikasi berulang dan persetujuan berlapis yang melelahkan, maka sebagian besar anggota tim akan memilih untuk bersikap pasif dan sekadar menunggu arahan formal dari atasan, daripada harus mengambil tindakan cepat yang bertanggung jawab demi kemajuan perusahaan.

Strategi Taktis Mengurangi Beban Coordination Drag

Untuk mengeliminasi hambatan coordination drag dan mengembalikan kelincahan operasional perusahaan, jajaran manajemen dapat menerapkan beberapa langkah perbaikan yang sistematis dan terukur. Langkah pertama adalah memetakan alur kerja secara komprehensif dari titik awal hingga titik akhir. Perusahaan perlu meneliti secara cermat setiap alur proses yang melibatkan interaksi beberapa divisi, mulai dari masuknya permintaan pertama pelanggan hingga penyerahan hasil akhir layanan. Tim evaluasi wajib mencatat setiap tahapan pengerjaan, pihak-pihak yang terlibat, durasi waktu tunggu yang terbuang, serta alasan mengapa sebuah berkas pekerjaan harus berpindah tangan. Melalui latihan pemetaan ini, manajemen akan sanggup menemukan tahapan persetujuan yang tidak diperlukan, pengulangan proses pemeriksaan yang mubazir, serta titik-titik alur kerja yang paling sering menjadi pemicu timbulnya antrean pengerjaan. Fokus perbaikan harus diprioritaskan pada hambatan-hambatan yang memberikan dampak terbesar terhadap hasil bisnis secara keseluruhan, bukan sekadar memotong jumlah prosedur formal secara acak.

Langkah kedua adalah menetapkan pemilik keputusan yang jelas untuk setiap proyek atau alur proses kerja. Setiap proyek atau proses operasional yang melibatkan lintas divisi harus memiliki satu orang personel penanggung jawab utama yang memegang otoritas atas hasil akhirnya. Pemilik keputusan ini tidak diwajibkan untuk mengeksekusi seluruh pengerjaan fisik tugas secara mandiri, melainkan bertindak sebagai pengarah yang memastikan bahwa keputusan-keputusan penting dapat diambil secara cepat dan setiap hambatan koordinasi di lapangan dapat segera diselesaikan. Dengan adanya kejelasan garis kepemimpinan ini, sesi diskusi internal tidak akan lagi terjebak dalam perdebatan tanpa ujung mengenai siapa pihak yang sebenarnya berhak menentukan langkah strategis berikutnya.

Langkah ketiga adalah menyederhanakan arsitektur sistem persetujuan internal. Perusahaan dapat merancang batasan otoritas kewenangan yang tegas berdasarkan nilai nominal transaksi, tingkat risiko operasional, atau jenis keputusan yang diambil. Keputusan-keputusan operasional yang bersifat rutin dan bernilai rendah dapat dilimpahkan kewenangannya secara penuh kepada manajer tingkat pertama, sementara keputusan yang memiliki risiko tinggi dan berdampak luas tetap berada di bawah pengawasan langsung jajaran pimpinan puncak. Pendekatan fleksibel ini terbukti sangat efektif untuk menjaga kualitas pengawasan internal tanpa harus mengorbankan kelincahan operasional harian.

Langkah keempat adalah menentukan dan mengadopsi satu sumber informasi utama yang terintegrasi. Seluruh dokumen proyek, pembaruan status pengerjaan tugas, jadwal pelaksanaan, hingga ringkasan keputusan penting harus disimpan dan dikelola di dalam satu pusat penyimpanan data resmi yang disepakati oleh seluruh anggota tim. Perusahaan juga wajib menyusun aturan main yang tegas mengenai platform mana yang difungsikan untuk ruang diskusi harian, mana yang digunakan untuk pengumuman resmi, dan mana yang dipakai untuk pengarsipan dokumen hukum. Pemanfaatan teknologi digital memang dapat memberikan bantuan yang besar, namun efektivitasnya sangat tergantung pada kedisiplinan penggunanya di lapangan. Mengadopsi aplikasi digital baru tanpa disertai perbaikan pada tata kelola komunikasi justru berpotensi memperbesar kerumitan koordinasi yang ada.

Langkah kelima adalah mengukur durasi waktu tunggu, bukan hanya mengukur durasi waktu pengerjaan fisik semata. Sebuah tugas operasional yang sesungguhnya hanya membutuhkan waktu pengerjaan fisik selama dua jam sering kali harus mengalami keterlambatan hingga tiga hari kerja hanya karena terhenti menunggu persetujuan atau masukan teknis dari divisi lain. Oleh karena itu, skema evaluasi produktivitas organisasi yang ideal harus mencakup perhitungan durasi waktu pengerjaan aktif sekaligus perhitungan durasi waktu tunggu. Metrik pengukuran ini sangat membantu manajemen untuk menganalisis secara objektif apakah penyebab keterlambatan sebuah pekerjaan berakar dari keterbatasan kapasitas kerja individu ataukah dari desain sistem koordinasi yang kurang tepat.

Menjaga Efektivitas Koordinasi Saat Skala Bisnis Membesar

Dalam upaya memangkas beban kerumitan operasional, manajemen perlu menyadari bahwa tidak seluruh alur koordinasi dapat dieliminasi secara total. Semakin besar dampak finansial dan strategis dari sebuah keputusan bisnis, maka semakin krusial pula kebutuhan akan pertukaran informasi yang akurat serta sistem pengawasan yang memadai. Tujuan utama dari program perbaikan koordinasi bukanlah untuk menciptakan sebuah organisasi yang berjalan tanpa adanya komunikasi sama sekali, melainkan untuk memastikan bahwa setiap interaksi dan komunikasi internal yang dilangsungkan memiliki tujuan kerja yang jelas dan terukur. Sesi rapat harian harus difokuskan untuk menghasilkan keputusan nyata atau menyelesaikan kendala teknis di lapangan, dokumen laporan harus dirancang untuk mendukung pengambilan tindakan, dan alur persetujuan harus sebanding dengan besarnya risiko yang ingin dikendalikan.

Selain itu, perusahaan juga dituntut untuk meninjau dan mengevaluasi sistem koordinasi internalnya secara berkala. Desain struktur organisasi dan alur komunikasi yang sangat efektif ketika jumlah tim masih terdiri dari sepuluh orang personel, belum tentu akan tetap sesuai dan efisien ketika organisasi telah berkembang pesat menampung puluhan hingga ratusan karyawan. Adaptasi dan pembaruan terhadap alur koordinasi harus dipandang sebagai sebuah proses yang terus menerus dan fleksibel sejalan dengan bertambahnya skala bisnis perusahaan.

Kesimpulan

Coordination drag merupakan hambatan terselubung terhadap pertumbuhan bisnis yang muncul ketika beban waktu, energi, dan biaya yang harus dikeluarkan untuk menyelaraskan pengerjaan tugas antarindividu maupun antardivisi menjadi semakin membesar. Faktor-faktor pemicunya dapat bermanifestasi dalam bentuk alur persetujuan birokrasi yang berlapis-lapis, ketidakjelasan garis tanggung jawab kerja, fragmentasi saluran komunikasi digital, hingga tingkat ketergantungan yang berlebihan antarbagian di dalam organisasi. Perusahaan dapat memitigasi dan memangkas beban ini secara berkelanjutan melalui pemetaan alur proses kerja dari ujung ke ujung, penunjukan pemilik keputusan yang tegas, penyederhanakan struktur otoritas persetujuan, penetapan satu pusat sumber informasi utama, serta pengawasan secara disiplin terhadap metrik durasi waktu tunggu pekerjaan.

Pertumbuhan skala bisnis yang berjalan secara sehat dan berdaya tahan tinggi tidak harus dicapai dengan cara memotong alur koordinasi secara ugal-ugalan. Hal yang jauh lebih mendasar adalah membangun dan merawat arsitektur koordinasi yang tepat sasaran, yakni sebuah sistem yang cukup solid untuk menjaga keselarasan visi dan strategi organisasi, namun di saat yang sama tetap cukup sederhana dan fleksibel agar seluruh alur pekerjaan harian dapat terus bergerak dengan cepat dan efisien.

Exception Management Debt: Ketika Terlalu Banyak Pengecualian Membuat Operasional Bisnis Tidak Efisien

Kenali exception management debt, biaya tersembunyi akibat terlalu banyak pengecualian dalam operasional bisnis, serta cara mengatasinya agar bisnis lebih efisien.

Exception Management Debt: Ketika Terlalu Banyak Pengecualian Membuat Operasional Bisnis Tidak Efisien

Dalam mengelola dan menjalankan roda bisnis, penyusunan tata aturan serta prosedur operasional standar dirancang untuk menjaga tingkat konsistensi, efisiensi, dan kualitas hasil kerja. Namun, dinamika kompetisi dan realitas di lapangan tidak selalu berjalan lurus sesuai dengan rencana yang tertulis di atas kertas. Dalam praktik harian, sering kali ada pelanggan penting yang meminta perlakuan khusus, pihak pemasok yang membutuhkan jadwal pelunasan berbeda, atau karyawan garda depan yang terpaksa melompati alur birokrasi tertentu agar sebuah pekerjaan dapat diselesaikan tepat waktu.

Pada fase awal, pemberian diskresi dan pengecualian semacam ini terlihat sangat wajar, pragmatis, dan bahkan dapat dibenarkan. Dalam situasi bisnis tertentu, tingkat keluwesan dan fleksibilitas memang sangat dibutuhkan untuk mempertahankan loyalitas pelanggan kunci serta menyelesaikan kebuntuan operasional secara cepat. Akan tetapi, persoalan serius akan mulai menggerogoti stabilitas perusahaan ketika akumulasi pengecualian tersebut terus membengkak secara tak terkendali tanpa disertai proses evaluasi yang terukur.

Kondisi merugikan ini dapat dijelaskan melalui konsep yang dikenal sebagai exception management debt, yaitu akumulasi beban tersembunyi, kerumitan birokrasi, dan potensi kerugian finansial yang muncul akibat kebiasaan bisnis yang terlalu banyak mengandalkan penanganan khusus di luar aturan, prosedur baku, atau kebijakan resmi yang seharusnya berlaku secara konsisten. Apabila pembiaran terhadap akumulasi pengecualian ini terus berlanjut, operasional perusahaan akan menjadi semakin rumit, proses pengambilan keputusan kehilangan kendali, dan beban biaya operasional membengkak tanpa disadari oleh manajemen.

Apa Itu Exception Management Debt?

Exception management debt pada hakikatnya merupakan manifestasi dari tumpukan kerumitan operasional yang lahir sebagai dampak dari terlalu banyaknya keputusan khusus yang dibuat secara ad-hoc di luar alur prosedur standar, tanpa pernah diimbangi oleh upaya pembenahan dan penyempurnaan sistem secara fundamental.

Fenomena risiko operasional ini dapat ditemukan menggejala di berbagai skala organisasi bisnis, mulai dari usaha mikro, kecil, dan menengah hingga korporasi berskala besar. Sebagai ilustrasi sederhana, sebuah perusahaan menetapkan kebijakan baku bahwa setiap pengiriman barang wajib melunasi pembayaran terlebih dahulu. Namun, demi menjaga hubungan baik dan kejar target penjualan, beberapa pelanggan diberi kelonggaran untuk membayar belakangan tanpa jaminan yang jelas.

Apabila pemberian kebijakan diskresi tersebut hanya berlaku dalam kasus yang sangat terbatas, didasarkan pada analisis risiko yang terukur, serta terdokumentasi secara rapi, organisasi bisnis mungkin masih memiliki kapasitas untuk mengendalikannya. Akan tetapi, persoalan baru yang sangat pelik akan merebak ketika semakin banyak pelanggan menuntut dan mendapatkan pengecualian serupa tanpa adanya batas plafon kredit yang jelas, kepastian tenggat pembayaran, atau alur persetujuan yang terstruktur.

Dalam situasi chaos tersebut, tim keuangan terpaksa membuang waktu untuk mengingat-ingat dan mencocokkan berbagai kesepakatan khusus yang berbeda-beda. Di saat yang sama, tim penjualan terus mengumbar janji-janji manis kepada pembeli baru, sementara bagian operasional di gudang mengalami kebingungan parah dalam menentukan prioritas pengiriman. Pada akhirnya, pemilik usaha atau pimpinan manajemen harus menyita porsi besar waktunya hanya untuk memadamkan kebakaran operasional harian yang sebenarnya sangat bisa ditangani melalui prosedur standar yang disiplin. Beban dan kerumitan administrasi inilah yang mengubah pemberian pengecualian menjadi tumpukan utang operasional yang sangat mahal.

Mengapa Pengecualian Operasional Terus Bertambah?

Terdapat beberapa faktor pendorong utama yang membuat sebuah organisasi perusahaan dari waktu ke waktu menjadi semakin bergantung pada penanganan dan perlakuan khusus di luar jalur standar.

Faktor pemicu pertama adalah perumusan kebijakan dan prosedur kerja yang tidak fleksibel serta tidak sesuai lagi dengan realitas kondisi di lapangan. Aturan operasional yang disusun secara kaku dan terpisah dari dinamika harian sering kali gagal mengalokasikan fleksibilitas untuk mengakomodasi kebutuhan bisnis yang terus berubah. Akibatnya, para karyawan terpaksa secara kreatif mencari alur pintas di luar prosedur resmi agar target pekerjaan tetap dapat diselesaikan. Sebagai contoh, ketika alur pengadaan bahan baku membutuhkan persetujuan birokrasi yang berbelit-belit sementara kebutuhan produksi sudah sangat mendesak, tim operasional akan terbiasa melakukan pemesanan melalui jalur informal terlebih dahulu. Jika praktik penerobosan ini terus berulang, masalah mendasarnya bukan lagi sekadar tingkat kedisiplinan karyawan, melainkan bukti otentik bahwa prosedur resmi perusahaan memang sudah tidak relevan dan perlu direvisi.

Faktor pemicu kedua adalah keputusan khusus yang telah ditetapkan tidak pernah ditinjau atau dievaluasi kembali. Pengecualian pada umumnya dibuat untuk merespons dan menyelesaikan situasi darurat yang bersifat sementara. Sayangnya, setelah krisis atau masalah mendesak tersebut berlalu, status pengecualian tersebut sering kali terus dibiarkan berlaku tanpa ada batas waktu yang jelas. Pemberian diskon khusus yang awalnya hanya ditujukan untuk satu transaksi dapat bergeser menjadi ekspektasi permanen dari pelanggan. Persetujuan jam lembur yang semula bersifat darurat berubah menjadi rutinitas harian. Bahkan, pengerjaan alur manual yang diterapkan saat sistem perangkat lunak mengalami gangguan akhirnya terus dipertahankan meskipun sistem komputer telah kembali normal. Tanpa adanya proses audit dan evaluasi berkala, solusi darurat sementara akan secara perlahan berubah menjadi aturan tidak tertulis yang merusak sistem.

Faktor pemicu ketiga adalah ketiadaan garis batas kewenangan yang jelas dalam hierarki organisasi. Ketika perusahaan tidak merumuskan secara tegas mengenai siapa saja pejabat yang berhak menyetujui sebuah tindakan pengecualian, proses pengambilan keputusan akan sangat bergantung pada selera individu atau subjektivitas personal. Implikasinya, para karyawan dari tingkatan jabatan yang berbeda dapat menerbitkan keputusan khusus yang saling bertentangan satu sama lain. Ada pelanggan yang berhasil mendapatkan kelonggaran pembayaran yang sangat besar, sementara pelanggan lain dengan skala bisnis serupa tidak memperoleh perlakuan yang sama. Ketidakkonsistenan penerapan aturan ini sangat berpotensi memicu gesekan internal antar-divisi sekaligus menggerus tingkat kepercayaan publik dan pelanggan terhadap keadilan bisnis perusahaan.

Dampak Buruk Exception Management Debt terhadap Keberlanjutan Bisnis

Akumulasi utang pengecualian yang dibiarkan menumpuk tanpa kendali akan mendatangkan berbagai dampak destruktif yang merusak efisiensi dan profitabilitas perusahaan secara sistematis.

Dampak negatif pertama adalah membengkaknya biaya koordinasi dan beban administrasi secara drastis. Para karyawan menyita porsi waktu kerja produktif mereka hanya untuk saling mengonfirmasi, memeriksa riwayat obrolan pesan singkat, mencari dokumen persetujuan lama yang tercecer, serta memverifikasi kesepakatan-kesepakatan khusus yang tidak pernah tercatat dalam basis data resmi perusahaan.

Dampak negatif kedua adalah kemerosotan tingkat produktivitas dan ritme kerja tim secara keseluruhan. Alih-alih fokus mengeksekusi pekerjaan berdasarkan alur kerja baku yang efisien, seluruh jajaran tim operasional terpaksa terus-menerus menyesuaikan diri dan merespons berbagai permintaan khusus yang masuk secara acak. Semakin banyak variasi pengecualian yang harus dilayani, semakin sulit pula bagi manajemen untuk memprediksi durasi waktu penyelesaian pekerjaan dan menjamin kepastian standar kualitas hasil akhir.

Dampak negatif ketiga adalah merambat naiknya risiko terjadinya kesalahan operasional yang fatal. Ketika prosedur kerja yang diterapkan selalu berbeda-beda untuk setiap pelanggan, proyek, atau transaksi, maka celah terjadinya salah komunikasi, keterlambatan pengiriman, kerancuan dokumen, dan kesalahan pencatatan akuntansi akan meningkat secara tajam.

Di samping itu, kebiasaan memberi pengecualian dapat secara langsung menggerus marjin keuntungan bersih perusahaan. Sebagai contoh, manajemen dengan mudah memberikan fasilitas pengiriman gratis atau potongan harga tambahan kepada pelanggan tertentu tanpa pernah menghitung ulang dampak akumulasi biaya variabelnya. Ketika kebijakan diskresi tersebut meluas tanpa kontrol, marjin profitabilitas bisnis akan tergerus hebat meskipun laporan total omzet penjualan terlihat mengalami kenaikan. Dalam jangka panjang, organisasi bisnis menjadi sangat tersandera oleh ketergantungan pada karyawan senior atau pemilik usaha yang menyimpan seluruh catatan kesepakatan khusus di dalam kepalanya. Saat figur kunci tersebut tidak berada di tempat, seluruh roda operasional dapat mendadak lumpuh karena ketiadaan dokumen panduan resmi yang dapat dirujuk oleh staf lain.

Strategi Komprehensif Mengurangi dan Mengelola Exception Management Debt

Upaya memangkas dan menata kembali utang pengecualian sama sekali tidak bertujuan untuk menghapus seluruh bentuk keluwesan bisnis atau memaksakan aturan yang kaku secara buta. Tujuan utamanya adalah memastikan bahwa setiap tindakan pengecualian yang diambil memiliki alasan rasional yang kuat, batas kewenangan yang tegas, serta mekanisme evaluasi yang terukur.

Langkah strategis pertama adalah melakukan pemetaan dan inventarisasi terhadap jenis-jenis pengecualian yang paling sering terjadi di lapangan. Perusahaan harus mengumpulkan data historis mengenai berbagai bentuk penyimpangan alur kerja yang berulang selama beberapa bulan terakhir. Catat secara cermat alasan pemicu, frekuensi kejadian, besarnya akumulasi biaya yang ditimbulkan, pejabat yang menyetujui, serta dampaknya terhadap ritme kerja operasional. Melalui analisis data empiris ini, manajemen dapat memisahkan dengan jernih mana bentuk pengecualian yang memang secara nyata dibutuhkan bisnis, dan mana pengecualian yang murni muncul sebagai akibat dari prosedur kerja standar yang sudah usang dan tidak efektif.

Langkah strategis kedua adalah mentransformasikan pengecualian yang terjadi secara berulang menjadi prosedur resmi yang terstruktur. Apabila sebuah kasus pengecualian terbukti terus terjadi secara konsisten dan membawa dampak positif bagi pendapatan, pertimbangkan untuk menyerap alur tersebut ke dalam kebijakan standar perusahaan. Sebagai contoh, daripada membiarkan tim penjualan berulang kali mengajukan diskon harga khusus secara individual setiap kali ada transaksi berskala besar, manajemen dapat langsung merumuskan kebijakan struktur harga berjenjang berdasarkan volume pembelian yang secara otomatis mengunci marjin keuntungan minimum. Dengan pendekatan ini, keluwesan bisnis tetap terjaga tanpa harus memaksa karyawan mengurus persetujuan khusus yang melelahkan secara berulang-ulang.

Langkah strategis ketiga adalah menetapkan batas kewenangan yang tegas serta masa berlaku yang mengikat untuk setiap keputusan khusus. Setiap perlakuan pengecualian wajib dibekali dengan nota alasan tertulis, penunjukan penanggung jawab resmi, penetapan batas maksimal nilai nominal atau durasi waktu, serta jadwal tanggal evaluasi ulang yang pasti. Penerapan disiplin ini sangat efektif untuk mencegah sebuah keputusan darurat yang bersifat sementara berubah menjadi kebiasaan permanen yang tidak terkontrol. Begitu masa berlaku habis atau kriteria yang disepakati tidak lagi terpenuhi, status pengecualian tersebut dapat dihentikan secara otomatis berdasarkan konsensus yang telah ditetapkan sejak awal.

Langkah strategis keempat adalah mengkalkulasi dan mengukur secara akurat besarnya biaya nyata yang ditimbulkan dari setiap aktivitas pengecualian. Manajemen harus melihat lebih jauh dari sekadar menghitung lembar dokumen pengecualian. Ukur pula besarnya jam kerja administrasi yang terbuang, durasi keterlambatan proses produksi, pembengkakan biaya variabel operasional, rasio tingkat kesalahan kerja, hingga potensi hilangnya marjin keuntungan kotor. Indikator kuantitatif ini akan memberikan kacamata objektif bagi manajemen untuk menentukan mana area pengecualian yang paling kritis dan harus segera dibenahi.

Langkah strategis kelima adalah membudayakan evaluasi akar masalah secara berkesinambungan. Terjadinya pengecualian yang berulang-ulang merupakan sinyal indikator bahwa ada bagian dari sistem operasional utama yang mengalami kerusakan atau ketidaksesuaian. Oleh karena itu, proses evaluasi tidak boleh dihentikan hanya pada tindakan memberikan sanksi kepada karyawan yang melanggar prosedur. Pertanyaan filosofis yang jauh lebih penting untuk dijawab oleh manajemen adalah membedah mengapa prosedur standar tersebut terus-menerus diterobos di lapangan, serta pembaruan sistem seperti apa yang harus dieksekusi guna mencegah timbulnya masalah serupa di masa depan.

Kesimpulan

Exception management debt merupakan wujud beban biaya tersembunyi yang menggerogoti efisiensi bisnis saat perusahaan terlalu obral menggunakan perlakuan khusus tanpa mau memperbaiki sistem dasar yang menopangnya. Kebiasaan mengabaikan alur standar ini secara pasti akan melipatgandakan biaya koordinasi internal, memangkas produktivitas kerja tim, memicu risiko kesalahan operasional yang fatal, serta mengikis marjin keuntungan yang seharusnya diraih perusahaan.

Solusi terbaik untuk mengatasi ancaman ini bukanlah dengan mengubah perusahaan menjadi organisasi yang sangat kaku dan dingin terhadap kebutuhan pelanggan, melainkan dengan mengelola fleksibilitas bisnis secara disiplin dan terukur. Melalui pemetaan kasus pengecualian secara cermat, pembaruan Prosedur baku secara berkala, penegakan batas kewenangan yang transparan, serta pengukuran dampak finansial secara jujur, perusahaan dapat mempertahankan keluwesan pelayanannya tanpa harus mengorbankan efisiensi operasional.

Organisasi bisnis yang sehat dan berdaya tahan bukanlah bisnis yang tidak pernah membuat keputusan pengecualian sama sekali, melainkan bisnis yang memiliki kepekaan sistemis untuk mengenali kapan sebuah pengecualian memang layak diberikan secara proporsional, dan kapan sistem operasional utamanya harus segera diperbaiki demi menjamin keberlanjutan usaha di masa depan.

Execution Signal Loss: Ketika Informasi Penting Hilang di Tengah Jalan Strategi Bisnis

Execution Signal Loss terjadi ketika informasi penting melemah saat berpindah antarbagian perusahaan. Kenali penyebab dan cara menjaga kualitas sinyal dalam eksekusi strategi bisnis.’

Execution Signal Loss: Ketika Informasi Penting Hilang di Tengah Jalan Strategi Bisnis

Dalam dunia bisnis, informasi sering kali dianggap sebagai sesuatu yang tersedia begitu saja di dalam perusahaan. Organisasi memiliki laporan penjualan, data pelanggan yang tersimpan rapi, dasbor operasional yang mutakhir, hasil survei kepuasan, laporan keuangan berkala, hingga masukan langsung dari tim yang berhadapan langsung dengan dinamika pasar. Namun, memiliki akses terhadap informasi yang melimpah tidak selalu berarti perusahaan mampu menggunakannya dengan benar untuk mengambil keputusan. Ada satu masalah yang jauh lebih halus dan sering terabaikan, yaitu informasi yang sebenarnya tersedia secara lengkap perlahan-lahan kehilangan makna dan konteksnya ketika berpindah dari satu bagian organisasi ke bagian organisasi lainnya. Fenomena inilah yang dapat disebut sebagai Execution Signal Loss. Secara sederhana, Execution Signal Loss terjadi ketika sinyal penting yang berasal dari lapangan atau operasional mengalami penyederhanaan yang berlebihan, perubahan konteks, keterlambatan penyampaian, atau bahkan distorsi yang signifikan sebelum akhirnya sampai kepada orang yang memegang wewenang untuk mengambil keputusan strategis. Sinyalnya sebenarnya tidak benar-benar hilang dari sistem, data dasar masih ada, laporan berkala masih rajin dibuat, rapat evaluasi tetap berjalan sesuai jadwal, dan dasbor digital terus diperbarui setiap hari. Akan tetapi, pesan esensial dan mendalam di balik informasi tersebut semakin kabur dan kehilangan esensinya.

Ketika Informasi Berubah Saat Melewati Banyak Lapisan Organisasi

Untuk memahami bagaimana hal ini terjadi, bayangkan sebuah perusahaan yang mulai menerima banyak keluhan dari pelanggan setia mengenai proses pembayaran yang dirasakan terlalu rumit dan membingungkan. Tim layanan pelanggan di garis depan melihat masalah tersebut secara nyata sebagai lonjakan angka komplain harian. Di sisi lain, tim operasional melihat keluhan yang sama sebagai masalah teknis pada alur proses internal. Sementara itu, divisi pemasaran mungkin menganggapnya sebagai hambatan kecil pada tingkat konversi penjualan. Ketika laporan akhir bergerak naik ke tingkat manajemen puncak, ringkasan yang diterima oleh para direktur hanya berbunyi bahwa tingkat konversi perusahaan mengalami sedikit penurunan dalam beberapa waktu terakhir. Secara teknis, semua laporan dari berbagai tingkatan tersebut benar adanya. Namun, masalah utamanya adalah sinyal awal dari pelanggan telah kehilangan konteks aslinya yang sangat berharga. Keluhan pelanggan yang awalnya sangat spesifik berubah menjadi deretan angka statistik. Angka statistik kemudian berubah menjadi indikator kinerja standar. Indikator kinerja tersebut akhirnya masuk ke ruang rapat eksekutif sebagai salah satu dari sekian banyak agenda rutin. Pada titik kritis tersebut, perusahaan bisa saja salah melangkah dan memperbaiki sesuatu yang sebenarnya tidak menjadi akar masalah utama di lapangan.

Mengapa Execution Signal Loss Bisa Terjadi?

Salah satu penyebab utama terjadinya fenomena ini adalah banyaknya lapisan hierarki yang harus dilewati oleh sebuah informasi sebelum sampai ke meja pengambil keputusan. Dalam organisasi bisnis yang semakin besar, informasi biasanya bergerak melalui rantai yang panjang mulai dari pelanggan, staf lini depan, supervisor, manajer lini, kepala divisi, hingga jajaran direksi eksekutif. Pada setiap tahap transisi tersebut, informasi sangat rentan mengalami interpretasi ulang berdasarkan sudut pandang masing-masing pihak. Masalah ini tidak selalu bersumber dari niat buruk atau kelalaian individu, melainkan karena setiap bagian di dalam perusahaan memiliki perspektif, bahasa, dan target operasional yang berbeda-beda. Staf garis depan berbicara mengenai keluhan dan emosi pelanggan secara langsung. Manajer berbicara mengenai produktivitas kerja timnya. Direktur berbicara mengenai efisiensi biaya departemen. Direktur utama berbicara mengenai pertumbuhan laba secara keseluruhan. Semua pihak menggunakan bahasa yang berbeda untuk menjelaskan realitas bisnis yang sebenarnya sama. Jika perusahaan tidak memiliki mekanisme yang kuat untuk menjaga keutuhan konteks, sinyal penting dari pasar akan melemah dan kehilangan daya dorongnya sebelum mencapai pengambil keputusan tertinggi.

Bahaya Terbesarnya Bukan pada Data yang Salah

Perusahaan biasanya jauh lebih waspada terhadap kemungkinan adanya data yang salah atau manipulatif daripada informasi yang kehilangan konteks aslinya. Padahal, informasi yang angkanya benar tetapi kehilangan konteks dapat menjadi jauh lebih berbahaya bagi kelangsungan bisnis. Sebagai contoh, sebuah dasbor eksekutif menunjukkan bahwa jumlah komplain pelanggan turun drastis sebesar lima belas persen pada bulan ini. Manajemen puncak bisa langsung menyimpulkan bahwa pengalaman pelanggan secara keseluruhan telah membaik dengan pesat. Namun kenyataan di lapangan bisa jadi sangat berbeda, di mana penurunan jumlah komplain tersebut terjadi karena para pelanggan sudah mulai merasa lelah dan berhenti menghubungi perusahaan karena mereka merasa tidak pernah mendapatkan penyelesaian yang memuaskan atas masalah mereka. Angka statistiknya terlihat sangat positif di atas kertas, tetapi realitas bisnisnya justru sangat negatif. Inilah alasan mengapa perusahaan modern tidak cukup hanya bertanya apakah data yang mereka lihat sudah benar secara matematis. Pertanyaan yang jauh lebih penting untuk diajukan adalah apakah sinyal informasi yang sampai kepada pengambil keputusan masih mewakili kondisi nyata yang terjadi di lapangan.

Execution Signal Loss Semakin Berisiko di Era Kecerdasan Buatan

Persoalan hilangnya sinyal pelaksanaan ini menjadi semakin menarik sekaligus mengkhawatirkan ketika perusahaan mulai mengadopsi teknologi kecerdasan buatan dan sistem otomatisasi canggih. Sistem cerdas mampu merangkum laporan bisnis dalam jumlah yang sangat besar dengan kecepatan luar biasa. Namun, kecepatan dalam merangkum data tidak otomatis berarti konteks masalah menjadi lebih baik atau akurat. Jika informasi mentah yang masuk ke dalam sistem sudah terfragmentasi dan kehilangan konteks sejak awal, alat otomatisasi justru dapat menghasilkan ringkasan rapi yang terlihat meyakinkan tetapi sebenarnya telah menghilangkan detail-detail penting yang krusial. Teknologi modern dapat mempercepat aliran data di dalam korporasi secara instan, tetapi jika arsitektur informasi dasarnya buruk, teknologi tersebut hanya akan mempercepat proses hilangnya konteks yang berharga bagi strategi perusahaan.

Tanda-Tanda Terjadinya Execution Signal Loss di Perusahaan

Ada beberapa gejala penting yang patut diperhatikan oleh manajemen untuk mendeteksi apakah perusahaan mereka sedang mengalami masalah ini. Pertama, manajemen sering kali merasa terkejut oleh munculnya krisis besar yang sebenarnya sudah sejak lama diketahui dan dibicarakan oleh staf operasional di garis depan. Kedua, laporan rutin bulanan terlihat sangat sehat dan hijau, namun kondisi nyata di pasar terasa jauh lebih sulit. Ketiga, rapat-rapat manajemen lebih banyak menghabiskan waktu untuk memperdebatkan angka statistik tanpa pernah memahami penyebab mendasar di balik pergerakan angka tersebut. Keempat, masalah operasional yang sama terus-menerus muncul berulang kali dari waktu ke waktu karena informasi berharga dari staf lapangan tidak pernah benar-benar masuk ke dalam proses pengambilan keputusan strategis. Kelima, setiap departemen memiliki versi cerita yang saling bertentangan mengenai masalah yang sedang dihadapi oleh perusahaan. Keenam, sering terdengar keluhan dari karyawan yang mengatakan bahwa mereka sebenarnya sudah pernah menyampaikan informasi tersebut kepada manajemen sebelumnya. Kalimat terakhir ini merupakan salah satu tanda peringatan paling keras bagi kesehatan organisasi.

Cara Mengurangi Execution Signal Loss secara Efektif

Perusahaan tidak harus membangun sistem birokrasi komunikasi yang semakin rumit dan lambat untuk mengatasi masalah ini. Sebaliknya, ada beberapa prinsip operasional sederhana namun tegas yang dapat diterapkan. Pertama, jangan pernah menghilangkan konteks dari angka-angka metrik yang dilaporkan, di mana dasbor perusahaan harus mampu menjawab bukan hanya apa yang sedang terjadi, melainkan mengapa hal tersebut bisa terjadi dan apa dampaknya secara langsung bagi pelanggan. Kedua, buat jalur informasi yang bersifat dua arah, sehingga sinyal penting dari garis depan dapat bergerak naik kembali ke manajemen puncak dengan cepat sebelum berubah menjadi masalah besar yang tidak terkendali. Ketiga, pisahkan secara tegas antara fakta objektif, interpretasi subyektif, dan keputusan manajerial dalam setiap laporan bisnis yang beredar agar manajemen memahami apakah mereka sedang melihat bukti nyata atau sekadar asumsi seseorang. Keempat, lindungi sinyal informasi dari proses penyederhanaan yang berlebihan agar elemen penting seperti sumber, konteks waktu, dan dampak strategisnya tetap terjaga dengan baik. Kelima, jadikan staf garis depan sebagai sensor strategis terdepan yang mendeteksi perubahan perilaku pasar lebih awal dibandingkan laporan manajemen formal.

Kesimpulan

Execution Signal Loss menggambarkan kondisi ketika informasi penting mengalami pelemahan, penyederhanaan yang berlebihan, atau perubahan makna yang drastis selama bergerak melalui berbagai lapisan organisasi. Masalah ini sangat berbahaya karena perusahaan dapat tetap memiliki data metrik yang benar secara statistik, namun mengambil keputusan strategis berdasarkan gambaran yang sudah tidak lagi utuh dan akurat. Di tengah meningkatnya penggunaan dasbor digital, sistem otomatisasi, teknologi kecerdasan buatan, dan perangkat analitik modern, perusahaan harus memberikan perhatian besar bukan hanya pada seberapa cepat informasi dapat bergerak, tetapi juga pada apakah sinyal-sinyal penting di dalamnya tetap utuh dan bermakna ketika sampai di tangan pengambil keputusan. Strategi bisnis yang unggul tentu membutuhkan data yang akurat, namun data baru akan memiliki nilai ekonomi yang nyata apabila konteksnya terjaga dengan baik dan berhasil diterjemahkan menjadi tindakan nyata di lapangan.