Pelajari konsep decision reversibility dalam strategi bisnis untuk membedakan keputusan yang mudah diubah dan keputusan berisiko tinggi agar perusahaan lebih adaptif.
Decision Reversibility: Strategi Bisnis Mengambil Keputusan Besar tanpa Mengunci Masa Depan Perusahaan
Dalam menjalankan dan mengemudikan bahtera bisnis, tidak semua keputusan manajerial memiliki bobot konsekuensi yang sama. Menguji efektivitas desain kemasan baru selama dua minggu di pasar terbatas tentu memiliki kalkulasi risiko yang amat berbeda jika dibandingkan dengan keputusan membangun pabrik baru, menandatangani perjanjian kontrak eksklusif jangka panjang, atau merambah segmen pasar luar negeri yang membutuhkan alokasi investasi raksasa. Namun, dalam realitas operasional harian, banyak badan usaha yang justru memperlakukan pelbagai tingkatan keputusan tersebut dengan proses evaluasi, birokrasi, dan analisis yang hampir seragam.
Akibat dari penyamaan perlakuan ini, keputusan-keputusan operasional yang relatif sederhana kerap kali menjadi tertunda berhari-hari karena terjebak dalam pertimbangan manajerial yang terlampau rumit. Sebaliknya, keputusan strategis bernilai tinggi yang di kemudian hari sangat sulit untuk dibatalkan justru terkadang diambil secara terburu-buru tanpa melalui fase pengujian hipotesis yang memadai di lapangan.
Salah satu kerangka berpikir strategis yang sanggup mengurai permasalahan ini adalah konsep Decision Reversibility, yaitu kemampuan sebuah organisasi untuk mengubah, menghentikan, atau membatalkan suatu keputusan bisnis dengan konsekuensi biaya maupun dampak operasional yang masih sanggup ditanggung secara rasional. Konsep ini membantu jajaran pimpinan untuk menyesuaikan tingkat kehati-hatian, kedalaman analisis, serta alokasi sumber daya evaluasi berdasarkan besarnya spektrum risiko yang melekat pada keputusan tersebut.
Mengenal Konsep Decision Reversibility dalam Strategi Bisnis
Decision Reversibility mengajak jajaran manajemen puncak untuk melayangkan satu pertanyaan mendasar yang amat krusial sebelum mengetukkan palu keputusan: seberapa mudah pilihan strategis ini dibatalkan atau dikembalikan ke posisi semula apabila hasil eksekusinya kelak tidak berjalan selaras dengan harapan awal?
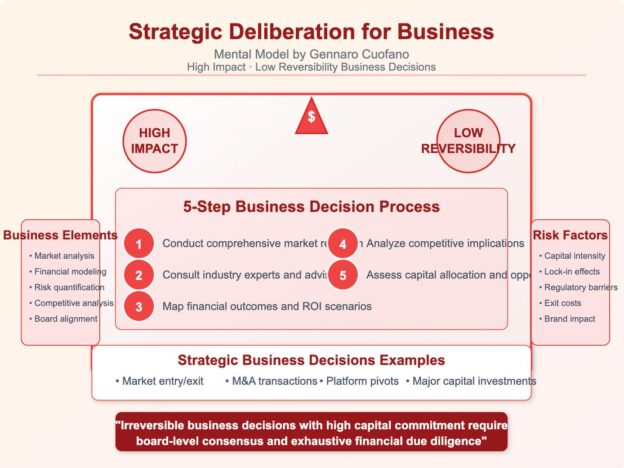
Suatu keputusan yang dikategorikan mudah dibatalkan (reversible decision) pada umumnya dicirikan oleh besaran biaya percobaan yang relatif rendah, cakupan dampak kerugian yang terbatas pada area tertentu, serta tidak menciptakan ketergantungan struktural jangka panjang. Sebaliknya, keputusan yang sangat sulit untuk dibalikkan (irreversible decision) biasanya melibatkan pengeluaran dana investasi yang sangat masif, kewajiban hukum kontraktual yang mengikat, perombakan mendalam pada arsitektur organisasi, hingga pertaruhan atas reputasi merek perusahaan di mata publik.
Sebagai gambaran konkret, sebuah platform toko daring ingin menguji efektivitas program potongan harga khusus untuk kategori produk tertentu. Program promosi tersebut dirancang untuk berjalan dalam kurun waktu yang sangat terbatas, lalu dapat dihentikan seketika apabila data menunjukkan tidak adanya kenaikan marjin keuntungan yang signifikan. Keputusan ini tergolong sangat mudah untuk dibalikkan.
Kondisi tersebut amat bertolak belakang jika dibandingkan dengan keputusan perusahaan untuk menjual aset manufaktur utama demi mendanai ekspansi bisnis ke sektor baru. Apabila proyek ekspansi tersebut berujung pada kegagalan, perusahaan tidak akan pernah bisa dengan mudah mengembalikan aset produksi utamanya ke kondisi semula. Perbedaan mendasar ini membuktikan bahwa kualitas dari sebuah keputusan strategis tidak hanya diukur dari besarnya potensi keuntungan yang dijanjikan, melainkan juga ditentukan oleh tingkat fleksibilitas perusahaan dalam menghadapi skenario terburuk yang tak terduga.
Urgensi Kemampuan Membatalkan Keputusan bagi Ketahanan Organisasi
Mengintegrasikan kriteria reversibilitas ke dalam tata kelola pengambilan keputusan memberikan sejumlah keunggulan strategis yang sangat menentukan daya tahan bisnis di tengah ketidakpastian pasar.
Alasan krusial pertama adalah untuk mereduksi biaya kesalahan operasional. Dalam lanskap persaingan yang amat dinamis, tidak seluruh asumsi dan proyeksi bisnis akan terealisasi sesuai dengan kalkulasi di atas kertas. Perubahan perilaku konsumen, kemunculan kompetitor baru dengan teknologi disruptif, hingga fluktuasi kondisi makroekonomi sanggup membuat analisis awal menjadi tidak relevan lagi. Ketika sebuah keputusan dirancang agar mudah dibatalkan, perusahaan memiliki ruang gerak untuk menghentikan pendarahan finansial secara dini sebelum kerugian membengkak lebih jauh. Sebaliknya, keputusan yang sulit dibalik kerap memaksa perusahaan untuk terus menyuntikkan dana pada strategi yang usang semata-mata karena dorongan bias biaya tertanam (sunk cost fallacy).
Alasan krusial kedua adalah untuk mengakselerasi budaya eksperimentasi dan inovasi. Perusahaan sering kali mengalami stagnasi karena jajaran eksekutifnya terlampau takut menghadapi kegagalan. Padahal, sebagian besar ide-ide bisnis baru sebenarnya dapat diuji secara aman melalui eksperimen berskala kecil sebelum diterapkan secara masif. Dengan merancang keputusan yang dapat dibalik, perusahaan dapat mempelajari dinamika respons pasar secara nyata tanpa harus mempertaruhkan seluruh modal usahanya. Sebagai ilustrasi, sebuah jaringan restoran dapat menguji resep menu baru di satu gerai percontohan terlebih dahulu. Jika tingkat permintaan pasar terbukti tinggi dan margin keuntungan tetap terjaga sehat, menu baru tersebut barulah digulirkan ke seluruh jaringan gerai lainnya.
Alasan krusial ketiga adalah untuk menjaga fleksibilitas strategis perusahaan. Dinamika pasar kerap berubah jauh lebih cepat ketimbang siklus penyusunan Rencana Kerja dan Anggaran Perusahaan tahunan. Strategi yang tampak sangat menjanjikan sewaktu dirumuskan pada awal tahun belum tentu tetap memiliki relevansi pada beberapa bulan berikutnya. Keputusan yang sengaja mempertahankan ketersediaan opsi alternatif memberikan keleluasaan bagi perusahaan untuk melakukan manuver arah bisnis secara tangkas tatkala berhadapan dengan tren teknologi anyar, regulasi pemerintah terbaru, atau pergeseran preferensi pelanggan.
Alasan krusial keempat adalah untuk menekan ketergantungan pada asumsi teoretis semata. Setiap formulasi proyeksi bisnis secara alami mengandung ketidakpastian. Estimasi volume penjualan, kalkulasi struktur biaya, dan perkiraan tingkat konversi pelanggan yang disusun di atas lembar kerja sering kali meleset dari kondisi nyata. Melalui pendekatan keputusan bertahap, manajemen tidak perlu memperlakukan asumsi awal sebagai kebenaran mutlak. Perusahaan dapat menghimpun fakta empiris terlebih dahulu melalui fase awal, lalu secara bertahap meningkatkan komitmen investasi seiring dengan makin kuatnya bukti keberhasilan yang terkumpul.
Metodologi Membedakan Keputusan yang Mudah dan Sulit Dibalik
Guna menentukan kadar kehati-hatian serta kedalaman analisis yang dibutuhkan, jajaran manajemen perlu mengklasifikasikan setiap usulan keputusan ke dalam kategorisasi batas risikonya masing-masing.
Keputusan yang tergolong mudah dibalik pada dasarnya memerlukan alokasi anggaran awal yang sangat terbatas, periode masa uji coba yang terukur, serta tidak meninggalkan dampak konsekuensi jangka panjang. Contoh nyata dari kategori ini mencakup kegiatan pengujian materi kampanye pemasaran digital, uji coba alur pelayanan pelanggan yang baru di satu kanal, atau penyesuaian jadwal promosi mingguan.
Di sisi lain, keputusan yang masuk dalam kategori sulit dibalik selalu ditandai oleh komitmen alokasi dana berskala raksasa, keterikatan kewajiban hukum bertahun-tahun, perombakan mendasar pada struktur operasional inti, atau timbulnya potensi dampak negatif yang tidak dapat dipulihkan pada nama baik perusahaan. Contoh dari kategori ini meliputi aksi akuisisi terhadap perusahaan lain, penutupan fasilitas pabrik utama, atau penandatanganan perjanjian kemitraan eksklusif untuk jangka waktu yang lama.
Kendati demikian, proses pengelompokan ini tidak boleh dilakukan secara kaku dan mekanis. Suatu perubahan harga jual produk, misalnya, secara teknis sangat mudah untuk diubah kembali ke posisi semula dalam hitungan jam. Namun, apabila penyesuaian harga tersebut telah merusak persepsi merek atau membuat pelanggan terbiasa dengan tingkat harga promosi yang terlampau rendah, dampak persepsi pasar tersebut akan sangat sulit untuk dipulihkan kembali. Oleh sebab itu, aspek psikologis pelanggan dan posisi merek di dalam industri wajib dihitung sebagai variabel yang memengaruhi tingkat reversibilitas suatu keputusan.
Langkah Strategis Menerapkan Decision Reversibility
Guna mengintegrasikan prinsip dasar ini ke dalam tata kelola manajemen sehari-hari, perusahaan dapat mengeksekusi lima langkah strategis perbaikan secara bertahap dan terukur.
Langkah strategis pertama adalah memulai setiap inisiatif baru melalui komitmen yang terukur. Tatkala melihat sebuah peluang bisnis yang menggiurkan, manajemen tidak perlu langsung mengeksekusi strategi tersebut dalam skala penuh. Perusahaan dapat merancang proyek percontohan (pilot project), meluncurkan produk dalam edisi terbatas, atau membuat kontrak kerja sama tahap awal. Pendekatan bertahap ini berfungsi untuk menguji kelayakan operasional serta kekuatan daya serap pasar sebelum dana investasi dalam jumlah yang lebih besar disetujui. Skala proyek uji coba ini harus dirancang sedemikian rupa: cukup besar untuk menghasilkan data analitik yang valid, namun cukup kecil agar potensi kegagalan di fase ini tidak sampai mengganggu stabilitas keuangan perusahaan.
Langkah strategis kedua adalah menetapkan batas toleransi risiko sejak awal. Setiap eksperimen bisnis wajib dibekali dengan garis pembatas yang tegas. Manajemen harus merumuskan besaran batas anggaran maksimal yang boleh dibakar, durasi tenggat waktu pengujian, target pencapaian minimal, serta kondisi spesifik yang mewajibkan proyek tersebut untuk segera dihentikan (kill criteria). Sebagai contoh, sebuah kampanye pemasaran di saluran baru dievaluasi secara ketat setelah berjalan selama empat minggu berdasarkan indikator biaya akuisisi pelanggan, rasio konversi, dan kontribusi margin. Tanpa adanya penetapan batas risiko ini, sebuah eksperimen yang seharusnya terbatas berisiko terus menyedot anggaran perusahaan meskipun performanya terbukti buruk.
Langkah strategis ketiga adalah menjadwalkan titik-titik evaluasi secara berkala. Sebuah keputusan strategis tidak boleh terus dijalankan secara buta hanya karena telah mengantongi persetujuan dari jajaran direksi pada masa lalu. Setiap keputusan krusial wajib memiliki kalender peninjauan ulang yang terikat pada indikator pencapaian konkret. Titik evaluasi ini menjadi momen krusial bagi manajemen untuk menentukan satu dari empat pilihan aksi: melanjutkan strategi, melakukan perbaikan taktis, memperbesar skala investasi, atau menghentikan proyek secara total. Bagi keputusan yang tergolong sulit dibalik, fase evaluasi ini harus dijalankan secara ekstra mendalam sebelum komitmen finansial utama benar-benar dicairkan.
Langkah strategis keempat adalah meminimalkan timbulnya biaya keluar yang tidak perlu. Dalam merancang kontrak kerja sama, memilih mitra vendor, atau melakukan investasi pada infrastruktur teknologi, perusahaan wajib meneliti besarnya biaya dan kerumitan teknis yang harus ditanggung apabila kerja sama tersebut harus diakhiri di tengah jalan. Perusahaan dapat memasukkan klausul opsi peninjauan berkala, skema pembayaran bertahap berbasis pencapaian, masa uji coba layanan, serta jaminan kemudahan migrasi data. Fleksibilitas kontraktual ini menjadi aset yang sangat berharga ketika industri berada dalam situasi dengan tingkat ketidakpastian yang tinggi.
Langkah strategis kelima adalah memisahkan keputusan objektif dari ego pribadi para pengambil keputusan. Salah satu penghambat terbesar dalam membatalkan strategi yang gagal adalah adanya kecenderungan dari pimpinan untuk mempertahankan keputusan demi menjaga gengsi dan reputasi pimpinan yang menandatanganinya. Padahal, keberanian untuk menghentikan strategi yang terbukti tidak efektif merupakan bentuk pengelolaan risiko yang sangat bertanggung jawab. Perusahaan perlu membangun budaya organisasi yang menghargai kualitas proses analisis dan kecepatan adaptasi, bukan budaya yang menuntut bahwa setiap keputusan awal harus selalu terbukti benar.
Kesalahan Umum yang Wajib Diindari
Penerapan prinsip Decision Reversibility tidak boleh disalahartikan sebagai justifikasi untuk menunda-nunda eksekusi seluruh keputusan strategis berskala besar. Terlalu banyak melakukan pengujian skala kecil dan analisis yang berlarut-larut (analysis paralysis) justru dapat membuat perusahaan kehilangan momentum emas di pasar ketika kompetitor melangkah dengan jauh lebih cepat.
Terdapat jenis-jenis keputusan bisnis tertentu yang memang membutuhkan komitmen penuh, keberanian modal, serta kecepatan eksekusi sejak hari pertama, terutama tatkala jendela peluang pasar memiliki batas waktu yang sangat sempit atau ketika skala ekonomis menjadi syarat mutlak untuk menang dalam persaingan.
Oleh karena itu, kerangka berpikir ini harus diterapkan secara berimbang dengan memperhitungkan biaya dari menunda waktu (cost of waiting), potensi besarnya keuntungan yang terlewatkan, tingkat risiko kegagalan, serta kapasitas daya tahan kas perusahaan dalam menyerap kerugian. Tujuannya bukanlah untuk membuat setiap keputusan di dalam perusahaan dapat dibatalkan, melainkan untuk memastikan bahwa tingkat komitmen finansial dan organisasi yang dicurahkan selalu sepadan dengan tingkat bukti empiris dan kalkulasi risiko yang ada.
Kesimpulan
Decision Reversibility memberikan panduan bagi jajaran manajemen untuk membedakan secara jernih mana keputusan yang dapat diuji secara bertahap dan mana keputusan strategis yang membutuhkan analisis mendalam sebelum dieksekusi. Dengan memahami tingkat kemudahan suatu pilihan untuk dibatalkan, perusahaan dapat menekan biaya kesalahan operasional, mempercepat laju eksperimentasi, serta menjaga fleksibilitas organisasi dalam merespons dinamika perubahan pasar.
Implementasinya di dalam perusahaan dapat dimulai secara konkret melalui eksekusi proyek percontohan, penetapan batas toleransi risiko yang transparan, penyusunan kalender evaluasi berkala, serta peninjauan atas biaya keluar dari setiap ikatan kontrak dan investasi.
Pada akhirnya, strategi bisnis yang matang tidak diukur dari kemampuan perusahaan dalam menghindari seluruh bentuk risiko. Strategi yang unggul justru terletak pada kapasitas organisasi dalam mengambil risiko secara terukur, memetik pelajaran dari hasil aktual di lapangan, serta memastikan perusahaan tetap memiliki deretan opsi strategis untuk terus bertahan dan berkembang ketika situasi pasar berubah.