Arsip Tag: revenue leakage

Revenue Leakage: Kebocoran Pendapatan yang Membuat Bisnis Kehilangan Uang Tanpa Disadari

Kenali revenue leakage atau kebocoran pendapatan dalam bisnis, mulai dari kesalahan penagihan hingga biaya yang terlewat, serta cara mencegah kerugian tersembunyi.

Revenue Leakage: Kebocoran Pendapatan yang Membuat Bisnis Kehilangan Uang Tanpa Disadari

Di tengah dinamika persaingan dunia usaha, sebagian besar pemilik bisnis biasanya selalu memfokuskan seluruh energi dan perhatian mereka pada upaya mendongkrak angka penjualan atau menekan beban operasional sekecil mungkin. Namun, ironisnya, ada satu bentuk ancaman finansial yang sangat berbahaya namun sering kali luput dari radar pengawasan, yaitu kerugian yang terjadi bukan karena sepinya pembeli, melainkan karena perusahaan sudah sukses menghasilkan penjualan tetapi gagal menerima seluruh porsi pendapatan yang seharusnya menjadi hak mutlaknya.

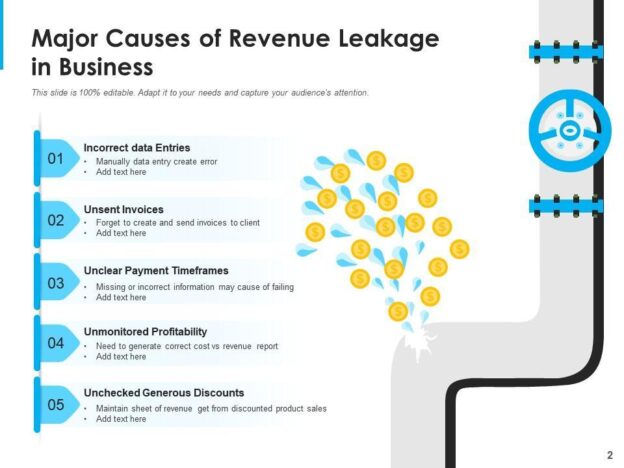
Kondisi merugikan ini dikenal luas dalam dunia manajemen keuangan sebagai revenue leakage atau kebocoran pendapatan. Masalah laten ini dapat muncul akibat berbagai macam faktor pemicu, mulai dari kelalaian dalam proses penagihan, adanya transaksi komersial yang luput dari catatan resmi, pemberian potongan diskon yang tidak terkendali, pengerjaan layanan tambahan yang tidak dibebankan biayanya, hingga ketidaksesuaian mendasar antara kesepakatan kontrak awal dengan lembar tagihan akhir.

Bagi setiap pelaku usaha yang ingin menjaga kesehatan perusahaannya, revenue leakage merupakan persoalan krusial yang menuntut perhatian serius karena proses kebocoran ini dapat berlangsung secara senyap dan berulang kali tanpa pernah terlihat secara mencolok di dalam laporan laba rugi bulanan. Bisnis mungkin tampak sangat ramai, sibuk melayani banyak pelanggan, dan mencatatkan omzet yang tinggi di atas kertas, namun kenyataan arus kas bersihnya ternyata jauh lebih rendah daripada potensi riil yang seharusnya bisa dikantongi oleh perusahaan.

Apa Itu Revenue Leakage?

Revenue leakage pada dasarnya adalah fenomena hilangnya potensi pendapatan secara percuma yang seharusnya dapat diterima oleh perusahaan akibat adanya kelemahan dalam alur proses operasional, kesalahan administratif yang berulang, atau ketidaksesuaian pelaksanaan transaksi di lapangan.

Konsep finansial ini memiliki perbedaan yang sangat mendasar jika dibandingkan dengan masalah penurunan penjualan murni yang disebabkan oleh melemahnya tingkat permintaan pasar. Dalam kasus revenue leakage, transaksi jual beli atau peluang perolehan pendapatan sebenarnya sudah terwujud secara nyata, namun sebagian dari nilai transaksi tersebut gagal untuk ditagih, gagal dicatat dengan benar, atau gagal dipertahankan hingga masuk ke dalam kas perusahaan.

Sebagai ilustrasi nyata di lapangan, bayangkan sebuah perusahaan penyedia jasa pemeliharaan perangkat teknologi yang menawarkan paket kontrak perawatan berkala kepada para pelanggannya. Di tengah masa kontrak berjalan, pelanggan secara lisan meminta beberapa kali tambahan layanan perbaikan di luar cakupan paket awal yang disepakati. Tim teknis perusahaan dengan sigap mengerjakan seluruh permintaan tambahan tersebut demi menjaga kepuasan klien, namun informasi mengenai adanya pekerjaan ekstra itu sama sekali tidak diteruskan kepada bagian administrasi keuangan.

Akibat dari miskomunikasi internal tersebut, perusahaan terpaksa harus menanggung pengeluaran nyata berupa biaya tenaga kerja teknisi dan operasional harian tanpa pernah memperoleh pembayaran imbalan sepespun yang sesuai dengan porsi pekerjaan ekstra yang telah diberikan.

Apabila bentuk kelalaian operasional seperti ini terjadi secara terus-menerus dan melibatkan banyak pelanggan sekaligus, maka akumulasi nilai kebocoran pendapatan yang diderita oleh perusahaan dapat menjadi sangat masif dan mematikan, meskipun nominal dari setiap transaksi yang terlewat tersebut tampak kecil pada pandangan pertama.

Penyebab Revenue Leakage yang Sering Terabaikan

Ada beberapa titik celah kelemahan operasional yang menjadi penyebab utama terjadinya revenue leakage di dalam sebuah perusahaan, namun kerap kali diabaikan karena dianggap sepele.

Penyebab pertama adalah terjadinya kesalahan manusia maupun sistem dalam proses penagihan invoice. Kesalahan penagihan ini umumnya muncul ketika jumlah fisik produk yang dikirimkan, akumulasi jam kerja proyek, besaran tarif, atau komponen biaya tambahan tidak disesuaikan secara akurat dengan realitas transaksi yang terjadi. Sebagai contoh konkrit, sebuah perusahaan distributor mengirimkan sebanyak 120 unit barang kepada toko pengecer, namun lembar faktur penagihan yang diterbitkan oleh bagian admin ternyata hanya mencatat sebanyak 110 unit saja. Sepuluh unit barang yang lolos dari catatan tagihan tersebut tetap menuntut pengeluaran biaya produksi dan ongkos distribusi yang nyata bagi perusahaan, sementara porsi pendapatan penjualannya tidak pernah diterima sama sekali. Kesalahan semacam ini sangat rentan terjadi akibat pencatatan yang masih mengandalkan cara manual, proses pemindahan data yang terputus antarsistem aplikasi yang berbeda, atau ketiadaan prosedur pemeriksaan silang sebelum dokumen faktur resmi dikirimkan kepada pelanggan.

Penyebab kedua adalah kebijakan pemberian diskon dan potongan harga yang berjalan tanpa adanya aturan batasan serta sistem pengawasan yang jelas. Diskon memang terbukti ampuh sebagai instrumen pemasaran untuk memikat pembeli, namun penggunaannya yang serampangan berpotensi besar merusak struktur pendapatan perusahaan. Anggota tim penjualan mungkin saja tergoda memberikan potongan harga ekstra secara cuma-cuma demi mempercepat tercapainya target penjualan pribadi atau sekadar meredochem komplain pelanggan. Jika diskon tersebut tidak diikat oleh aturan batas kewenangan persetujuan yang ketat, perusahaan akan kehilangan porsi margin keuntungan yang berharga tanpa memahami secara rasional apa keuntungan timbal balik yang didapat. Masalah ini menjadi semakin parah ketika angka harga bersih setelah dipotong diskon ternyata sudah berada di bawah titik impas biaya pelayanan dan keuntungan standar yang wajib dipertahankan oleh perusahaan.

Penyebab ketiga adalah pengerjaan berbagai bentuk tugas tambahan yang tidak tercatat dan tidak dimasukkan ke dalam tagihan. Titik kerawanan ini sangat dominan ditemukan pada jenis perusahaan yang bergerak di bidang industri jasa kreatif, firma konsultan bisnis, perusahaan kontraktor bangunan, biro agensi periklanan, hingga para penyedia layanan profesional lainnya. Pelanggan korporasi sering kali meminta penambahan revisi desain yang berulang kali, perluasan ruang lingkup proyek di luar kontrak, atau perpanjangan durasi pengerjaan yang jauh melampaui batasan kesepakatan awal. Tim operasional di lapangan biasanya menuruti permintaan tersebut demi menjaga hubungan baik dengan klien, namun mereka lupa memperbarui dokumen kontrak atau mengajukan tambahan biaya kompensasi. Tanpa adanya prosedur baku perizinan perubahan ruang lingkup kerja, perusahaan secara tidak sadar terus-menerus menghibahkan tenaga dan layanan gratis tanpa imbalan finansial yang layak.

Penyebab keempat adalah kebocoran pendapatan yang bersumber dari sistem langganan berkala dan kontrak kerja sama jangka panjang. Pada jenis model bisnis berbasis langganan atau subscription, pendapatan perusahaan sangat rentan menguap ketika terjadi perubahan status layanan pelanggan yang tidak tercermin secara otomatis di dalam sistem penagihan pusat. Sebagai ilustrasi, seorang pelanggan korporasi sebenarnya telah melakukan upgrade menggunakan kapasitas layanan internet yang jauh lebih tinggi, tetapi sistem penagihan otomatis perusahaan masih terus menagih mereka dengan menggunakan tarif paket lama yang jauh lebih murah. Masalah serupa juga kerap terjadi ketika masa berlaku kontrak kerja sama resmi berakhir namun tarif biayanya tidak kunjung diperbarui sesuai dengan penyesuaian harga terbaru, atau ketika layanan tetap aktif diberikan meskipun status pembayaran tagihan bulanan dari pelanggan tersebut sebenarnya macet dan belum jelas. Karena mekanisme transaksi berulang ini berjalan secara otomatis setiap bulan, sebuah kesalahan kecil dalam parameter sistem dapat terus menghasilkan kebocoran finansial selama berbulan-bulan lamanya tanpa disadari oleh tim keuangan.

Dampak Kebocoran Pendapatan terhadap Profitabilitas

Kehadiran revenue leakage di dalam tubuh sebuah perusahaan tidak hanya sekadar memangkas jumlah nominal uang tunai yang masuk ke dalam kas, melainkan juga mendatangkan dampak destruktif yang merusak akurasi evaluasi kinerja bisnis secara keseluruhan.

Dampak negatif pertama adalah merosotnya tingkat margin keuntungan bersih perusahaan hingga berada jauh di bawah angka proyeksi seharusnya. Perusahaan telah mengorbankan berbagai sumber daya berharga seperti alokasi bahan baku, jam kerja tenaga ahli, dan fasilitas operasional untuk menuntaskan sebuah transaksi, namun gagal memungut pendapatan secara penuh. Kondisi ini membuat laporan laba rugi menampilkan performa yang menipu.

Dampak negatif kedua adalah potensi kesalahan fatal dalam penilaian manajemen terhadap produk, lini layanan, atau kelompok pelanggan mana yang sebenarnya paling menguntungkan. Jika akumulasi biaya pengerjaan tambahan dari sebuah proyek gagal ditagihkan, maka produk atau layanan dengan volume penjualan tertinggi sekalipun dapat terlihat seolah-olah kurang menguntungkan di mata manajemen, atau justru sebaliknya, tampak sangat sehat karena separuh dari biaya riil operasionalnya luput dari pencatatan pembukuan yang benar.

Dampak negatif ketiga adalah hilangnya kemampuan strategis perusahaan dalam merencanakan arah pertumbuhan bisnis secara akurat. Proyeksi arus pendapatan masa depan yang dibangun di atas fondasi proses penagihan yang rapuh dan penuh kebocoran akan menghasilkan perencanaan anggaran modal, alokasi biaya operasional, serta target pencapaian penjualan yang sama sekali tidak realistis.

Dalam jangka waktu yang panjang, pembiaran terhadap kebocoran pendapatan yang berulang ini juga dapat menormalisasi budaya kerja internal yang tidak disiplin. Para karyawan di berbagai departemen akan menganggap remeh selisih angka finansial yang kecil sebagai hal yang lumrah terjadi, padahal jika diakumulasikan secara kolektif, jumlah uang yang hilang tersebut mampu menggerus hasil kerja keras seluruh perusahaan secara signifikan.

Cara Mengidentifikasi Revenue Leakage

Langkah awal yang paling fundamental dalam memberantas kebocoran pendapatan adalah dengan melakukan proses audit silang secara cermat dengan membandingkan berbagai sumber data internal yang seharusnya saling cocok dan bersesuaian satu sama lain. Pihak manajemen dapat mulai memeriksa dan mencocokkan dokumen surat pesanan pembelian dari pelanggan, lembar bukti pengiriman barang, naskah kontrak kerja sama, catatan laporan harian aktivitas pekerjaan lapangan, dokumen faktur penagihan resmi, hingga catatan rekapitulasi penerimaan dana di rekening koran bank.

Setiap bentuk selisih, ketidaksesuaian, atau gap yang ditemukan di antara dokumen-dokumen pembanding tersebut dapat menjadi petunjuk kuat adanya transaksi komersial yang belum sempat ditagihkan, nominal angka tagihan yang tidak sesuai dengan kesepakatan, atau komponen biaya tambahan operasional yang terlewat dari sistem pencatatan.

Tahap berikutnya adalah mengelompokkan seluruh temuan kasus kebocoran tersebut berdasarkan akar penyebab utamanya. Manajemen harus mampu memetakan secara objektif apakah masalah ini bersumber dari kekhilafan murni kesalahan manusia, kelemahan prosedur baku persetujuan manajemen, penggunaan sistem aplikasi perangkat lunak yang tidak terintegrasi dengan baik, ataukah klausul ketentuan kontrak kerja sama yang sejak awal memang kurang jelas dan kabur.

Pengelompokan analitis ini sangat esensial agar perusahaan tidak terjebak hanya menambal satu masalah insidental saja, melainkan mampu merancang perbaikan sistemik yang permanen untuk menutup celah agar kesalahan serupa tidak terulang kembali di masa depan.

Selain audit manual, bisnis juga dapat membangun sistem pemantauan indikator kinerja utama khusus untuk mendeteksi kebocoran, seperti memantau persentase lembar faktur tagihan yang terpaksa harus direvisi ulang, menghitung volume total pekerjaan tambahan yang belum masuk ke dalam tagihan, mencatat besaran nominal diskon di luar batas ketentuan standar, serta mengukur selisih angka statistik antara transaksi riil yang telah dipenuhi dengan pendapatan aktual yang sukses tercatat di dalam sistem akuntansi.

Strategi Mencegah Kebocoran Pendapatan

Untuk membentengi perusahaan dari ancaman kerugian akibat revenue leakage, manajemen perlu menerapkan serangkaian strategi pencegahan yang terstruktur secara sistematis.

Strategi pertama adalah melakukan standardisasi proses operasional secara menyeluruh mulai dari awal terjadinya transaksi pemesanan hingga tuntasnya proses pembayaran kas. Pastikan bahwa setiap pesanan yang masuk dari pelanggan wajib memiliki jejak rekam digital yang dapat ditelusuri dengan mudah hingga ke tahap akhir penerbitan faktur penagihan. Khusus untuk perusahaan yang bergerak di sektor pelayanan jasa, setiap permintaan penambahan ruang lingkup pekerjaan atau revisi ekstra dari klien wajib didokumentasikan secara tertulis dan disetujui persyaratannya sebelum tim operasional mulai mengerjakannya, kecuali dalam situasi darurat tertentu yang telah diatur secara khusus di dalam SOP perusahaan. Standarisasi yang ketat ini berfungsi sebagai jaminan pasti bahwa setiap aktivitas operasional perusahaan yang menyerap biaya pasti tercermin secara akurat dalam administrasi pendapatan.

Strategi kedua adalah memperjelas dan menegaskan aturan main mengenai batas harga jual serta kebijakan diskon yang berlaku. Perusahaan wajib menetapkan batasan plafon diskon yang jelas berdasarkan tingkat kewenangan jabatan, tujuan promosi pemasaran yang terukur, serta batas minimal persentase margin keuntungan yang wajib diamankan. Sistem otorisasi persetujuan diskon harus dirancang sedemikian rupa agar tetap simpel dan tidak menghambat kecepatan transaksi penjualan, namun tetap memiliki kontrol pengawasan yang memadai. Lakukan juga evaluasi kritis terhadap jenis diskon yang paling sering diminta oleh pasar; jika pelanggan ternyata selalu menuntut potongan harga secara terus-menerus agar mau bertransaksi, maka manajemen harus segera meninjau ulang kewajaran struktur harga dasar dan nilai penawaran produk tersebut.

Strategi ketiga adalah melaksanakan proses rekonsiliasi data secara rutin dan disiplin. Kegiatan pencocokan data keuangan ini tidak perlu menunggu hingga selesainya siklus tutup buku tahunan perusahaan. Bisnis yang memiliki volume transaksi harian yang tinggi dapat menerapkan jadwal pemeriksaan berkala secara mingguan atau bulanan, disesuaikan dengan tingkat risiko dan volume perputarannya. Berikan prioritas utama pada kelompok transaksi yang bernilai nominal besar, klien korporasi yang sering melakukan perubahan spesifikasi pesanan, serta jenis layanan yang melibatkan banyak pengerjaan proyek tambahan. Pemeriksaan berkala yang konsisten akan sangat membantu tim keuangan mendeteksi adanya selisih angka sejak dini, ketika bukti-bukti transaksi fisik maupun digital masih sangat mudah ditelusuri dan diselesaikan.

Strategi keempat adalah menetapkan pembagian tugas dan penanggung jawab fungsional yang sangat jelas antardepartemen. Divisi penjualan memiliki tanggung jawab penuh memastikan seluruh klausul komersial tercatat dengan benar di dalam kontrak, divisi operasional bertugas mendokumentasikan setiap penyelesaian tugas dan pekerjaan tambahan di lapangan, sementara divisi keuangan memegang kendali untuk memverifikasi kelengkapan dokumen tagihan sebelum dikirimkan kepada klien. Koordinasi lintas departemen yang transparan dan terstruktur ini akan secara drastis memperkecil risiko hilangnya informasi penting ketika sebuah transaksi bisnis berpindah tangan dari satu divisi ke divisi operasional lainnya.

Kesimpulan

Revenue leakage merupakan bentuk kebocoran pendapatan yang sangat merugikan dan terjadi ketika sebuah bisnis gagal memungut seluruh nilai finansial yang seharusnya menjadi haknya dari transaksi atau layanan profesional yang telah sukses dikerjakan. Berbagai faktor pemicunya sangat beragam, mulai dari kekeliruan dalam proses penagihan faktur, kebijakan pemberian diskon yang tidak terkendali, pengerjaan tugas-tugas tambahan tanpa dasar biaya yang jelas, hingga ketidakselarasan data antara naskah kontrak kerja sama dengan sistem pembayaran otomatis yang berjalan.

Untuk mengeliminasi ancaman bahaya ini secara tuntas, perusahaan dituntut untuk proaktif mencocokkan ragam sumber data transaksi dengan cermat, mempertegas kebijakan batas harga dan diskon, rutin menjalankan prosedur rekonsiliasi finansial, serta mendudukkan tanggung jawab operasional secara jelas di setiap lini departemen yang terlibat.

Berupaya keras meningkatkan omzet penjualan melalui ekspansi pasar memang merupakan langkah strategis yang sangat penting bagi pertumbuhan perusahaan. Namun, memastikan bahwa setiap tetes pendapatan yang sudah payah dihasilkan tidak menguap begitu saja di tengah jalan akibat kebocoran operasional memiliki tingkat urgensi yang tidak kalah krusialnya. Dengan sukses meredam dan menutup celah revenue leakage secara disiplin, perusahaan akan mampu mendongkrak tingkat profitabilitas secara nyata, menyajikan laporan keuangan yang akurat, serta memaksimalkan hasil akhir dari seluruh aktivitas bisnis yang telah dijalankan dengan kerja keras.
Revenue Leakage: Kebocoran Pendapatan yang Membuat Bisnis Terlihat Ramai tetapi Laba Tak Kunjung Tumbuh

Revenue Leakage adalah kebocoran pendapatan yang sering tidak disadari bisnis. Kenali penyebab, tanda, dan cara menemukan uang yang hilang agar profit usaha meningkat.

Revenue Leakage: Uang yang Seharusnya Menjadi Pendapatan tetapi Diam-Diam Hilang

Ada bisnis yang omzetnya terus meningkat setiap tahun, jumlah pelanggan bertambah, transaksi semakin banyak, dan tim penjualan terlihat sangat sibuk.

Namun ada satu pertanyaan sederhana yang sering terlupakan:

Apakah seluruh nilai ekonomi dari aktivitas tersebut benar-benar masuk ke kas perusahaan?

Jawabannya belum tentu.

Sebuah bisnis dapat menghasilkan ribuan transaksi tetapi tetap kehilangan sebagian pendapatannya akibat kesalahan kecil yang terjadi berulang kali.

Diskon yang terlalu besar.

Tagihan yang tidak tertagih.

Produk yang dikirim tetapi tidak ditagihkan.

Kesalahan pencatatan harga.

Biaya tambahan yang tidak dimasukkan ke invoice.

Pelanggan yang menggunakan layanan lebih banyak daripada yang dibayar.

Kontrak yang sudah berakhir tetapi harga tidak pernah diperbarui.

Semua itu terlihat seperti masalah kecil jika dilihat satu per satu.

Namun ketika terjadi setiap hari, setiap minggu, atau setiap bulan, nilainya dapat menjadi sangat besar.

Fenomena tersebut dikenal sebagai revenue leakage.

Secara sederhana, revenue leakage adalah kondisi ketika bisnis kehilangan sebagian pendapatan yang sebenarnya secara ekonomi berhak diterima perusahaan.

Menariknya, kebocoran ini sering tidak terasa seperti kehilangan uang.

Tidak ada kasir yang membawa uang perusahaan.

Tidak ada transaksi penipuan besar.

Tidak ada rekening yang tiba-tiba kosong.

Uangnya hanya tidak pernah masuk sebanyak yang seharusnya.

Dan justru karena itulah revenue leakage menjadi salah satu masalah yang berbahaya bagi bisnis.


Mengapa Revenue Leakage Sering Tidak Disadari?

Kebocoran pendapatan biasanya tidak muncul dari satu kesalahan besar.

Ia lebih sering terbentuk dari akumulasi kesalahan kecil.

Bayangkan sebuah perusahaan memiliki 1.000 transaksi dalam satu bulan.

Jika rata-rata ada kesalahan senilai Rp20.000 pada setiap transaksi tertentu, nominal tersebut mungkin terasa kecil.

Tetapi jika kesalahan terjadi pada ratusan transaksi, nilainya mulai signifikan.

Masalah lainnya adalah bisnis sering lebih fokus mencari cara untuk mendapatkan pendapatan baru daripada memastikan pendapatan yang sudah berhasil diperoleh tidak bocor.

Manajemen sibuk mencari pelanggan.

Tim marketing mengejar leads.

Sales mengejar target.

Produk terus dikembangkan.

Tetapi tidak ada yang secara khusus bertugas memastikan bahwa seluruh aktivitas tersebut benar-benar dikonversi menjadi pendapatan yang optimal.

Akibatnya perusahaan dapat berada dalam situasi yang aneh:

Penjualan meningkat, tetapi keuntungan tidak bergerak secara proporsional.


Revenue Leakage Berbeda dengan Kerugian Biasa

Tidak semua kerugian dapat disebut revenue leakage.

Jika sebuah bisnis membeli bahan baku terlalu mahal, misalnya, itu lebih tepat disebut masalah biaya.

Jika produk rusak akibat kesalahan produksi, perusahaan mengalami kerugian operasional.

Revenue leakage lebih spesifik.

Masalahnya berada pada pendapatan yang seharusnya dapat diterima tetapi gagal ditangkap oleh sistem bisnis.

Contohnya:

Pelanggan seharusnya membayar Rp5 juta, tetapi karena kesalahan sistem hanya ditagihkan Rp4,5 juta.

Secara akuntansi, perusahaan memang menerima Rp4,5 juta.

Namun secara ekonomi, terdapat Rp500 ribu yang hilang dari peluang pendapatan.

Jika hal ini terjadi satu kali, mungkin tidak terlalu mengkhawatirkan.

Jika terjadi pada 1.000 pelanggan, ceritanya berbeda.


8 Sumber Revenue Leakage yang Sering Terjadi

1. Kesalahan Harga

Kesalahan harga merupakan salah satu bentuk kebocoran yang paling sederhana.

Produk memiliki harga resmi Rp100.000, tetapi di lapangan masih ada tim yang menggunakan harga lama Rp90.000.

Masalah ini sering terjadi ketika bisnis memiliki banyak cabang, sales, reseller, atau kanal penjualan.

Semakin banyak titik transaksi, semakin besar kemungkinan terdapat perbedaan harga.

Karena itu perusahaan membutuhkan kontrol harga yang jelas dan terpusat.


2. Diskon yang Tidak Terkontrol

Diskon dapat membantu meningkatkan penjualan.

Tetapi diskon yang tidak memiliki aturan dapat berubah menjadi sumber kebocoran pendapatan.

Misalnya, sales memiliki kewenangan memberikan diskon hingga 20 persen.

Tanpa sistem kontrol yang baik, diskon akhirnya diberikan bukan karena kebutuhan strategis, tetapi karena ingin mempercepat closing.

Akibatnya omzet memang tercatat, tetapi margin semakin tipis.

Bisnis akhirnya terlihat berhasil mendapatkan pelanggan baru, padahal sebagian nilai transaksi sebenarnya telah diberikan secara gratis melalui diskon.


3. Layanan Tambahan Tidak Ditagihkan

Ini sering terjadi pada bisnis jasa.

Pelanggan awalnya membeli layanan utama.

Kemudian selama proses pengerjaan, muncul berbagai permintaan tambahan.

Revisi tambahan.

Jam konsultasi tambahan.

Fitur tambahan.

Pengiriman tambahan.

Pekerjaan di luar ruang lingkup awal.

Tim mengerjakannya karena ingin menjaga hubungan dengan pelanggan.

Namun tambahan pekerjaan tersebut tidak pernah masuk invoice.

Jika terjadi sekali, mungkin tidak masalah.

Jika menjadi kebiasaan, bisnis sebenarnya sedang memberikan sebagian kapasitasnya secara cuma-cuma.


4. Piutang yang Tidak Tertagih

Penjualan belum tentu sama dengan uang yang masuk.

Sebuah perusahaan dapat mencatat omzet tinggi tetapi memiliki piutang yang semakin besar.

Jika piutang tersebut terlambat atau bahkan tidak tertagih, perusahaan sebenarnya mengalami kebocoran nilai.

Inilah alasan mengapa pemilik bisnis tidak cukup hanya melihat angka penjualan.

Mereka juga perlu melihat:

  • Berapa jumlah piutang?
  • Berapa lama rata-rata pelanggan membayar?
  • Berapa piutang yang melewati jatuh tempo?
  • Berapa banyak invoice yang bermasalah?
  • Berapa nilai piutang yang akhirnya harus dihapus?

Bisnis yang menjual banyak tetapi sulit menagih bukan berarti memiliki mesin pendapatan yang sehat.


5. Kontrak Lama yang Tidak Pernah Diperbarui

Bayangkan sebuah perusahaan memberikan layanan kepada pelanggan selama lima tahun.

Harga kontrak awal ditetapkan Rp10 juta per bulan.

Selama lima tahun, biaya tenaga kerja, teknologi, transportasi, dan operasional meningkat.

Namun harga pelanggan tidak pernah dievaluasi.

Secara sederhana, perusahaan mungkin masih mendapatkan Rp10 juta.

Tetapi nilai ekonomi dari Rp10 juta tersebut sudah berubah.

Lebih buruk lagi jika kontrak tersebut seharusnya memiliki mekanisme kenaikan harga berkala tetapi tidak pernah dijalankan.

Ini merupakan bentuk revenue leakage yang sering tersembunyi di balik hubungan pelanggan jangka panjang.

Menjaga pelanggan memang penting.

Tetapi mempertahankan pelanggan tidak berarti perusahaan harus mengabaikan struktur ekonominya.


6. Produk atau Layanan yang Tidak Pernah Ditagihkan

Pada bisnis yang proses operasionalnya kompleks, aktivitas yang dilakukan tim belum tentu otomatis masuk ke sistem penagihan.

Misalnya sebuah perusahaan menyediakan layanan berbasis penggunaan.

Pelanggan memiliki paket dasar tertentu.

Kemudian pelanggan menggunakan kapasitas tambahan.

Jika sistem pencatatan penggunaan tidak terhubung dengan sistem billing, perusahaan dapat memberikan layanan ekstra tanpa pernah menagihnya.

Inilah alasan integrasi antara operasional, penjualan, dan keuangan menjadi sangat penting.


7. Refund dan Kompensasi yang Tidak Memiliki Kontrol

Refund memang diperlukan untuk menjaga kepercayaan pelanggan.

Tetapi kebijakan refund yang terlalu longgar dapat menjadi sumber kebocoran.

Hal yang sama berlaku untuk kompensasi.

Jika setiap komplain pelanggan diselesaikan dengan diskon, cashback, bonus, atau pengembalian uang tanpa analisis akar masalah, biaya tersebut lama-kelamaan dapat menjadi signifikan.

Bisnis perlu membedakan antara kompensasi yang benar-benar menjaga hubungan pelanggan dan kompensasi yang sebenarnya hanya menutupi kelemahan sistem.


8. Pelanggan yang Tidak Lagi Menguntungkan

Tidak semua pelanggan memberikan nilai ekonomi yang sama.

Ada pelanggan dengan transaksi besar tetapi membutuhkan terlalu banyak layanan tambahan.

Ada pelanggan yang sering meminta diskon.

Ada pelanggan yang membayar sangat terlambat.

Ada pula pelanggan yang menghasilkan omzet tinggi tetapi margin sangat kecil.

Jika perusahaan hanya mengukur pelanggan berdasarkan omzet, kebocoran nilai dapat tidak terlihat.

Karena itu, bisnis perlu melihat profitabilitas pelanggan, bukan hanya jumlah transaksi.


Cara Menemukan Revenue Leakage dalam Bisnis

Lalu bagaimana cara mengetahui apakah bisnis sedang mengalami kebocoran pendapatan?

Langkah pertama bukan langsung mencari kesalahan.

Mulailah dengan membandingkan nilai ekonomi yang seharusnya terjadi dengan nilai yang benar-benar ditagihkan dan diterima.

Misalnya:

Nilai transaksi berdasarkan kontrak: Rp500 juta.

Nilai layanan yang diberikan: Rp520 juta.

Nilai invoice: Rp490 juta.

Kas yang diterima: Rp470 juta.

Dari sini sudah terlihat bahwa ada beberapa titik yang perlu diperiksa.

Mengapa layanan senilai Rp520 juta hanya ditagihkan Rp490 juta?

Mengapa invoice Rp490 juta hanya menghasilkan kas Rp470 juta?

Pertanyaan seperti ini membantu bisnis menemukan titik kebocoran.


Gunakan Revenue Leakage Audit

Bisnis dapat melakukan audit sederhana setiap bulan atau setiap kuartal.

Periksa setidaknya lima area berikut:

Harga

Apakah harga yang digunakan tim sama dengan harga resmi?

Diskon

Apakah seluruh diskon sesuai dengan kebijakan?

Billing

Apakah semua produk dan layanan yang diberikan sudah ditagihkan?

Piutang

Apakah pelanggan membayar sesuai kontrak?

Kontrak

Apakah harga dan ketentuan kontrak masih sesuai dengan kondisi bisnis saat ini?

Dengan audit sederhana tersebut, perusahaan dapat menemukan pola kebocoran yang sebelumnya tidak terlihat.


Jangan Hanya Mengejar Omzet

Salah satu kesalahan umum dalam bisnis adalah menjadikan omzet sebagai ukuran utama keberhasilan.

Omzet memang penting.

Namun omzet tidak otomatis menjadi laba.

Bayangkan dua perusahaan.

Perusahaan A menghasilkan omzet Rp10 miliar dengan margin 5 persen.

Perusahaan B menghasilkan omzet Rp7 miliar dengan margin 20 persen.

Secara omzet, perusahaan A terlihat lebih besar.

Tetapi secara ekonomi, perusahaan B justru dapat menghasilkan keuntungan lebih tinggi.

Karena itu pemilik usaha perlu mengubah pertanyaan dari:

“Berapa banyak yang berhasil kita jual?”

menjadi:

“Berapa banyak nilai ekonomi yang berhasil kita tangkap dari penjualan tersebut?”

Perubahan perspektif ini sangat penting.

Bisnis tidak hidup dari omzet yang tercatat di laporan.

Bisnis hidup dari nilai yang benar-benar berhasil dikonversi menjadi arus kas dan keuntungan.


Revenue Leakage Bisa Menjadi Masalah Sistem

Ketika revenue leakage terjadi terus-menerus, jangan buru-buru menyalahkan karyawan.

Jika lima orang berbeda melakukan kesalahan yang sama, kemungkinan masalahnya bukan pada lima orang tersebut.

Kemungkinan masalahnya berada pada sistem.

Mungkin proses penagihan terlalu manual.

Mungkin informasi harga tidak terpusat.

Mungkin kontrak sulit dipantau.

Mungkin tidak ada pihak yang bertanggung jawab mengaudit diskon.

Mungkin sistem operasional tidak terhubung dengan sistem keuangan.

Artinya, solusi terbaik bukan hanya meminta karyawan “lebih teliti”.

Solusi yang lebih kuat adalah mendesain sistem yang membuat kesalahan semakin sulit terjadi.


Teknologi Dapat Membantu Mengurangi Kebocoran

Perusahaan tidak selalu membutuhkan sistem teknologi yang sangat mahal.

Bahkan bisnis kecil dapat memulai dengan integrasi sederhana.

Misalnya:

Data pelanggan → sistem penjualan → invoice → pembayaran → laporan keuangan.

Semakin sedikit proses manual, semakin kecil kemungkinan data hilang di tengah perjalanan.

Untuk bisnis yang lebih besar, otomatisasi dapat digunakan untuk mendeteksi:

  • invoice yang belum dibayar;
  • transaksi dengan harga tidak standar;
  • diskon di luar batas;
  • penggunaan layanan yang belum ditagihkan;
  • kontrak yang segera berakhir;
  • pelanggan dengan margin rendah;
  • piutang yang melewati jatuh tempo.

Dengan demikian, teknologi bukan hanya digunakan untuk meningkatkan penjualan.

Teknologi juga dapat digunakan untuk menjaga pendapatan yang sudah berhasil diperoleh.


Buat Satu Pertanyaan Wajib dalam Rapat Manajemen

Ada satu pertanyaan sederhana yang layak dimasukkan ke dalam agenda rapat bisnis:

“Di mana uang kita kemungkinan bocor bulan ini?”

Pertanyaan tersebut terdengar sederhana.

Tetapi efeknya cukup besar.

Tim penjualan akan mulai melihat diskon.

Tim operasional akan melihat pekerjaan tambahan.

Tim keuangan akan melihat piutang.

Tim produk akan melihat layanan yang tidak ditagihkan.

Manajemen akan mulai melihat kontrak dan struktur harga.

Dengan kata lain, perusahaan mulai membangun budaya revenue protection, bukan hanya revenue generation.

Keduanya sama penting.


Kesimpulan

Revenue leakage adalah salah satu masalah bisnis yang sering kalah populer dibandingkan strategi meningkatkan penjualan.

Padahal, memperbaiki kebocoran pendapatan dapat memberikan dampak yang sangat berarti karena perusahaan tidak selalu harus mencari pelanggan baru untuk mendapatkan tambahan nilai.

Kadang-kadang uang tersebut sebenarnya sudah ada di dalam bisnis.

Hanya saja belum berhasil ditangkap.

Kebocoran dapat berasal dari harga yang salah, diskon berlebihan, layanan tambahan yang tidak ditagihkan, piutang bermasalah, kontrak lama, kesalahan billing, hingga pelanggan yang ternyata tidak memberikan profitabilitas sesuai harapan.

Karena itu, pertumbuhan bisnis seharusnya tidak hanya berbicara tentang bagaimana mendapatkan lebih banyak penjualan.

Pertanyaan yang sama pentingnya adalah:

“Apakah sistem bisnis kita mampu menangkap seluruh nilai dari penjualan tersebut?”

Jika jawabannya belum, mungkin masalah terbesar bisnis bukan kekurangan pelanggan.

Mungkin bisnis sedang kehilangan uang dari celah-celah kecil yang selama ini tidak pernah diperiksa.

Dan ketika celah tersebut ditemukan, diperbaiki, lalu dibuatkan sistem pengendalian yang konsisten, perusahaan dapat meningkatkan profit tanpa harus selalu mengejar pertumbuhan omzet secara agresif.

Karena terkadang cara tercepat meningkatkan keuntungan bukan menjual lebih banyak, tetapi berhenti kehilangan apa yang sudah berhasil dijual.

Revenue Leakage: Kebocoran Keuntungan yang Tidak Terlihat tapi Perlahan Menghancurkan UMKM Modern

Revenue leakage adalah kebocoran pendapatan yang sering tidak disadari oleh pelaku UMKM dan bisnis modern. Artikel ini membahas penyebab, contoh nyata, serta strategi mengatasi revenue leakage agar bisnis lebih sehat dan profit maksimal di era digital.

Revenue Leakage: Kebocoran Keuntungan yang Tidak Terlihat tapi Perlahan Menghancurkan UMKM Modern

Pendahuluan: Saat Omzet Naik Tapi Keuntungan Tetap Tipis

Banyak pemilik usaha UMKM mengalami fenomena yang membingungkan dalam perjalanan bisnis mereka.

Omzet terus meningkat.
Penjualan terlihat naik.
Pelanggan semakin banyak datang.

Namun di balik semua angka yang tampak positif itu, ada satu masalah yang sering tidak disadari:

keuntungan tidak ikut tumbuh secara proporsional.

Bahkan dalam beberapa kasus, bisnis yang terlihat “ramai” justru mengalami kesulitan menjaga arus kas. Uang masuk besar, tetapi saldo tetap terasa sempit.

Inilah yang disebut sebagai revenue leakage atau kebocoran pendapatan.

Masalah ini tidak seperti penurunan penjualan yang langsung terlihat. Revenue leakage bersifat diam-diam, bertahap, dan sering dianggap bagian normal dari operasional bisnis.

Padahal jika dibiarkan, ia bisa menjadi faktor utama yang menghambat pertumbuhan UMKM.


Apa Itu Revenue Leakage?

Revenue leakage adalah kondisi ketika sebuah bisnis kehilangan sebagian pendapatan yang seharusnya bisa mereka dapatkan, akibat kelemahan sistem, proses, atau pengelolaan operasional.

Yang membuatnya berbahaya adalah:

  • Tidak terlihat di permukaan laporan keuangan
  • Tidak langsung terasa dalam operasional harian
  • Sering dianggap “biaya kecil yang wajar”
  • Terjadi berulang tanpa disadari

Dalam jangka panjang, kebocoran kecil yang terus terjadi dapat berubah menjadi kerugian besar yang menggerus profit bisnis secara signifikan.

Revenue leakage bukan masalah penjualan, tetapi masalah kontrol sistem bisnis.


Mengapa Revenue Leakage Sangat Berbahaya bagi UMKM?

UMKM adalah jenis bisnis yang paling rentan terhadap revenue leakage karena beberapa alasan:

  • Sistem operasional masih manual
  • Pencatatan belum rapi
  • Fokus utama hanya pada penjualan, bukan kontrol
  • SDM terbatas dan multitasking
  • Tidak ada audit keuangan rutin

Akibatnya, banyak kebocoran terjadi tanpa ada yang menyadari.

Dalam bisnis besar, kebocoran ini bisa segera terdeteksi melalui sistem. Namun dalam UMKM, kebocoran sering “menyamar” sebagai hal biasa.


Bentuk-Bentuk Revenue Leakage yang Sering Terjadi di UMKM

1. Diskon Tidak Terkontrol

Diskon sering menjadi strategi penjualan yang efektif. Namun tanpa kontrol, diskon justru menjadi sumber kebocoran utama.

Masalah umum:

  • Tidak ada batas minimal margin
  • Diskon diberikan berdasarkan intuisi, bukan aturan
  • Tidak ada pencatatan alasan diskon
  • Diskon diberikan tanpa analisis dampak

Akibatnya, margin keuntungan perlahan menipis.

Jika setiap transaksi kehilangan 5–10% margin karena diskon tidak terkontrol, maka dalam skala bulanan, dampaknya sangat besar terhadap profit bersih.


2. Produk Hilang atau Stok Tidak Tercatat

Dalam bisnis retail, F&B, atau distribusi, kebocoran stok adalah masalah klasik.

Penyebabnya:

  • Pencatatan manual yang tidak akurat
  • Tidak ada sistem inventory real-time
  • Barang rusak tidak dicatat dengan benar
  • Human error dalam penghitungan stok

Hasilnya adalah selisih stok yang tidak bisa dijelaskan.

Dalam laporan, barang terlihat ada. Namun secara fisik, barang sudah berkurang.


3. Kebocoran dari Proses Operasional

Banyak UMKM mengalami kebocoran dari hal kecil dalam operasional harian:

  • Pesanan tidak tercatat
  • Transaksi offline tidak masuk sistem
  • Kesalahan input harga
  • Double order yang tidak ditagih

Masalah ini terlihat sepele. Namun jika terjadi setiap hari, akumulasi kerugiannya sangat signifikan.


4. Biaya Tersembunyi yang Tidak Disadari

Banyak pelaku usaha hanya fokus pada biaya besar seperti sewa, bahan baku, dan gaji.

Padahal ada biaya kecil yang terus berjalan:

  • Biaya admin pembayaran digital
  • Komisi platform marketplace
  • Pemborosan listrik dan bahan operasional
  • Rework atau perbaikan produk
  • Waste bahan produksi

Satu per satu tampak kecil, tetapi jika dijumlahkan, bisa menggerus profit hingga puluhan persen.


5. Human Error dalam Penagihan

Kesalahan manusia adalah salah satu sumber revenue leakage paling umum.

Contoh:

  • Harga tidak sesuai SOP
  • Item tambahan tidak ditagihkan
  • Salah menghitung total pembayaran
  • Promo tidak diinput dengan benar

Masalah ini biasanya terjadi pada bisnis dengan transaksi tinggi dan sistem manual.


Kenapa Revenue Leakage Sering Tidak Disadari?

Ada tiga alasan utama:

1. Fokus Berlebihan pada Omzet

Banyak pemilik bisnis merasa sukses hanya karena omzet meningkat, padahal omzet tidak selalu mencerminkan keuntungan.

2. Tidak Ada Sistem Monitoring yang Detail

Tanpa dashboard atau sistem akuntansi yang rapi, kebocoran sulit dideteksi.

3. Normalisasi Kerugian Kecil

Banyak yang berpikir:

“Ah, cuma selisih sedikit.”

Padahal dalam bisnis, selisih kecil yang terjadi berulang adalah sumber kerugian besar.


Dampak Serius Revenue Leakage pada Bisnis

Jika dibiarkan, revenue leakage dapat menyebabkan:

1. Profit Margin Semakin Tipis

Omzet naik tidak berarti profit naik jika kebocoran terus terjadi.

2. Cashflow Tidak Stabil

Bisnis terlihat aktif, tetapi uang tidak cukup untuk operasional.

3. Kesalahan Strategi Bisnis

Data keuangan yang tidak akurat membuat pengambilan keputusan menjadi keliru.

4. Kelelahan Operasional

Tim bekerja keras setiap hari, tetapi hasil tidak sesuai ekspektasi.


Cara Mengatasi Revenue Leakage dalam UMKM

1. Standarisasi SOP Penjualan

Buat aturan jelas mengenai:

  • Diskon
  • Harga minimum
  • Biaya tambahan
  • Alur transaksi

Semua harus terdokumentasi agar tidak ada keputusan spontan yang merugikan bisnis.


2. Gunakan Sistem Digital

Digitalisasi membantu mengurangi human error:

  • POS system untuk transaksi
  • Software inventory untuk stok
  • Aplikasi akuntansi sederhana untuk laporan keuangan

Sistem ini membantu mencatat setiap transaksi secara otomatis.


3. Audit Transaksi Secara Rutin

Audit tidak harus rumit:

  • Harian: closing kas
  • Mingguan: rekap penjualan
  • Bulanan: analisis margin dan profit

Tujuannya adalah menemukan kebocoran lebih cepat sebelum menjadi besar.


4. Fokus pada Margin, Bukan Hanya Omzet

Pemilik bisnis perlu mulai mengukur:

  • Gross profit
  • Net profit
  • Cost per transaction

Karena omzet besar tidak berarti bisnis sehat.


5. Tingkatkan Kualitas SDM

Sebagian besar kebocoran terjadi bukan karena niat buruk, tetapi karena kurangnya pemahaman.

Pelatihan sederhana bisa:

  • Mengurangi kesalahan input
  • Meningkatkan kepatuhan SOP
  • Memperbaiki akurasi transaksi

Revenue Leakage vs Growth: Paradoks yang Sering Diabaikan

Banyak bisnis fokus pada pertumbuhan:

  • Menambah cabang
  • Menambah produk
  • Menambah promosi

Namun tanpa sistem yang kuat, pertumbuhan justru memperbesar kebocoran.

Artinya:

semakin besar bisnis, semakin besar potensi kehilangan uang jika tidak ada kontrol.

Ini adalah paradoks yang sering menjebak UMKM yang sedang berkembang.


Studi Kasus Sederhana: Kebocoran Kecil yang Jadi Besar

Misalkan sebuah bisnis memiliki:

  • 200 transaksi per hari
  • Kebocoran Rp2.000 per transaksi

Perhitungan:

  • Rp2.000 x 200 = Rp400.000 per hari
  • Rp400.000 x 30 = Rp12.000.000 per bulan

Dalam satu tahun:

  • Rp12.000.000 x 12 = Rp144.000.000

Itu hanya dari kebocoran kecil yang tidak terlihat.


Kesimpulan: Bisnis Bukan Hanya Tentang Menjual, Tapi Menjaga

Revenue leakage adalah salah satu masalah paling berbahaya dalam bisnis modern karena sifatnya yang tidak terlihat.

Ia tidak seperti penurunan penjualan yang langsung terasa. Ia bekerja diam-diam dari dalam sistem bisnis.

Bisnis yang sehat bukan hanya bisnis yang mampu menjual banyak, tetapi juga bisnis yang mampu:

  • Mengontrol sistem operasional
  • Menjaga setiap transaksi
  • Meminimalkan kebocoran
  • Memastikan setiap rupiah tercatat dengan benar

Karena pada akhirnya, pertumbuhan bisnis bukan hanya tentang menambah pendapatan, tetapi juga tentang menjaga agar tidak ada yang hilang tanpa disadari.