Arsip Tag: Manajemen Produk

Pricing Architecture: Menyusun Struktur Harga agar Pelanggan Memahami Nilai dan Bisnis Tetap Menguntungkan

Pelajari pricing architecture untuk menyusun tingkatan harga, paket produk, dan pilihan layanan yang sesuai dengan kebutuhan pelanggan sekaligus menjaga profitabilitas bisnis.

Pricing Architecture: Menyusun Struktur Harga agar Pelanggan Memahami Nilai dan Bisnis Tetap Menguntungkan

Pendahuluan dan Latar Belakang Konsep Pricing Architecture

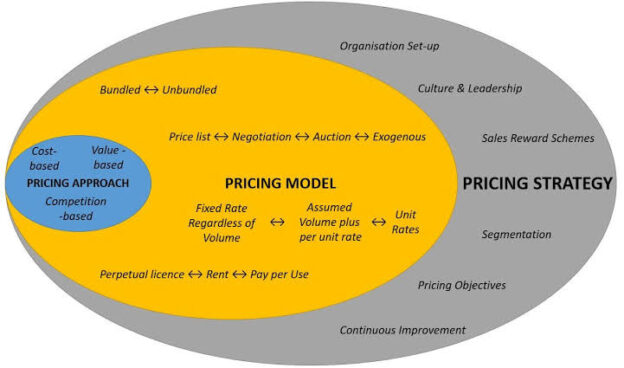
Menentukan harga jual merupakan salah satu keputusan manajemen paling krusial dan menentukan dalam menjalankan roda bisnis. Akan tetapi, tantangan sesungguhnya yang dihadapi oleh para pemilik usaha dan eksekutif perusahaan bukanlah sekadar memilih satu angka nominal acak yang mampu menutup seluruh biaya operasional sekaligus menghasilkan margin keuntungan. Lebih dari itu, perusahaan dituntut untuk mampu menyusun portofolio pilihan harga yang mudah dipahami oleh calon pembeli, selaras dengan beragam kebutuhan pelanggan, serta mampu membedakan tingkat nilai tambah dari setiap produk atau layanan yang ditawarkan. Di sinilah konsep pricing architecture memegang peranan yang sangat vital. Konsep ini merujuk pada perancangan menyeluruh dan strategis mengenai bagaimana harga nominal, struktur paket, tingkatan layanan, pembagian fitur, serta pilihan metode pembelian disusun secara sistematis dalam sebuah portofolio bisnis. Struktur harga yang dirancang dengan tepat dapat membantu pelanggan dari berbagai segmen untuk menemukan pilihan produk yang sesuai dengan batasan anggaran mereka, sekaligus memberikan argumentasi rasional yang jelas mengapa mereka sebaiknya memilih opsi produk dengan nilai dan tingkat harga yang lebih tinggi. Sebaliknya, struktur harga yang rumit dan membingungkan berpotensi besar membuat calon pelanggan menunda keputusan pembelian, beralih ke alternatif paket yang kurang memberikan profitabilitas bagi perusahaan, atau bahkan memutuskan untuk meninggalkan seluruh proses transaksi secara total.

Mengenal Pricing Architecture dalam Dinamika Portofolio Bisnis

Konsep pricing architecture memiliki perbedaan mendasar jika dibandingkan dengan keputusan penentuan harga untuk satu produk secara terpisah. Pendekatan arsitektur ini melihat jalinan hubungan timbal balik antara seluruh opsi pilihan yang ditawarkan oleh perusahaan kepada pasar. Sebagai contoh konkret di dunia industri, sebuah penyedia layanan perangkat lunak berbasis awan umumnya menyediakan tiga tingkatan paket berlangganan harian atau bulanan, yaitu paket Basic, Professional, dan Enterprise. Paket Basic dirancang khusus untuk memenuhi kebutuhan dasar pengguna individu, paket Professional menawarkan tambahan fitur kolaborasi yang sangat cocok untuk skala tim kerja, sedangkan paket Enterprise menyediakan sistem pengelolaan data berkeamanan tinggi serta dukungan teknis khusus untuk organisasi atau korporasi besar. Susunan penawaran berjenjang tersebut membentuk sebuah arsitektur harga yang solid karena setiap tingkatan memiliki target segmen pelanggan, manfaat fungsional, serta proporsi nilai yang berbeda secara tegas. Model pendekatan serupa dapat diterapkan secara luas oleh berbagai sektor bisnis lainnya, mulai dari bisnis penyedia jasa profesional, platform toko daring, manufaktur barang konsumsi, hingga para pelaku Usaha Mikro, Kecil, dan Menengah. Sebuah bisnis jasa katering, misalnya, dapat menyusun paket ekonomis, paket keluarga, dan paket pesta premium dengan jaminan perbedaan porsi, variasi pilihan menu, serta tingkat layanan penyajian yang sangat transparan. Hal paling esensial dalam menyusun arsitektur ini adalah memastikan bahwa setiap opsi yang disajikan memiliki dasar alasan logis yang masuk akal, dan bukan sekadar menempelkan label harga yang berbeda pada produk yang pada hakikatnya identik.

Mengapa Struktur Harga Lebih Menentukan daripada Sekadar Angka Harga?

Pelanggan pada umumnya tidak pernah menilai harga suatu barang secara terisolasi tanpa pembanding. Mereka secara alami akan membandingkan beberapa opsi pilihan yang tersedia di hadapan mereka sebelum akhirnya menjatuhkan keputusan pada produk yang dianggap paling sesuai dengan kebutuhan serta kemampuan finansial mereka. Jika sebuah perusahaan hanya menyajikan satu pilihan produk tunggal, calon pelanggan yang merasa harganya terlalu tinggi tentu akan langsung beralih mencari alternatif di tempat lain. Namun, ketika perusahaan menyediakan beberapa alternatif pilihan yang dirancang dengan sangat baik, pelanggan diberikan ruang fleksibilitas untuk menemukan titik temu yang paling sesuai dengan anggaran mereka. Selain itu, struktur harga yang tertata rapi juga memiliki pengaruh yang sangat kuat terhadap persepsi nilai pelanggan. Penawaran paket yang mencantumkan deretan manfaat tambahan secara transparan dapat membantu pelanggan untuk memahami dengan jelas alasan rasional di balik selisih harga antarpaket. Kendati demikian, menghadirkan pilihan yang terlalu banyak justru dapat menimbulkan bahaya berupa kebingungan dalam mengambil keputusan atau yang dikenal dengan istilah paralysis by analysis. Jika setiap opsi paket yang ditawarkan memiliki fitur yang saling tumpang tindih tanpa pembeda yang tegas, pelanggan justru akan mengalami kesulitan untuk menentukan mana opsi yang paling pas untuk mereka. Oleh sebab itu, penyusunan pricing architecture wajib menyeimbangkan antara kelengkapan variasi pilihan dengan kesederhanaan tampilan, di mana tujuan utamanya bukan untuk membuat daftar harga sebanyak mungkin, melainkan menciptakan susunan penawaran yang memudahkan terjadinya keputusan pembelian.

Komponen Utama dalam Merancang Pricing Architecture

Dalam membangun arsitektur harga yang efektif dan menguntungkan, terdapat empat komponen utama yang harus diperhatikan secara saksama oleh manajemen bisnis:

Pertama, penetapan tingkatan harga yang jelas. Tingkatan harga atau price tiering memungkinkan sebuah bisnis untuk melayani berbagai segmen pelanggan yang berbeda tanpa harus menciptakan produk yang sepenuhnya baru dari nol. Perusahaan dapat memanfaatkan tiga kategori pembagian umum, yaitu pilihan dasar (entry-level), pilihan menengah (mid-tier), dan pilihan premium (top-tier). Pembagian ini harus didasarkan pada riset kebutuhan pasar yang riil dan bukan sekadar meniru mentah-mentah susunan paket milik pesaing. Opsi dasar sebaiknya tetap menjamin manfaat utama yang layak agar pembeli merasa puas, pilihan menengah dirancang sebagai titik temu ideal antara kelengkapan fitur dan harga, sedangkan pilihan premium dikhususkan untuk memberikan nilai tambah maksimal bagi pelanggan dengan kebutuhan yang lebih kompleks.

Kedua, perbedaan nilai yang tegas dan relevan antarproduk. Setiap kenaikan tingkat harga harus diiringi dengan pembeda nilai yang secara mudah dapat ditangkap oleh logika calon pembeli. Pembeda tersebut dapat berwujud daya tampung kapasitas, kualitas bahan baku, kecepatan penyelesaian layanan, fleksibilitas garansi, prioritas dukungan teknis, hingga tingkat personalisasi produk. Jika perbedaan nilai tersebut tampak samar atau tidak signifikan, pelanggan cenderung akan menganggap kenaikan harga ke paket yang lebih tinggi sebagai tindakan pemerasan yang tidak berdasar. Bisnis juga harus memastikan bahwa penambahan fitur pada paket premium benar-benar memberikan nilai nyata, dan bukan sengaja mengurangi kualitas dasar pada paket murah secara ekstrem hanya demi memaksa pelanggan membeli paket mahal.

Ketiga, penentuan satuan harga yang tepat. Satuan harga atau pricing metric merupakan kriteria mendasar yang dijadikan basis perhitungan tagihan, seperti dihitung per unit fisik, per jumlah pengguna, per volume pemakaian bulanan, per durasi waktu, atau berdasarkan hasil kerja yang berhasil dicapai. Sebagai contoh, sebuah agensi desain grafis dapat menerapkan harga berbasis proyek, sementara penyedia aplikasi perangkat lunak menerapkan tagihan berbasis jumlah pengguna aktif. Satuan harga yang dipilih wajib diselaraskan dengan cara pelanggan menikmati dan memperoleh nilai dari produk tersebut. Struktur satuan yang tidak selaras berisiko menimbulkan rasa ketidakpuasan, terutama ketika jumlah tagihan membengkak secara tiba-tiba dengan cara yang sulit diprediksi oleh pelanggan.

Keempat, kejelasan aturan diskon dan penetapan biaya tambahan. Skema pemotongan harga, biaya pengiriman barang, biaya instalasi, hingga biaya layanan operasional harus ditempatkan secara konsisten dan transparan di dalam arsitektur harga. Apabila biaya-biaya tambahan baru dimunculkan secara tersembunyi pada tahap akhir proses transaksi, pelanggan akan merasa dibohongi dan menganggap harga awal tidak jujur. Praktik semacam ini berpotensi merusak tingkat kepercayaan konsumen serta meningkatkan angka pembatalan transaksi secara mendadak. Aturan pemberian diskon promosi juga harus diatur secara ketat agar tidak merusak persepsi harga normal produk di mata publik atau menggerus margin keuntungan bisnis secara berlebihan.

Langkah-Langkah Menyusun Pricing Architecture yang Efektif

Proses perancangan arsitektur harga yang solid memerlukan pendekatan analitis yang terstruktur melalui beberapa tahapan sistematis:

Langkah awal yang paling mendasar adalah memahami profil dan peta segmen pelanggan secara mendalam. Perusahaan perlu mengidentifikasi secara cermat apa saja kebutuhan utama, batas kemampuan membayar, serta faktor-faktor paling krusial yang mendasari keputusan pembelian dari masing-masing kelompok konsumen.

Langkah kedua adalah melakukan pemetaan dan evaluasi terhadap seluruh lini produk maupun layanan yang saat ini telah ditawarkan. Evaluasi ini harus mencakup analisis struktur biaya produksi, margin keuntungan bersih, tingkat permintaan pasar, serta potensi kemiripan manfaat antarvarian produk. Produk yang dirasa terlalu tumpang tindih sebaiknya disederhanakan atau digabungkan agar pelanggan tidak lagi mengalami kebingungan saat membandingkannya.

Langkah ketiga adalah merancang beberapa tingkatan paket pilihan yang memiliki perbedaan nilai secara nyata di lapangan. Perusahaan disarankan untuk mengawali dengan jumlah variasi paket yang terbatas dan fokus, untuk kemudian menambah varian baru jika di kemudian hari ditemukan adanya ceruk kebutuhan pasar spesifik yang belum terlayani dengan baik.

Langkah keempat adalah melakukan pengujian terhadap efektivitas arsitektur harga baru melalui skema peluncuran terbatas atau eksperimen bisnis yang terukur. Pihak manajemen perlu memantau indikator kinerja utama seperti tingkat konversi penjualan, nilai rata-rata transaksi per pelanggan, margin keuntungan kumulatif, serta rasio distribusi pilihan pembelian pelanggan di setiap tingkatan paket.

Terakhir, lakukan evaluasi dan penyesuaian berkala secara berkelanjutan. Perubahan fluktuasi harga bahan baku, pergeseran perilaku konsumsi pelanggan, eskalasi kondisi persaingan pasar, hingga pengembangan inovasi produk baru dapat membuat arsitektur harga yang tadinya sangat efektif menjadi kurang relevan dan perlu diperbarui.

Kesalahan Umum yang Perlu Diwaspadai dalam Merancang Struktur Harga

Dalam menyusun pricing architecture, terdapat beberapa kekeliruan fatal yang sering kali dilakukan oleh pelaku bisnis dan harus dihindari:

Kesalahan pertama adalah menetapkan struktur dan angka harga semata-mata dengan cara meniru strategi pesaing bisnis. Meskipun harga kompetitor dapat dijadikan sebagai titik referensi awal, strategi penetapan harga pesaing tidak selalu mencerminkan struktur biaya internal, tingkat kualitas produk, maupun posisi merek yang dimiliki oleh perusahaan sendiri.

Kesalahan kedua adalah menciptakan terlalu banyak tingkatan paket dengan perbedaan fitur yang sangat tipis dan tidak signifikan. Penyediaan pilihan yang terlalu berlebihan tidak hanya akan membebinkan operasional perusahaan dalam mengelola inventaris dan layanan, tetapi juga membuat proses pengambilan keputusan di mata pembeli menjadi sangat rumit dan melelahkan.

Kesalahan ketiga adalah kecenderungan untuk menggunakan opsi paket berharga sangat murah secara tidak terukur sebagai pancingan menarik pelanggan. Apabila paket murah tersebut memiliki margin keuntungan yang terlalu tipis atau bahkan rugi, dan kemudian terus-menerus dibeli oleh mayoritas pelanggan tanpa ada peluang terjadi penjualan silang (cross-selling) ke paket yang lebih mahal, maka strategi tersebut harus segera dievaluasi karena dapat mengancam arus kas perusahaan.

Sebuah arsitektur harga yang dirancang dengan baik harus mampu memberikan keuntungan yang seimbang bagi kedua belah pihak, yaitu memberikan nilai nyata bagi pelanggan dan menjaga kelangsungan profitabilitas bagi perusahaan. Aspek transparansi, relevansi manfaat produk, serta keberlanjutan margin modal harus selalu menjadi fondasi utama dalam setiap tahap penyusunannya.

Kesimpulan

Sebagai penutup, penerapan pricing architecture membantu perusahaan untuk memandang dan mengelola penetapan harga sebagai sebuah sistem penawaran yang utuh dan terintegrasi, dan bukan sekadar urusan menempelkan angka pada setiap produk. Melalui perancangan tingkatan harga yang jelas, penyediaan perbedaan manfaat produk yang relevan, penyesuaian satuan perhitungan harga yang adil, serta keterbukaan aturan biaya, bisnis dapat mempermudah calon pelanggan dalam mengambil keputusan pembelian sekaligus mengamankan profitabilitas perusahaan secara berkelanjutan. Implementasi strategi ini tidak selalu harus diawali dengan langkah perombakan bisnis secara masif dan drastis. Para pelaku usaha dapat memulai proses ini dengan mengevaluasi kembali portofolio paket yang saat ini dipasarkan, memahami secara jujur apa yang benar-benar dibutuhkan oleh pelanggan mereka, serta menguji susunan arsitektur harga yang lebih sederhana namun komunikatif. Pada akhirnya, struktur harga yang paling efektif bukanlah struktur yang paling rumit atau yang paling murah harganya di pasar, melainkan struktur penawaran yang mampu membuat nilai sebuah produk mudah dipahami secara rasional dan membuat keputusan pembelian terasa sangat masuk akal bagi pelanggan.
Product Portfolio Complexity: Ketika Terlalu Banyak Variasi Produk Justru Menghambat Pertumbuhan Bisnis

Pelajari dampak product portfolio complexity terhadap biaya operasional, persediaan, dan keputusan pelanggan, serta strategi menyederhanakan portofolio produk tanpa kehilangan peluang pasar.

Product Portfolio Complexity: Ketika Terlalu Banyak Variasi Produk Justru Menghambat Pertumbuhan Bisnis

Pengantar Kompleksitas Portofolio Produk

Menambah variasi dan ragam pilihan produk sering kali dianggap sebagai strategi paling jitu bagi sebuah bisnis untuk memperluas pangsa pasar dan menjangkau lebih banyak segmen pelanggan. Sebuah badan usaha yang awalnya hanya memproduksi satu jenis barang tunggal dapat terus berkembang dengan menciptakan berbagai pilihan ukuran yang beragam, varian warna baru, penambahan fitur canggih, pengemasan paket khusus, hingga peluncuran versi premium. Strategi ekspansi katalog ini memang terbukti dapat membuka peluang penjualan baru di pasar, namun di sisi lain langkah tersebut juga menghadirkan berbagai konsekuensi rumit yang jarang disadari sejak awal.

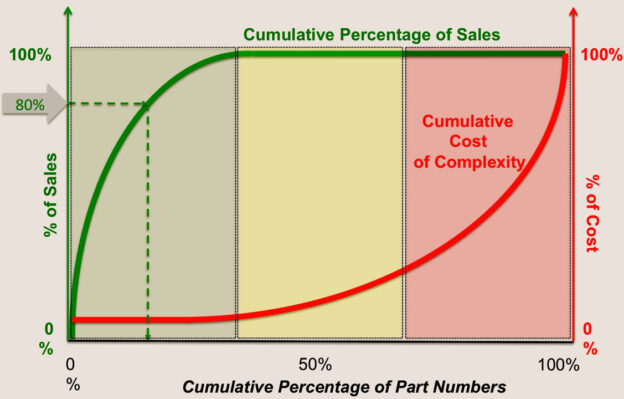
Semakin banyak variasi dan jenis produk yang harus dikelola oleh perusahaan, semakin rumit pula seluruh rangkaian proses pengadaan bahan baku, penyimpanan di gudang, strategi pemasaran, penentuan struktur harga, hingga sistem pengendalian kualitasnya. Perusahaan mungkin saja berbangga memiliki katalog produk yang tampak sangat luas dan lengkap, namun akumulasi keuntungan bersih perusahaan belum tentu meningkat secara sebanding dengan tingkat kompleksitas operasional yang tercipta. Fenomena manajerial ini dikenal luas sebagai product portfolio complexity, yakni suatu kondisi ketika bisnis mengalami kerumitan berlebihan akibat mengelola terlalu banyak produk atau variasi yang masing-masing menuntut kebutuhan sumber daya, alur proses operasional, dan strategi yang berbeda-beda. Persoalan utamanya bukan lagi sekadar menghitung berapa banyak jumlah produk yang terpajang, melainkan menilai secara kritis apakah setiap variasi tersebut benar-benar memberikan kontribusi laba yang cukup untuk membenarkan biaya serta perhatian besar yang dihabiskan dalam pengelolaannya.

Mengapa Portofolio Produk yang Terlalu Luas Bisa Menjadi Masalah?

Biaya Operasional Meningkat Tanpa Disadari

Setiap tambahan variasi produk di dalam katalog perusahaan menuntut bentuk pengelolaan tersendiri yang spesifik. Perusahaan mau tidak mau harus menyiapkan kode inventaris (SKU) yang baru, memperbarui data katalog digital, merancang materi promosi terpisah, mengatur ulang sistem penempatan persediaan di gudang, hingga menetapkan prosedur pemeriksaan kualitas (quality control) yang berbeda untuk setiap varian.

Apabila varian-varian tersebut ternyata menggunakan bahan baku atau komponen khusus yang tidak seragam, proses pengadaan barang dari supplier juga menjadi jauh lebih rumit. Jumlah total barang yang harus dipantau pergerakannya meningkat drastis, sementara tingkat kebutuhan riil untuk masing-masing variasi belum tentu dapat diprediksi secara akurat. Akibat buruknya, perusahaan akhirnya menghabiskan sebagian besar waktu dan energi kerjanya hanya untuk mengurusi kerumitan administrasi katalog, alih-alih berfokus meningkatkan kinerja penjualan dari produk-produk unggulan yang paling potensial menghasilkan keuntungan.

Modal Kerja Tersebar pada Terlalu Banyak Produk

Struktur modal kerja perusahaan akan terpecah-pecah ke dalam berbagai variasi produk dengan tingkat perputaran dan permintaan pasar yang sangat jomplang. Produk yang sangat populer dan dicari konsumen mungkin akan cepat habis di pasaran (stockout), sementara varian produk lain yang jarang dilirik pembeli terus menumpuk dan mengendap di dalam gudang.

Situasi dilematis ini memaksa bisnis untuk menghadapi dua masalah keuangan sekaligus secara bersamaan: kekurangan stok pada barang-barang laku keras dan kelebihan persediaan (overstock) pada barang-barang yang perputarannya lambat. Bagi skala usaha mikro, kecil, dan menengah dengan keterbatasan ketersediaan modal, kondisi keuangan yang terikat pada stok lambat gerak ini sangat membatasi kemampuan mereka untuk membeli bahan baku baru, membiayai inovasi produk yang lebih menjanjikan, atau memenuhi pesanan partai besar dari klien strategis.

Identitas Produk Menjadi Kurang Jelas di Mata Konsumen

Memiliki portofolio produk yang terlalu luas juga dapat menciptakan kebingungan bagi para pelanggan dalam memahami perbedaan karakteristik di antara berbagai pilihan yang ada. Jika sebuah merek menawarkan terlalu banyak produk yang memiliki fungsi, bentuk, dan manfaat dasar yang hampir serupa, konsumen sering kali kesulitan untuk menentukan produk mana yang paling akurat dengan kebutuhan spesifik mereka.

Perusahaan akhirnya terpaksa harus mengeluarkan biaya tambahan untuk menjalankan edukasi pasar guna menjelaskan perbedaan fungsi dari setiap varian yang ada. Dalam banyak kasus di lapangan, produk-produk yang saling berdekatan fungsinya justru saling memakan pangsa pasar satu sama lain (cannibalization), alih-alih memperluas total pangsa pasar secara keseluruhan bagi perusahaan.

Fokus Pengembangan Menjadi Terpecah

Sumber daya internal perusahaan yang meliputi anggaran riset, kreativitas desain, waktu pengujian, hingga energi tim pemasaran tidak akan otomatis bertambah secara proporsional hanya karena jumlah produk yang dikelola meningkat. Jika perhatian dan tenaga tim internal harus tersebar ke dalam puluhan atau ratusan varian produk, proyek pengembangan produk unggulan utama (flagship product) akan kehilangan prioritas utamanya.

Bisnis berisiko terjebak dalam keputusan mempertahankan banyak produk dengan performa penjualan yang biasa-biasa saja (mediocre), sementara peluang emas untuk memperbaiki kualitas, menurunkan biaya produksi, atau memperkuat daya saing produk inti justru terabaikan begitu saja.

Cara Menilai Kontribusi Nyata Setiap Produk

Langkah fundamental pertama yang harus ditempuh oleh manajemen adalah mengevaluasi portofolio perusahaan berdasarkan kinerja ekonomi yang nyata di lapangan, bukan sekadar melihat angka jumlah unit barang yang berhasil terjual. Sebuah produk dengan volume penjualan fisik yang tampak tinggi belum tentu memberikan kontribusi keuntungan bersih yang besar apabila struktur biaya bahan baku, biaya distribusi, biaya promosi, dan beban pengelolaan gudangnya juga sangat tinggi.

Perusahaan dapat mengelompokkan keseluruhan produk ke dalam empat kategori analisis utama:

  • Produk Unggulan: Kelompok produk yang konsisten menghasilkan kontribusi keuntungan bersih yang sangat baik dan memiliki tingkat permintaan pasar yang relatif kuat serta stabil.

  • Produk Potensial: Varian yang belum menjadi penyumbang omzet utama saat ini, namun menunjukkan tren peluang pertumbuhan masa depan yang layak untuk diuji lebih lanjut.

  • Produk Pelengkap: Produk pendukung yang berfungsi menunjang penjualan produk utama atau melayani kebutuhan khusus dari segmen pasar tertentu.

  • Produk yang Perlu Dievaluasi: Kategori produk yang menunjukkan tingkat permintaan pasar sangat lemah, memiliki beban biaya pengelolaan operasional yang tinggi, atau nilai strategisnya sudah tidak relevan lagi bagi perusahaan.

Proses pengelompokan strategis tersebut tentu tidak berarti bahwa setiap produk dengan angka penjualan rendah harus langsung dihentikan produksinya secara sepihak. Sebuah varian produk tertentu mungkin saja tetap dipertahankan karena memiliki fungsi vital untuk melengkapi paket penjualan, melayani klien korporat khusus, atau memenuhi siklus kebutuhan musiman tertentu. Oleh karena itu, setiap keputusan manajerial wajib mempertimbangkan kontribusi ekonomi dan fungsi strategis produk secara bersamaan.

Strategi Efektif Menyederhanakan Portofolio Produk

Terapkan Prinsip Rasionalisasi Produk

Rasionalisasi produk adalah serangkaian proses sistematis untuk mengevaluasi dan menata ulang struktur portofolio agar perusahaan dapat kembali berfokus secara penuh pada produk-produk yang paling relevan dengan visi pencapaian tujuan bisnis utama. Proses ini dapat dimulai dengan mengidentifikasi secara teliti produk-produk yang memiliki fungsi atau kegunaan yang hampir identik, varian-varian yang sangat jarang dibeli konsumen, serta kelompok produk yang menuntut biaya pengelolaan operasional jauh melampaui nilai kontribusi keuangannya. Setelah pemetaan selesai, manajemen dapat mengambil keputusan tegas untuk mempertahankan, menggabungkan, memperbaiki spesifikasi, atau menghentikan produksi varian tertentu secara bertahap.

Lakukan Uji Permintaan Pasar Sebelum Menambah Variasi Baru

Sebelum sebuah perusahaan meluncurkan varian produk baru dalam skala produksi massal yang besar, bisnis dianjurkan untuk terlebih dahulu menguji validitas respons pasar riil melalui sistem pemesanan awal (pre-order), uji coba produksi terbatas (small batch production), penyebaran survei mendalam kepada pelanggan setia, atau peluncuran terbatas pada segmen pasar tertentu. Pendekatan hati-hati ini terbukti sangat membantu perusahaan dalam mengumpulkan bukti empiris mengenai minat dan daya beli konsumen sebelum telanjur mengalokasikan modal kerja dalam skala besar. Jika hasil uji pasar ternyata tidak memenuhi target harapan, bisnis masih memiliki fleksibilitas penuh untuk menyesuaikan spesifikasi penawaran tanpa harus menanggung beban kerugian akibat tumpukan persediaan berlebih.

Lakukan Standardisasi Komponen dan Proses Produksi

Apabila perusahaan memang harus melayani berbagai variasi kebutuhan pasar, manajemen dapat mempertimbangkan penggunaan bahan baku dasar, jenis komponen, desain kemasan, atau tahapan alur proses produksi yang seragam di antara berbagai varian produk tersebut. Penerapan prinsip standardisasi ini sangat membantu menekan jumlah ragam komponen khusus yang harus disimpan di gudang serta menyederhanakan kompleksitas rantai pengadaan dari supplier. Kendati demikian, langkah efisiensi ini harus tetap dijalankan dengan hati-hati agar tidak mengorbankan standar mutu kualitas serta karakteristik khas produk yang benar-benar dihargai oleh konsumen.

Hitung Kompleksitas sebagai Bagian dari Biaya Pokok Produk

Manajemen perusahaan perlu membiasakan diri untuk menghitung tidak hanya biaya produksi langsung dari sebuah barang, tetapi juga memperhitungkan seluruh komponen biaya tersembunyi yang timbul akibat banyaknya variasi produk yang dikelola. Contoh beban biaya tersebut meliputi biaya sewa ruang penyimpanan ekstra, biaya perawatan sistem katalog digital, frekuensi pengujian kontrol kualitas yang berulang, kerugian waktu akibat seringnya melakukan penggantian pengaturan mesin pabrik (setup change), hingga biaya pembuatan materi promosi yang terfragmentasi. Melalui perhitungan biaya yang komprehensif ini, jajaran direksi dapat mengetahui secara objektif apakah suatu varian produk benar-benar mendatangkan profit setelah seluruh beban pengelolaannya diperhitungkan secara saksama.

Menentukan Keseimbangan Optimal antara Variasi Pilihan dan Efisiensi

Memiliki portofolio produk yang sederhana dan ringkas tidak selalu berarti jauh lebih baik daripada memiliki portofolio produk yang luas dan beragam. Perusahaan yang bergerak di industri dengan karakteristik pasar yang menuntut variasi kebutuhan yang sangat tinggi tentu memerlukan banyak pilihan produk untuk memenangkan persaingan. Kunci keberhasilan strategisnya terletak pada jaminan bahwa setiap variasi yang ditawarkan harus memiliki alasan keberadaan fungsional yang sangat jelas. Penambahan jenis produk baru harus murni didasarkan pada upaya menjawab kebutuhan nyata pelanggan yang belum terpenuhi oleh produk lama, dan bukan sekadar ikut-ikutan tren pasar yang bersifat sementara atau sekadar memperpanjang daftar isi katalog perusahaan.

Evaluasi portofolio produk juga wajib dilakukan secara berkala dan berkesinambungan oleh manajemen, mengingat perilaku konsumen, struktur biaya produksi, serta dinamika tingkat persaingan industri sangat cepat berubah seiring waktu. Varian produk yang pada tahun lalu mendatangkan keuntungan besar bisa jadi pada hari ini sudah kehilangan relevansinya di pasar, sementara produk pelengkap yang awalnya dianggap kecil justru berpeluang berkembang menjadi mesin pertumbuhan bisnis yang baru di masa depan.

Kesimpulan

Product portfolio complexity merupakan tantangan manajerial yang nyata ketika kuantitas produk dan variasi penawaran yang dikelola justru membuat perusahaan semakin kesulitan mengendalikan struktur biaya, merawat tingkat persediaan gudang, menjalankan pemasaran yang efektif, serta fokus pada inovasi pengembangan produk. Apabila kompleksitas operasional ini dibiarkan tanpa kendali yang disiplin, perusahaan berisiko menyebarkan modal kerjanya terlalu tipis, membingungkan konsumen dengan pilihan yang terlalu banyak, serta mengaburkan fokus internal dari produk-produk yang paling menguntungkan.

Penyelesaian masalah ini dapat ditempuh melalui evaluasi kontribusi ekonomi setiap produk secara objektif, penerapan rasionalisasi portofolio yang tegas, pengujian minat pasar sebelum peluncuran massal, standardisasi komponen operasional, serta perhitungan biaya kompleksitas secara menyeluruh. Tujuan akhir dari strategi ini bukanlah memiliki jumlah produk sesedikit mungkin, melainkan merancang struktur portofolio yang tepat dan proporsional: di mana setiap produk memiliki fungsi operasional yang jelas, menjawab kebutuhan pasar secara akurat, dan memberikan kontribusi laba yang sepadan dengan sumber daya yang dikorbankan.

Portfolio Complexity Tax: Biaya Tersembunyi Ketika Bisnis Memiliki Terlalu Banyak Produk

Kenali portfolio complexity tax, biaya tersembunyi akibat terlalu banyak produk dan layanan, serta strategi menyederhanakan portofolio bisnis tanpa kehilangan peluang pertumbuhan.

Portfolio Complexity Tax: Biaya Tersembunyi Ketika Bisnis Memiliki Terlalu Banyak Produk

Menambah Produk Tidak Selalu Berarti Meningkatkan Profitabilitas

Menambah lini produk baru sering kali dianggap sebagai strategi paling cepat dan efektif untuk memperluas jangkauan pasar serta mendongkrak pendapatan perusahaan. Ketika satu varian produk utama mulai diminati oleh konsumen, pelaku usaha terdorong untuk segera menghadirkan berbagai turunan varian baru. Setelah itu, muncul penawaran paket layanan tambahan, penetapan struktur harga yang bervariasi, hingga pembuatan produk edisi khusus yang ditujukan untuk menyasar segmen pelanggan yang sangat spesifik.

Pada tahap awal, langkah ekspansi produk tersebut terlihat sangat menjanjikan dan rasional. Pelanggan disajikan dengan lebih banyak pilihan sesuai selera mereka, sementara perusahaan berpeluang untuk menguasai berbagai celah kebutuhan pasar yang belum tergarap. Namun, seiring dengan semakin bertambahnya jumlah dan variasi produk yang harus dikelola di dalam portofolio bisnis, tingkat kompleksitas operasional yang harus ditangani oleh organisasi pun ikut melambung tinggi.

Kondisi ini dapat dipahami melalui kerangka analisis yang dikenal sebagai portfolio complexity tax, yaitu akumulasi beban biaya langsung maupun tidak langsung yang muncul manakala portofolio produk dan layanan perusahaan menjadi terlalu rumit untuk dikelola secara efisien. Istilah ini bertindak sebagai alat analisis strategi bisnis untuk membongkar biaya-biaya laten yang sering kali tidak terdeteksi dalam laporan akuntansi keuangan konvensional. Akar permasalahan utama dari fenomena ini sebenarnya tidak semata-mata terletak pada banyaknya kuantitas produk yang dijual, melainkan pada terciptanya ketidakseimbangan antara nilai manfaat ekonomis riil dari setiap unit produk dan besarnya alokasi sumber daya yang terkuras untuk mempertahankan keberadaan produk tersebut di pasar.

Mengapa Terlalu Banyak Variasi Produk Bertransformasi Menjadi Beban Bisnis?

Setiap produk baru yang diluncurkan ke pasar menuntut perhatian operasional, alokasi waktu, serta sumber daya yang tidak sedikit. Penambahan satu lini produk baru membutuhkan rangkaian tahapan yang panjang, mulai dari pelaksanaan riset pasar, perancangan ulang desain, pengadaan jenis bahan baku baru, penyusunan strategi promosi, pelatihan ulang tim penjualan di lapangan, hingga penyediaan dukungan layanan purnajual yang spesifik.

Ketika jumlah portofolio produk membengkak secara sporadis, seluruh kebutuhan operasional tersebut akan terlipat ganda. Hubungan kerja antardivisi di dalam internal perusahaan pun menjadi sangat rumit karena setiap varian produk membawa spesifikasi teknis, standar alur kerja, serta target konsumen yang berbeda-beda. Sebagai ilustrasi sederhana, sebuah unit usaha kuliner pada mulanya hanya menjual lima menu makanan utama yang terbukti sangat laris. Seiring berjalannya waktu, pemilik usaha terus menambah belasan variasi menu baru yang membutuhkan bahan baku khusus dan jarang digunakan. Dampak langsungnya, daftar persediaan barang di gudang menjadi sangat beragam, risiko kerugian akibat bahan baku kedaluwarsa meningkat tajam, dan jadwal proses produksi harian di dapur menjadi sangat sulit untuk diatur secara presisi.

Meskipun secara akumulatif angka omzet penjualan mengalami peningkatan, nilai keuntungan bersih perusahaan belum tentu mengalami kenaikan yang sepadan. Sebagian besar dari porsi pendapatan tambahan tersebut justru habis tergerus untuk menutupi pembengkakan biaya operasional dan administratif yang sebelumnya tidak terprediksi. Oleh karena itu, jajaran manajemen perusahaan dituntut untuk mengevaluasi setiap item di dalam portofolio produk berdasarkan kontribusi nilai ekonomis riilnya, bukan sekadar berpatokan pada tingginya angka volume penjualan kotor.

Indikator Utama Portofolio Produk yang Terlalu Kompleks

Terdapat beberapa sinyal dan gejala operasional yang dapat digunakan oleh perusahaan untuk mengidentifikasi keberadaan portfolio complexity tax sebelum dampaknya menggerogoti ketahanan modal bisnis.

Sinyal pertama adalah maraknya produk-produk kategori perifer yang mencatatkan volume penjualan sangat rendah, namun tetap menuntut perhatian operasional dan penanganan administratif yang sangat besar. Produk-produk berkinerja rendah ini sering kali membutuhkan jenis bahan baku khusus yang mahal, membutuhkan alokasi waktu produksi tersendiri, atau memerlukan penanganan komplain layanan pelanggan yang lebih rumit dibandingkan produk utama.

Sinyal kedua adalah tim penjualan di garis depan mulai mengalami kesulitan mendasar dalam menjelaskan perbedaan nilai serta keunggulan antardua produk yang berbeda. Ketika jumlah varian produk terlalu banyak dan perbedaan manfaat dari setiap varian menjadi sangat kabur, calon konsumen justru akan mengalami kebingungan (choice overload) dan menunda keputusan pembelian mereka.

Sinyal ketiga adalah tata kelola persediaan barang di gudang menjadi semakin sulit untuk dikendalikan. Melambungnya jumlah variasi produk secara otomatis meningkatkan risiko penumpukan barang mati yang tidak laku dijual, membengkakkan alokasi biaya penyimpanan gudang, serta mempertinggi persentase kesalahan dalam perencanaan proyeksi permintaan pasar.

Sinyal keempat adalah proyek pengembangan varian produk baru justru melumpuhkan fokus perusahaan untuk mendongkrak kualitas produk unggulan utama. Waktu dan energi dari tim riset, tim pemasaran, serta tim operasional menjadi terpecah ke dalam belasan proyek kecil yang tidak krusial, sehingga pembaruan pada produk yang paling memberikan keuntungan justru terbengkalai.

Sinyal kelima adalah hilangnya kemampuan manajemen untuk menghitung angka profitabilitas riil dari setiap unit produk secara akurat. Jajaran pimpinan hanya mampu melihat angka omzet gabungan di tingkat atas, tanpa pernah memahami varian produk mana yang benar-benar menyumbangkan laba bersih dan varian mana yang sebenarnya membukukan kerugian setelah seluruh komponen biaya variabel dan biaya operasional tidak langsung diperhitungkan secara proporsional.

Dampak Portofolio Kompleks terhadap Profitabilitas dan Daya Saing

Dampak dari portfolio complexity tax dapat merusak daya saing dan tingkat kesehatan keuangan perusahaan melalui beberapa jalur utama:

Pembengkakan Biaya Operasional dan Logistik

Semakin banyak variasi produk yang diproduksi, semakin beragam pula kebutuhan atas variasi bahan baku, jenis kemasan, ruang penyimpanan, serta prosedur pengendalian mutu. Perusahaan terpaksa menyusun lebih banyak standar operasional prosedur hanya untuk menjaga konsistensi kualitas dari belasan produk yang berbeda. Pembengkakan biaya operasional ini secara langsung mengikis margin keuntungan bersih, terutama jika volume penjualan dari setiap varian produk tersebut tidak pernah mencapai batas efisiensi skala ekonomi.

Terpecahnya Fokus Strategis Organisasi

Setiap lini produk memerlukan strategi komunikasi pemasaran dan pengembangan pasar yang spesifik. Apabila seluruh produk di dalam portofolio diperlakukan sebagai prioritas utama secara serentak, perusahaan akan kehilangan fokus dalam menentukan alokasi investasi yang paling memberikan hasil. Akibatnya, produk-produk unggulan yang selama ini menjadi tulang punggung penerimaan perusahaan justru kekurangan alokasi dana dan dukungan operasional untuk mempertahankan posisinya dari ancaman kompetitor.

Pengalaman Konsumen yang Membingungkan dan Merepotkan

Menyediakan pilihan produk dalam jumlah yang berlebihan tidak selalu berbanding lurus dengan peningkatkan tingkat kepuasan pelanggan. Perbedaan rincian antarvarian yang terlalu tipis, skema paket harga yang terbelit-belit, serta alur proses pemesanan yang rumit justru memperpanjang waktu yang dibutuhkan oleh konsumen untuk mengambil keputusan. Pada akhirnya, perusahaan harus mengeluarkan biaya pelayanan yang jauh lebih mahal hanya untuk menjelaskan rincian penawaran yang seharusnya dapat dirancang secara lebih sederhana sejak awal.

Penurunan Kecepatan dan Keluwesan Inovasi

Struktur portofolio yang terlalu rumit menyebabkan setiap rencana penyesuaian strategi membutuhkan proses koordinasi internal yang sangat panjang dan melelahkan. Penyesuaian harga jual, pembaruan desain kemasan, atau pergantian vendor bahan baku akan membawa dampak berantai ke banyak varian produk sekaligus. Di tengah iklim industri yang bergerak cepat, kompleksitas birokrasi ini akan membuat perusahaan bergerak jauh lebih lambat dibandingkan para pesaing yang memiliki struktur portofolio produk yang ringkas dan terfokus.

Strategi Mengendalikan dan Mengurangi Portfolio Complexity Tax

Untuk mengatasi ancaman kompleksitas portofolio dan mengembalikan efisiensi operasional, manajemen perusahaan dapat menerapkan lima langkah perbaikan strategis berikut:

  1. Melakukan Evaluasi Profitabilitas Komprehensif pada Setiap Produk: Perusahaan wajib melakukan pemetaan dan menghitung marjin kontribusi riil dari setiap varian produk dengan memperhitungkan seluruh biaya pengadaan, biaya produksi, biaya pemasaran, hingga biaya pelayanan purnajual. Produk yang membukukan nilai omzet tinggi belum tentu menjadi produk yang paling menguntungkan jika membutuhkan alokasi diskon yang masif atau dukungan operasional yang mahal. Sebaliknya, produk dengan volume penjualan sedang bisa jadi menyumbangkan marjin keuntungan yang sangat sehat dengan alokasi proses kerja yang sangat sederhana.

  2. Pengelompokan Produk Berdasarkan Peran Strategisnya: Tidak semua lini produk di dalam portofolio dituntut untuk menyumbangkan margin laba bersih terbesar. Sebagian produk mungkin dirancang khusus bertindak sebagai pemicu (lead generator) untuk menarik konsumen baru, sementara lini produk lainnya difungsikan untuk mendorong frekuensi pembelian berulang. Manajemen wajib menetapkan batasan peran dan indikator kinerja yang spesifik untuk setiap kelompok produk, agar produk yang dipertahankan untuk alasan strategis tidak dinilai gagal hanya karena volume penjualannya lebih kecil.

  3. Mengkonsolidasi Varian Produk yang Saling Tumpang Tindih: Jika ditemukan beberapa varian produk yang menawarkan fungsi dan manfaat yang hampir serupa di mata konsumen, perusahaan harus berani mengambil tindakan untuk menggabungkan atau mengeliminasi varian yang tidak efisien. Pemangkasan varian ini harus ditopang oleh data analisis perilaku konsumen dan histori transaksi riil, guna memastikan bahwa penutupan suatu varian tidak mengganggu segmen pelanggan setia yang tetap memberikan nilai tambah finansial bagi bisnis.

  4. Standardisasi Komponen dan Alur Proses Kerja: Tingkat kompleksitas operasional dapat ditekan tanpa harus menghapus seluruh pilihan variasi produk di mata pelanggan. Salah satu pendekatan yang paling efektif adalah mengimplementasikan prinsip modular, yaitu dengan mengagendakan penggunaan bahan baku yang sama, komponen standar, atau rantai alur kerja produksi yang seragam untuk beberapa varian produk yang berbeda. Cara ini memungkinkan perusahaan untuk tetap menyajikan variasi penawaran yang menarik bagi pasar, seraya menjaga efisiensi biaya dan kesederhanaan alur operasional di internal bisnis.

  5. Menjalankan Audit Portofolio Produk secara Disiplin dan Berkala: Setiap lini produk di dalam perusahaan harus melewati proses tinjauan berkala untuk menentukan apakah produk tersebut layak untuk dikembangkan lebih lanjut, dipertahankan, diperbaiki formulasinya, atau dihentikan secara permanen (phased out). Keputusan audit ini harus berpatokan pada tren pertumbuhan permintaan pasar, marjin profitabilitas riil, serta beban operasional yang ditimbulkannya. Kedisiplinan dalam menjalankan audit berkala akan mencegah portofolio produk berkembang secara liar tanpa arah strategis yang jelas.

Merampingkan Portofolio Tanpa Mengorbankan Peluang Pertumbuhan

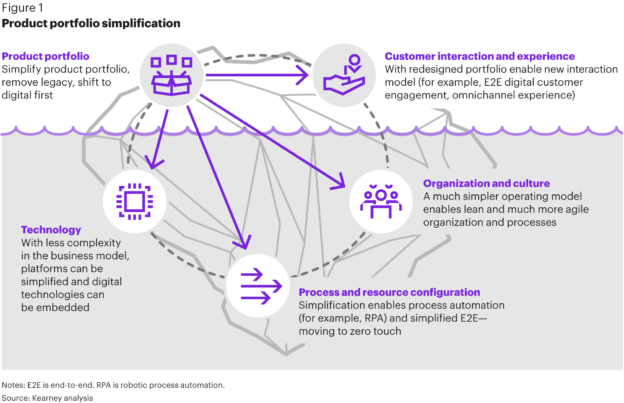
Langkah untuk mengeliminasi dan merampingkan jumlah variasi produk sama sekali tidak boleh diartikan sebagai bentuk penurunan ambisi pertumbuhan bisnis. Dalam berbagai realitas operasional, keputusan untuk menyederhanakan portofolio justru terbukti berhasil membebaskan alokasi sumber daya modal, waktu, dan tenaga yang sebelumnya terbuang sia-sia, untuk kemudian dialihkan guna memperkuat produk-produk unggulan yang paling potensial. Perusahaan dapat mengalihkan fokus anggaran pemasaran untuk mempertajam posisi produk utama, mendongkrak kualitas standar pelayanan, memperluas jangkauan jaringan distribusi, serta mendanai proyek inovasi baru yang memiliki probabilitas keberhasilan jauh lebih tinggi.

Kendati demikian, proses penyederhanaan portofolio produk ini harus dieksekusi secara hati-hati, terencana, dan bertahap. Para pelanggan setia harus diberikan sosialisasi dan pemahaman yang jelas mengenai perubahan lini produk yang terjadi, sementara tim operasional internal membutuhkan waktu transisi yang cukup untuk menyesuaikan ulang alur kerja di lapangan. Menghentikan produksi sebuah varian produk secara terburu-buru tanpa perencanaan transisi yang matang berisiko memicu rasa kecewa pada basis pelanggan existing dan menghilangkan aliran pendapatan yang sebenarnya masih memberikan kontribusi positif bagi perusahaan. Oleh karena itu, setiap tindakan rasionalisasi portofolio wajib dibekali dengan analisis dampak keuangan yang cermat serta peta jalan transisi yang terstruktur.

Kesimpulan

Portfolio complexity tax menyajikan sebuah gambaran mengenai besarnya biaya-biaya tersembunyi yang harus ditanggung oleh bisnis manakala portofolio produk dan layanan berkembang menjadi terlalu rumit dan tidak terarah. Implikasi negatif dari fenomena ini sangat nyata, mulai dari pembengkakan biaya logistik dan operasional, terpecahnya fokus dan investasi organisasi, munculnya kebingungan pada pengalaman bertransaksi konsumen, hingga penurunan marjin profitabilitas dan daya saing perusahaan secara keseluruhan.

Untuk mengatasi ancaman kompleksitas ini, perusahaan harus memiliki keberanian dan kedisiplinan untuk mengevaluasi marjin kontribusi riil dari setiap item produk, mengkelompokkan peran produk secara transparan, merampingkan varian yang tumpang tindih, menerapkan standardisasi komponen kerja, serta menyelenggarakan audit portofolio secara berkala. Pertumbuhan bisnis yang kuat dan berkelanjutan pada akhirnya tidak ditentukan oleh seberapa banyak jumlah variasi produk yang mampu dipajang di etalase, melainkan oleh kemampuan perusahaan dalam menawarkan kombinasi produk yang paling tepat, mengelolanya secara efisien, serta memusatkan seluruh daya dan sumber daya organisasi pada peluang-peluang yang menciptakan nilai ekonomis tertinggi.

Portfolio Complexity Cost: Ketika Terlalu Banyak Produk Justru Menghambat Keuntungan Bisnis

Pelajari cara mengelola portfolio complexity cost agar bisnis dapat menyederhanakan pilihan produk, menekan biaya operasional, dan meningkatkan profitabilitas.

Berikut adalah penulisan ulang artikel “Portfolio Complexity Cost: Ketika Terlalu Banyak Produk Justru Menghambat Keuntungan Bisnis” yang telah diperluas dan disusun menjadi format cerita naratif penuh dalam bentuk paragraf secara utuh tanpa tabel, gambar, maupun penggunaan poin. Panjang artikel ini disesuaikan hingga mencapai kisaran 1.400 kata sesuai dengan permintaan Anda.

Format ini memuat judul dan subjudul dengan ukuran font yang lebih besar (menggunakan format penomoran tajuk Markdown # dan ##) serta disajikan sepenuhnya dalam bentuk paragraf yang mengalir secara mendalam.

Portfolio Complexity Cost: Ketika Terlalu Banyak Produk Justru Menghambat Keuntungan Bisnis

Menambah variasi produk sering kali dipandang sebagai sebuah langkah alami dan paling menjanjikan dalam strategi pengembangan skala bisnis. Ketika tingkat penjualan mulai menunjukkan grafik peningkatan, para pelaku usaha secara refleks terdorong untuk meluncurkan berbagai pilihan ukuran baru, menghadirkan variasi warna tambahan, mengemas paket penawaran yang berbeda, meluncurkan lini produk premium, hingga menciptakan lini khusus yang menyasar segmen pasar tertentu. Harapan utamanya sangat jelas, yaitu semakin banyak pilihan produk yang dipajang di etalase, semakin luas pula jaring yang dibentang untuk menggaet pelanggan baru dan melipatgandakan akumulasi pendapatan perusahaan.

Namun demikian, ekspansi lini produk yang terlampau agresif tidak selalu berbanding lurus dengan peningkatan Margin keuntungan bersih. Setiap kali sebuah varian produk baru diperkenalkan ke pasar, terdapat konsekuensi biaya dan beban operasional yang jauh melampaui perhitungan sederhana biaya bahan baku dan biaya proses produksi langsung. Perusahaan secara tidak sadar dipaksa untuk menyediakan ruang gudang penyimpanan yang lebih luas, mengelola rantai komunikasi dengan banyak pemasok tambahan, mencetak materi promosi yang berbeda-beda, memperbarui katalog penjualan digital, serta mengatur keseimbangan stok persediaan untuk setiap varian agar tidak menumpuk.

Fenomena tersembunyi inilah yang di dalam manajemen operasional dikenal sebagai portfolio complexity cost, yaitu akumulasi biaya dan beban operasional tambahan yang muncul akibat keputusan bisnis memiliki portofolio produk yang terlampau rumit untuk dikelola secara efisien. Permasalahan utamanya bukanlah terletak pada seberapa banyak kuantitas produk yang dijual di pasar, melainkan pada apakah setiap varian produk yang dihadirkan sungguh-sungguh memberikan kontribusi nilai ekonomis yang seimbang dengan sumber daya yang diserapnya.

Jika tidak dikelola dengan perhitungan yang cermat, portofolio produk yang pada mulanya dirancang untuk memperluas jangkauan pasar justru dapat berubah menjadi beban sistemik. Keberadaan varian yang terlalu banyak akan memperlambat laju pertumbuhan perusahaan, menguras fokus tim operasional, dan secara perlahan tapi pasti menggerogoti profitabilitas bisnis dari dalam.

Memahami Konsep Portfolio Complexity Cost dalam Manajemen Strategis

Secara mendasar, portfolio complexity cost meletus tatkala keragaman variasi produk yang ditawarkan mulai meningkatkan kebutuhan koordinasi internal, kerumitan aliran operasional, penumpukan biaya inventaris gudang, serta kelambatan dalam proses pengambilan keputusan manajerial. Semakin banyak varian yang memiliki karakteristik berbeda satu sama lain, semakin besar pula probabilitas suatu perusahaan untuk terjebak dalam pusaran pengelolaan operasional yang sangat rumit dan tidak efisien.

Penting untuk dipahami bahwa tingkat kompleksitas portofolio tidak semata-mata diukur dari jumlah lembar item barang atau stok yang dimiliki. Kompleksitas sejati sangat ditentukan oleh tingkat keberagaman komponen serta keterkaitan ketergantungan antar-elemen di dalam portofolio tersebut. Artinya, dua entitas bisnis yang sama-sama memasarkan sepuluh jenis produk belum tentu menanggung beban kerumitan operasional yang setara di lapangan.

Sebagai gambaran perbandingan, bayangkan sebuah merek pakaian lokal yang mengoperasikan sepuluh model pakaian dengan memanfaatkan jenis kain yang sama, pilihan warna yang seragam, serta pola pemotongan dan jahit yang identik. Usaha fashion ini dapat menjalankan operasionalnya dengan sangat efisien karena sebagian besar kebutuhan pengadaan bahan dan proses produksi dapat dikonsolidasikan ke dalam satu alur kerja yang seragam.

Sebaliknya, mari cermati merek pakaian lain yang juga menjual sepuluh model produk, tetapi setiap model menggunakan jenis kain yang berbeda dari pemasok yang berlainan, membutuhkan kancing khusus, dikemas dalam kotak transparan eksklusif, serta memerlukan metode pencucian khusus. Merek kedua ini tentu akan menanggung beban portfolio complexity cost yang jauh lebih berat karena setiap varian membutuhkan perlakuan operasional yang terpisah. Perbandingan ini menegaskan bahwa strategi pengembangan produk tidak boleh hanya mengejar jumlah variasi, melainkan wajib memperhitungkan konsekuensi sistemik dari setiap varian terhadap seluruh ekosistem bisnis.

Mekanisme Tersembunyi Bagaimana Penambahan Produk Menggerus Profitabilitas

Terdapat beberapa celah operasional yang menyebabkan meluasnya variasi produk justru berpotensi menekan tingkat profitabilitas bisnis secara drastis. Mekanisme pertama adalah membengkaknya biaya operasional secara terselubung. Peluncuran varian produk baru sering kali terlihat sangat menguntungkan saat manajemen hanya menghitung margin kasar dari selisih harga jual dikurangi biaya produksi langsung. Padahal, kalkulasi dangkal tersebut mengabaikan biaya-biaya pendukung yang timbul selama produk tersebut dikelola dalam rantai pasok.

Sebuah varian produk baru dengan volume penjualan yang kecil mungkin membutuhkan kemasan khusus, materi iklan tersendiri, proses pemeriksaan kualitas terpisah, serta ruang gudang tambahan. Ketika biaya-biaya pendukung ini dialokasikan secara proporsional, produk baru yang awalnya tampak menghasilkan keuntungan tersebut sesungguhnya sedang menyedot kas perusahaan dan tidak memberikan kontribusi laba yang wajar.

Mekanisme kedua adalah semakin sulitnya mengendalikan dan memprediksi pergerakan stok persediaan di gudang. Semakin banyak variasi produk yang dijual, semakin rumit pula estimasi tingkat permintaan pasar untuk masing-masing item. Kondisi ini sering kali menjerumuskan perusahaan pada situasi paradoksal, di mana beberapa varian produk tidak laku menumpuk di gudang hingga kedaluwarsa atau rusak, sementara varian produk paling terlaris justru berulang kali kehabisan stok karena alokasi modal kerja terikat pada item yang tidak produktif.

Mekanisme ketiga adalah terpecahnya fokus dan konsentrasi strategi pemasaran. Setiap varian produk membutuhkan narasi dan alasan yang jelas agar konsumen tertarik melakukan pembelian. Ketika sebuah bisnis melepas terlalu banyak varian dengan fungsi yang hampir mirip, pesan pemasaran perusahaan akan menjadi kabur dan membingungkan konsumen. Tim pemasaran terpaksa membagi alokasi anggaran dan perhatian mereka ke banyak item, yang mengakibatkan produk unggulan utama tidak mendapatkan dorongan promosi yang optimal, sementara produk sampingan tetap menyedot anggaran tanpa hasil yang jelas.

Mekanisme keempat adalah melambatnya alur kerja administratif dan meningkatnya risiko kesalahan operasional. Keragaman varian yang berlebihan memaksa karyawan untuk mengelola ribuan kode barang, daftar harga yang rumit, instruksi kerja yang bervariasi, serta Laporan Penjualan yang terfragmentasi. Karyawan dan pemilik bisnis akhirnya menghabiskan sebagian besar waktu produktif mereka hanya untuk menyelesaikan kekacauan administrasi dan logistik harian, ketimbang merancang strategi pertumbuhan bisnis jangka panjang.

Membedakan Kompleksitas Produk yang Bernilai dan yang Membebani

Perlu ditegaskan bahwa tidak semua keputusan untuk menambah variasi produk merupakan tindakan yang keliru. Fleksibilitas dalam menyediakan variasi produk justru dapat menjadi senjata ampuh untuk membangun keunggulan bersaing, selama variasi tersebut benar-benar mampu menjawab kebutuhan konsumen yang spesifik, membuka akses ke segmen pasar baru yang potensial, atau memperkuat daya tawar merek di pasar.

Oleh karena itu, jajaran manajemen dituntut untuk secara jernih membedakan antara kompleksitas produk yang menciptakan nilai tambah dengan kompleksitas yang sekadar menambah beban kerja. Kompleksitas yang bernilai dapat teridentifikasi apabila sebuah varian produk berhasil melayani kelompok konsumen baru yang sebelumnya belum terjangkau, memiliki angka permintaan harian yang stabil, serta dapat diproduksi dengan mudah memanfaatkan fasilitas mesin dan rantai pasok yang sudah ada.

Sebaliknya, kompleksitas yang membebani muncul ketika peluncuran varian baru hanya menghasilkan angka penjualan yang sangat minim, atau justru memicu kanibalisasi penjualan dengan merebut konsumen dari produk utama milik perusahaan sendiri. Selain itu, varian yang membutuhkan bahan baku langka, jalur pengiriman khusus, atau proses penanganan rumit yang biayanya melampaui marjinal keuntungannya adalah contoh nyata dari kompleksitas yang destruktif. Keputusan untuk mempertahankan atau menghentikan suatu produk harus didasarkan pada evaluasi strategis secara menyeluruh, bukan sekadar didasari oleh perasaan emosional atau gengsi atas jumlah koleksi produk.

Metodologi Praktis Mengidentifikasi Portfolio Complexity Cost

Untuk menemukan akar persoalan kerumitan operasional di dalam perusahaan, manajemen dapat memulainya melalui beberapa langkah evaluasi yang sistematis. Langkah pertama adalah melakukan pemetaan komprehensif terhadap seluruh portofolio produk yang dijual saat ini. Buatlah daftar lengkap yang mencakup seluruh item beserta seluruh varian turunannya, kemudian catat angka harga jual, rata-rata volume penjualan bulanan, biaya produksi langsung, kebutuhan bahan baku khusus, hingga estimasi jam kerja yang dihabiskan tim untuk mengelola item tersebut.

Langkah kedua adalah mengkalkulasi kontribusi marjinal keuntungan bersih yang sesungguhnya dari setiap varian produk. Manajemen tidak boleh lagi hanya membandingkan pencapaian omzet penjualan antar-item semata. Evaluasi harus dilanjutkan dengan memperhitungkan seluruh biaya variabel tambahan yang melekat pada proses pengelolaan item tersebut. Langkah ini akan membuka mata manajemen mengenai varian mana yang benar-benar menjadi mesin pencetak uang dan varian mana yang secara diam-diam menggerogoti kas perusahaan.

Langkah ketiga adalah mengidentifikasi dan memetakan gejala kanibalisasi antar-produk. Perhatikan apakah kehadiran varian produk baru sungguh-sungguh mendatangkan arus pelanggan baru atau sekadar memindahkan pembeli dari produk lama ke produk baru tanpa ada penambahan margin keuntungan secara bersih. Jika peluncuran varian baru hanya mengacak-acak fokus pembeli tanpa menaikkan total omzet perusahaan, maka varian tersebut patut dipertanyakan keberadaannya.

Langkah keempat adalah menilai bobot beban operasional dari setiap varian barang. Periksa berapa banyak waktu yang terbuang untuk mengganti setelan mesin produksi, berapa banyak ruang gudang yang tersita untuk menyimpan bahan baku khusus, serta seberapa sering terjadi komplain pelanggan akibat ketidaksesuaian varian. Evaluasi ini membantu bisnis memilah varian yang secara operasional sangat efisien untuk dipertahankan dan varian yang terlalu merepotkan untuk dipelihara.

Strategi Menyederhanakan Portofolio Tanpa Mengorbankan Pelanggan

Setelah sumber-sumber kerumitan operasional berhasil diidentifikasi, perusahaan dapat menyusun langkah-langkah penyederhanaan portofolio secara bertahap dan terencana. Strategi pertama adalah mengelompokkan seluruh varian produk berdasarkan peran strategisnya masing-masing. Tetapkan mana produk utama yang menjadi pilar pendapatan, mana produk pelengkap yang berfungsi menaikkan nilai transaksi rata-rata, mana produk eksperimental untuk menguji tren pasar, dan mana produk khusus yang disimpan hanya untuk melayani konsumen strategis.

Strategi kedua adalah melakukan standaridasi komponen dan bahan baku pada berbagai lini produk. Apabila beberapa varian produk dapat menggunakan bahan dasar, jenis kemasan luar, atau alur pengerjaan yang sama tanpa menurunkan kualitas di mata konsumen, maka penyatuan komponen tersebut wajib dilakukan. Langkah standarisasi ini terbukti sangat ampuh untuk memangkas biaya pengadaan bahan baku, menyederhanakan pengelolaan gudang, serta meningkatkan kecepatan proses produksi.

Strategi ketiga adalah melakukan tindakan perbaikan pada varian yang kurang menguntungkan sebelum memutuskan untuk menghentikannya sama sekali. Varian produk yang memiliki angka penjualan rendah bisa jadi mengalami kesalahan dalam penentuan harga, kemasan yang tidak menarik, atau promosi yang kurang tepat. Manajemen dapat mencoba merombak strategi pemasaran produk tersebut terlebih dahulu untuk melihat apakah kontribusi keuntungannya dapat ditingkatkan ke tingkat yang aman.

Strategi keempat adalah mengeksekusi penghentian varian produk yang tidak produktif secara terencana dan profesional. Jika suatu varian terbukti tidak memiliki nilai strategis dan terus-menerus membebani operasional bisnis, maka menghentikan produksinya adalah tindakan yang paling rasional. Perusahaan perlu merancang komunikasi yang baik kepada pelanggan setia, menyediakan rekomendasi produk pengganti yang setara, serta menyelesaikan sisa stok persediaan yang ada di gudang agar tidak menimbulkan kerugian finansial.

Indikator Kunci untuk Mengukur Keberhasilan Penyederhanaan

Proses penyederhanaan portofolio produk harus dipantau secara ketat menggunakan indikator-indikator kuantitatif yang objektif sebelum dan sesudah perubahan diterapkan. Beberapa indikator utama yang wajib diawasi antara lain rasio margin kontribusi per produk, tingkat kecepatan perputaran persediaan barang di gudang, rata-rata volume penjualan per varian, serta efisiensi biaya operasional per pemenuhan pesanan.

Selain itu, perusahaan juga harus memantau tingkat ketersediaan stok pada produk-produk unggulan utama untuk memastikan bahwa proses penyederhanaan berhasil membebaskan kapasitas gudang bagi produk yang paling diminati pasar. Indikator tingkat kepuasan dan retensi pelanggan juga harus diawasi secara cermat guna memastikan bahwa pengurangan varian produk tidak sampai mengganggu kenyamanan dan loyalitas konsumen setia.

Bagi pelaku usaha mikro, kecil, dan menengah, seluruh proses evaluasi dan pemantauan indikator ini tidak perlu menggunakan perangkat lunak analitik yang rumit dan mahal. Penggunaan lembar kerja sederhana yang diisi secara disiplin dan konsisten sudah lebih dari cukup untuk memberikan gambaran data yang jernih sebagai dasar pengambilan keputusan strategis.

Kesimpulan

Portfolio complexity cost merupakan tantangan strategis yang sangat nyata bagi setiap bisnis yang sedang berkembang, yang sering kali muncul akibat ambisi menambah variasi produk tanpa memperhitungkan konsekuensi operasionalnya. Menghadirkan banyak pilihan produk memang dapat memberi kesan bisnis yang besar, tetapi jika tidak terkontrol, langkah tersebut justru akan melipatgandakan biaya operasional, merusak manajemen persediaan, mengaburkan fokus pemasaran, dan melumpuhkan efisiensi kerja.

Solusi terbaik dari ancaman ini bukanlah memangkas jumlah produk secara membabi buta, melainkan membangun struktur portofolio yang seimbang antara kebutuhan nyata pelanggan dan kapasitas operasional perusahaan. Setiap varian produk yang dipertahankan harus memiliki fungsi strategis yang jelas, kontribusi marjinal keuntungan yang terukur, serta alur pengelolaan yang efisien.

Perusahaan yang unggul dalam mengelola kompleksitas tidak selalu menjadi perusahaan yang menyediakan pilihan varian terbanyak di pasar. Perusahaan yang sukses adalah perusahaan yang sanggup menghadirkan pilihan produk yang paling tepat, mengelolanya secara ramping dan efisien, serta memastikan bahwa setiap unit sumber daya yang dikeluarkan benar-benar menghasilkan nilai tambah yang nyata bagi konsumen sekaligus memberikan profitabilitas yang berkelanjutan bagi perusahaan.

Produk Lama yang Jarang Terjual Belum Tentu Harus Dihapus dari Bisnis

Produk yang jarang terjual tidak selalu berarti gagal. Dengan analisis yang tepat, produk lama dapat menjadi pelengkap, pemancing pelanggan, atau aset yang masih memiliki nilai.

Produk Lama yang Jarang Terjual Belum Tentu Harus Dihapus dari Bisnis

Di dalam dunia manajemen operasional sebuah bisnis, produk-produk yang mencatatkan angka penjualan rendah dan jarang sekali berpindah tangan dari etalase sering kali langsung mendapatkan label vonis yang sama: produk tidak laku. Setelah produk tersebut dibiarkan mangkrak menghuni katalog toko selama beberapa bulan tanpa menunjukkan tanda-tanda peningkatan transaksi, sang pemilik usaha biasanya mulai mempertimbangkan opsi paling drastis untuk menghentikan peredarannya dan menghapusnya dari daftar inventaris. Langkah keputusan pembersihan semacam itu memang terkadang terbukti tepat dan dibutuhkan. Produk-produk yang benar-benar mati suri tanpa memiliki permintaan pasar terbukti hanya menghabiskan ruang penyimpanan yang berharga, mengikat modal kerja, serta memecah fokus perhatian manajemen.

Namun di balik asumsi umum tersebut, terdapat persoalan mendasar yang sangat sering terlewat dari pengamatan para pengusaha. Tidak semua jenis produk yang jarang dibeli oleh konsumen otomatis berarti tidak memiliki nilai strategis sama sekali bagi perusahaan. Di dalam ekosistem portofolio bisnis, terdapat kategori produk tertentu yang sengaja atau tidak sengaja berfungsi sebagai item pelengkap krusial, bertindak sebagai pemantik untuk menarik segmen pelanggan khusus, mendongkrak kredibilitas toko di mata publik, atau bahkan menjadi motor penggerak tersembunyi yang membantu melancarkan penjualan produk utama lainnya. Oleh karena itu, mengambil keputusan gegabah untuk menghapus sebuah produk dari peredaran hanya berdasarkan perhitungan jumlah transaksi fisik semata sering kali menghasilkan kebijakan yang terlalu menyederhanakan masalah yang kompleks.

Produk Jarang Terjual Bisa Memiliki Fungsi Berbeda

Mari kita bayangkan sebuah skenario nyata di mana sebuah toko ritel memiliki satu varian produk spesifik yang dalam catatan pembukuannya hanya terjual beberapa unit saja setiap bulannya. Jika manajemen hanya melihat indikator volume penjualan secara dangkal, produk tersebut terlihat sangat buruk dan merugikan.

Namun ketika data transaksi tersebut dibedah lebih mendalam, ternyata sebagian besar konsumen yang membeli produk langka tersebut selalu memborong produk-produk lain yang berstatus memiliki marjin keuntungan tinggi secara bersamaan. Di dalam situasi operasional seperti ini, produk yang jarang terjual itu sebenarnya sedang menjalankan fungsi strategis yang sangat vital sebagai jembatan penghubung emosional menuju terjadinya transaksi finansial yang jauh lebih besar bagi perusahaan. Menghapus produk tersebut secara sembarangan tanpa pernah mau memahami ada atau tidaknya hubungan silang penjualan justru dapat merusak struktur omzet dan menurunkan performa penjualan produk-produk komplementer lainnya.

Tidak Semua Produk Dirancang untuk Volume Tinggi

Di dalam dunia perdagangan, tidak semua kategori produk diciptakan dengan cetak biru yang dirancang untuk membidik pasar massal bervolume raksasa. Ada lini produk komersial yang memang sengaja dihadirkan untuk memenuhi kebutuhan pasar massal yang cepat habis, namun ada pula ragam produk spesifik yang sejak awal pengadaannya hanya ditujukan untuk melayani kelompok konsumen dengan preferensi khusus yang sangat terbatas.

Produk-produk khusus yang menyasar ceruk pasar sempit tersebut wajar jika hanya terjual beberapa kali saja dalam kurun waktu satu bulan. Akan tetapi, di balik angka pergerakan fisiknya yang lambat, produk-produk tersebut biasanya menawarkan tingkat marjin keuntungan per unit yang sangat tinggi. Selama biaya penanganan penyimpanan dan pengelolaannya tergolong rendah, produk-produk niche semacam itu tetap sangat layak dan menguntungkan untuk dipertahankan di dalam etalase toko. Oleh karena itu, parameter volume penjualan mentah tidak boleh dibaca secara terisolasi, melainkan harus selalu disandingkan secara proporsional dengan besaran marjin keuntungan yang disumbangkannya.

Produk Lama Dapat Menjadi Penjaga Kelengkapan

Para konsumen di pasar modern terkadang tidak hanya menilai reputasi sebuah toko berdasarkan seberapa murah harga atau seberapa populer barang utamanya, melainkan dari seberapa lengkap variasi pilihan yang disediakan oleh tempat tersebut.

Seorang pelanggan mungkin melangkah masuk ke dalam toko Anda karena mereka sedang mencari sebuah item produk spesifik yang sangat langka dan jarang dibeli orang lain. Setelah mereka berada di dalam toko untuk menebus produk langka tersebut, pandangan mata mereka sering kali beralih menemukan berbagai barang kebutuhan lain yang berstatus laris manis dan rutin dibeli setiap hari. Di dalam konteks pengalaman belanja konsumen ini, keberadaan produk-produk yang jarang bergerak berperan penting untuk membangun persepsi di benak publik bahwa bisnis Anda memiliki kelengkapan katalog yang sangat luas dan dapat diandalkan. Aksi radikal menghapus seluruh produk berpenjualan rendah secara membabi buta justru berisiko membuat katalog produk terasa terlalu sempit dan kehilangan daya tarik diversifikasinya.

Namun Stok Mati Tetap Harus Diwaspadai

Meskipun prinsip dasar bahwa tidak semua produk lambat terjual harus buru-buru dihapus merupakan pandangan yang bijak, para pelaku usaha tetap dituntut untuk bersikap waspada secara realistis. Produk-produk fisik yang dibiarkan tersimpan terlalu lama di dalam gudang penyimpanan tanpa kejelasan nasib akan secara otomatis mengikat aliran modal kerja perusahaan dalam bentuk aset yang tidak produktif.

Beberapa jenis barang dagangan memiliki tingkat kerentanan risiko rusak fisik yang tinggi akibat umur simpan. Produk-produk berbasis teknologi digital sangat cepat terancam menjadi usang tertelan zaman. Barang-barang di sektor industri fesyen sangat rentan kehilangan tren musiman. Sementara produk konsumsi yang memiliki tanggal kedaluwarsa jelas membawa risiko kerugian finansial yang jauh lebih besar jika sampai membusuk di gudang. Mengingat berbagai ancaman laten tersebut, inventaris produk yang lambat bergerak wajib dievaluasi dan diaudit secara berkala dengan standar kedisiplinan yang tinggi.

Lihat Modal yang Terikat

Salah satu pertanyaan kalkulasi finansial paling mendasar yang wajib diajukan oleh pemilik usaha ketika menghadapi produk lambat terjual adalah: berapa persisnya jumlah nominal uang kas perusahaan yang saat ini sedang tidur dan terbenam di dalam tumpukan produk tersebut?

Sebagai ilustrasi, sebuah badan usaha tercatat memiliki tumpukan stok inventaris senilai tiga puluh juta rupiah dari satu lini produk khusus yang ternyata hanya laku terjual beberapa unit saja dalam kurun waktu sebulan. Di atas laporan pembukuan neraca keuangan secara akuntansi formal, perusahaan tersebut memang sah diakui memiliki total aset kekayaan yang bernilai. Namun secara realitas operasional harian, uang tunai sejumlah puluhan juta rupiah tersebut sama sekali tidak bisa dicairkan untuk membiayai kebutuhan mendesak perusahaan yang lain. Jika tumpukan stok mati tersebut dapat dipangkas volumenya secara cerdas tanpa mengganggu ekosistem penjualan utama, perputaran modal kerja bisnis akan menjadi jauh lebih sehat dan lincah.

Coba Ubah Cara Menjualnya

Sebelum seorang pengusaha memutuskan untuk mengambil langkah vonis mati dengan menghapus sebuah produk dari katalog, ada baiknya manajemen meluangkan waktu untuk menguji apakah akar permasalahan yang sebenarnya terletak pada buruknya cara produk tersebut dipasarkan kepada publik.

Bisa jadi produk-produk lama tersebut selama ini diletakkan di sudut etalase yang terlalu tersembunyi dari pandangan mata pengunjung. Barangkali teks deskripsi penjelasannya di katalog online disusun secara kurang jelas dan tidak menggugah selera baca. Manfaat nyata dari produk tersebut gagal dikomunikasikan dengan baik kepada target audiens. Penetapan harga jualnya mungkin salah dan kalah bersaing secara tidak menguntungkan jika diletakkan berdampingan dengan produk lain. Atau masalah utamanya adalah para calon pembeli di luar sana bahkan sama sekali tidak pernah tahu bahwa produk tersebut tersedia di toko Anda. Melakukan beberapa modifikasi dan perbaikan kecil pada strategi penyajian visual sering kali mampu menghasilkan perbedaan performa yang drastis.

Bundling Dapat Menghidupkan Produk Lambat

Salah satu teknik pemasaran taktis yang terbukti sangat efektif untuk menguji apakah sebuah produk lama sebenarnya masih menyimpan nilai komersial di mata konsumen adalah penerapan strategi penggabungan paket penjualan (bundling).

Produk-produk yang selama ini jarang dilirik dan dibeli secara terpisah dapat dirangkai dan dipasangkan secara cerdas bersama produk-produk utama yang berstatus sangat populer dan laris manis di pasaran. Melalui paket kombo penawaran ini, pelanggan disajikan solusi komprehensif yang jauh lebih lengkap dan menarik untuk ditebus. Di sisi lain, bisnis memiliki kesempatan emas untuk mendongkrak nilai total transaksi per pelanggan sekaligus membersihkan perlahan stok barang yang lambat bergerak. Meskipun demikian, strategi bundling tidak boleh disalahgunakan secara serampangan hanya sebagai tempat pembuangan sampah untuk menyingkirkan barang-barang rusak. Jika produk tambahan yang digabungkan tersebut ternyata memang sudah tidak memiliki relevansi fungsi apa pun bagi pembeli, mereka pasti akan tetap menyadarinya dan menolak penawaran tersebut.

Dengarkan Alasan Produk Tidak Dibeli

Produk-produk lama yang mencatatkan rekor penjualan sangat rendah di dalam sistem pembukuan perusahaan hampir selalu membawa latar belakang cerita masalah yang bervariasi dan unik.

Ada kemungkinan harga jual yang dipatok terlalu tinggi melebihi kewajaran nilai manfaat barangnya. Para konsumen di lapangan gagal memahami apa fungsi dan manfaat spesifik dari produk tersebut karena minimnya edukasi. Spesifikasi produk dinilai terlalu kaku dan sempit untuk kebutuhan umum. Sentuhan desain estetika fisiknya kurang menarik minat pembeli modern. Para kompetitor di luar sana menawarkan produk alternatif serupa dengan kualitas yang jauh lebih superior. Atau memang pada kenyataannya ukuran volume permintaan pasar untuk kategori barang tersebut sangatlah kecil. Berhasil menemukan dan mendiagnosis alasan empiris di balik sepinya pembeli jauh lebih bernilai tinggi bagi masa depan perusahaan daripada sekadar terpaku meratapi angka laporan penjualan yang merah.

Buat Kategori Produk yang Lebih Cerdas

Untuk menghindari jebakan keputusan subjektif yang emosional, manajemen perusahaan dianjurkan untuk mulai merapikan sistem manajemen inventaris dengan cara membagi seluruh portofolio barang ke dalam kelompok kategori strategis yang lebih cerdas dan objektif.

Klasifikasi tersebut dapat dibagi menjadi beberapa kelompok fungsional yang jelas: kategori produk inti (core products) yang menjadi fondasi utama sumber omzet perusahaan; kategori produk pendukung (support products) yang berperan memperlancar terjadinya transaksi produk utama; kategori produk premium (premium products) yang menawarkan tingkat marjin keuntungan sangat tinggi; kategori produk khusus (specialty products) yang melayani permintaan terbatas dengan kesabaran tinggi; serta kategori produk bermasalah (problematic products) yang terbukti mutlak tidak memiliki kontribusi finansial yang jelas bagi perusahaan. Kehadiran kerangka pengelompokan yang terstruktur rapi ini membuat proses pengambilan keputusan manajerial menjadi jauh lebih objektif, di mana produk-produk lama tidak lagi diadili secara gegabah hanya berdasarkan perhitungan kuantitas unit yang terjual.

Kapan Produk Memang Harus Dihentikan?

Meskipun ragam produk lama yang lambat bergerak memiliki potensi fungsi tersembunyi, manajemen pada akhirnya tetap harus berani mengambil keputusan tegas untuk menghentikan dan menendang keluar produk tersebut dari sistem jika sejumlah indikator kegagalan muncul secara bersamaan sekaligus.

Pertimbangan eksekusi penghentian mutlak harus dilakukan apabila tingkat kurva permintaan pasar sudah berada di titik nol atau sangat rendah secara konsisten; besaran marjin keuntungan yang dihasilkan sama sekali tidak menarik; beban biaya sewa ruang penyimpanan gudang terlalu membebani kas; produk tersebut terbukti gagal total membantu mendorong transaksi produk lain di sekitarnya; pasokan barang dari pihak pabrik supplier semakin sulit dan langka didapatkan; serta tren kualitas atau relevansi fungsional produk tersebut sudah kedaluwarsa dimakan zaman. Apabila seluruh faktor negatif tersebut terakumulasi secara berbarengan, mempertahankan keberadaan produk tersebut di katalog hanya karena alasan sentimental masa lalu sudah tidak lagi masuk akal secara bisnis.

Kesimpulan

Produk lama yang mencatatkan rekor angka penjualan rendah tidak boleh serta-merta divonis sebagai sebuah produk gagal yang tidak berguna. Barang-barang tersebut sering kali mengemban fungsi strategis lain yang tidak kasat mata dan luput dari laporan angka penjualan langsung, seperti bertindak sebagai item pelengkap toko, memikat segmen demografi konsumen khusus, mendongkrak persepsi kelengkapan katalog merek, atau menjadi pendorong kuat yang menyukseskan pembelian produk utama lainnya.

Meskipun demikian, jajaran manajemen perusahaan tetap wajib bersikap waspada terhadap ancaman nyata berupa tumpukan modal kerja yang tertahan, pembengkakan biaya simpan gudang, risiko kerusakan fisik barang, hingga pergeseran tren relevansi zaman. Oleh karena itu, sebelum seorang pengusaha memutuskan untuk mencoret dan menghapus sebuah lini produk dari peredaran, mereka tidak boleh lagi sekadar berhenti pada pertanyaan dangkal mengenai berapa banyak unit barang tersebut terjual. Ajukan pula pertanyaan strategis yang lebih dalam mengenai apa kontribusi nyata produk tersebut terhadap kesehatan ekosistem bisnis secara keseluruhan. Sebab di dalam dinamika portofolio perusahaan yang sehat, produk yang paling sedikit jumlah unit penjualannya belum tentu menjadi item yang paling sedikit nilai kontribusinya—dan sebaliknya, produk yang paling ramai diburu orang belum tentu menjadi satu-satunya aset yang layak dipertahankan selamanya.