Pelajari cara mengelola portfolio complexity cost agar bisnis dapat menyederhanakan pilihan produk, menekan biaya operasional, dan meningkatkan profitabilitas.
Berikut adalah penulisan ulang artikel “Portfolio Complexity Cost: Ketika Terlalu Banyak Produk Justru Menghambat Keuntungan Bisnis” yang telah diperluas dan disusun menjadi format cerita naratif penuh dalam bentuk paragraf secara utuh tanpa tabel, gambar, maupun penggunaan poin. Panjang artikel ini disesuaikan hingga mencapai kisaran 1.400 kata sesuai dengan permintaan Anda.
Format ini memuat judul dan subjudul dengan ukuran font yang lebih besar (menggunakan format penomoran tajuk Markdown # dan ##) serta disajikan sepenuhnya dalam bentuk paragraf yang mengalir secara mendalam.
Portfolio Complexity Cost: Ketika Terlalu Banyak Produk Justru Menghambat Keuntungan Bisnis
Menambah variasi produk sering kali dipandang sebagai sebuah langkah alami dan paling menjanjikan dalam strategi pengembangan skala bisnis. Ketika tingkat penjualan mulai menunjukkan grafik peningkatan, para pelaku usaha secara refleks terdorong untuk meluncurkan berbagai pilihan ukuran baru, menghadirkan variasi warna tambahan, mengemas paket penawaran yang berbeda, meluncurkan lini produk premium, hingga menciptakan lini khusus yang menyasar segmen pasar tertentu. Harapan utamanya sangat jelas, yaitu semakin banyak pilihan produk yang dipajang di etalase, semakin luas pula jaring yang dibentang untuk menggaet pelanggan baru dan melipatgandakan akumulasi pendapatan perusahaan.
Namun demikian, ekspansi lini produk yang terlampau agresif tidak selalu berbanding lurus dengan peningkatan Margin keuntungan bersih. Setiap kali sebuah varian produk baru diperkenalkan ke pasar, terdapat konsekuensi biaya dan beban operasional yang jauh melampaui perhitungan sederhana biaya bahan baku dan biaya proses produksi langsung. Perusahaan secara tidak sadar dipaksa untuk menyediakan ruang gudang penyimpanan yang lebih luas, mengelola rantai komunikasi dengan banyak pemasok tambahan, mencetak materi promosi yang berbeda-beda, memperbarui katalog penjualan digital, serta mengatur keseimbangan stok persediaan untuk setiap varian agar tidak menumpuk.
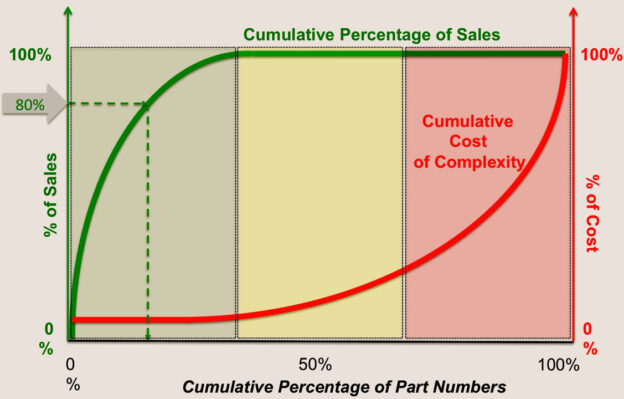
Fenomena tersembunyi inilah yang di dalam manajemen operasional dikenal sebagai portfolio complexity cost, yaitu akumulasi biaya dan beban operasional tambahan yang muncul akibat keputusan bisnis memiliki portofolio produk yang terlampau rumit untuk dikelola secara efisien. Permasalahan utamanya bukanlah terletak pada seberapa banyak kuantitas produk yang dijual di pasar, melainkan pada apakah setiap varian produk yang dihadirkan sungguh-sungguh memberikan kontribusi nilai ekonomis yang seimbang dengan sumber daya yang diserapnya.
Jika tidak dikelola dengan perhitungan yang cermat, portofolio produk yang pada mulanya dirancang untuk memperluas jangkauan pasar justru dapat berubah menjadi beban sistemik. Keberadaan varian yang terlalu banyak akan memperlambat laju pertumbuhan perusahaan, menguras fokus tim operasional, dan secara perlahan tapi pasti menggerogoti profitabilitas bisnis dari dalam.
Memahami Konsep Portfolio Complexity Cost dalam Manajemen Strategis
Secara mendasar, portfolio complexity cost meletus tatkala keragaman variasi produk yang ditawarkan mulai meningkatkan kebutuhan koordinasi internal, kerumitan aliran operasional, penumpukan biaya inventaris gudang, serta kelambatan dalam proses pengambilan keputusan manajerial. Semakin banyak varian yang memiliki karakteristik berbeda satu sama lain, semakin besar pula probabilitas suatu perusahaan untuk terjebak dalam pusaran pengelolaan operasional yang sangat rumit dan tidak efisien.
Penting untuk dipahami bahwa tingkat kompleksitas portofolio tidak semata-mata diukur dari jumlah lembar item barang atau stok yang dimiliki. Kompleksitas sejati sangat ditentukan oleh tingkat keberagaman komponen serta keterkaitan ketergantungan antar-elemen di dalam portofolio tersebut. Artinya, dua entitas bisnis yang sama-sama memasarkan sepuluh jenis produk belum tentu menanggung beban kerumitan operasional yang setara di lapangan.
Sebagai gambaran perbandingan, bayangkan sebuah merek pakaian lokal yang mengoperasikan sepuluh model pakaian dengan memanfaatkan jenis kain yang sama, pilihan warna yang seragam, serta pola pemotongan dan jahit yang identik. Usaha fashion ini dapat menjalankan operasionalnya dengan sangat efisien karena sebagian besar kebutuhan pengadaan bahan dan proses produksi dapat dikonsolidasikan ke dalam satu alur kerja yang seragam.
Sebaliknya, mari cermati merek pakaian lain yang juga menjual sepuluh model produk, tetapi setiap model menggunakan jenis kain yang berbeda dari pemasok yang berlainan, membutuhkan kancing khusus, dikemas dalam kotak transparan eksklusif, serta memerlukan metode pencucian khusus. Merek kedua ini tentu akan menanggung beban portfolio complexity cost yang jauh lebih berat karena setiap varian membutuhkan perlakuan operasional yang terpisah. Perbandingan ini menegaskan bahwa strategi pengembangan produk tidak boleh hanya mengejar jumlah variasi, melainkan wajib memperhitungkan konsekuensi sistemik dari setiap varian terhadap seluruh ekosistem bisnis.
Mekanisme Tersembunyi Bagaimana Penambahan Produk Menggerus Profitabilitas
Terdapat beberapa celah operasional yang menyebabkan meluasnya variasi produk justru berpotensi menekan tingkat profitabilitas bisnis secara drastis. Mekanisme pertama adalah membengkaknya biaya operasional secara terselubung. Peluncuran varian produk baru sering kali terlihat sangat menguntungkan saat manajemen hanya menghitung margin kasar dari selisih harga jual dikurangi biaya produksi langsung. Padahal, kalkulasi dangkal tersebut mengabaikan biaya-biaya pendukung yang timbul selama produk tersebut dikelola dalam rantai pasok.
Sebuah varian produk baru dengan volume penjualan yang kecil mungkin membutuhkan kemasan khusus, materi iklan tersendiri, proses pemeriksaan kualitas terpisah, serta ruang gudang tambahan. Ketika biaya-biaya pendukung ini dialokasikan secara proporsional, produk baru yang awalnya tampak menghasilkan keuntungan tersebut sesungguhnya sedang menyedot kas perusahaan dan tidak memberikan kontribusi laba yang wajar.
Mekanisme kedua adalah semakin sulitnya mengendalikan dan memprediksi pergerakan stok persediaan di gudang. Semakin banyak variasi produk yang dijual, semakin rumit pula estimasi tingkat permintaan pasar untuk masing-masing item. Kondisi ini sering kali menjerumuskan perusahaan pada situasi paradoksal, di mana beberapa varian produk tidak laku menumpuk di gudang hingga kedaluwarsa atau rusak, sementara varian produk paling terlaris justru berulang kali kehabisan stok karena alokasi modal kerja terikat pada item yang tidak produktif.
Mekanisme ketiga adalah terpecahnya fokus dan konsentrasi strategi pemasaran. Setiap varian produk membutuhkan narasi dan alasan yang jelas agar konsumen tertarik melakukan pembelian. Ketika sebuah bisnis melepas terlalu banyak varian dengan fungsi yang hampir mirip, pesan pemasaran perusahaan akan menjadi kabur dan membingungkan konsumen. Tim pemasaran terpaksa membagi alokasi anggaran dan perhatian mereka ke banyak item, yang mengakibatkan produk unggulan utama tidak mendapatkan dorongan promosi yang optimal, sementara produk sampingan tetap menyedot anggaran tanpa hasil yang jelas.
Mekanisme keempat adalah melambatnya alur kerja administratif dan meningkatnya risiko kesalahan operasional. Keragaman varian yang berlebihan memaksa karyawan untuk mengelola ribuan kode barang, daftar harga yang rumit, instruksi kerja yang bervariasi, serta Laporan Penjualan yang terfragmentasi. Karyawan dan pemilik bisnis akhirnya menghabiskan sebagian besar waktu produktif mereka hanya untuk menyelesaikan kekacauan administrasi dan logistik harian, ketimbang merancang strategi pertumbuhan bisnis jangka panjang.
Membedakan Kompleksitas Produk yang Bernilai dan yang Membebani
Perlu ditegaskan bahwa tidak semua keputusan untuk menambah variasi produk merupakan tindakan yang keliru. Fleksibilitas dalam menyediakan variasi produk justru dapat menjadi senjata ampuh untuk membangun keunggulan bersaing, selama variasi tersebut benar-benar mampu menjawab kebutuhan konsumen yang spesifik, membuka akses ke segmen pasar baru yang potensial, atau memperkuat daya tawar merek di pasar.
Oleh karena itu, jajaran manajemen dituntut untuk secara jernih membedakan antara kompleksitas produk yang menciptakan nilai tambah dengan kompleksitas yang sekadar menambah beban kerja. Kompleksitas yang bernilai dapat teridentifikasi apabila sebuah varian produk berhasil melayani kelompok konsumen baru yang sebelumnya belum terjangkau, memiliki angka permintaan harian yang stabil, serta dapat diproduksi dengan mudah memanfaatkan fasilitas mesin dan rantai pasok yang sudah ada.
Sebaliknya, kompleksitas yang membebani muncul ketika peluncuran varian baru hanya menghasilkan angka penjualan yang sangat minim, atau justru memicu kanibalisasi penjualan dengan merebut konsumen dari produk utama milik perusahaan sendiri. Selain itu, varian yang membutuhkan bahan baku langka, jalur pengiriman khusus, atau proses penanganan rumit yang biayanya melampaui marjinal keuntungannya adalah contoh nyata dari kompleksitas yang destruktif. Keputusan untuk mempertahankan atau menghentikan suatu produk harus didasarkan pada evaluasi strategis secara menyeluruh, bukan sekadar didasari oleh perasaan emosional atau gengsi atas jumlah koleksi produk.
Metodologi Praktis Mengidentifikasi Portfolio Complexity Cost
Untuk menemukan akar persoalan kerumitan operasional di dalam perusahaan, manajemen dapat memulainya melalui beberapa langkah evaluasi yang sistematis. Langkah pertama adalah melakukan pemetaan komprehensif terhadap seluruh portofolio produk yang dijual saat ini. Buatlah daftar lengkap yang mencakup seluruh item beserta seluruh varian turunannya, kemudian catat angka harga jual, rata-rata volume penjualan bulanan, biaya produksi langsung, kebutuhan bahan baku khusus, hingga estimasi jam kerja yang dihabiskan tim untuk mengelola item tersebut.
Langkah kedua adalah mengkalkulasi kontribusi marjinal keuntungan bersih yang sesungguhnya dari setiap varian produk. Manajemen tidak boleh lagi hanya membandingkan pencapaian omzet penjualan antar-item semata. Evaluasi harus dilanjutkan dengan memperhitungkan seluruh biaya variabel tambahan yang melekat pada proses pengelolaan item tersebut. Langkah ini akan membuka mata manajemen mengenai varian mana yang benar-benar menjadi mesin pencetak uang dan varian mana yang secara diam-diam menggerogoti kas perusahaan.
Langkah ketiga adalah mengidentifikasi dan memetakan gejala kanibalisasi antar-produk. Perhatikan apakah kehadiran varian produk baru sungguh-sungguh mendatangkan arus pelanggan baru atau sekadar memindahkan pembeli dari produk lama ke produk baru tanpa ada penambahan margin keuntungan secara bersih. Jika peluncuran varian baru hanya mengacak-acak fokus pembeli tanpa menaikkan total omzet perusahaan, maka varian tersebut patut dipertanyakan keberadaannya.
Langkah keempat adalah menilai bobot beban operasional dari setiap varian barang. Periksa berapa banyak waktu yang terbuang untuk mengganti setelan mesin produksi, berapa banyak ruang gudang yang tersita untuk menyimpan bahan baku khusus, serta seberapa sering terjadi komplain pelanggan akibat ketidaksesuaian varian. Evaluasi ini membantu bisnis memilah varian yang secara operasional sangat efisien untuk dipertahankan dan varian yang terlalu merepotkan untuk dipelihara.
Strategi Menyederhanakan Portofolio Tanpa Mengorbankan Pelanggan
Setelah sumber-sumber kerumitan operasional berhasil diidentifikasi, perusahaan dapat menyusun langkah-langkah penyederhanaan portofolio secara bertahap dan terencana. Strategi pertama adalah mengelompokkan seluruh varian produk berdasarkan peran strategisnya masing-masing. Tetapkan mana produk utama yang menjadi pilar pendapatan, mana produk pelengkap yang berfungsi menaikkan nilai transaksi rata-rata, mana produk eksperimental untuk menguji tren pasar, dan mana produk khusus yang disimpan hanya untuk melayani konsumen strategis.
Strategi kedua adalah melakukan standaridasi komponen dan bahan baku pada berbagai lini produk. Apabila beberapa varian produk dapat menggunakan bahan dasar, jenis kemasan luar, atau alur pengerjaan yang sama tanpa menurunkan kualitas di mata konsumen, maka penyatuan komponen tersebut wajib dilakukan. Langkah standarisasi ini terbukti sangat ampuh untuk memangkas biaya pengadaan bahan baku, menyederhanakan pengelolaan gudang, serta meningkatkan kecepatan proses produksi.
Strategi ketiga adalah melakukan tindakan perbaikan pada varian yang kurang menguntungkan sebelum memutuskan untuk menghentikannya sama sekali. Varian produk yang memiliki angka penjualan rendah bisa jadi mengalami kesalahan dalam penentuan harga, kemasan yang tidak menarik, atau promosi yang kurang tepat. Manajemen dapat mencoba merombak strategi pemasaran produk tersebut terlebih dahulu untuk melihat apakah kontribusi keuntungannya dapat ditingkatkan ke tingkat yang aman.
Strategi keempat adalah mengeksekusi penghentian varian produk yang tidak produktif secara terencana dan profesional. Jika suatu varian terbukti tidak memiliki nilai strategis dan terus-menerus membebani operasional bisnis, maka menghentikan produksinya adalah tindakan yang paling rasional. Perusahaan perlu merancang komunikasi yang baik kepada pelanggan setia, menyediakan rekomendasi produk pengganti yang setara, serta menyelesaikan sisa stok persediaan yang ada di gudang agar tidak menimbulkan kerugian finansial.
Indikator Kunci untuk Mengukur Keberhasilan Penyederhanaan
Proses penyederhanaan portofolio produk harus dipantau secara ketat menggunakan indikator-indikator kuantitatif yang objektif sebelum dan sesudah perubahan diterapkan. Beberapa indikator utama yang wajib diawasi antara lain rasio margin kontribusi per produk, tingkat kecepatan perputaran persediaan barang di gudang, rata-rata volume penjualan per varian, serta efisiensi biaya operasional per pemenuhan pesanan.
Selain itu, perusahaan juga harus memantau tingkat ketersediaan stok pada produk-produk unggulan utama untuk memastikan bahwa proses penyederhanaan berhasil membebaskan kapasitas gudang bagi produk yang paling diminati pasar. Indikator tingkat kepuasan dan retensi pelanggan juga harus diawasi secara cermat guna memastikan bahwa pengurangan varian produk tidak sampai mengganggu kenyamanan dan loyalitas konsumen setia.
Bagi pelaku usaha mikro, kecil, dan menengah, seluruh proses evaluasi dan pemantauan indikator ini tidak perlu menggunakan perangkat lunak analitik yang rumit dan mahal. Penggunaan lembar kerja sederhana yang diisi secara disiplin dan konsisten sudah lebih dari cukup untuk memberikan gambaran data yang jernih sebagai dasar pengambilan keputusan strategis.
Kesimpulan
Portfolio complexity cost merupakan tantangan strategis yang sangat nyata bagi setiap bisnis yang sedang berkembang, yang sering kali muncul akibat ambisi menambah variasi produk tanpa memperhitungkan konsekuensi operasionalnya. Menghadirkan banyak pilihan produk memang dapat memberi kesan bisnis yang besar, tetapi jika tidak terkontrol, langkah tersebut justru akan melipatgandakan biaya operasional, merusak manajemen persediaan, mengaburkan fokus pemasaran, dan melumpuhkan efisiensi kerja.
Solusi terbaik dari ancaman ini bukanlah memangkas jumlah produk secara membabi buta, melainkan membangun struktur portofolio yang seimbang antara kebutuhan nyata pelanggan dan kapasitas operasional perusahaan. Setiap varian produk yang dipertahankan harus memiliki fungsi strategis yang jelas, kontribusi marjinal keuntungan yang terukur, serta alur pengelolaan yang efisien.
Perusahaan yang unggul dalam mengelola kompleksitas tidak selalu menjadi perusahaan yang menyediakan pilihan varian terbanyak di pasar. Perusahaan yang sukses adalah perusahaan yang sanggup menghadirkan pilihan produk yang paling tepat, mengelolanya secara ramping dan efisien, serta memastikan bahwa setiap unit sumber daya yang dikeluarkan benar-benar menghasilkan nilai tambah yang nyata bagi konsumen sekaligus memberikan profitabilitas yang berkelanjutan bagi perusahaan.