Arsip Tag: manajemen risiko

Strategic Assumption Drift: Ketika Asumsi Lama Membuat Strategi Bisnis Kehilangan Relevansi

Pelajari strategic assumption drift, risiko ketika asumsi lama tidak lagi sesuai dengan kondisi pasar, serta cara memperbarui strategi bisnis agar tetap relevan dan kompetitif.

Strategic Assumption Drift: Ketika Asumsi Lama Membuat Strategi Bisnis Kehilangan Relevansi

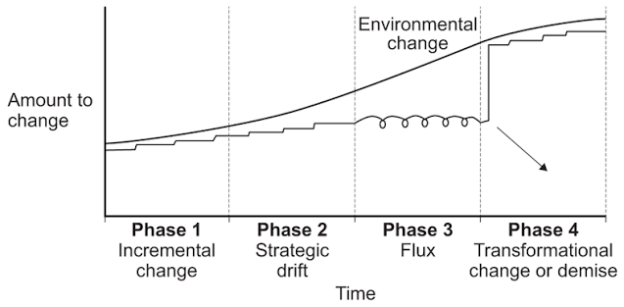
Setiap strategi bisnis pada dasarnya dibangun di atas fondasi yang terdiri dari sejumlah asumsi dasar. Perusahaan menyusun perkiraan mengenai skala kebutuhan pelanggan, memproyeksikan pola perilaku pesaing di industri, mengkalkulasi besaran biaya operasional harian, menilai kestabilan kondisi makro ekonomi, hingga memetakan berbagai peluang pertumbuhan pada masa mendatang. Rangkaian asumsi tersebut sangat membantu jajaran manajemen dalam menentukan arah navigasi organisasi, merancang program kerja, serta mengalokasikan sumber daya perusahaan secara terencana dan terukur. Namun, persoalan mendasar yang amat krusial muncul ketika kondisi riil di pasar telah berubah secara drastis sementara asumsi-asumsi yang digunakan oleh perusahaan tetap tidak bergeming. Strategi yang pada awalnya sangat rasional dan eksekutabel secara perlahan mulai kehilangan relevansi ekonomisnya, namun organisasi tetap cenderung menjalankannya secara kaku semata-mata karena keputusan tersebut pernah membukukan pencapaian keuntungan yang besar di masa lalu.

Fenomena yang berisiko tinggi ini dikenal sebagai strategic assumption drift, yaitu sebuah kondisi ketika landasan asumsi yang mendasari formulasi strategi bisnis menjadi semakin tidak selaras dengan kenyataan faktual di lapangan, sementara proses penyesuaian dan koreksi strategisnya terlambat dilakukan oleh organisasi. Bagi setiap perusahaan yang berambisi untuk mempertahankan daya saing dan relevansinya di tengah ketidakpastian pasar, memahami pergeseran asumsi menjadi bagian yang teramat vital dalam manajemen strategis modern. Keberhasilan di masa lalu sama sekali tidak pernah menjamin bahwa pendekatan operasional yang sama akan sanggup memberikan hasil positif yang serupa pada masa depan.

Mengapa Asumsi Menjadi Fondasi Utama Strategi Bisnis?

Sebuah perusahaan tidak mungkin mampu mengetahui seluruh variabel kondisi pasar secara sempurna dan pasti sebelum mengambil keputusan. Oleh karena itu, jajaran manajemen secara murni mengandalkan penggunaan asumsi rasional untuk mengambil langkah operasional di tengah keterbatasan informasi yang tersedia. Sebagai contoh konkret, sebuah bisnis ritel produk konsumsi mungkin merumuskan asumsi dasar bahwa mayoritas pelanggan di target pasarnya akan selalu memprioritaskan pembelian produk yang menawarkan harga paling rendah. Berdasarkan asumsi tunggal tersebut, perusahaan kemudian memusatkan alokasi anggaran operasional dan pemasarannya secara masif pada program potongan harga, obral diskon, serta promosi sensitivitas harga.

Pada tahap-tahap awal eksekusi, pendekatan berbasis diskon tersebut mungkin terbukti sangat berhasil dalam mengerek volume penjualan secara signifikan. Akan tetapi, seiring dengan berjalannya waktu dan berkembangnya tingkat kematangan pasar, para pelanggan mulai mengubah prioritas keputusan pembelian mereka dengan mempertimbangkan faktor-faktor nilai tambah lain, seperti kecepatan durasi pengiriman, kualitas standar pelayanan, kemudahan moda pembayaran digital, hingga tingkat kepercayaan terhadap rekam jejak merek. Apabila perusahaan tetap bersikap kaku dan terus mengandalkan potongan harga sebagai pilar strategi utamanya, maka pembengkakan biaya promosi dipastikan akan terus meroket tanpa sanggup menghasilkan tingkat loyalitas pelanggan yang sebanding. Permasalahan utamanya dalam kasus ini bukan karena asumsi awal perusahaan pasti salah sejak awal dibuat. Asumsi tersebut mungkin sangat akurat dalam konteks kondisi historis tertentu, namun sudah tidak lagi sepenuhnya mencerminkan realitas dan dinamika pasar yang paling mutakhir.

Faktor-Faktor Pemicu Terjadinya Strategic Assumption Drift

Terjadinya pergeseran dan pengabaian terhadap perubahan asumsi strategis di dalam internal organisasi umumnya dipicu oleh beberapa pemicu struktural dan psikologis.

Faktor pemicu pertama adalah kecenderungan untuk terlalu bergantung pada rekam rekam jejak keberhasilan masa lalu. Pencapaian keuntungan yang konsisten selama rentang waktu tertentu dapat membentuk keyakinan kolektif di dalam internal manajemen bahwa strategi yang sedang dijalankan sudah teruji dan memiliki imunitas mutlak. Ketika angka penjualan menunjukkan kenaikan selama beberapa tahun berturut-turut, manajemen cenderung berasumsi bahwa faktor-faktor pendorong pertumbuhan tersebut akan terus bertahan secara permanen. Padahal, pencapaian positif tersebut sangat mungkin didorong oleh faktor-faktor situasional yang bersifat sementara, seperti masih rendahnya intensitas persaingan, tren konsumsi jangka pendek yang kebetulan menguntungkan, atau terbatasnya pilihan alternatif produk bagi pelanggan pada saat itu. Tanpa adanya mekanisme evaluasi berasumsi secara berkala, perusahaan berada dalam risiko besar mempertahankan strategi berdasarkan bayang-bayang situasi yang sebenarnya sudah lama berlalu.

Faktor pemicu kedua adalah kegagalan dalam memantau pergeseran perilaku dan preferensi pelanggan secara mendalam. Kebutuhan serta ekspektasi pelanggan senantiasa bergerak dinamis yang dipengaruhi oleh akselerasi teknologi baru, fluktuasi kondisi ekonomi, pergeseran kebiasaan konsumsi harian, serta pengalaman interaksi mereka saat menggunakan produk-produk buatan pesaing. Perusahaan yang hanya mengandalkan Laporan Penjualan bulanan sebagai satu-satunya tolok ukur analitis dipastikan akan terlambat dalam menyadari adanya pergeseran mendasar tersebut. Angka grafik penjualan memang menyajikan data kualitatif mengenai apa yang telah terjadi di masa lalu, namun data tersebut sama sekali tidak sanggup menjelaskan alasan mendasar mengapa pelanggan mulai mengalihkan pilihan mereka ke tempat lain. Oleh sebab itu, data transaksi penjualan wajib dilengkapi secara berkala dengan riset wawancara pelanggan, analisis komprehensif terhadap catatan keluhan harian, pengamatan langsung terhadap alur keputusan pembelian, serta evaluasi mendalam mengenai alasan riil mengapa pelanggan membatalkan penggunaan produk.

Faktor pemicu ketiga adalah timbulnya resistensi internal terhadap masuknya informasi baru yang bertentangan dengan keyakinan organisasi. Tidak semua organisasi bisnis memiliki kedewasaan budaya untuk menerima bukti-bukti lapangan yang menunjukkan kelemahan dari strategi yang sedang berjalan. Informasi kritis atau masukan dari staf lapangan dan pelanggan acap kali dianggap sebagai kasus pengecualian minoritas, bukan dipandang sebagai sinyal pemicu perubahan pasar yang penting. Situasi ini menjadi jauh lebih berisiko ketika keputusan strategis yang sedang berjalan terikat erat dengan pertaruhan reputasi personal pimpinan puncak atau telah melibatkan alokasi investasi modal yang sangat besar yang sudah terlanjur dikeluaran. Akibatnya, energi dan kapasitas berpikir organisasi justru habis dialokasikan untuk mencari pembenaran atas keputusan masa lalu, alih-alih digunakan secara rasional untuk menguji apakah dasar keputusan tersebut masih relevan untuk dijalankan.

Faktor pemicu keempat adalah frekuensi pelaksanaan evaluasi strategi yang terlalu jarang dan tidak sistematis. Sebagian besar perusahaan hanya terdorong untuk meninjau kembali asumsi-asumsi strategisnya ketika kinerja penjualan sudah mengalami penurunan drastis atau ketika target finansial utama gagal tercapai secara parah. Padahal dalam realitas industri, pergeseran fundamental pada asumsi dasar bisnis sering kali sudah berlangsung jauh sebelum dampaknya bermanifestasi secara nyata pada laporan keuangan perusahaan. Tanpa adanya mekanisme evaluasi asumsi yang terjadwal secara rutin dan terstruktur, organisasi akan kehilangan kesempatan emas untuk melakukan penyesuaian arah navigasi bisnis pada saat biaya koreksinya masih relatif kecil dan dapat dikelola dengan aman.

Dampak Buruk Terhadap Kinerja Finansial dan Daya Saing

Dampak dari penumpukan strategic assumption drift dapat mengakibatkan perusahaan secara terus-menerus mengalokasikan anggaran operasional dan investasinya pada peluang-peluang bisnis yang sebenarnya semakin tidak menjanjikan. Produk-produk lama terus mengucurkan anggaran pengembangan hanya untuk memenuhi kebutuhan pasar yang porsinya mulai menyusut, sementara pada saat yang sama segmen-segmen pelanggan baru yang tumbuh pesat justru terabaikan dari perhatian organisasi.

Dampak destruktif berikutnya adalah melonjaknya risiko kegagalan investasi secara signifikan. Perusahaan berisiko tinggi mengalirkan dana dalam jumlah raksasa untuk membuka jaringan cabang baru, membeli mesin-mesin produksi baru, atau memperluas kapasitas gudang penyimpanan berdasarkan proyeksi pertumbuhan permintaan yang sebenarnya sudah tidak sesuai lagi dengan realitas pasar. Selain itu, organisasi akan kehilangan kelincahan dan kecepatan respons dalam mengantisipasi manuver pesaing. Ketika kompetitor di industri mulai menawarkan pengalaman pelanggan yang jauh lebih relevan dengan tuntutan zaman, perusahaan yang masih terkunci pada asumsi lama akan membutuhkan durasi waktu yang jauh lebih panjang hanya untuk menyadari kesalahan dan menyusun langkah perbaikan. Pada akhirnya, persoalan ini bukan sekadar mengenai kekeliruan dalam menyusun kalkulasi perkiraan bisnis, melainkan menyangkut ketidakmampuan mendasar organisasi dalam mengenali kapan dasar pemikiran strategisnya harus diperbarui.

Metodologi Mengenali Asumsi Strategis yang Mulai Kedaluwarsa

Untuk memitigasi risiko dari pergeseran asumsi ini, langkah awal yang harus dijalankan oleh manajemen adalah menginventarisasi dan mendokumentasikan seluruh asumsi utama yang menjadi pilar dari setiap keputusan strategis perusahaan. Asumsi-asumsi tersebut perlu dipetakan secara eksplisit, baik yang berkaitan dengan estimasi potensi ukuran pasar, tingkat kesediaan pelanggan untuk membayar, kalkulasi biaya akuisisi pelanggan, tingkat keandalan kapasitas pemasok, hingga titik keunggulan kompetitif produk di mata konsumen.

Setiap asumsi yang telah teridentifikasi wajib ditautkan dengan bukti-bukti faktual pendukung serta indikator kinerja utama yang dapat diamati secara berkala. Sebagai contoh konkret, apabila strategi pertumbuhan bisnis sangat menggantungkan harapannya pada segmen pelanggan yang bersedia membayar harga lebih mahal demi mendapatkan layanan kualitas premium, maka perusahaan wajib memantau secara ketat pergerakan rasio tingkat konversi, persentase retensi pelanggan, serta alasan mendalam mengapa pelanggan memilih paket layanan tersebut dari waktu ke waktu. Manajemen juga perlu menetapkan indikator peringatan dini yang secara otomatis memicu proses evaluasi ulang terhadap asumsi yang digunakan. Penurunan tren konversi penjualan, meningkatnya frekuensi keluhan pelanggan, lonjakan biaya akuisisi, atau pergeseran preferensi saluran penjualan dapat dijadikan sinyal merah bahwa asumsi dasar yang melatarbelakanginya harus segera diperiksa kembali. Munculnya perubahan pada indikator tersebut tidak serta-merta menginstruksikan bahwa strategi harus langsung diganti total, namun perubahan tersebut wajib memicu proses analisis kritis dan tidak boleh diabaikan sebagai gangguan operasional biasa.

Strategi Memperbarui Asumsi Tanpa Kehilangan Arah Bisnis

Dalam upaya memperbarui landasan asumsi tanpa mengganggu kestabilan arah organisasi, perusahaan dapat menerapkan beberapa pendekatan strategis yang terukur. Pertama, melembagakan proses pengujian asumsi secara berkala melalui penggunaan data riil terbaru, penyelenggaraan eksperimen operasional terbatas, serta pengamatan langsung terhadap interaksi pelanggan. Perusahaan tidak perlu menanti hingga seluruh rangkaian strategi mengalami kegagalan total di pasar untuk mulai melakukan pengujian. Sebagai contoh, bisnis yang selama ini mengandalkan strategi diskon harga dapat membuat proyeksi eksperimen skala kecil dengan membandingkan efektivitas diskon terhadap program peningkatan kualitas layanan pada segmen pelanggan tertentu. Hasil objektif dari eksperimen terbatas ini akan menyajikan data empiris bagi manajemen untuk memahami variabel apa yang benar-benar mendorong keputusan pembelian konsumen.

Kedua, secara disiplin memisahkan antara fakta lapangan, kalkulasi perkiraan, dan keyakinan personal di dalam setiap forum pembahasan strategi. Di dalam rapat eksekutif, manajemen harus secara tegas mengklasifikasikan mana data yang telah teruji kebenarannya, mana data yang masih berupa estimasi, dan mana pandangan yang murni berakar dari opini pribadi. Pemisahan kategorial ini sangat efektif untuk menekan risiko berubahnya sebuah keyakinan subjektif menjadi seolah-olah fakta yang tidak boleh diganggu gugat hanya karena sering diulang-ulang oleh pimpinan. Pendokumentasian asumsi secara rinci juga membantu organisasi memahami latar belakang historis mengapa sebuah keputusan diambil serta variabel apa saja yang dapat mengubah keputusan tersebut di masa depan.

Ketiga, mengadopsi pendekatan peramalan berbasis skenario alternatif. Formulasi strategi bisnis tidak boleh digantungkan secara kaku hanya pada satu proyeksi tunggal mengenai kondisi masa depan. Perusahaan sebaiknya merancang beberapa skenario perkembangan pasar, seperti skenario pertumbuhan permintaan yang melambat, skenario kenaikan harga bahan baku dari pemasok, atau skenario masuknya pemain baru dengan teknologi disruptif. Setiap skenario alternatif wajib dilengkapi dengan indikator pemicu khusus serta rencana aksi balasan yang telah diperhitungkan secara matang. Dengan kesiapan skenario ini, organisasi tidak perlu lagi memulai proses analisis dari nol ketika kondisi pasar tiba-tiba berubah secara tak terduga.

Keempat, membangun dan merawat budaya organisasi yang terbuka terhadap koreksi dan kritik berbasis data. Seluruh karyawan di berbagai tingkatan struktur organisasi harus diberikan ruang yang aman dan dihargai ketika menyampaikan bukti-bukti lapangan yang bertentangan dengan asumsi manajemen, tanpa perlu merasa takut akan mendapatkan sanksi atau penilaian negatif. Budaya keterbukaan ini tentu tidak diartikan bahwa setiap opini mentah harus diterima secara bulat. Setiap masukan yang masuk tetap wajib diuji secara kritis berdasarkan validitas data dan relevansi bisnisnya. Tujuan utamanya adalah memastikan bahwa perbaruan strategi perusahaan benar-benar digerakkan oleh bukti-bukti objektif terbaru, bukan dipertahankan secara buta demi menjaga gengsi konsistensi kepemimpinan.

Kesimpulan

Strategic assumption drift merupakan ancaman terselubung dalam manajemen organisasi yang terjadi ketika landasan asumsi yang menjadi pilar strategi bisnis secara perlahan kehilangan keselarasan dengan realitas kondisi pasar. Jika kondisi ini dibiarkan berlangsung tanpa intervensi penyesuaian, perusahaan berisiko tinggi mengalami salah alokasi sumber daya modal, pembengkakan risiko kegagalan investasi, serta kehilangan peluang pertumbuhan dan daya saing di industri.

Untuk memitigasi ancaman ini secara efektif, perusahaan dituntut untuk memiliki kedisiplinan dalam mendokumentasikan setiap asumsi strategis utamanya, menguji relevansi fakta secara berkala, memantau indikator perubahan pasar secara cermat, serta merawat budaya pengambilan keputusan yang adaptif dan terbuka terhadap koreksi data. Strategi bisnis yang tangguh dan unggul bukanlah strategi yang kaku dan tidak pernah berubah sepanjang masa. Sebaliknya, strategi yang hebat adalah strategi yang memiliki kejelasan arah tujuan jangka panjang, namun tetap memiliki kelincahan untuk menyesuaikan diri secara cerdas ketika data dan bukti faktual menunjukkan bahwa kondisi lingkungan bisnis telah berubah.
Operational Resilience Gap: Ketika Bisnis Terlihat Siap tetapi Tidak Mampu Menghadapi Gangguan

Kenali operational resilience gap, kesenjangan antara rencana dan kemampuan nyata bisnis menghadapi gangguan, serta cara membangun operasional yang tangguh.

Operational Resilience Gap: Ketika Bisnis Terlihat Siap tetapi Tidak Mampu Menghadapi Gangguan

Banyak organisasi bisnis modern saat ini merasa sangat percaya diri karena telah memiliki berkas dokumen prosedur darurat yang tebal, laporan peta manajemen risiko yang rinci, serta buku panduan rencana keberlangsungan bisnis yang tertata rapi. Di atas kertas dokumen-dokumen tersebut, seluruh skenario penanganan krisis terlihat sangat terstruktur dan sempurna. Setiap divisi dan departemen telah diberikan alokasi peran tanggung jawab, skema alur komunikasi darurat, serta daftar urutan langkah mekanis yang harus dieksekusi ketika operasional perusahaan dihantam oleh sebuah gangguan.

Namun demikian, dinamika kenyataan di lapangan sering kali menyajikan panggung cerita yang sangat berbeda jauh dari apa yang telah direncanakan di atas kertas. Ketika sistem pintu pembayaran digital mendadak mengalami kelumpuhan total, Pemasok bahan baku utama mendadak gagal mengirimkan pasokan tepat waktu, atau karyawan kunci penanggung jawab teknis tidak dapat hadir bekerja, roda operasional perusahaan justru kerap berujung pada kekacauan dan kebingungan parah. Para anggota tim di lapangan tidak mengetahui secara pasti siapa pimpinan yang berwenang mengambil keputusan darurat, berkas data krusial mendadak sulit diakses, dan para pelanggan mulai merasakan dampak buruk penurunan kualitas layanan secara langsung.

Kondisi ketidaksesuaian yang sangat berbahaya ini dapat dipahami sebagai operational resilience gap, yaitu marjin kesenjangan nyata yang membentang antara asumsi tingkat kesiapan bisnis yang tertulis dalam dokumen rencana dengan kemampuan faktual organisasi dalam mempertahankan kelangsungan operasionalnya saat krisis benar-benar terjadi. Bagi para pengelola bisnis di era modern, membedah dan memahami kesenjangan ketahanan ini merupakan hal yang teramat vital. Sebab, ketahanan operasional usaha yang sejati tidak akan pernah cukup hanya dibangun di atas tumpukan dokumen formalitas semata, melainkan harus dibuktikan melalui kesiapan nyata dari jajaran sumber daya manusia, alur proses kerja, infrastruktur teknologi, serta ketersediaan sumber daya pendukung saat menghadapi goncangan di dunia nyata.

Apa Itu Operational Resilience Gap dan Bagaimana Mengidentifikasinya?

Operational resilience gap secara fundamental merujuk pada marjin perbedaan yang signifikan antara tingkat kapasitas operasional yang diasumsikan telah dimiliki oleh perusahaan dengan tingkat kapasitas aktual yang benar-benar siap dieksekusi ketika gangguan operasional mendadak menerjang.

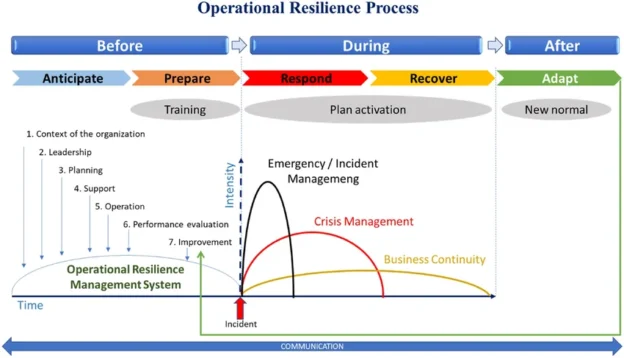
Konsep ini terikat secara langsung dengan prinsip ketahanan operasional, yaitu sejauh mana sebuah organisasi bisnis memiliki kapasitas sistemis untuk terus melindungi dan menjalankan layanan utamanya, merespons setiap bentuk disrupsi eksternal maupun internal secara terkoordinasi, serta memulihkan seluruh fungsi aktivitas bisnisnya kembali ke batas normal dalam jangka waktu yang dapat ditoleransi.

Sebagai contoh ilustrasi nyata, sebuah perusahaan distributor barang skala medium mencantumkan skenario tertulis dalam dokumen manajemen risikonya untuk mengalihkan rute pengiriman barang ke gudang sekunder apabila gudang penyimpanan utamanya mendadak tidak dapat beroperasi akibat banjir. Namun, ketika bencana banjir benar-benar menerjang gudang utama, manajemen perusahaan baru menyadari fakta bahwa mereka belum pernah membuat daftar alamat gudang alternatif yang valid, tidak memiliki kontrak sewa armada kendaraan cadangan yang siap pakai, serta belum menjalin kesepakatan tingkat layanan dengan penyedia jasa logistik pihak ketiga. Dalam kasus ini, dokumen rencana darurat memang telah tersedia sejak lama, tetapi kapasitas eksekusi riilnya pada kenyataan di lapangan adalah nol besar.

Kesenjangan ketahanan operasional semacam ini juga sangat rentan menjangkiti para pelaku usaha mikro, kecil, dan menengah. Sebuah toko ritel modern mungkin merasa sangat aman karena seluruh pencatatan transaksi penjualannya telah ditopang oleh perangkat lunak kasir digital berbasis awan. Namun, manajemen toko tersebut tidak pernah sekalipun menguji secara teknis bagaimana alur transaksi penjualan akan dilanjutkan secara manual ketika jaringan koneksi internet mendadak terputus atau perangkat keras komputer kasir mengalami kerusakan fisik. Pelajaran penting dari kondisi ini adalah bahwa tingkat kesiapan sebuah bisnis sama sekali tidak boleh diukur hanya dari ketersediaan dokumen panduan prosedur, melainkan wajib dinilai dari kemampuan nyata organisasi dalam mengeksekusinya di tengah tekanan krisis yang sebenarnya.

Faktor-Faktor Pendorong Terjadinya Kesenjangan Ketahanan Operasional

Terdapat beberapa faktor pendorong utama yang mendasari mengapa kesenjangan ketahanan operasional ini terus melebar dan kerap tidak disadari oleh pengelola bisnis:

  • Ketergantungan Pasif pada Dokumen Prosedur Tertulis: Keberadaan lembar dokumen panduan Prosedur Standar Operasional memang sangat penting sebagai pedoman kerja teknis, namun keberadaannya sama sekali tidak menjamin bahwa seluruh jajaran karyawan memahami dengan baik apa yang wajib mereka lakukan saat krisis meletus. Tanpa adanya latihan rutin dan simulasi berkala, karyawan akan mengalami kepanikan dan kesulitan besar dalam menerapkan instruksi tertulis yang terkesan kaku saat dihadapkan pada tekanan situasi darurat di mana arus informasi bergerak secara sangat cepat dan tidak pasti.

  • Ketergantungan Ekstrem pada Sumber Daya Tunggal: Pola pemusatan operasional yang hanya bersandar pada satu pemasok tunggal, satu platform sistem digital utama, satu fasilitas gudang penyimpanan, atau satu figur karyawan kunci yang memegang seluruh pengetahuan teknis akan membuat bisnis berada dalam posisi yang sangat rapuh. Selama masa operasional berjalan normal, pola pemusatan ini memang menawarkan efisiensi biaya yang sangat menggiurkan. Namun, begitu sumber daya tunggal tersebut mengalami gangguan, seluruh siklus bisnis akan langsung terhenti secara total karena ketiadaan opsi cadangan yang siap pakai.

  • Perubahan Profil Risiko yang Tidak Diimbangi Pembaruan Rencana: Rencana keberlangsungan bisnis yang disusun beberapa tahun lalu dipastikan akan kehilangan relevansinya apabila tidak diperbarui secara berkala. Seiring berjalannya waktu, perusahaan mungkin telah membuka cabang operasional baru, mengadopsi perangkat lunak teknologi berbeda, memperluas jangkauan pasar ekspor, atau merestrukturisasi rantai pasokannya. Apabila deretan perubahan strategis ini tidak diikuti oleh penyesuaian prosedur ketahanan, maka dokumen rencana darurat yang disimpan perusahaan tidak lebih dari sekadar dokumen usang yang tidak bernilai guna saat krisis datang.

  • Penilaian Kinerja yang Hanya Berfokus pada Kondisi Normal: Sebagian besar pemilik usaha hanya disibukkan oleh pemantauan indikator kinerja utama dalam kondisi operasional harian yang lancar, seperti pencapaian omzet penjualan, tingkat efisiensi biaya produksi, dan kecepatan waktu pengiriman harian. Meskipun indikator-indikator tersebut sangat krusial, metrik kondisi normal sama sekali tidak mampu mengukur seberapa tangguh bisnis tersebut saat dihantam disrupsi. Perusahaan wajib mulai mengukur metrik ketahanan, seperti berapa durasi waktu yang dibutuhkan untuk memulihkan sistem yang tumpas dan seberapa besar akumulasi kerugian yang harus ditanggung saat operasional terhenti.

Dampak Buruk Operational Resilience Gap Terhadap Kelangsungan Usaha

Kesenjangan antara rencana dan kapasitas nyata dalam menghadapi gangguan dapat mendatangkan serangkaian dampak kerugian sistematis yang sanggup mengancam eksistensi bisnis secara keseluruhan:

  • Eskalasi Gangguan Kecil Menjadi Krisis Besar: Tanpa ketersediaan skenario pemulihan yang siap dieksekusi di lapangan, sebuah hambatan operasional berskala kecil dapat bereskalasi dengan cepat menjadi krisis sistemik yang melumpuhkan. Gangguan teknis sederhana pada pintu pembayaran digital, misalnya, sanggup menghentikan seluruh arus transaksi penjualan perusahaan secara total, meskipun seluruh stok barang dan armada pengiriman berada dalam kondisi siap jalan.

  • Merogoh dan Merusak Kepercayaan Pelanggan: Para pelanggan pada dasarnya tidak pernah menuntut sebuah perusahaan untuk menjadi entitas yang sempurna dan bebas dari seluruh masalah. Namun, pelanggan akan menilai sangat kritis bagaimana respon dan tanggung jawab perusahaan saat gangguan tersebut terjadi. Ketiadaan kepastian informasi, keterlambatan pengiriman tanpa alasan yang jelas, serta penanganan komplain yang lambat akibat kekacauan internal akan menghancurkan reputasi dan tingkat kepercayaan pelanggan yang telah dibangun bertahun-tahun.

  • Tekanan Beban Kerja dan Kerancuan Kewenangan Karyawan: Ketika gangguan meletus tanpa diiringi kejelasan struktur komando darurat di lapangan, jajaran karyawan akan mengalami tekanan mental yang sangat hebat. Sebagian karyawan akan terjebak dalam sikap pasif menunggu instruksi atasan yang tak kunjung terbit, sementara sebagian lainnya terpaksa mengambil tindakan spekulatif di luar batas kewenangannya yang justru dapat memperparah skala kerusakan operasional.

  • Pembengkakan Biaya Operasional yang Tak Terkendali: Proses pemulihan darurat yang dilakukan tanpa perencanaan yang matang selalu membutuhkan biaya yang sangat mahal. Perusahaan terpaksa membayar biaya sewa armada logistik darurat dengan harga melambung, mengeluarkan anggaran jam lembur karyawan yang membengkak, membeli bahan baku pengganti dengan harga pasar yang mahal, serta menanggung potensi kehilangan pendapatan penjualan yang menguap begitu saja selama masa kelumpuhan operasional.

Langkah-Langkah Komprehensif Menutup Operational Resilience Gap

Guna memangkas marjin kesenjangan ketahanan dan membangun kapasitas operasional yang benar-benar tangguh di dunia nyata, manajemen perusahaan dapat mengeksekusi lima langkah strategis secara disiplin:

  • Melakukan Pemetaan Aktivitas Bisnis Paling Kritis: Langkah awal yang harus dieksekusi adalah mengidentifikasi dan memetakan seluruh aktivitas operasional yang tergolong sebagai alur kerja paling vital, yaitu aktivitas yang wajib tetap beroperasi agar perusahaan dapat terus melayani pelanggan dan memenuhi kewajiban finansial utamanya. Untuk bisnis perdagangan digital, alur kritis ini meliputi sistem penerimaan pesanan, pemrosesan pembayaran, dan manajemen pembaruan stok barang. Lakukan pemeringkatan prioritas berdasarkan besarnya skala dampak kerugian yang timbul apabila aktivitas tersebut mendadak terhenti.

  • Mengeksekusi Uji Simulasi Skenario Krisis secara Nyata: Hentikan kebiasaan hanya membaca dan mengarsipkan dokumen prosedur darurat di dalam lemari. Uji keandalan prosedur tersebut melalui pelaksanaan gladi simulasi krisis secara berkala menggunakan berbagai skenario realistis, seperti mensimulasikan kondisi jaringan internet kantor mati total, sistem server utama tidak dapat diakses, atau Pemasok utama mendadak menghentikan pengiriman. Catat secara objektif berapa durasi waktu respon tim, di mana saja letak hambatan birokrasinya, serta sumber daya apa saja yang ternyata tidak tersedia saat dibutuhkan.

  • Membangun Solusi Cadangan untuk Ketergantungan Kritis: Berdasarkan hasil pemetaan risiko, bangunlah infrastruktur cadangan yang siap pakai untuk menopang seluruh alur proses paling kritis. Solusi ini dapat berwujud penandatanganan kontrak kerja sama dengan Pemasok sekunder yang siap memasok barang saat Pemasok utama bermasalah, penyediaan skema pencatatan transaksi manual yang telah dilatihkan kepada kasir, pembuatan salinan cadangan data terenkripsi secara otomatis di lokasi terpisah, serta penerapan program pelatihan silang antar-karyawan agar setiap posisi kerja vital memiliki personel pengganti yang kompeten.

  • Menetapkan Target Waktu Pemulihan yang Rasional: Perusahaan wajib menetapkan indikator target waktu pemulihan atau recovery time objective yang jelas untuk setiap alur kerja yang terganggu. Tentukan secara presisi berapa durasi maksimal sebuah aktivitas penting boleh terhenti, serta berapa toleransi maksimal ambang batas data atau transaksi yang boleh hilang atau wajib diproses ulang. Penetapan target ini sangat krusial sebagai dasar kalkulasi alokasi investasi modal yang dibutuhkan untuk membangun sistem cadangan yang proporsional.

  • Menjalankan Evaluasi Pasca-Simulasi dan Pembaruan Berkelanjutan: Setiap kali selesai mengeksekusi uji simulasi maupun saat baru saja berhasil melalui gangguan operasional yang nyata, manajemen wajib menggelar sesi evaluasi menyeluruh. Gunakan seluruh temuan faktual di lapangan untuk memperbarui dokumen prosedur kerja, menyempurnakan pembagian tanggung jawab tim, memperbarui daftar kontak darurat, serta meningkatkan keandalan sumber daya cadangan yang dimiliki. Ketahanan operasional harus dipahami sebagai sebuah proses penyempurnaan yang dinamis dan berkesinambungan seiring dengan laju pertumbuhan skala bisnis perusahaan.

Kesimpulan

Operational resilience gap merupakan ancaman nyata yang tersembunyi di balik formalitas dokumen manajemen risiko dan prosedur keberlangsungan bisnis yang kaku. Kesenjangan antara klaim kesiapan di atas kertas dengan kapasitas eksekusi faktual di lapangan dapat memicu pembengkakan biaya pemulihan darurat, melumpuhkan efisiensi kerja, serta menghancurkan reputasi bisnis di mata pelanggan saat disrupsi benar-benar terjadi.

Guna mengatasi ancaman ini, para pengelola usaha dituntut untuk menggeser paradigma berpikirnya dari sekadar memproduksi dokumen formalitas menjadi pembentukan kapasitas eksekusi riil. Hal ini diwujudkan melalui pemetaan alur kerja paling kritis, pengujian prosedur melalui simulasi krisis berkala, penyediaan infrastruktur cadangan yang siap pakai, penetapan target waktu pemulihan yang terukur, serta komitmen untuk terus melakukan pembaruan sistem secara berkelanjutan.

Bisnis yang benar-benar tangguh dan berdaya tahan tinggi bukanlah bisnis yang secara naif mengklaim dapat terbebas dari seluruh bentuk masalah dan gangguan operasional. Sebaliknya, bisnis yang tangguh adalah bisnis yang memiliki kerendahan hati untuk mengenali setiap titik kelemahannya, memiliki kesiapsiagaan sistemis untuk merespons setiap disrupsi secara terkoordinasi, serta mampu memulihkan seluruh alur operasional utamanya secara cepat sebelum gangguan tersebut berkembang menjadi krisis besar yang melumpuhkan masa depan perusahaan.

Decision Reversibility: Strategi Bisnis Mengambil Keputusan Besar tanpa Mengunci Masa Depan Perusahaan

Pelajari konsep decision reversibility dalam strategi bisnis untuk membedakan keputusan yang mudah diubah dan keputusan berisiko tinggi agar perusahaan lebih adaptif.

Decision Reversibility: Strategi Bisnis Mengambil Keputusan Besar tanpa Mengunci Masa Depan Perusahaan

Dalam menjalankan dan mengemudikan bahtera bisnis, tidak semua keputusan manajerial memiliki bobot konsekuensi yang sama. Menguji efektivitas desain kemasan baru selama dua minggu di pasar terbatas tentu memiliki kalkulasi risiko yang amat berbeda jika dibandingkan dengan keputusan membangun pabrik baru, menandatangani perjanjian kontrak eksklusif jangka panjang, atau merambah segmen pasar luar negeri yang membutuhkan alokasi investasi raksasa. Namun, dalam realitas operasional harian, banyak badan usaha yang justru memperlakukan pelbagai tingkatan keputusan tersebut dengan proses evaluasi, birokrasi, dan analisis yang hampir seragam.

Akibat dari penyamaan perlakuan ini, keputusan-keputusan operasional yang relatif sederhana kerap kali menjadi tertunda berhari-hari karena terjebak dalam pertimbangan manajerial yang terlampau rumit. Sebaliknya, keputusan strategis bernilai tinggi yang di kemudian hari sangat sulit untuk dibatalkan justru terkadang diambil secara terburu-buru tanpa melalui fase pengujian hipotesis yang memadai di lapangan.

Salah satu kerangka berpikir strategis yang sanggup mengurai permasalahan ini adalah konsep Decision Reversibility, yaitu kemampuan sebuah organisasi untuk mengubah, menghentikan, atau membatalkan suatu keputusan bisnis dengan konsekuensi biaya maupun dampak operasional yang masih sanggup ditanggung secara rasional. Konsep ini membantu jajaran pimpinan untuk menyesuaikan tingkat kehati-hatian, kedalaman analisis, serta alokasi sumber daya evaluasi berdasarkan besarnya spektrum risiko yang melekat pada keputusan tersebut.

Mengenal Konsep Decision Reversibility dalam Strategi Bisnis

Decision Reversibility mengajak jajaran manajemen puncak untuk melayangkan satu pertanyaan mendasar yang amat krusial sebelum mengetukkan palu keputusan: seberapa mudah pilihan strategis ini dibatalkan atau dikembalikan ke posisi semula apabila hasil eksekusinya kelak tidak berjalan selaras dengan harapan awal?

Suatu keputusan yang dikategorikan mudah dibatalkan (reversible decision) pada umumnya dicirikan oleh besaran biaya percobaan yang relatif rendah, cakupan dampak kerugian yang terbatas pada area tertentu, serta tidak menciptakan ketergantungan struktural jangka panjang. Sebaliknya, keputusan yang sangat sulit untuk dibalikkan (irreversible decision) biasanya melibatkan pengeluaran dana investasi yang sangat masif, kewajiban hukum kontraktual yang mengikat, perombakan mendalam pada arsitektur organisasi, hingga pertaruhan atas reputasi merek perusahaan di mata publik.

Sebagai gambaran konkret, sebuah platform toko daring ingin menguji efektivitas program potongan harga khusus untuk kategori produk tertentu. Program promosi tersebut dirancang untuk berjalan dalam kurun waktu yang sangat terbatas, lalu dapat dihentikan seketika apabila data menunjukkan tidak adanya kenaikan marjin keuntungan yang signifikan. Keputusan ini tergolong sangat mudah untuk dibalikkan.

Kondisi tersebut amat bertolak belakang jika dibandingkan dengan keputusan perusahaan untuk menjual aset manufaktur utama demi mendanai ekspansi bisnis ke sektor baru. Apabila proyek ekspansi tersebut berujung pada kegagalan, perusahaan tidak akan pernah bisa dengan mudah mengembalikan aset produksi utamanya ke kondisi semula. Perbedaan mendasar ini membuktikan bahwa kualitas dari sebuah keputusan strategis tidak hanya diukur dari besarnya potensi keuntungan yang dijanjikan, melainkan juga ditentukan oleh tingkat fleksibilitas perusahaan dalam menghadapi skenario terburuk yang tak terduga.

Urgensi Kemampuan Membatalkan Keputusan bagi Ketahanan Organisasi

Mengintegrasikan kriteria reversibilitas ke dalam tata kelola pengambilan keputusan memberikan sejumlah keunggulan strategis yang sangat menentukan daya tahan bisnis di tengah ketidakpastian pasar.

Alasan krusial pertama adalah untuk mereduksi biaya kesalahan operasional. Dalam lanskap persaingan yang amat dinamis, tidak seluruh asumsi dan proyeksi bisnis akan terealisasi sesuai dengan kalkulasi di atas kertas. Perubahan perilaku konsumen, kemunculan kompetitor baru dengan teknologi disruptif, hingga fluktuasi kondisi makroekonomi sanggup membuat analisis awal menjadi tidak relevan lagi. Ketika sebuah keputusan dirancang agar mudah dibatalkan, perusahaan memiliki ruang gerak untuk menghentikan pendarahan finansial secara dini sebelum kerugian membengkak lebih jauh. Sebaliknya, keputusan yang sulit dibalik kerap memaksa perusahaan untuk terus menyuntikkan dana pada strategi yang usang semata-mata karena dorongan bias biaya tertanam (sunk cost fallacy).

Alasan krusial kedua adalah untuk mengakselerasi budaya eksperimentasi dan inovasi. Perusahaan sering kali mengalami stagnasi karena jajaran eksekutifnya terlampau takut menghadapi kegagalan. Padahal, sebagian besar ide-ide bisnis baru sebenarnya dapat diuji secara aman melalui eksperimen berskala kecil sebelum diterapkan secara masif. Dengan merancang keputusan yang dapat dibalik, perusahaan dapat mempelajari dinamika respons pasar secara nyata tanpa harus mempertaruhkan seluruh modal usahanya. Sebagai ilustrasi, sebuah jaringan restoran dapat menguji resep menu baru di satu gerai percontohan terlebih dahulu. Jika tingkat permintaan pasar terbukti tinggi dan margin keuntungan tetap terjaga sehat, menu baru tersebut barulah digulirkan ke seluruh jaringan gerai lainnya.

Alasan krusial ketiga adalah untuk menjaga fleksibilitas strategis perusahaan. Dinamika pasar kerap berubah jauh lebih cepat ketimbang siklus penyusunan Rencana Kerja dan Anggaran Perusahaan tahunan. Strategi yang tampak sangat menjanjikan sewaktu dirumuskan pada awal tahun belum tentu tetap memiliki relevansi pada beberapa bulan berikutnya. Keputusan yang sengaja mempertahankan ketersediaan opsi alternatif memberikan keleluasaan bagi perusahaan untuk melakukan manuver arah bisnis secara tangkas tatkala berhadapan dengan tren teknologi anyar, regulasi pemerintah terbaru, atau pergeseran preferensi pelanggan.

Alasan krusial keempat adalah untuk menekan ketergantungan pada asumsi teoretis semata. Setiap formulasi proyeksi bisnis secara alami mengandung ketidakpastian. Estimasi volume penjualan, kalkulasi struktur biaya, dan perkiraan tingkat konversi pelanggan yang disusun di atas lembar kerja sering kali meleset dari kondisi nyata. Melalui pendekatan keputusan bertahap, manajemen tidak perlu memperlakukan asumsi awal sebagai kebenaran mutlak. Perusahaan dapat menghimpun fakta empiris terlebih dahulu melalui fase awal, lalu secara bertahap meningkatkan komitmen investasi seiring dengan makin kuatnya bukti keberhasilan yang terkumpul.

Metodologi Membedakan Keputusan yang Mudah dan Sulit Dibalik

Guna menentukan kadar kehati-hatian serta kedalaman analisis yang dibutuhkan, jajaran manajemen perlu mengklasifikasikan setiap usulan keputusan ke dalam kategorisasi batas risikonya masing-masing.

Keputusan yang tergolong mudah dibalik pada dasarnya memerlukan alokasi anggaran awal yang sangat terbatas, periode masa uji coba yang terukur, serta tidak meninggalkan dampak konsekuensi jangka panjang. Contoh nyata dari kategori ini mencakup kegiatan pengujian materi kampanye pemasaran digital, uji coba alur pelayanan pelanggan yang baru di satu kanal, atau penyesuaian jadwal promosi mingguan.

Di sisi lain, keputusan yang masuk dalam kategori sulit dibalik selalu ditandai oleh komitmen alokasi dana berskala raksasa, keterikatan kewajiban hukum bertahun-tahun, perombakan mendasar pada struktur operasional inti, atau timbulnya potensi dampak negatif yang tidak dapat dipulihkan pada nama baik perusahaan. Contoh dari kategori ini meliputi aksi akuisisi terhadap perusahaan lain, penutupan fasilitas pabrik utama, atau penandatanganan perjanjian kemitraan eksklusif untuk jangka waktu yang lama.

Kendati demikian, proses pengelompokan ini tidak boleh dilakukan secara kaku dan mekanis. Suatu perubahan harga jual produk, misalnya, secara teknis sangat mudah untuk diubah kembali ke posisi semula dalam hitungan jam. Namun, apabila penyesuaian harga tersebut telah merusak persepsi merek atau membuat pelanggan terbiasa dengan tingkat harga promosi yang terlampau rendah, dampak persepsi pasar tersebut akan sangat sulit untuk dipulihkan kembali. Oleh sebab itu, aspek psikologis pelanggan dan posisi merek di dalam industri wajib dihitung sebagai variabel yang memengaruhi tingkat reversibilitas suatu keputusan.

Langkah Strategis Menerapkan Decision Reversibility

Guna mengintegrasikan prinsip dasar ini ke dalam tata kelola manajemen sehari-hari, perusahaan dapat mengeksekusi lima langkah strategis perbaikan secara bertahap dan terukur.

Langkah strategis pertama adalah memulai setiap inisiatif baru melalui komitmen yang terukur. Tatkala melihat sebuah peluang bisnis yang menggiurkan, manajemen tidak perlu langsung mengeksekusi strategi tersebut dalam skala penuh. Perusahaan dapat merancang proyek percontohan (pilot project), meluncurkan produk dalam edisi terbatas, atau membuat kontrak kerja sama tahap awal. Pendekatan bertahap ini berfungsi untuk menguji kelayakan operasional serta kekuatan daya serap pasar sebelum dana investasi dalam jumlah yang lebih besar disetujui. Skala proyek uji coba ini harus dirancang sedemikian rupa: cukup besar untuk menghasilkan data analitik yang valid, namun cukup kecil agar potensi kegagalan di fase ini tidak sampai mengganggu stabilitas keuangan perusahaan.

Langkah strategis kedua adalah menetapkan batas toleransi risiko sejak awal. Setiap eksperimen bisnis wajib dibekali dengan garis pembatas yang tegas. Manajemen harus merumuskan besaran batas anggaran maksimal yang boleh dibakar, durasi tenggat waktu pengujian, target pencapaian minimal, serta kondisi spesifik yang mewajibkan proyek tersebut untuk segera dihentikan (kill criteria). Sebagai contoh, sebuah kampanye pemasaran di saluran baru dievaluasi secara ketat setelah berjalan selama empat minggu berdasarkan indikator biaya akuisisi pelanggan, rasio konversi, dan kontribusi margin. Tanpa adanya penetapan batas risiko ini, sebuah eksperimen yang seharusnya terbatas berisiko terus menyedot anggaran perusahaan meskipun performanya terbukti buruk.

Langkah strategis ketiga adalah menjadwalkan titik-titik evaluasi secara berkala. Sebuah keputusan strategis tidak boleh terus dijalankan secara buta hanya karena telah mengantongi persetujuan dari jajaran direksi pada masa lalu. Setiap keputusan krusial wajib memiliki kalender peninjauan ulang yang terikat pada indikator pencapaian konkret. Titik evaluasi ini menjadi momen krusial bagi manajemen untuk menentukan satu dari empat pilihan aksi: melanjutkan strategi, melakukan perbaikan taktis, memperbesar skala investasi, atau menghentikan proyek secara total. Bagi keputusan yang tergolong sulit dibalik, fase evaluasi ini harus dijalankan secara ekstra mendalam sebelum komitmen finansial utama benar-benar dicairkan.

Langkah strategis keempat adalah meminimalkan timbulnya biaya keluar yang tidak perlu. Dalam merancang kontrak kerja sama, memilih mitra vendor, atau melakukan investasi pada infrastruktur teknologi, perusahaan wajib meneliti besarnya biaya dan kerumitan teknis yang harus ditanggung apabila kerja sama tersebut harus diakhiri di tengah jalan. Perusahaan dapat memasukkan klausul opsi peninjauan berkala, skema pembayaran bertahap berbasis pencapaian, masa uji coba layanan, serta jaminan kemudahan migrasi data. Fleksibilitas kontraktual ini menjadi aset yang sangat berharga ketika industri berada dalam situasi dengan tingkat ketidakpastian yang tinggi.

Langkah strategis kelima adalah memisahkan keputusan objektif dari ego pribadi para pengambil keputusan. Salah satu penghambat terbesar dalam membatalkan strategi yang gagal adalah adanya kecenderungan dari pimpinan untuk mempertahankan keputusan demi menjaga gengsi dan reputasi pimpinan yang menandatanganinya. Padahal, keberanian untuk menghentikan strategi yang terbukti tidak efektif merupakan bentuk pengelolaan risiko yang sangat bertanggung jawab. Perusahaan perlu membangun budaya organisasi yang menghargai kualitas proses analisis dan kecepatan adaptasi, bukan budaya yang menuntut bahwa setiap keputusan awal harus selalu terbukti benar.

Kesalahan Umum yang Wajib Diindari

Penerapan prinsip Decision Reversibility tidak boleh disalahartikan sebagai justifikasi untuk menunda-nunda eksekusi seluruh keputusan strategis berskala besar. Terlalu banyak melakukan pengujian skala kecil dan analisis yang berlarut-larut (analysis paralysis) justru dapat membuat perusahaan kehilangan momentum emas di pasar ketika kompetitor melangkah dengan jauh lebih cepat.

Terdapat jenis-jenis keputusan bisnis tertentu yang memang membutuhkan komitmen penuh, keberanian modal, serta kecepatan eksekusi sejak hari pertama, terutama tatkala jendela peluang pasar memiliki batas waktu yang sangat sempit atau ketika skala ekonomis menjadi syarat mutlak untuk menang dalam persaingan.

Oleh karena itu, kerangka berpikir ini harus diterapkan secara berimbang dengan memperhitungkan biaya dari menunda waktu (cost of waiting), potensi besarnya keuntungan yang terlewatkan, tingkat risiko kegagalan, serta kapasitas daya tahan kas perusahaan dalam menyerap kerugian. Tujuannya bukanlah untuk membuat setiap keputusan di dalam perusahaan dapat dibatalkan, melainkan untuk memastikan bahwa tingkat komitmen finansial dan organisasi yang dicurahkan selalu sepadan dengan tingkat bukti empiris dan kalkulasi risiko yang ada.

Kesimpulan

Decision Reversibility memberikan panduan bagi jajaran manajemen untuk membedakan secara jernih mana keputusan yang dapat diuji secara bertahap dan mana keputusan strategis yang membutuhkan analisis mendalam sebelum dieksekusi. Dengan memahami tingkat kemudahan suatu pilihan untuk dibatalkan, perusahaan dapat menekan biaya kesalahan operasional, mempercepat laju eksperimentasi, serta menjaga fleksibilitas organisasi dalam merespons dinamika perubahan pasar.

Implementasinya di dalam perusahaan dapat dimulai secara konkret melalui eksekusi proyek percontohan, penetapan batas toleransi risiko yang transparan, penyusunan kalender evaluasi berkala, serta peninjauan atas biaya keluar dari setiap ikatan kontrak dan investasi.

Pada akhirnya, strategi bisnis yang matang tidak diukur dari kemampuan perusahaan dalam menghindari seluruh bentuk risiko. Strategi yang unggul justru terletak pada kapasitas organisasi dalam mengambil risiko secara terukur, memetik pelajaran dari hasil aktual di lapangan, serta memastikan perusahaan tetap memiliki deretan opsi strategis untuk terus bertahan dan berkembang ketika situasi pasar berubah.

Revenue Concentration Risk: Strategi Mengurangi Ketergantungan Bisnis pada Satu Sumber Pendapatan

Pelajari revenue concentration risk, risiko ketergantungan bisnis pada satu sumber pendapatan, serta strategi diversifikasi untuk menjaga stabilitas dan pertumbuhan usaha.

Revenue Concentration Risk: Strategi Mengurangi Ketergantungan Bisnis pada Satu Sumber Pendapatan

Banyak badan usaha terlihat berkembang sangat pesat dan mencatatkan performa keuangan yang prima karena berhasil menguasai satu produk unggulan, mengamankan satu kontrak pelanggan berskala besar, atau menguasai satu saluran penjualan utama yang mendominasi porsi perolehan kas harian. Pencapaian ini kerap dijadikan pameran keberhasilan dan bukti validasi atas efektivitas model bisnis yang dijalankan. Namun, di balik barisan angka penjualan yang sangat menjanjikan tersebut, tersimpan risiko fatal yang dapat mengancam keberlangsungan eksistensi perusahaan tatkala sumber pendapatan utama tersebut mendadak mengalami guncangan.

Ancaman laten ini dikenal di dalam dunia manajemen strategis sebagai Revenue Concentration Risk, yaitu kondisi kerentanan finansial ketika struktur pendapatan bisnis terlampau bertumpu pada satu atau sekelompok kecil sumber tertentu. Ketergantungan yang tidak seimbang ini menempatkan perusahaan pada posisi yang sangat rapuh terhadap dinamika perubahan perilaku konsumen, pergeseran kebijakan mitra strategis, munculnya persaingan kompetitor, hingga fluktuasi makroekonomi yang tak terduga.

Mengelola risiko konsentrasi pendapatan bukan berarti perusahaan harus secara ekstrem mengabaikan atau meninggalkan sumber penghasilan utama yang selama ini terbukti memberikan margin melimpah. Fokus utamanya adalah merancang dan membangun arsitektur pendapatan yang jauh lebih tangguh dan terdiversifikasi, sehingga organisasi tetap memiliki daya tahan operasional serta likuiditas yang cukup tatkala sumber pendapatan utama tidak lagi sanggup memberikan kontribusi sebesar masa lalu.

Memahami Manifestasi Risiko Konsentrasi Pendapatan dalam Bisnis

Risiko konsentrasi pendapatan dapat mewujud dalam pelbagai bentuk di dalam ekosistem operasional perusahaan. Sebuah korporasi manufaktur mungkin mengandalkan sebagian besar omzet tahunannya dari satu entitas pelanggan korporasi besar. Di sektor lain, sebuah perusahaan Fast Moving Consumer Goods bisa jadi sangat tergantung pada satu varian produk terlaris, sementara para pelaku usaha berbasis digital kerap kali menggantungkan hampir seluruh transaksi penjualannya dari satu platform pasar daring.

Pada fase awal pengembangan bisnis, pemusatan konsentrasi semacam ini memang menawarkan tingkat efisiensi yang sangat tinggi. Perusahaan dapat secara fokus mencurahkan seluruh alokasi sumber daya finansial, kapabilitas tim, dan kapasitas produksi pada satu segmen paling menguntungkan tanpa harus memikul beban biaya riset serta ekspansi yang mahal.

Persoalan serius baru meletus sewaktu ketergantungan ini tidak diimbangi oleh penyediaan skema mitigasi atau sumber pendapatan alternatif yang memadai. Apabila pelanggan utama tersebut mendadak memutus ikatan kontrak komersial, permintaan atas produk unggulan anjlok drastis akibat perubahan tren pasar, atau platform e-commerce mengubah aturan komisi penjualan secara sepihak, perolehan omzet perusahaan dipastikan akan merosot tajam dalam waktu yang sangat singkat.

Oleh sebab itu, pencapaian omzet kotor dalam jumlah raksasa saja tidak pernah cukup untuk mendiagnosis tingkat kesehatan finansial bisnis. Para pemilik usaha dan manajer puncak dituntut untuk menelaah secara kritis dari mana aliran kas tersebut mengalir serta mengukur seberapa besar daya hancur yang akan menimpa perusahaan apabila salah satu keran pendapatan tersebut mendadak terhenti.

Pemicu Utama Tingginya Ketergantungan Pendapatan

Terdapat beberapa faktor operasional dan keputusan manajerial yang umumnya menjadi pemicu utama mengapa sebuah perusahaan terjebak dalam lingkaran ketergantungan pendapatan tunggal.

Pemicu pertama adalah fokus manajerial yang terlampau berlebihan pada pelanggan terbesar. Pelanggan korporasi berskala raksasa memang sangat menggiurkan karena menyajikan volume transaksi yang masif dan kepastian permintaan secara berkala. Kendati demikian, ketergantungan yang akut pada satu klien besar dapat melumpuhkan posisi tawar komersial perusahaan. Klien tersebut dapat dengan mudah menuntut pemotongan harga jual yang ekstrem, memaksakan perpanjangan tenggat pembayaran kredit, atau meminta tambahan spesifikasi layanan tanpa memberikan kenaikan kompensasi yang setimpal. Ketika klien tersebut memutuskan untuk mengurangi volume pesanan, perusahaan tidak hanya terpukul oleh hilangnya omzet, melainkan juga harus menanggung beban kapasitas produksi yang menganggur serta ancaman defisit kas.

Pemicu kedua adalah sikap terlalu mengandalkan satu produk unggulan (hero product). Produk yang berhasil menguasai pasar secara alami akan menyedot porsi perhatian terbesar dari pimpinan perusahaan. Akibatnya, porsi terbesar dari anggaran pemasaran, alokasi investasi riset, dan fokus pengembangan produk baru dialihkan secara permanen untuk mengawal performa barang terlaris tersebut. Strategi ini sangat menguntungkan selama selera konsumen tidak berubah. Namun, begitu tren pasar bergeser, timbul inovasi teknologi baru, atau muncul kompetitor yang menyajikan produk substitusi yang lebih murah dan berkualitas, permintaan atas produk unggulan tersebut dapat runtuh seketika tanpa ada penyangga dari produk pendamping.

Pemicu ketiga adalah ketergantungan mutlak pada satu saluran distribusi. Banyak pelaku usaha memanfaatkan platform marketplace, jejaring media sosial, atau mitra distributor tunggal demi menjangkau basis konsumen secara instan tanpa perlu repot membangun infrastruktur penjualan mandiri. Namun, ketergantungan penuh pada saluran pihak ketiga ini menempatkan perusahaan dalam posisi yang sangat pasif. Perubahan algoritma pencarian, kenaikan tarif komisi layanan, penghentian akun secara sepihak, hingga transformasi Kebijakan platform dapat secara mendadak memutus jalur komunikasi dan transaksi antara perusahaan dengan konsumennya.

Pemicu keempat adalah ketiadaan perencanaan strategi diversifikasi sejak dini. Sebagian besar pengusaha baru tergerak untuk memikirkan penciptaan keran pendapatan alternatif sewaktu bisnis utama mereka sudah menunjukkan tanda-tanda kemunduran yang parah. Implikasinya, eksekusi pengembangan produk baru atau pembukaan jalur distribusi alternatif dilakukan dalam situasi panik dan terdesak, di mana cadangan kas operasional dan durasi waktu yang dimiliki perusahaan justru sedang berada di titik terendah.

Metodologi Mengukur Risiko Konsentrasi Pendapatan

Langkah awal yang wajib ditempuh untuk memetakan tingkat kerentanan bisnis adalah dengan menghitung secara cermat porsi kontribusi dari setiap sumber pendapatan terhadap akumulasi total omzet perusahaan.

Sebagai ilustrasi sederhana, bayangkan sebuah unit usaha mencatatkan perolehan pendapatan bulanan sebesar Rp200 juta. Hasil audit keuangan menunjukkan bahwa nilai sebesar Rp130 juta dihasilkan dari transaksi dengan satu klien utama, sementara Rp70 juta sisanya didapatkan dari gabungan puluhan pelanggan kecil lainnya. Dari data tersebut, dapat dikalkulasikan bahwa satu pelanggan terbesar tersebut menguasai 65 persen dari total portofolio pendapatan perusahaan. Jika hubungan kerja sama dengan klien tersebut retak, perusahaan akan langsung kehilangan lebih dari separuh sumber daya finansialnya dalam sekejap.

Perhitungan rasio konsentrasi ini dapat dieksekusi secara praktis dengan membagi total nilai pendapatan dari satu sumber spesifik dengan total keseluruhan pendapatan perusahaan, lalu mengalikan hasilnya dengan angka seratus persen. Formulasinya dapat diterapkan secara fleksibel untuk menguji konsentrasi berdasarkan kategori produk, segmentasi geografis wilayah, jenis saluran distribusi, maupun kelompok profil pelanggan.

Dalam analisis manajemen keuangan, tidak ada satu pun angka ambang batas persentase mutlak yang berlaku seragam untuk semua jenis industri. Penilaian tingkat risiko harus mempertimbangkan variabel lain secara holistik, seperti durasi dan kepastian hukum kontrak kerja sama, besaran margin profitabilitas, proporsi struktur biaya tetap, tingkat kemudahan dalam menjaring pelanggan pengganti, serta durasi waktu yang dibutuhkan untuk membangun sumber pendapatan baru dari nol.

Langkah Strategis Menurunkan Risiko Konsentrasi Pendapatan

Guna melepaskan bisnis dari ancaman kelumpuhan akibat ketergantungan pendapatan, perusahaan dapat menerapkan empat langkah perbaikan strategis secara bertahap dan terukur.

Langkah strategis pertama adalah membangun portofolio pelanggan yang lebih seimbang. Perusahaan dianjurkan untuk mulai memperluas jangkauan akuisisi konsumen dengan membidik segmen pasar baru yang memiliki karakteristik kebutuhan serupa, namun berasal dari latar belakang industri atau wilayah yang berbeda. Bagi bisnis B2B, pendekatan ini dapat dieksekusi dengan cara membagi porsi target penjualan ke beberapa sektor industri yang tidak saling terikat. Bagi usaha skala kecil dan menengah, ekspansi dapat diwujudkan melalui penjangkauan area geografis baru. Tujuan utamanya bukanlah sekadar memperbanyak jumlah transaksi, melainkan meminimalisasi dampak teknis apabila salah satu pelanggan memutuskan untuk menghentikan pembelian.

Langkah strategis kedua adalah mengembangkan lini produk atau layanan pelengkap. Diversifikasi portofolio produk tidak selalu harus diartikan sebagai tindakan nekat mendirikan lini bisnis yang sama sekali asing. Perusahaan dapat menciptakan variasi produk baru atau layanan purna jual yang memiliki keterkaitan langsung dengan kebutuhan basis pelanggan yang sudah ada. Sebagai contoh, perusahaan yang menjual mesin industri dapat meluncurkan paket kontrak pemeliharaan berkala, penyediaan suku cadang resmi, atau jasa pelatihan bagi operator mesin. Strategi ini terbukti sangat efektif untuk mengamankan aliran pendapatan berulang (recurring revenue) dengan memanfaatkan modal reputasi dan jejaring yang telah terbangun.

Langkah strategis ketiga adalah memperluas saluran penjualan secara bertahap dan terukur. Perusahaan yang selama ini menggantungkan nasibnya pada satu platform marketplace wajib mulai mengalokasikan sumber daya untuk membangun saluran penjualan mandiri, seperti situs web resmi e-commerce, toko fisik, atau jalinan kemitraan dengan jaringan distributor lokal. Setiap penambahan saluran penjualan baru harus dievaluasi berdasarkan variabel biaya akuisisi pelanggan, tingkat margin bersih, serta kompleksitas operasionalnya. Memiliki banyak saluran penjualan tidak serta-merta menjadikan bisnis lebih sehat apabila beban operasional pengelolaannya justru menguras habis keuntungan yang didapatkan.

Langkah strategis keempat adalah merumuskan simulasi skenario krisis akibat hilangnya sumber utama. Jajaran manajemen puncak diwajibkan untuk menjalankan uji tekanan (stress test) secara berkala dengan mengajukan pertanyaan kritis: apa langkah konkret organisasi jika pelanggan terbesar mendadak hengkang, permintaan produk unggulan merosot hingga 30 persen, atau biaya komisi platform penjualan melonjak dua kali lipat? Hasil dari simulasi ini berfungsi sebagai peta panduan darurat untuk memperkirakan kebutuhan batas aman kas (cash buffer), mengidentifikasi pos pengeluaran yang dapat dipangkas seketika, serta menentukan proyeksi keran pendapatan alternatif yang harus segera diakselerasi eksekusinya.

Kesimpulan

Revenue Concentration Risk memberikan pelajaran berharga bahwa besarnya perolehan angka omzet tidak pernah dapat dijadikan jaminan mutlak atas ketahanan sebuah bisnis. Manakala porsi terbesar dari aliran kas perusahaan terkunci pada satu pelanggan, satu varian produk, atau satu saluran distribusi saja, pergeseran kecil pada sumber tersebut sanggup memicu krisis operasional dan likuiditas yang membahayakan keberlangsungan usaha.

Guna membentengi perusahaan dari risiko sistemik ini, para pelaku usaha dituntut untuk mengaudit peta kontribusi pendapatan secara berkala, menyeimbangkan portofolio pelanggan, menciptakan inovasi produk pelengkap, serta meluaskan saluran distribusi secara terhitung. Diversifikasi yang sukses bukanlah perburuan semua peluang secara serakah, melainkan upaya terstruktur dalam membangun sumber-sumber pendapatan tambahan yang selaras dengan kapabilitas inti perusahaan.

Pada akhirnya, sebuah perusahaan yang benar-benar sehat dan tangguh bukanlah organisasi yang hanya sanggup membukukan rekor omzet tinggi sewaktu kondisi pasar sedang menguntungkan. Keunggulan hakiki dari sebuah bisnis justru diukur dari seberapa banyak pilihan strategis dan bantalan finansial yang dimilikinya untuk tetap berdiri kokoh, beroperasi secara mandiri, dan terus tumbuh di kala salah satu sumber penghasilannya mengalami kemunduran.

Operational Fragility: Ketika Bisnis Terlihat Stabil tetapi Mudah Terganggu

Pahami operational fragility, kondisi ketika bisnis rentan terhadap gangguan operasional, serta strategi membangun sistem kerja yang tangguh dan berkelanjutan.

Operational Fragility: Ketika Bisnis Terlihat Stabil tetapi Mudah Terganggu

Mengenal Operational Fragility dalam Dunia Bisnis

Dalam menjalankan sebuah kegiatan usaha, sebuah bisnis dari luar sering kali memperlihatkan performa yang amat sehat, menjanjikan, dan menguntungkan. Grafik angka penjualan barang terus merangkak naik secara lancar, gelombang pesanan dari pelanggan terus berdatangan tanpa henti, dan seluruh jajaran karyawan tampak sibuk merampungkan tenggat pekerjaan di kantor. Akan tetapi, jauh di balik layar riuk-pikuk aktivitas tersebut, perusahaan mungkin saja memendam kerentanan dan kelemahan sistemis yang amat mendasar, yang membuat seluruh rantai operasionalnya menjadi sangat mudah lumpuh dan terganggu saat dihantam perubahan kecil.

Sebagai gambaran kasus di lapangan, bayangkan sebuah perusahaan yang bergerak di bidang distribusi logistik, di mana seluruh alur dan teknis pemrosesan dokumen pengiriman barangnya bergantung secara mutlak pada satu orang staf senior yang berpengalaman. Selama staf kunci tersebut hadir dan bekerja di meja tugasnya, ratusan pesanan harian dapat diproses dengan sangat lancar tanpa kendala. Namun, tatkala staf senior tersebut mendadak jatuh sakit, harus mengambil cuti panjang, atau memutuskan mengundurkan diri dari perusahaan, seluruh rantai pengiriman barang seketika mengalami kemacetan total akibat tidak ada satu pun karyawan lain yang memahami prosedur teknisnya secara menyeluruh.

Situasi yang sangat riskan ini mengartikulasikan konsep operational fragility, yaitu sebuah kondisi ketika keseluruhan sistem dan kegiatan operasional bisnis berada dalam posisi yang sangat rentan terhadap guncangan, perubahan situasi, atau kegagalan pada satu titik bagian sistem (single point of failure). Operational fragility harus dibedakan secara tegas dari masalah operasional harian yang bersifat insidental. Keterlambatan pengiriman satu pesanan barang mungkin hanyalah sebuah insiden teknis sesaat yang wajar terjadi. Akan tetapi, jika keterlambatan serupa terus-menerus berulang dan meluas hanya karena perusahaan tidak memiliki prosedur kerja cadangan atau dokumentasi instruksi yang jelas, maka masalah tersebut mencerminkan adanya kelemahan sistemis yang membahayakan. Bagi para pemilik usaha, memahami kerentanan operasional ini menjadi sangat krusial karena lonjakan angka penjualan tidak secara otomatis berbanding lurus dengan peningkatan ketahanan sistem usaha. Sebuah bisnis yang semakin membesar strukturnya justru dapat berubah menjadi sangat rapuh tatkala pengembangan proses kerja, tata kelola sumber daya, dan alur pengambilan keputusannya tidak ditata secara seimbang.

Penyebab Utama Operasional Bisnis Menjadi Rapuh

Terdapat beberapa faktor pemicu utama yang secara perlahan mengikis daya tahan operasional perusahaan dan membuatnya berubah menjadi sangat rapuh di hadapan krisis:

1. Ketergantungan Mutlak pada Personel Kunci

Dalam tatanan operasional Usaha Mikro, Kecil, dan Menengah (UMKM) hingga perusahaan berkembang, deposit pengetahuan teknis yang sangat krusial sering kali hanya tersimpan di dalam memori kepala milik sang pendiri usaha atau segelintir karyawan senior. Mereka memegang kontrol eksklusif atas cara menangani keluhan pelanggan rumit, trik bernegosiasi dengan pemasok bahan baku, mekanisme pengaturan stok gudang, hingga logika pengambilan keputusan tatkala terjadi kondisi darurat. Pengetahuan tak tertulis tersebut memang sangat berharga bagi perusahaan, namun sekaligus menjadi aset yang sangat berisiko tatkala tidak pernah ditransformasikan ke dalam bentuk dokumentasi resmi. Ketika sosok pemegang pengetahuan tersebut berhalangan hadir atau keluar dari perusahaan, ritme aktivitas bisnis akan langsung melambat drastis atau bahkan mengalami kelumpuhan total. Solusi terbaik untuk mengurai ketergantungan ini bukan dengan membatasi ruang gerak tenaga berpengalaman, melainkan dengan mentransformasikan pengetahuan individual tersebut menjadi aset kolektif organisasi melalui dokumentasi panduan kerja yang terstruktur, program pelatihan silang (cross-training), dan pembagian porsi tanggung jawab yang merata.

2. Ketergantungan Alur Proses pada Sistem atau Vendor Tunggal

Penggunaan satu aplikasi komputasi atau ketergantungan pada satu vendor penyedia layanan tunggal di satu sisi memang sanggup membuat alur kerja menjadi jauh lebih praktis dan hemat biaya. Namun demikian, keterikatan mutlak tanpa adanya opsi cadangan akan menciptakan risiko yang sangat fatal tatkala sistem atau vendor tersebut mengalami gangguan teknis secara mendadak. Sebagai contoh, sebuah toko ritel daring yang memusatkan seluruh saluran penjualannya hanya pada satu platform digital akan langsung kehilangan seluruh akses pendapatan harian saat platform tersebut mengalami gangguan server (down). Demikian pula, perusahaan yang menyimpan seluruh arsip data pentingnya hanya pada satu server fisik tanpa adanya salinan cadangan (backup) di lokasi terpisah akan berhadapan dengan krisis besar tatkala akses jaringan terputus. Setiap titik ketergantungan yang sifatnya vital wajib dievaluasi secara berkala berdasarkan besarnya dampak kerugian yang ditimbulkan serta ketersediaan opsi solusi alternatif yang rasional.

3. Penekanan Efisiensi Berlebihan Tanpa Memiliki Kapasitas Cadangan

Pencapaian efisiensi biaya sering kali dijadikan sebagai indikator kinerja utama bagi jajaran manajemen perusahaan. Dalam upaya menekan biaya operasional setipis mungkin, volume persediaan barang di gudang dipangkas hingga batas paling minimal (just-in-time), jumlah tenaga kerja dikurangi secara drastis, dan alokasi waktu pengerjaan ditekan seketika demi menghemat pengeluaran modal. Kendati demikian, program penghematan yang dieksekusi secara terlalu agresif dapat menghabisi seluruh ruang fleksibilitas (buffer) yang sebenarnya sangat dibutuhkan oleh perusahaan untuk merespons dinamika yang tak terduga. Tatkala terjadi lonjakan permintaan pasar yang mendadak atau terjadi kemacetan pengiriman dari pihak pemasok, perusahaan tidak lagi memiliki sisa kapasitas produksi dan cadangan tenaga kerja yang cukup untuk merespons peluang tersebut. Program efisiensi yang sehat sama sekali bukan berarti membuang seluruh alokasi cadangan, melainkan menetapkan persentase kapasitas pengaman yang terukur sesuai dengan tingkat risiko dan proyeksi kebutuhan bisnis.

4. Skala Pertumbuhan Usaha Melompat Jauh Melampaui Kemampuan Sistem Kerja

Perusahaan yang berhasil melakukan lompatan pemasaran dan meraih akumulasi pelanggan baru dalam jumlah besar akan secara otomatis menghadapi pembengkakan beban operasional di lapangan. Volume pesanan barang melonjak tajam, komunikasi antar-divisi menjadi semakin rumit, dan tuntutan pengawasan mutu menjadi sangat tinggi. Apabila prosedur kerja yang dioperasikan di lapangan masih menggunakan metode lama yang dirancang untuk skala usaha kecil, para karyawan akan terpaksa mengandalkan tindakan improvisasi mandiri tanpa arahan yang jelas demi menyelesaikan pekerjaan harian. Pada tahap awal, pendekatan improvisasi ini mungkin terlihat berhasil menutupi celah, namun seiring bertambahnya volume kerja, alur operasional akan menjadi semakin kacau, tidak terkontrol, dan rawan memicu kesalahan fatal. Akselerasi pertumbuhan bisnis wajib diimbangi secara sejajar oleh pembenahan alur proses, modernisasi teknologi pendukung, peningkatan kompetensi karyawan, serta penetapan struktur wewenang yang tegas.

Tanda-Tanda Operational Fragility Mulai Menggerogoti Perusahaan

Kerentanan operasional tidak selalu menunjukkan keberadaannya melalui peristiwa kebangkrutan atau kerugian finansial yang spektakuler dalam satu malam. Sering kali, sinyal-sinyal operational fragility hadir secara samar dalam bentuk gangguan-gangguan kecil harian yang secara keliru dianggar sebagai riak operasional yang biasa oleh manajemen.

Beberapa indikator lapangan yang patut dicermati secara serius antara lain:

  • Seluruh alur pekerjaan di satu divisi langsung terhenti tatkala satu orang karyawan kunci berhalangan hadir atau tidak masuk kerja.

  • Proses pemenuhan pesanan pelanggan berulang kali mengalami keterlambatan hanya karena satu vendor pemasok mengalami kendala pengiriman.

  • Kesalahan teknis yang sama terus-menerus berulang dan hanya dapat diselesaikan atau diperbaiki jika pemilik usaha turun tangan secara langsung.

  • Perusahaan sama sekali tidak memiliki panduan prosedur kerja manual darurat tatkala sistem atau aplikasi digital utama mengalami gangguan teknis.

  • Setiap kali terjadi lonjakan pesanan dari pelanggan, tingkat kualitas produk dan keandalan layanan perusahaan justru mengalami penurunan drastis.

  • Para karyawan terpaksa harus terus-menerus mengambil jam kerja lembur secara ekstrem hanya demi mempertahankan tingkat output kerja yang sama seperti biasa.

  • Jajaran manajemen mengalami kesulitan untuk memetakan alur proses atau divisi mana yang paling berisiko melumpuhkan perusahaan tatkala terjadi krisis.

Indikator-indikator di atas perlu dievaluasi secara menyeluruh dan objektif. Munculnya satu kali insiden tidak serta-merta membuktikan bahwa keseluruhan sistem operasional perusahaan telah rapuh. Namun demikian, tatkala gangguan-gangguan kecil tersebut terjadi secara berulang-ulang tanpa adanya tindakan perbaikan sistemis dari manajemen, maka hal itu merupakan sinyal bahaya bahwa bisnis sedang berada dalam posisi yang sangat rentan.

Strategi Membangun Sistem Operasional yang Lebih Tangguh

Guna mentransformasi sistem operasional yang rapuh menjadi sebuah organisasi yang tangguh dan tahan banting (resilient), manajemen perusahaan dapat menerapkan langkah-langkah pembenahan strategis berikut:

1. Pemetaan dan Evaluasi atas Alur Proses Kritis

Perusahaan harus segera menggelar audit internal untuk mengidentifikasi dan memetakan alur proses mana saja yang berdampak langsung pada kelangsungan penerimaan pendapatan, tingkat kepuasan pelanggan, keamanan aset, serta kepatuhan hukum. Contoh alur proses kritis ini meliputi sistem pemrosesan pembayaran, alur pemenuhan dan pengiriman pesanan, manajemen penyimpanan stok barang, jaringan pelayanan pelanggan, serta akses keandalan data finansial. Setelah alur proses kritis ini terpetakan, manajemen wajib melakukan simulasi penilaian dampak (impact assessment) untuk mengukur tingkat kerugian finansial dan reputasi jika setiap proses tersebut terhenti selama beberapa jam, beberapa hari, atau beberapa minggu. Hasil analisis skala prioritas ini akan menjadi pijakan utama dalam mengalokasikan anggaran perbaikan sistem.

2. Kodifikasi dan Dokumentasi Pengetahuan Organisasi

Proses penyusunan dokumentasi prosedur standar operasional (SOP) tidak harus diawali dengan membuat buku panduan tebal yang rumit dan kaku. Pembuatan dokumen panduan sederhana yang merinci instruksi langkah kerja per tahap, kejelasan porsi penanggung jawab, serta petunjuk teknis penanganan masalah umum (troubleshooting) sudah sangat efektif untuk memangkas ketergantungan perusahaan pada sosok individu tertentu. Panduan ini wajib diperbarui secara berkala tatkala terjadi penyesuaian teknologi atau perubahan kebijakan bisnis. Di samping dokumentasi tertulis, program pelatihan silang (cross-training) wajib dijalankan secara rutin agar setiap divisi memiliki minimal dua atau tiga personel yang menguasai ketrampilan teknis yang sama.

3. Penyediaan Alternatif Mitigasi untuk Titik Ketergantungan Utama

Manajemen perusahaan dituntut untuk proaktif membangun benteng pertahanan dengan menyiapkan opsi pemasok cadangan yang terkualifikasi, merancang panduan pemrosesan transaksi manual sementara saat sistem digital padam, membuat mekanisme pencadangan data otomatis (cloud backup), serta menyediakan saluran komunikasi darurat alternatif. Penyediaan sistem mitigasi ini tidak harus selalu menelan biaya investasi yang mahal. Pemilihan opsi perlindungan yang tepat harus disesuaikan secara rasional dengan memperhitungkan tingkat risiko, estimasi kerugian akibat gangguan, serta batas kemampuan finansial yang dimiliki perusahaan.

4. Pelaksanaan Uji Simulasi Rencana Penanganan Tanggap Darurat

Dokumen rencana pemulihan krisis (disaster recovery plan) yang tersusun rapi di lemari arsip tidak akan pernah ada gunanya tatkala tidak pernah diuji keandalan praktisnya di lapangan. Perusahaan disarankan untuk menggelar uji simulasi darurat secara berkala, misalnya dengan mengondisikan seolah-olah sistem aplikasi pemesanan utama tidak dapat diakses selama satu hari penuh atau mengondisikan pemasok bahan baku utama gagal mengirimkan barang. Latihan simulasi ini sangat ampuh untuk membongkar celah-celah kelemahan dan kegagalan alur yang belum terprediksi sebelum bencana operasional yang sebenarnya benar-benar menghantam perusahaan.

5. Mengadopsi Metrik Pengukuran Ketahanan Sistem

Selain berpatokan pada indikator keuangan konvensional seperti tingkat efisiensi biaya, rasio produktivitas, dan angka capaian penjualan, manajemen perusahaan wajib mengintegrasikan indikator ketahanan operasional ke dalam laporan evaluasi berkala. Indikator ketahanan ini mencakup pengukuran durasi waktu pemulihan sistem pasca-gangguan (recovery time), frekuensi kemunculan kesalahan teknis yang berulang, persentase tingkat ketergantungan pada personel kunci, serta rasio alur proses kritis yang telah dibentengi oleh prosedur kerja cadangan. Melalui metrik pengukuran yang komprehensif ini, pimpinan perusahaan dapat melihat secara jernih apakah program penghematan biaya yang dijalankan benar-benar memperkuat ketahanan bisnis atau justru diam-diam membuat operasional perusahaan semakin rentan.

Mengapa Ketahanan Operasional Merupakan Keunggulan Kompetitif Sejati?

Di tengah ketidakpastian dinamika pasar yang kian kompleks, perusahaan yang sanggup bertahan dan keluar sebagai pemenang bukanlah selalu perusahaan yang memiliki penguasaan teknologi paling canggih atau modal finansial paling melimpah. Keunggulan kompetitif yang sejati justru bersemayam pada tingkat kapasitas dan ketahanan organisasi dalam mempertahankan kesinambungan mutu layanannya tatkala ekosistem di sekitarnya sedang bergejolak.

Tatkala para kompetitor di pasar mengalami kelumpuhan pengiriman akibat keterlambatan pasokan bahan baku, perusahaan yang telah mengamankan rantai pemasok cadangan dan memiliki alur pemulihan yang sigap akan sanggup menjaga kepercayaan pelanggan dan merebut pangsa pasar yang ditinggalkan. Tatkala personel kunci di sebuah divisi berhalangan hadir, keberadaan dokumen panduan kerja yang rapi dan staf yang terlatih silang akan memastikan seluruh alur pekerjaan kantor tetap berjalan secara presisi tanpa hambatan. Ketahanan operasional yang terbangun dengan baik juga memberikan ketenangan psikologis bagi jajaran pimpinan dalam mengambil keputusan-keputusan strategis, karena perusahaan tidak perlu lagi terus-menerus terjebak dalam pola manajemen pemadam kebakaran yang hanya bersikap reaktif terhadap krisis. Tujuan akhir dari pembangunan ketahanan operasional ini sama sekali bukan untuk mengeliminasi seluruh risiko bisnis hingga nol, melainkan untuk memastikan bahwa munculnya satu gangguan teknis tidak akan pernah berkembang menjadi musibah sistemis yang melumpuhkan keseluruhan fondasi bisnis.

Kesimpulan

Operational fragility merupakan sebuah bentuk kerentanan fatal dalam sistem kerja yang membuat sebuah kegiatan usaha sangat mudah terguncang dan lumpuh tatkala menghadapi perubahan atau kegagalan pada satu bagian strukturnya. Kondisi berbahaya ini umumnya dipicu oleh ketergantungan berlebihan pada figur individu tertentu, penggunaan sistem atau vendor tunggal tanpa mitigasi, program penghematan biaya yang terlalu ekstrem hingga membuang kapasitas cadangan, serta akselerasi pertumbuhan bisnis yang tidak diimbangi oleh penataan alur proses kerja.

Untuk memangkas kerentanan ini dan mengukuhkan daya tahan organisasi, perusahaan wajib mengambil langkah konkret dengan memetakan seluruh alur proses bisnis yang paling kritis, mengodifikasi pengetahuan individual ke dalam bentuk dokumentasi SOP, menyediakan rantai mitigasi dan penyedia cadangan, menguji rencana tanggap darurat melalui simulasi, serta mengevaluasi metrik ketahanan operasional secara berkala. Sebuah bisnis yang unggul dan tangguh bukanlah bisnis yang tidak pernah dihantam oleh masalah atau gangguan teknis sama sekali. Bisnis yang tangguh adalah bisnis yang memiliki kapasitas sistemis untuk terus mengamankan aktivitas utamanya, memulihkan alur operasionalnya secara cepat pasca-krisis, serta mampu memetik pelajaran berharga dari setiap kendala tanpa harus mengorbankan kepuasan dan rasa percaya dari para pelanggannya.