Demand Signal Distortion: Ketika Data Permintaan Membuat Bisnis Salah Membaca Pasar

Pelajari demand signal distortion dalam bisnis, penyebab data permintaan menjadi bias, dan strategi membaca kebutuhan pelanggan agar keputusan usaha lebih akurat.

Demand Signal Distortion: Ketika Data Permintaan Membuat Bisnis Salah Membaca Pasar

Di dalam koridor pengelolaan manajemen modern, keputusan bisnis yang akurat dan berorientasi masa depan selalu dianggap berpijak pada satu fondasi utama: data. Para pemilik usaha, manajer operasional, dan analis pemasaran secara konsisten mengandalkan tumpukan angka penjualan kotor, volume pesanan harian, statistik kunjungan situs digital, tingkat respons kampanye promosi, hingga catatan keluhan pelanggan sebagai kompas mutlak untuk menentukan lini produk apa yang perlu diproduksi, dikembangkan, atau disingkirkan. Namun, dalam realitas praktik perdagangan di dunia nyata, data numerik yang tercatat secara rapi di dalam sistem komputer tidak selalu mampu menggambarkan dinamika kebutuhan pasar yang sebenarnya secara utuh dan jujur.

Dalam kondisi operasional tertentu, angka-angka permintaan yang terlihat melesat tinggi di atas kertas dapat mengalami bias, distorsi, atau penyimpangan makna akibat berbagai faktor eksternal—seperti gencar-gencarnya program diskon harga, batasan keterbatasan stok barang di gudang, fluktuasi tarif musiman, ledakan tren popularitas sesaat di media sosial, atau bahkan kekeliruan cara perusahaan merancang penawaran produknya. Akibat terjebak dalam pembacaan data yang mentah, sebuah perusahaan kerap kali menyimpulkan secara terburu-buru bahwa lini produk tertentu sedang mengalami lonjakan popularitas yang masif dan berkelanjutan, padahal kenyataannya ledakan transaksi tersebut murni hanya dipicu oleh faktor insentif sementara yang bersifat semu.

Fenomena penyesatan informasi manajerial semacam ini dalam literatur bisnis dikenal sebagai demand signal distortion atau distorsi sinyal permintaan. Istilah ini merujuk pada kondisi ketika sinyal-sinyal indikator yang digunakan oleh manajemen untuk memperkirakan arah dan besaran permintaan pasar mengalami bias penyimpangan, sehingga gagal merefleksikan perilaku serta kebutuhan riil dari para konsumen. Bagi pelaku usaha mikro, kecil, menengah (UMKM) maupun korporasi yang sedang dalam fase ekspansi, kegagalan dalam menginterpretasikan sinyal permintaan secara tepat dapat berujung pada bencana operasional yang fatal: mulai dari penumpukan persediaan barang mati (dead stock) yang menguras gudang, pembakaran anggaran pemasaran digital yang sia-sia, hingga pengembangan produk baru yang melenceng jauh dari ekspektasi pasar.

Memahami Esensi Demand Signal Distortion dalam Ekosistem Bisnis

Demand signal distortion terjadi tatkala informasi kuantitatif yang dijadikan sandaran utama oleh perusahaan untuk memproyeksikan kebutuhan masa depan gagal memotret realitas objektif di lapangan. Data transaksi yang dikumpulkan oleh bagian administrasi boleh jadi akurat secara pencatatan nominal akuntansi, namun penafsiran strategisnya keliru besar karena manajemen mengabaikan konteks di balik terciptanya angka tersebut.

Sebagai ilustrasi empiris yang sangat lazim: bayangkan sebuah toko ritel perlengkapan rumah tangga yang memutuskan menggelar program kampanye diskon besar-besaran secara agresif selama tepat satu minggu. Hasilnya, volume penjualan harian untuk salah satu jenis produk perkakas dapur melonjak drastis hingga tiga kali lipat dibandingkan angka rata-rata pada periode normal sebelumnya. Terbuai oleh grafik penjualan yang menanjak tajam tersebut, sang pemilik usaha langsung menyimpulkan bahwa produk perkakas dapur tersebut kini telah menjadi barang favorit yang sedang mengalami ledakan permintaan jangka panjang yang permanen.

Bertumpu pada asumsi yang keliru itu, sang pemilik segera memesan pasokan barang dalam jumlah raksasa dari pabrik pemasok untuk mengisi gudang. Namun, begitu masa periode promosi diskon tersebut resmi berakhir dan harga produk dikembalikan ke tarif normal semula, angka penjualan mendadak terjun bebas kembali ke titik normal, meninggalkan tumpukan stok barang melimpah yang tidak laku terjual.

Akar permasalahan dari skenario di atas sama sekali bukan terletak pada ketidakakuratan data transaksi kasir; lonjakan penjualan itu memang benar-benar terjadi di dunia nyata. Kesalahan fatalnya terletak pada kekeliruan manajerial dalam mengasumsikan bahwa volume permintaan yang tercipta di bawah payung diskon harga khusus akan terus bertahan secara konstan pada kondisi harga normal. Kesenjangan antara ilusi data yang kasat mata dan realitas perilaku konsumen inilah yang harus diwaspadai oleh setiap pengambil keputusan.

Faktor-Faktor Utama Pemantik Bias pada Sinyal Permintaan

Terdapat beberapa mekanisme operasional dan psikologis pasar yang secara konsisten menjadi biang keladi di balik terjadinya demand signal distortion di dalam tubuh perusahaan:

  • Distorsi perilaku akibat intervensi program promosi: Kehadiran skema potongan harga (discounts), kupon belanja, penawaran hadiah langsung, atau paket penjualan gabungan (bundling) terbukti sangat ampuh memprovokasi konsumen untuk berbelanja dalam volume yang jauh lebih besar dari kebutuhan harian normal mereka. Sebagian konsumen bahkan sengaja mempercepat jadwal pembelian mereka semata-mata untuk mengamankan harga murah sebelum masa promo kedaluwarsa. Jika perusahaan gagal memisahkan volume penjualan reguler organik dari lonjakan penjualan hasil rekayasa promosi, proyeksi permintaan untuk periode berikutnya akan menjadi terlalu tinggi (overestimated).

  • Fenomena stok kosong yang menyembunyikan permintaan potensial yang hilang (Hidden Demand & Stockouts): Data penjualan historis hanya merekam jumlah unit barang yang sukses ditransaksikan, bukan jumlah orang yang sebenarnya ingin membeli tetapi terpaksa pulang dengan tangan kosong. Sebagai contoh, sebuah butik pakaian memiliki persediaan sebanyak 100 unit gaun tertentu dan seluruhnya ludes terjual hanya dalam waktu satu hari. Angka penjualan 100 unit tersebut sama sekali tidak bisa menjelaskan apakah tingkat permintaan riil pasar sebenarnya mencapai 110, 200, atau bahkan 500 unit. Apabila perusahaan hanya berpijak pada data transaksi sukses semata, potensi volume pasar yang hilang akibat kehabisan barang (unfulfilled demand) akan terlewatkan dari kalkulasi strategis.

  • Gejala tren viral sesaat yang disalahartikan sebagai pergeseran perilaku permanen: Ledakan perhatian publik yang dipicu oleh konten video viral di media sosial atau rekomendasi mendadak dari seorang influencer populer dapat mendongkrak atensi terhadap sebuah produk secara luar biasa dalam hitungan hari. Lonjakan trafik semacam ini sangat jarang merepresentasikan perubahan permanen pada selera dasar konsumen. Perusahaan yang gegabah melipatgandakan kapasitas produksi pabriknya semata-mata berlandaskan data lonjakan pesanan dari satu momentum viral bersiap menghadapi jurang kejatuhan yang curam begitu perhatian publik beralih ke hal lain.

  • Ketiadaan representasi menyeluruh dari berbagai saluran penjualan (Omnichannel Blindspot): Perilaku konsumen yang berbelanja melalui platform lokapasar digital (marketplace) sering kali menunjukkan karakteristik finansial, preferensi harga, dan tingkat kesigapan yang sangat berbeda dibandingkan dengan pelanggan yang datang langsung bertransaksi di toko fisik ritel atau memesan melalui jalur e-commerce mandiri perusahaan. Apabila manajemen hanya mengandalkan metrik dari satu saluran penjualan eksklusif, hasil analisis pasar yang ditarik akan mengalami bias distorsi yang merusak.

Manifestasi Dampak Kerusakan terhadap Kinerja Keuangan Korporasi

Dampak negatif dari kegagalan membaca sinyal permintaan secara akurat menjalar secara sistemik dan menggerogoti kesehatan fundamental korporasi melalui berbagai lini kehancuran finansial:

Dampak awal yang paling langsung dirasakan adalah kelumpuhan efisiensi modal kerja (working capital). Keputusan pengadaan barang yang didasarkan pada data permintaan yang terdistorsi melahirkan tumpukan inventaris berlebih di gudang, mengunci likuiditas kas tunai perusahaan yang seharusnya dapat dialokasikan secara produktif untuk membiayai operasional harian, kampanye pemasaran strategis, atau inovasi lini produk baru.

Dampak kedua adalah hancurnya ketepatan strategi penetapan harga (pricing strategy). Perusahaan yang salah mengira bahwa lonjakan penjualan produknya didorong oleh kekuatan merek murni—padahal sesungguhnya didorong oleh kebiasaan konsumen berburu diskon—bisa terjerumus untuk menaikkan harga jual secara sembrono, yang berakibat pada jatuhnya volume penjualan secara drastis akibat hilangnya daya saing harga di pasar.

Dampak ketiga adalah kesalahan arah peta jalan pengembangan produk (product roadmap). Tim riset dan pengembangan perusahaan dapat menghabiskan ribuan jam kerja dan anggaran modal yang besar untuk memperluas varian fitur pada kategori produk yang ternyata hanya diminati sementara waktu oleh pasar akibat tren sesaat yang sudah kadaluarsa.

Dampak keempat adalah merosotnya kepercayaan dalam hubungan kemitraan dengan rantai pasok dan pemasok. Proyeksi volume pesanan yang tidak akurat memicu kekacauan jadwal pemesanan bahan baku kepada vendor luar, yang sering kali berujung pada pembatalan sepihak, denda penalti kontrak, atau keterlambatan pemenuhan pasokan bagi para pelanggan setia.

Metodologi Taktis Membaca Sinyal Permintaan dengan Akurasi Tinggi

Untuk menjauhkan perusahaan dari perangkap demand signal distortion, para pengambil keputusan wajib menerapkan disiplin analitis yang komprehensif guna menyaring data mentah sebelum dijadikan dasar kebijakan strategis:

  • Melakukan isolasi data antara permintaan organik dan dampak promosi: Manajemen harus mampu memisahkan secara ketat catatan volume penjualan dalam kondisi harga normal (baseline demand) dari lonjakan transaksi yang tercipta akibat intervensi diskon atau kampanye pemasaran khusus. Data historis jangka panjang wajib digunakan sebagai pembanding objektif dengan memperhitungkan faktor musiman serta ketersediaan stok fisik di etalase. Tujuannya bukan untuk menolak keuntungan dari promosi, melainkan untuk mengukur secara presisi seberapa besar sisa gelombang permintaan yang akan tetap bertahan secara organik setelah masa kampanye berakhir.

  • Mengintegrasikan indikator operasional secara majemuk (Multi-indicator Triangulation): Jangan pernah menarik kesimpulan final mengenai tingkat permintaan pasar hanya dengan mengamati angka total transaksi sukses. Manajemen wajib memadukan analisis tersebut dengan metrik pelengkap seperti jumlah pembeli unik (unique buyers), rasio frekuensi pembelian berulang (repeat purchase rate), tingkat konversi lalu lintas kunjungan, volume komplain produk kosong, hingga jumlah catatan wishlist atau permintaan khusus dari pelanggan.

  • Menerapkan protokol validasi empiris melalui eksperimen skala kecil (Small-scale Prototyping): Tatkala muncul indikasi awal adanya sinyal permintaan baru dari pasar, perusahaan dilarang keras langsung mengambil komitmen belanja modal raksasa. Lakukan pengujian pasar secara bertahap melalui sistem pemesanan pre-order terbatas, produksi batch uji coba dalam jumlah mikro, atau eksperimen penawaran pada segmen audiens uji coba yang terkontrol. Bukti empiris dari eksperimen kecil ini jauh lebih bernilai tinggi dalam memvalidasi permintaan asli ketimbang asumsi teoretis manajerial.

  • Memanfaatkan kearifan intuisi operasional dari garis depan (Frontline Intelligence): Angka statistik laporan komputer hanya menceritakan apa yang dibeli oleh pelanggan, namun interaksi langsung staf penjualan dan petugas layanan pelanggan di lapangan mampu menjelaskan alasan psikologis mengapa pembelian tersebut terjadi. Manajemen wajib melembagakan sistem pelaporan rutin di mana keluhan pelanggan, alasan penolakan pembelian, dan pergeseran selera yang disaksikan langsung oleh staf garda depan dapat dihimpun dan diintegrasikan ke dalam evaluasi data kuantitatif bulanan.

Membangun Arsitektur Pemantauan Permintaan yang Adaptif

Perusahaan sama sekali tidak diwajibkan menggelontorkan anggaran besar untuk membeli perangkat lunak analitik bisnis buatan asing yang mahal demi bisa membaca pasar secara akurat. Pelaku usaha skala UMKM bahkan dapat merintis sistem pertahanan anti-distorsi ini melalui lembar pencatatan operasional sederhana yang merangkum secara konsisten variabel volume penjualan riil, harga jual efektif, jenis program promosi yang berjalan, catatan tingkat ketersediaan stok di gudang (inventory levels), serta rasio pelanggan berulang.

Setiap kali terjadi lonjakan grafik permintaan yang tidak biasa pada periode tertentu, manajemen harus mewajibkan pencatatan catatan naratif mengenai faktor eksternal apa saja yang mungkin mendampingi anomali data tersebut. Tim pengambil keputusan kemudian wajib membandingkan secara berkala antara proyeksi estimasi anggaran yang dibuat dengan realisasi penjualan aktual yang benar-benar terjadi di lapangan, guna mendeteksi celah asumsi mana yang paling sering meleset dari kenyataan.

Seiring dengan perjalanan waktu, proses evaluasi yang disiplin ini akan membantu korporasi menyusun kurva peramalan permintaan yang jauh lebih realitis, matang, dan tahan banting. Apabila struktur pola makro pasar mendadak bergeser drastis, model asumsi peramalan perusahaan pun harus ikut dikalibrasi ulang secara dinamis, alih-alih terus-menerus berpegang teguh pada rumus historis masa lalu yang sudah kedaluwarsa.

Inti sari terpenting dari seluruh proses ini adalah kesadaran bahwa analisis data permintaan bukanlah kegiatan administratif satu waktu yang selesai di atas meja kantor, melainkan sebuah proses pemahaman pasar yang hidup, berkelanjutan, dan menuntut kewaspadaan kritis terhadap berbagai ilusi angka yang tersaji di hadapan kita.

Kesimpulan

Demand signal distortion memberikan pelajaran strategis yang sangat berharga bahwa ketersediaan data penjualan yang tercatat secara akurat di dalam sistem pembukuan belum tentu otomatis melahirkan keputusan manajerial yang tepat. Gencarnya program promosi diskon, fenomena bencana stok kosong di gudang, ledakan tren popularitas sesaat di dunia maya, hingga keterbatasan cakupan saluran penjualan dapat bersekongkol membius manajemen, membuat mereka salah mengartikan ilusi angka semu sebagai kebutuhan otentik pasar.

Untuk menepis ancaman tersembunyi ini, para pelaku bisnis wajib membangun budaya analisis data yang kontekstual—memisahkan dengan tegas antara lonjakan insentif sementara dan permintaan organik jangka panjang, memadukan ragam indikator operasional secara silang, menguji setiap asumsi bisnis melalui eksperimen skala kecil di lapangan, serta mendengarkan secara saksama suara-suara faktual dari para staf di garis depan.

Dengan memegang teguh pendekatan manajemen yang disiplin, analitis, dan waspada terhadap bias informasi, sebuah perusahaan dapat membebaskan diri dari jebakan ilusi pasar. Hasil akhirnya, setiap keputusan krusial yang diambil terkait manajemen persediaan logistik, strategi penetapan harga produk, eksekusi anggaran pemasaran, hingga inovasi pengembangan lini bisnis masa depan akan tumbuh di atas pijakan realitas yang kokoh, memastikan setiap tetes modal kerja dan sumber daya perusahaan dimanfaatkan secara optimal demi mencapai pertumbuhan ekonomi yang sehat, tangguh, dan berkelanjutan.
Strategic Optionality: Cara Menjaga Fleksibilitas Bisnis Tanpa Kehilangan Fokus

Pelajari strategic optionality untuk menjaga fleksibilitas bisnis, menghadapi perubahan pasar, dan membuka peluang pertumbuhan tanpa mengambil risiko berlebihan.

Strategic Optionality: Cara Menjaga Fleksibilitas Bisnis Tanpa Kehilangan Fokus

Di dalam kancah dunia usaha yang bergerak dalam kecepatan tinggi dan diliputi ketidakpastian, proses pengambilan keputusan berskala besar sering kali diagung-agungkan sebagai lambang utama ketegasan dan ambisi pertumbuhan sebuah perusahaan. Membuka cabang ritel permanen di kota baru, mengakuisisi mesin produksi mahal, merekrut puluhan tenaga kerja baru secara serentak, atau mengikatkan seluruh model bisnis pada satu saluran penjualan tunggal dipandang oleh banyak orang sebagai bukti nyata keberanian strategis. Namun, di balik ilusi ketegasan tersebut, keputusan korporasi yang terlalu mengikat dan kaku justru berpotensi menjadi bumerang, membatasi ruang gerak perusahaan ketika realitas pasar mendadak bergeser di luar perkiraan.

Di sinilah relevansi konsep strategic optionality atau opsi strategis hadir sebagai pendekatan manajerial yang sangat krusial. Konsep ini menekankan pentingnya bagi para pemimpin bisnis untuk senantiasa menjaga sejumlah pilihan strategis yang bernilai, sehingga organisasi memiliki keleluasaan untuk menyesuaikan langkah, mengubah arah, atau melipatgandakan investasi berdasarkan informasi nyata dan peluang yang baru muncul di kemudian hari.

Perlu dipahami secara jernih bahwa strategic optionality sama sekali tidak menganjurkan perusahaan untuk terus-menerus menunda keputusan, bersikap ragu-ragu, atau menghindari komitmen bisnis. Inti sari dari pendekatan ini justru terletak pada penguasaan seni manajerial: mengetahui secara presisi kapan sebuah perusahaan wajib mengambil komitmen langkah besar yang tegas, dan kapan jauh lebih bijaksana untuk mempertahankan ruang fleksibilitas demi meredam risiko perubahan pasar. Bagi korporasi mapan maupun pelaku usaha kecil dan menengah (UMKM), kemampuan merawat opsi strategis ini merupakan benteng pertahanan esensial dalam menghadapi gelombang volatilitas ekonomi.

Memahami Esensi Strategic Optionality dalam Perencanaan Bisnis

Strategic optionality secara konseptual merujuk pada kemampuan inheren sebuah organisasi bisnis untuk mempertahankan atau menciptakan berbagai pilihan alternatif yang bernilai tinggi, yang dapat dieksekusi manakala kondisi lingkungan eksternal menuntut perubahan. Pilihan-pilihan strategis ini dapat berupa peluang untuk memasuki ceruk pasar yang sama sekali baru, mentransformasi model distribusi logistik, mengembangkan varian produk penunjang, atau menjalin aliansi kemitraan alternatif dengan pihak ketiga.

Sebagai ilustrasi praktis dalam dunia ritel: bayangkan sebuah usaha kuliner sukses yang berencana memperluas jangkauan pemasarannya ke kota tetangga. Alih-alih langsung tergesa-gesa menyewa ruko fisik dengan kontrak sewa jangka panjang yang mahal dan membebani arus kas, sang pemilik usaha dapat memilih untuk menguji ombak terlebih dahulu melalui penyediaan layanan pengantar, berkolaborasi dengan gerai kuliner lokal yang sudah mapan untuk menitipkan produk, atau membuka stan penjualan temporer (pop-up store).

Pendekatan bertahap ini memungkinkan perusahaan mengevaluasi besaran permintaan konsumen secara empiris tanpa harus langsung menanggung beban biaya tetap (fixed cost) yang masif di muka. Jika hasil uji coba lapangan menunjukkan respons pasar yang positif dan menguntungkan, ekspansi permanen dapat dilanjutkan dengan penuh keyakinan. Sebaliknya, jika data penjualan ternyata kurang memuaskan, bisnis tersebut tidak terperangkap dalam kerugian besar dan masih memiliki ruang fleksibilitas penuh untuk mengubah haluan strategi tanpa ancaman kebangkrutan. Nilai strategis tertinggi dari pendekatan ini terletak pada kemampuan mengambil keputusan secara evolusioner seiring dengan bertambahnya validasi data faktual.

Mengapa Fleksibilitas Strategis Menjadi Kebutuhan Mutlak Bisnis Modern

Dinamika perilaku konsumen yang berubah sekejap mata, disrupsi teknologi digital yang masif, fluktuasi harga bahan baku global, serta ketatnya tingkat persaingan industri membuat perencanaan strategis jangka panjang yang kaku menjadi kurang relevan. Perusahaan yang seluruh modal finansial dan sumber daya manusianya terlanjur terikat mati pada satu skenario pilihan tunggal akan sangat rentan dan kesulitan merespons guncangan eksternal.

Terdapat beberapa alasan fundamental mengapa fleksibilitas strategis harus diintegrasikan ke dalam arsitektur perencanaan bisnis:

  • Ketidakpastian pasar yang mustahil diprediksi secara sempurna: Riset pasar dan analisis data historis memang berfungsi sebagai kompas bantu yang berguna, namun instrumen tersebut tidak pernah mampu menjamin akurasi masa depan secara mutlak. Produk baru yang di atas kertas diprediksi akan meledak di pasaran bisa saja ditolak mentah-mentah oleh konsumen. Dengan merawat beberapa opsi pilihan secara paralel, perusahaan dapat mendiversifikasi risiko asumsi dan menguji berbagai segmen pasar secara terukur.

  • Konsekuensi mengikat dari keputusan awal yang terlalu dini: Komitmen investasi jangka panjang kerap kali membawa beban finansial ikutan berupa biaya pembatalan kontrak yang mahal, penalti hukum, atau kepemilikan aset fisik yang sulit dicairkan kembali (illiquid assets). Apabila sebuah keputusan strategis diketok palu terlalu terburu-buru, perusahaan akan kehilangan kesempatan emas untuk mengadopsi pendekatan alternatif yang jauh lebih efektif yang baru terungkap di kemudian hari.

  • Nilai ekonomi dari informasi empiris di lapangan: Ketika sebuah perusahaan menguji pasar dalam skala kecil dan terkendali, mereka sedang membeli informasi berharga yang bersumber langsung dari realitas perilaku konsumen. Metrik volume penjualan, keluhan pelanggan secara langsung, dan rasio efisiensi operasional harian dapat diolah kembali untuk menyempurnakan strategi bisnis sebelum anggaran belanja modal skala besar benar-benar dikucurkan.

Strategi Taktis Menerapkan Strategic Optionality Tanpa Kehilangan Fokus

Penerapan strategic optionality di dalam organisasi perusahaan tidak menuntut pembangunan struktur birokrasi manajemen yang rumit. Kunci utamanya adalah disiplin dalam memetakan opsi mana yang memiliki nilai ekonomi riil dan kejelasan kalkulasi biaya untuk menjaga opsi tersebut tetap terbuka.

Langkah operasional pertama adalah menerapkan skema investasi bertahap (staged investment). Alih-alih menghabiskan seluruh alokasi anggaran belanja pada satu rencana tunggal di awal, manajemen memecah komitmen finansial menjadi beberapa fase pencapaian target yang tegas. Sebagai contoh, pabrik manufaktur yang ingin merilis lini produk inovasi baru dapat memulai proses produksinya dalam jumlah terbatas terlebih dahulu. Setelah mengantongi data riwayat tingkat pengembalian barang (return rate) dan margin keuntungan bersih dari batch pertama, pimpinan dapat memutuskan apakah kapasitas pabrik perlu ditingkatkan secara masif. Setiap tahapan wajib dibekali kriteria evaluasi objektif agar keputusan berikutnya didorong oleh bukti metrik, bukan sekadar angan-angan optimisme buta.

Langkah operasional kedua adalah memelihara alternatif pemasok dan diversifikasi saluran distribusi. Ketergantungan mutlak pada satu pemasok bahan baku tunggal atau satu platform penjualan digital semata adalah bentuk kerentanan struktural yang mematikan. Apabila terjadi gangguan rantai pasok global atau perubahan kebijakan sepihak dari pemilik platform, operasional perusahaan bisa lumpuh seketika. Memiliki daftar vendor alternatif yang sudah lolos uji kualifikasi dan membuka pilar saluran penjualan cadangan akan melindungi perusahaan dari risiko kelumpuhan mendadak. Namun, diversifikasi ini harus tetap dikelola secara proporsional agar tidak melahirkan kompleksitas manajerial yang sia-sia.

Langkah operasional ketiga adalah menguji asumsi strategis melalui proyek percontohan berskala terbatas (proof of concept). Perusahaan dapat meluncurkan purwarupa produk minimum yang layak (Minimum Viable Product) atau menggelar kampanye pemasaran terbatas guna memvalidasi minat pasar sebelum membangun infrastruktur bisnis secara utuh. Pendekatan berbasis eksperimen ini memastikan bahwa setiap rupiah modal perusahaan dibelanjakan berdasarkan bukti faktual kebutuhan pasar, bukan berdasarkan asumsi subjektif internal.

Langkah operasional keempat adalah menetapkan parameter tegas untuk melanjutkan atau menghentikan inisiatif (Kill-switches). Fleksibilitas strategis akan kehilangan makna positifnya apabila manajemen terus-menerus memelihara proyek-proyek eksperimental tanpa batas waktu evaluasi. Setiap proyek uji coba wajib mengantongi indikator kinerja utama, batas toleransi kerugian maksimal, dan jadwal peninjauan berkala. Jika hasil capaian gagal memenuhi kriteria, manajemen harus memiliki keberanian manajerial untuk menyudahi proyek tersebut secara bersih tanpa terus-menerus membakar sumber daya perusahaan.

Bahaya Tersembunyi: Ketika Fleksibilitas Diterapkan Secara Berlebihan

Kendati menawarkan daya tahan adaptif yang luar biasa, strategic optionality bukanlah obat mujarab penawar segala macam masalah bisnis. Apabila prinsip fleksibilitas ini diterapkan secara membabi buta tanpa batas disiplin, perusahaan justru terjerumus ke dalam malapetaka organisasi yang dikenal sebagai kelumpuhan pilihan (analysis paralysis atau over-optionality).

Bisnis yang terus-menerus menguji ragam peluang baru tanpa pernah mengerucutkan fokus pada satu prioritas utama berisiko mengalami penyebaran anggaran yang sia-sia (resource dilution), kebingungan alokasi fokus manajemen, serta pencapaian kinerja yang medioker di semua lini. Para karyawan di level operasional akan mengalami kelelahan kognitif akibat arah strategi perusahaan yang terlalu sering berubah-ubah secara drastis dalam tempo singkat.

Selain itu, menjaga opsi-opsi alternatif agar tetap hidup di dalam organisasi menuntut biaya finansial dan operasional tertentu—mulai dari biaya pemeliharaan inventaris cadangan, negosiasi kontrak fleksibel yang mahal, hingga biaya kesempatan waktu manajemen. Oleh karena itu, para pengambil keputusan wajib membedakan secara tajam antara opsi strategis yang benar-benar memiliki nilai lindung nilai (hedging value) yang tinggi dengan opsi spekulatif semata yang hanya menambah beban administrasi.

Kesimpulan

Strategic optionality merupakan instrumen kemudi strategis yang sangat ampuh untuk membantu badan usaha menjaga ruang adaptasi seluas-luasnya tanpa harus kehilangan arah fokus terhadap misi utama organisasi. Melalui penerapan mekanisme investasi bertahap, pengujian asumsi pasar berskala kecil, pemeliharaan jaringan rantai pasok alternatif, serta penegakan kriteria evaluasi keputusan yang disiplin, sebuah perusahaan dapat menavigasi lautan ketidakpastian ekonomi global dengan tingkat ketahanan yang jauh lebih matang.

Fleksibilitas sejati tidak pernah berarti mempertahankan segala kemungkinan terbuka tanpa batas, melainkan tentang kecerdasan dalam mengenali opsi pilihan mana yang layak dirawat biayanya, kapan saatnya mengunci komitmen keputusan besar secara tegas, dan kapan pula waktunya dengan gesit mengubah haluan strategi. Dengan memadukan ketajaman fokus eksekusi dan keluwesan opsi strategis, bisnis dapat terus melangkah maju menembus batas pertumbuhan tanpa pernah kehilangan daya lenturnya di tengah perubahan zaman.

Metric Gaming: Ketika Target Angka Justru Membuat Bisnis Kehilangan Arah

Pelajari bagaimana metric gaming membuat tim mengejar target angka tanpa meningkatkan hasil bisnis, serta cara membangun sistem KPI yang lebih efektif.

Metric Gaming: Ketika Target Angka Justru Menjerumuskan Bisnis Kehilangan Arah

Di dalam lanskap manajemen korporasi modern, angka numerik dan metrik statistik secara universal diagungkan sebagai fondasi utama untuk mengukur, mengevaluasi, dan menilai tingkat keberhasilan sebuah badan usaha. Besaran volume penjualan, persentase tingkat konversi, laju perolehan pelanggan baru, indeks produktivitas jam kerja karyawan, hingga grafik pertumbuhan pendapatan kotor digunakan secara masif oleh para pemilik usaha untuk memonitor apakah strategi operasional yang dijalankan telah berjalan selaras dengan rencana anggaran dasar. Melalui instrumen indikator kuantitatif tersebut, manajemen dapat mengambil keputusan strategis, mengalokasikan sumber daya modal, dan menentukan arah navigasi bisnis berikutnya.

Namun, di balik keyakinan mutlak terhadap keandalan data statistik, tersimpan sebuah celah patologi organisasi yang kerap kali diabaikan: fenomena destruktif di mana korporasi terlalu terobsesi mengejar pencapaian indikator angka di atas kertas, hingga tanpa sadar mengorbankan esensi misi dan tujuan jangka panjang perusahaan. Ketika sistem penilaian kinerja birokratis mulai diterapkan secara kaku, para karyawan dan divisi fungsional sering kali beradaptasi bukan dengan memperbaiki mutu kerja riil, melainkan dengan memanipulasi cara kerja, mengeksploitasi celah kelemahan sistem metrik, atau mengorbankan prioritas strategis demi satu tujuan mutlak: membuat laporan angka kinerja terlihat indah di hadapan jajaran direksi.

Penyimpangan perilaku operasional semacam ini dalam literatur manajemen strategis dikenal sebagai metric gaming atau permainan metrik. Praktik manipulatif ini terjadi tatkala individu atau kelompok kerja mengoptimalkan metrik target operasional secara artifisial tanpa memastikan bahwa hasil keluaran akhirnya benar-benar mendatangkan nilai ekonomi yang otentik bagi organisasi. Perlu dicatat bahwa metric gaming tidak selalu berbentuk pemalsuan data mentah secara kriminal; sering kali, akar masalahnya bersumber dari perancangan sistem Key Performance Indicator (KPI) yang keliru, yang justru secara tidak sengaja memberikan insentif psikologis bagi karyawan untuk menempuh jalan pintas yang merugikan perusahaan. Bagi korporasi yang sedang berjuang memperluas skala bisnis, memahami jebakan metric gaming merupakan prasyarat mutlak agar sistem target kinerja yang diterapkan benar-benar berfungsi sebagai kompas penciptaan nilai, alih-alih sekadar pabrik penghasil laporan semu yang menipu.

Anatomi Metric Gaming: Mengapa Angka Laporan Bisa Menyesatkan Realitas

Metric gaming pada hakikatnya merupakan manifestasi dari hukum Goodhart—sebuah adagium sosiologis terkenal yang menyatakan bahwa “ketika sebuah ukuran statistik dijadikan sebagai target acuan regulasi, maka ukuran tersebut otomatis berhenti menjadi ukuran yang baik.” Karyawan secara rasional akan memusatkan seluruh energi kognitif dan waktu mereka untuk memaksimalkan skor metrik yang diukur oleh manajemen, terlepas dari apakah tindakan tersebut berdampak positif atau negatif terhadap kesehatan fundamental bisnis.

Sebagai ilustrasi klasik yang sangat mudah dijumpai di sektor komersial: bayangkan sebuah divisi pemasaran digital yang dibebani target kuantitatif kaku berupa keharusan menghasilkan 1.000 prospek (leads) baru setiap bulannya sebagai dasar perhitungan bonus insentif bulanan mereka. Tertekan oleh target angka tersebut, tim pemasaran kemudian memperluas jangkauan kampanye iklan secara membabi buta, menggunakan tajuk pancingan sensasional, serta menawarkan hadiah undian barang mewah gratis secara cuma-cuma bagi siapa saja yang mengisi formulir pendaftaran.

Hasilnya secara administratif langsung terlihat spektakuler di atas laporan akhir bulan: jumlah data pendaftar melompat naik melampaui target, mencapai 1.200 prospek baru. Secara birokratis, tim pemasaran dianggap sukses besar dan berhak atas bonus penuh. Namun, ketika data kontak tersebut diserahkan kepada tim penjualan (sales) untuk ditindaklanjuti menjadi transaksi penagihan, bencana operasional terjadi. Sebagian besar “prospek” yang masuk ternyata sama sekali tidak memiliki kebutuhan nyata, daya beli, atau ketertarikan terhadap produk perusahaan; mereka mendaftar semata-mata karena tergiur hadiah gratis. Tim penjualan menghabiskan waktu berhari-hari menghubungi ribuan kontak kosong tersebut tanpa menghasilkan satu pun konversi penjualan yang riil.

Ilustrasi tersebut membuktikan bahwa target kuantitatif yang dirancang secara sembrono telah sukses menciptakan ilusi keberhasilan palsu, sementara produktivitas nyata perusahaan justru lumpuh akibat terjebak dalam lingkaran setan metric gaming.

Akar Penyebab Mengapa Sistem KPI Sering Mendorong Perilaku Destruktif

Kegagalan sistem pengukuran kinerja di dalam korporasi jarang sekali disebabkan oleh niat buruk atau kemalasan karyawan semata. Sebagian besar kasus metric gaming berakar dari kesalahan struktural dalam perancangan indikator kinerja itu sendiri:

  • Orientasi target yang terjebak pada kuantitas semata: Metrik yang sifatnya mudah dihitung secara numerik—seperti jumlah panggilan telepon keluar, jumlah tiket komplain yang ditutup, atau volume unit produk yang diproses—sangat disukai oleh manajemen karena tampilannya terkesan objektif dan transparan. Sebaliknya, indikator kualitas layanan yang sejati, tingkat kepuasan emosional pelanggan, dan keberlanjutan hubungan kemitraan jangka panjang jauh lebih sulit dikuantifikasi ke dalam angka tunggal. Ketika perusahaan hanya memberikan penghargaan finansial berdasarkan volume kuantitas, karyawan secara alamiah akan mengorbankan standar mutu demi mengejar kuota angka.

  • Desain insentif finansial yang terlalu sederhana dan terisolasi: Sistem komisi, bonus, dan insentif penjualan yang dikaitkan secara membabi buta pada satu metrik tunggal tanpa pengaman penyeimbang adalah undangan terbuka bagi terjadinya metric gaming. Jika staf penjualan dibayar semata-mata berdasarkan volume total barang yang berhasil dikirim tanpa memperhitungkan tingkat retur barang, tingkat pembatalan kontrak (churn rate), atau kesesuaian spesifikasi produk, mereka akan terdorong melakukan teknik penjualan agresif yang menipu pelanggan demi mengejar komisi cepat.

  • Disparitas antara metrik laporan dan tujuan strategis bisnis: Banyak perusahaan menumpuk puluhan laporan metrik operasional yang rumit, namun gagal menyelaraskannya dengan visi pertumbuhan jangka panjang perusahaan. Sebagai contoh, pertumbuhan jumlah pengikut (followers) di akun media sosial korporasi sering kali diagung-agungkan sebagai metrik keberhasilan departemen humas. Padahal, lonjakan angka pengikut tersebut sama sekali tidak berkorelasi linier dengan peningkatan volume penjualan bersih, loyalitas merek, atau perolehan margin laba kotor perusahaan.

Manifestasi Dampak Negatif Metric Gaming terhadap Pertumbuhan Korporasi

Dampak destruktif yang ditimbulkan oleh praktik metric gaming bersifat sistemik dan merambat ke seluruh lini struktur fungsional perusahaan, menciptakan kerugian finansial yang sering kali baru disadari setelah kerusakannya parah.

Dampak awal yang paling berbahaya adalah distorsi kualitas pengambilan keputusan strategis. Jajaran direksi dan manajemen puncak mengandalkan data laporan operasional untuk merumuskan anggaran belanja, membuka wilayah pasar baru, dan merancang ekspansi kapasitas produksi. Jika data internal tersebut telah terkontaminasi oleh perilaku gaming, keputusan bisnis yang diambil berdasarkan data yang cacat tersebut dipastikan akan meleset jauh dari sasaran, seperti membuang anggaran pemasaran secara percuma ke kanal digital yang hanya menghasilkan prospek hantu.

Dampak kedua adalah degradasi mutu layanan dan pengalaman pelanggan (customer experience). Ketika staf pusat layanan pelanggan (customer support) dinilai kinerjanya berdasarkan kecepatan durasi rata-rata dalam menutup tiket pengaduan (Average Handling Time), mereka akan terdorong untuk segera memutuskan sambungan telepon atau mengirimkan jawaban otomatis yang dangkal, tanpa memastikan apakah masalah rumit yang dihadapi pelanggan benar-benar tuntas diselesaikan. Pelanggan yang kecewa terpaksa harus menelepon berulang-ulang untuk masalah yang sama, membuat volume antrean tiket justru membengkak dan merusak reputasi merek di mata publik.

Dampak ketiga adalah retaknya kolaborasi lintas departemen (silo mentality). Ketika setiap departemen di dalam perusahaan diukur kinerjanya menggunakan metrik parsial yang saling bertentangan, mereka akan saling bersaing secara tidak sehat. Divisi pemasaran mengejar kuantitas prospek tanpa memedulikan kualitas; divisi penjualan memaksakan transaksi diskon ekstrem untuk mengejar target omzet bulanan tanpa memedulikan profitabilitas margin; sementara divisi keuangan menolak pencairan dana operasional demi menekan biaya anggaran. Perusahaan tampak sibuk dan produktif di setiap bagian departemen, namun hasil akhir akumulatifnya mengalami stagnasi atau bahkan kebangkrutan.

Strategi Taktis Menangkal dan Mencegah Metric Gaming

Meskipun menghapus potensi metric gaming secara seratus persen merupakan hal yang mustahil dalam psikologi organisasi manusia, korporasi dapat secara drastis meredam dampaknya melalui perbaikan disiplin desain metrik dan evaluasi kinerja yang komprehensif:

  • Menerapkan prinsip pasangan metrik kuantualitas dan kualitas: Jangan pernah mengandalkan satu metrik tunggal yang berdiri sendiri dalam menilai kinerja sebuah tim. Setiap target kuantitas wajib dipasangkan secara ketat dengan indikator kualitas sebagai penyeimbang (balancing metric). Sebagai contoh, target jumlah prospek pemasaran wajib dipasangkan dengan metrik tingkat konversi penjualan nyata (qualified lead-to-customer conversion rate), sehingga tim pemasaran tidak lagi termotivasi mencari kuantitas murahan.

  • Membedakan secara tegas antara metrik aktivitas, hasil, dan dampak: Manajemen harus mampu memetakan hierarki pengukuran secara proporsional. Jumlah kunjungan sales ke klien adalah ukuran aktivitas; total nilai kontrak yang berhasil ditandatangani adalah ukuran hasil; sementara tingkat pertumbuhan profitabilitas bersih jangka panjang dari klien tersebut adalah ukuran dampak. Memahami perbedaan fungsi ketiganya menghindarkan perusahaan dari kesalahan memberikan penghargaan pada aktivitas kosong yang tidak berdampak ekonomi.

  • Melakukan audit konsekuensi silang (Side-effect Auditing): Sebelum sebuah KPI baru diberlakukan secara resmi di seluruh perusahaan, manajemen wajib mengajukan pertanyaan kritis: perilaku menyimpang apa yang mungkin dilakukan oleh karyawan untuk mencurangi metrik ini? Setiap penerapan target kecepatan pengiriman barang, misalnya, wajib dibarengi dengan pengawasan ketat terhadap tingkat kerusakan fisik barang di jalan dan rasio pengembalian produk, untuk memastikan kecepatan tidak mengorbankan kehati-hatian operasional.

  • Memberikan ruang bagi penilaian kualitatif profesional (Managerial Discretion): Angka statistik dan metrik angka harus diposisikan semata-mata sebagai instrumen alat bantu pengambilan keputusan manajerial, bukan sebagai algoritma mutlak penentu nasib karier dan bonus karyawan. Aspek-aspek kualitatif yang sulit diukur seperti kreativitas pemecahan masalah, kemampuan kepemimpinan tim, semangat kolaborasi, dan integritas etika kerja membutuhkan ruang penilaian subjektif yang sehat melalui dialog evaluasi tatap muka secara berkala.

  • Melakukan reviu dan kalibrasi sistem KPI secara berkala: Sistem metrik operasional yang sangat sukses diterapkan pada fase awal rintisan perusahaan belum tentu relevan ketika korporasi telah bertumbuh menjadi entitas bisnis mapan. Bisnis yang dulunya fokus pada metrik penetrasi pasar dan akuisisi volume harus secara dinamis menggeser fokus metriknya ke arah retensi pelanggan, efisiensi biaya, dan inovasi produk seiring dengan pergeseran siklus hidup bisnis tersebut.

Kesimpulan

Metric gaming merupakan ancaman tersembunyi yang sangat mematikan di dalam dunia manajemen modern, sebuah jebakan sistemik di mana obsesi membabi buta terhadap target angka laporan justru menjerumuskan perusahaan jauh dari tujuan strategis yang sesungguhnya. Ketika indikator kinerja dipuja secara berlebihan tanpa memahami konteks perilaku manusia di baliknya, laporan korporasi akan dipenuhi oleh angka-angka indah semu, sementara efektivitas operasional, profitabilitas riil, dan kepuasan pelanggan mengalami kemerosotan yang parah.

Untuk memitigasi risiko ini, para pemimpin bisnis wajib merancang sistem pengukuran kinerja yang seimbang—mengombinasikan target kuantitas dengan kualitas, mengukur dampak akhir alih-alih sekadar aktivitas, mewaspadai konsekuensi sampingan dari setiap aturan, serta membuka ruang bagi dialog evaluasi yang jujur. Ingatlah selalu bahwa angka-angka statistik diciptakan untuk membantu bisnis memahami kenyataan objektif di lapangan, bukan untuk mendorong tim korporasi menciptakan ilusi keberhasilan yang menyesatkan masa depan perusahaan.

Decision Latency Cost: Biaya Tersembunyi Ketika Perusahaan Terlalu Lambat Mengambil Keputusan

Kenali decision latency cost, biaya tersembunyi akibat lambatnya pengambilan keputusan bisnis, serta strategi mempercepat respons tanpa mengorbankan kualitas dan pengendalian risiko.

Decision Latency Cost: Biaya Tersembunyi Ketika Perusahaan Terlalu Lambat Mengambil Keputusan

Dalam dinamika persaingan bisnis modern, jajaran manajemen sering kali berfokus secara ketat pada efisiensi biaya produksi, efektivitas anggaran pemasaran, serta penghematan pengeluaran operasional harian. Namun, terdapat satu jenis beban biaya yang sangat masif namun jarang tercatat secara langsung di dalam pos lembaran laporan keuangan konvensional, yaitu biaya yang timbul akibat keterlambatan dalam mengambil keputusan bisnis.

Kondisi merugikan ini dikenal dalam dunia manajemen strategis sebagai decision latency cost, yakni akumulasi nilai ekonomis yang hilang ketika sebuah perusahaan membutuhkan durasi waktu yang terlalu lama untuk menentukan tindakan operasional maupun strategis. Kerugian tak kasat mata tersebut dapat bermanifestasi dalam berbagai bentuk, mulai dari terlewatinya peluang penjualan berharga di pasar, membengkaknya biaya operasional harian, beralihnya basis pelanggan setia ke tangan pesaing, hingga keterlambatan peluncuran produk baru yang menyebabkan perusahaan kehilangan momentum emas.

Proses pengambilan keputusan yang matang memang selalu membutuhkan ketersediaan data informasi yang valid serta pertimbangan yang komprehensif. Akan tetapi, alur birokrasi pertimbangan yang terlalu panjang dan berbelit-belit justru dapat membuat keputusan tersebut kehilangan nilai manfaat ekonomisnya saat akhirnya dieksekusi. Di tengah iklim pasar yang bergerak dengan sangat cepat, sebuah keputusan bisnis yang berkualitas cukup baik namun dieksekusi pada momentum waktu yang tepat sering kali memberikan hasil yang jauh lebih menguntungkan dibandingkan keputusan yang sangat sempurna tetapi terlambat diambil.

Memahami Esensi dan Dinamika Decision Latency Cost

Decision latency cost pada umumnya tidak pernah muncul sebagai pos transaksi pengeluaran kas tunai yang mudah diidentifikasi oleh auditor keuangan. Beban biaya tersembunyi ini biasanya tersebar dan terselubung di dalam berbagai rantai aktivitas operasional harian perusahaan.

Sebagai gambaran nyata, sebuah perusahaan distributor skala menengah menerima permintaan dari pelanggan korporat besar untuk memasok produk dalam kuantitas yang sangat masif. Tim penjualan di garda depan telah berhasil mengidentifikasi peluang emas tersebut secara cepat, namun mereka terpaksa harus menunda pemberian konfirmasi karena wajib menunggu persetujuan diskon harga khusus, pemeriksaan kapasitas produksi di pabrik, hingga konfirmasi alokasi anggaran dari jajaran direksi.

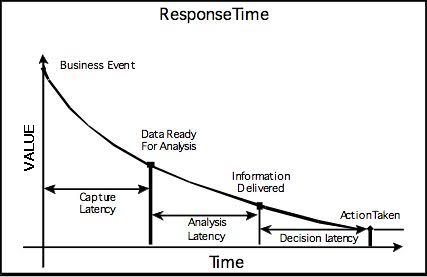
Ketika seluruh berkas persetujuan birokrasi tersebut akhirnya selesai ditandatangani beberapa minggu kemudian, pelanggan korporat tersebut ternyata telah memilih untuk mengalihkan pesanannya kepada perusahaan pesaing yang sanggup memberikan kepastian transaksi secara jauh lebih lincah. Perusahaan mungkin tidak mencatatkan pengeluaran kas tunai secara langsung akibat keterlambatan alur internal tersebut. Namun, perusahaan secara nyata telah kehilangan potensi arus pendapatan bernilai raksasa serta berisiko kehilangan jalinan hubungan bisnis jangka panjang dengan pelanggan tersebut untuk masa depan. Oleh karena itu, jajaran manajemen dituntut untuk melihat durasi waktu pengambilan keputusan sebagai bagian dari indikator kinerja utama bisnis, bukan sekadar urusan formalitas administratif biasa.

Faktor-Faktor Pemicu Lambatnya Pengambilan Keputusan

Terdapat beberapa faktor tata kelola dan budaya organisasi yang sering kali menjadi pemicu utama terbentuknya decision latency cost di dalam perusahaan.

Faktor pemicu pertama adalah sentralisasi kewenangan yang tidak dibagikan secara tegas dan jelas. Ketika hampir seluruh keputusan operasional harian diwajibkan untuk melewati persetujuan pimpinan tertinggi, alur pekerjaan di tingkat bawah akan sangat mudah terhenti saat pimpinan tersebut sedang sibuk atau berada di luar kantor. Permasalahan ini sangat sering menimpa perusahaan yang sedang mengalami fase transisi dari skala usaha kecil menuju skala menengah. Pemilik usaha yang pada awalnya terbiasa mengendalikan seluruh aktivitas secara mandiri sering kali belum bersedia atau belum menyesuaikan sistem delegasi pengambilan keputusan ketika jumlah karyawan dan volume pelanggan sudah membengkak secara signifikan. Akibatnya, keputusan-keputusan operasional yang bersifat rutin terpaksa masuk ke dalam antrean birokrasi yang sama kaku dengan keputusan strategis bernilai raksasa.

Faktor pemicu kedua adalah fenomena analisis berlebihan atau pengumpulan informasi yang tak terbatas (analysis paralysis). Kehadiran data memang teramat penting untuk meminimalkan tingkat ketidakpastian dalam berbisnis. Namun, banyak organisasi yang secara terus-menerus menunda eksekusi keputusan hanya karena merasa masih membutuhkan laporan tambahan atau riset pasar susulan. Aktivitas pengumpulan data ini akan berubah menjadi sangat tidak produktif ketika informasi baru yang didapatkan sebenarnya tidak lagi memiliki porsi yang sanggup mengubah opsi pilihan keputusan secara signifikan. Manajemen wajib memiliki kecerdasan untuk membedakan antara data informasi yang benar-benar krusial dibutuhkan dengan informasi yang sekadar dicari untuk memberikan rasa aman psikologis sebelum mengambil keputusan.

Faktor pemicu ketiga adalah tingginya rasa takut terhadap risiko kesalahan di dalam budaya organisasi. Setiap keputusan bisnis yang diambil secara alamiah akan selalu mengandung porsi risiko tertentu. Akan tetapi, lingkungan kerja yang menerapkan budaya menghukum secara ekstrem setiap bentuk kesalahan operasional akan mendorong para karyawan untuk bersikap defensif dan menghindari tanggung jawab. Para manajer akan cenderung meminta persetujuan berlapis secara berulang-ulang, mengulur-ulur waktu penyampaian rekomendasi, atau berupaya mengalihkan otoritas keputusan kepada divisi lain agar posisi mereka aman dan tidak disalahkan jika hasil akhir di lapangan tidak sesuai dengan harapan. Dalam situasi seperti ini, keterlambatan keputusan bukan lagi sekadar persoalan kerumitan prosedur, melainkan telah menjadi simptom dari penyakit budaya organisasi yang tidak sehat.

Faktor pemicu keempat adalah desain alur proses persetujuan internal yang terlalu panjang. Banyak perusahaan yang menerapkan tingkat pemeriksaan birokrasi yang sama ketatnya untuk seluruh jenis pengajuan, tanpa pernah memisahkan tingkat risiko dan nilai nominal dari pengajuan tersebut. Jika pengajuan pembelian perlengkapan kantor yang bernilai kecil harus melewati jalur pemeriksaan birokrasi yang sama panjangnya dengan pengajuan investasi mesin pabrik baru, maka kapasitas perhatian manajemen puncak akan habis terserap untuk mengurus hal-hal sepele, sementara isu-isu strategis yang jauh lebih vital justru terabaikan.

Dampak Buruk Decision Latency Cost terhadap Kinerja Perusahaan

Dampak buruk paling nyata dari tingginya decision latency cost adalah hilangnya berbagai peluang pasar secara permanen. Pergeseran tren konsumsi harian, perubahan kebutuhan mendadak dari pelanggan, hingga manuver taktis dari kompetitor membuat setiap kesempatan bisnis di pasar memiliki batas masa berlaku yang sangat singkat.

Dampak destruktif berikutnya adalah melonjaknya rasio biaya operasional harian. Ketika keputusan mengenai jadwal pembelian bahan baku atau penataan jadwal produksi mengalami keterlambatan yang parah di tingkat internal, perusahaan terpaksa harus menggunakan layanan pengiriman logistik darurat berbiaya mahal, membayar denda keterlambatan kepada pemasok, atau merombak total rencana kerja harian yang pada akhirnya meningkatkan biaya overhead operasional.

Dilihat dari sudut pandang pelanggan, lambatnya kepastian pengambilan keputusan internal akan secara perlahan mengikis tingkat kepercayaan mereka terhadap perusahaan. Para pelanggan bisnis pada umumnya membutuhkan kepastian yang cepat mengenai penetapan harga jual, kepastian jadwal pengiriman, konfirmasi kapasitas persediaan, serta penyelesaian atas keluhan produk. Ketidakpastian dan sikap lambat yang ditunjukkan oleh perusahaan akan membuat organisasi terlihat tidak profesional dan kurang siap untuk bersaing di industri.

Selain itu, keterlambatan pengambilan keputusan juga secara drastis akan menurunkan tingkat produktivitas dan moral kerja karyawan. Para tim di garda depan yang terpaksa harus menunda pekerjaan hanya untuk menunggu lembar persetujuan yang tidak kunjung datang, tidak selalu dapat mengalihkan waktu luang tersebut untuk menyelesaikan tugas lain dengan tingkat efisiensi yang sama tingginya. Akumulasi dari durasi waktu tunggu yang terbuang sia-sia ini pada akhirnya akan membuat keseluruhan alur proses bisnis menjadi sangat lambat dan berbiaya mahal.

Metodologi Mengukur Biaya Keterlambatan Keputusan

Untuk dapat mengendalikan dan meminimalkan kerugian akibat decision latency cost, jajaran manajemen perlu menerapkan metode pengukuran yang sistematis terhadap alur pengambilan keputusan internal.

Langkah pertama yang harus dilakukan adalah menginventarisasi dan mengklasifikasikan jenis-jenis keputusan operasional yang paling memberikan dampak langsung terhadap kinerja keuangan dan pelayanan bisnis. Contoh dari kategori keputusan ini antara lain mencakup persetujuan penawaran harga khusus pelanggan, eksekusi pembelian bahan baku produksi, penanganan keluhan teknis pelanggan, penyesuaian harga jual harian, hingga keputusan peluncuran produk baru.

Langkah kedua adalah mengukur secara presisi durasi waktu yang dibutuhkan sejak sebuah pengajuan keputusan pertama kali diterbitkan di tingkat bawah hingga keputusan final resmi ditetapkan oleh pimpinan. Pengukuran durasi waktu ini wajib dipisahkan berdasarkan tingkat risiko dan skala nilai nominalnya agar data yang dihasilkan tidak memicu kesalahan analisis.

Langkah ketiga adalah mencatat dan menganalisis secara kuantitatif setiap dampak kerugian finansial yang muncul selama masa tunggu penetapan keputusan tersebut berlangsung. Tim analitis dapat menelusuri apakah selama masa tunggu tersebut terjadi pembatalan pesanan dari pelanggan, keterhentian arus produksi di pabrik, timbulnya pengeluaran biaya operasional tambahan, atau hilangnya estimasi potensi pendapatan perusahaan.

Sebagai ilustrasi praktis, apabila sebuah keterlambatan dalam memberikan persetujuan potongan harga menyebabkan perusahaan gagal memenangkan tender pesanan pelanggan yang memuat estimasi margin kontribusi sebesar Rp8.000.000, maka angka nilai kerugian riil sebesar Rp8.000.000 tersebut dapat dimasukkan secara langsung sebagai komponen biaya keterlambatan keputusan. Pengukuran kuantitatif semacam ini akan sangat membantu jajaran manajemen untuk mengidentifikasi dengan jelas alur proses birokrasi mana yang paling mendesak untuk segera dibenahi dan disederhanakan.

Strategi Taktis Mempercepat Pengambilan Keputusan Bisnis

Untuk memotong rantai birokrasi dan mengakselerasi kecepatan pengambilan keputusan di seluruh tingkatan organisasi, perusahaan dapat mengadopsi beberapa strategi taktis yang terstruktur.

Tetapkan Batas Kewenangan Otoritas secara Transparan

Perusahaan wajib merancang dan menerapkan matrik batas kewenangan keputusan yang disesuaikan dengan nilai nominal transaksi, skala risiko operasional, serta besarnya dampak terhadap kepuasan pelanggan. Sebagai contoh konkret, seorang manajer penjualan di lapangan dapat dibekali kewenangan penuh untuk menyetujui pemotongan harga diskon hingga batas maksimal 10 persen secara mandiri tanpa memerlukan persetujuan atasan. Sementara itu, skema pengajuan diskon di atas 10 persen barulah diwajibkan untuk naik ke tingkat direksi. Penetapan batas kewenangan ini harus disertai dengan panduan petunjuk teknis yang jelas agar peningkatan kecepatan keputusan tidak mengorbankan fungsi pengendalian internal.

Terapkan Standar Tenggat Waktu Keputusan (Decision SLA)

Setiap Kategori pengajuan keputusan harus dibatasi oleh standar tenggat waktu penyelesaian yang realistis dan mengikat. Pengajuan keputusan operasional yang bersifat rutin dan bernilai kecil sama sekali tidak boleh dibiarkan mengendap di meja pimpinan dalam durasi waktu yang sama dengan pengajuan investasi modal berskala besar. Apabila sebuah pengajuan tidak dapat diselesaikan oleh pimpinan sesuai dengan batas tenggat waktu yang telah ditetapkan, maka pejabat yang bertanggung jawab wajib memberikan penjelasan tertulis mengenai kendala teknis yang dihadapi serta menetapkan kepastian jadwal penyelesaian berikutnya secara transparan.

Adopsi Prinsip Keputusan yang Dapat Dibalik (Reversible Decisions)

Dalam tata kelola organisasi modern, tidak semua keputusan bisnis memiliki konsekuensi risiko yang bersifat permanen dan mematikan. Perusahaan dapat secara agresif menggalakkan pengambilan keputusan yang cepat untuk kategori keputusan yang sifatnya mudah dibatalkan atau disesuaikan kembali jika terjadi kekeliruan (reversible decisions), seperti melakukan uji coba materi promosi digital dalam skala anggaran terbatas. Sebaliknya, pendekatan pemeriksaan yang sangat ketat dan mendalam cukuplah difokuskan secara eksklusif untuk kategori keputusan yang memuat konsekuensi risiko finansial raksasa, implikasi hukum yang rumit, atau dampak permanen yang sangat sulit untuk dipulihkan kembali (irreversible decisions).

Pangkas Jalur Persetujuan yang Tidak Memberikan Nilai Tambah

Jajaran manajemen harus secara rutin mengaudit setiap tahapan alur persetujuan birokrasi yang ada di dalam perusahaan, dengan menguji secara kritis apakah setiap lembar verifikasi tersebut benar-benar sanggup menekan risiko operasional, meningkatkan kualitas hasil kerja, atau memenuhi kepatuhan regulasi resmi. Jika ditemukan adanya dua tingkatan divisi yang melakukan proses pemeriksaan dan verifikasi data yang identik secara berulang, maka alur proses tersebut harus segera disederhanakan dan digabungkan. Kendati demikian, fungsi kontrol internal yang krusial seperti standar keamanan produk, kepatuhan hukum, dan otorisasi pengeluaran kas keuangan utama harus tetap dijaga keutuhannya secara disiplin.

Evaluasi Kinerja Berdasarkan Keseimbangan Kecepatan dan Kualitas

Akselerasi kecepatan pengambilan keputusan tidak boleh dijadikan sebagai satu-satunya indikator tunggal dalam mengukur keberhasilan manajemen. Perusahaan yang mengambil keputusan secara terburu-buru namun secara konsisten menghasilkan tingkat kesalahan eksekusi yang tinggi juga akan menanggung kerugian finansial yang teramat besar di lapangan. Oleh karena itu, metrik durasi waktu pengambilan keputusan wajib dipantau secara seimbang bersandingan dengan pemantauan terhadap rasio tingkat kesalahan, frekuensi revisi pengerjaan, capaian hasil margin bisnis, serta tingkat kepuasan pelanggan secara menyeluruh. Goal utama dari strategi ini adalah menemukan titik keseimbangan yang optimal antara kelincahan kecepatan bertindak, ketepatan analisis data, serta efektivitas pengendalian risiko bisnis.

Kesimpulan

Decision latency cost merupakan beban biaya tersembunyi yang teramat berbahaya yang mengancam daya tahan perusahaan ketika jajaran manajemen terlalu lambat dalam mengambil keputusan-keputusan bisnis. Dampak buruk dari akumulasi keterlambatan ini bermanifestasi secara nyata dalam bentuk hilangnya berbagai potensi pendapatan di pasar, membengkaknya beban biaya operasional harian, merosotnya tingkat kepercayaan pelanggan, serta terhambatnya tingkat produktivitas organisasi secara keseluruhan.

Untuk dapat mengeliminasi beban biaya ini secara berkelanjutan, perusahaan dituntut untuk memiliki keberanian dalam memperjelas batas kewenangan otoritas karyawan di setiap tingkatan, menetapkan standar tenggat waktu keputusan yang disiplin, memangkas tahapan birokrasi yang tidak produktif, serta menyelaraskan tingkat kehati-hatian pemeriksaan dengan tingkat risiko riil yang dihadapi. Perusahaan yang memiliki daya saing paling tinggi di industri bukanlah perusahaan yang selalu mengambil keputusan secara terburu-buru tanpa perhitungan. Keunggulan kompetitif yang sejati akan muncul ketika sebuah perusahaan memiliki kapasitas organisasi yang matang untuk menentukan secara tepat kapan mereka harus bertindak secara sangat cepat, kapan mereka wajib mengumpulkan data tambahan di lapangan, serta kapan sebuah keputusan membutuhkan proses analisis pemeriksaan yang jauh lebih mendalam.

Strategic Assumption Drift: Ketika Asumsi Lama Membuat Strategi Bisnis Kehilangan Relevansi

Pelajari strategic assumption drift, risiko ketika asumsi lama tidak lagi sesuai dengan kondisi pasar, serta cara memperbarui strategi bisnis agar tetap relevan dan kompetitif.

Strategic Assumption Drift: Ketika Asumsi Lama Membuat Strategi Bisnis Kehilangan Relevansi

Setiap strategi bisnis pada dasarnya dibangun di atas fondasi yang terdiri dari sejumlah asumsi dasar. Perusahaan menyusun perkiraan mengenai skala kebutuhan pelanggan, memproyeksikan pola perilaku pesaing di industri, mengkalkulasi besaran biaya operasional harian, menilai kestabilan kondisi makro ekonomi, hingga memetakan berbagai peluang pertumbuhan pada masa mendatang. Rangkaian asumsi tersebut sangat membantu jajaran manajemen dalam menentukan arah navigasi organisasi, merancang program kerja, serta mengalokasikan sumber daya perusahaan secara terencana dan terukur. Namun, persoalan mendasar yang amat krusial muncul ketika kondisi riil di pasar telah berubah secara drastis sementara asumsi-asumsi yang digunakan oleh perusahaan tetap tidak bergeming. Strategi yang pada awalnya sangat rasional dan eksekutabel secara perlahan mulai kehilangan relevansi ekonomisnya, namun organisasi tetap cenderung menjalankannya secara kaku semata-mata karena keputusan tersebut pernah membukukan pencapaian keuntungan yang besar di masa lalu.

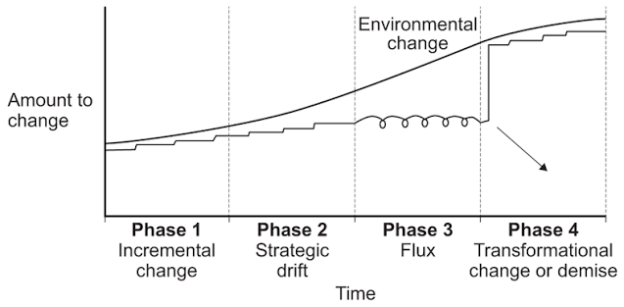
Fenomena yang berisiko tinggi ini dikenal sebagai strategic assumption drift, yaitu sebuah kondisi ketika landasan asumsi yang mendasari formulasi strategi bisnis menjadi semakin tidak selaras dengan kenyataan faktual di lapangan, sementara proses penyesuaian dan koreksi strategisnya terlambat dilakukan oleh organisasi. Bagi setiap perusahaan yang berambisi untuk mempertahankan daya saing dan relevansinya di tengah ketidakpastian pasar, memahami pergeseran asumsi menjadi bagian yang teramat vital dalam manajemen strategis modern. Keberhasilan di masa lalu sama sekali tidak pernah menjamin bahwa pendekatan operasional yang sama akan sanggup memberikan hasil positif yang serupa pada masa depan.

Mengapa Asumsi Menjadi Fondasi Utama Strategi Bisnis?

Sebuah perusahaan tidak mungkin mampu mengetahui seluruh variabel kondisi pasar secara sempurna dan pasti sebelum mengambil keputusan. Oleh karena itu, jajaran manajemen secara murni mengandalkan penggunaan asumsi rasional untuk mengambil langkah operasional di tengah keterbatasan informasi yang tersedia. Sebagai contoh konkret, sebuah bisnis ritel produk konsumsi mungkin merumuskan asumsi dasar bahwa mayoritas pelanggan di target pasarnya akan selalu memprioritaskan pembelian produk yang menawarkan harga paling rendah. Berdasarkan asumsi tunggal tersebut, perusahaan kemudian memusatkan alokasi anggaran operasional dan pemasarannya secara masif pada program potongan harga, obral diskon, serta promosi sensitivitas harga.

Pada tahap-tahap awal eksekusi, pendekatan berbasis diskon tersebut mungkin terbukti sangat berhasil dalam mengerek volume penjualan secara signifikan. Akan tetapi, seiring dengan berjalannya waktu dan berkembangnya tingkat kematangan pasar, para pelanggan mulai mengubah prioritas keputusan pembelian mereka dengan mempertimbangkan faktor-faktor nilai tambah lain, seperti kecepatan durasi pengiriman, kualitas standar pelayanan, kemudahan moda pembayaran digital, hingga tingkat kepercayaan terhadap rekam jejak merek. Apabila perusahaan tetap bersikap kaku dan terus mengandalkan potongan harga sebagai pilar strategi utamanya, maka pembengkakan biaya promosi dipastikan akan terus meroket tanpa sanggup menghasilkan tingkat loyalitas pelanggan yang sebanding. Permasalahan utamanya dalam kasus ini bukan karena asumsi awal perusahaan pasti salah sejak awal dibuat. Asumsi tersebut mungkin sangat akurat dalam konteks kondisi historis tertentu, namun sudah tidak lagi sepenuhnya mencerminkan realitas dan dinamika pasar yang paling mutakhir.

Faktor-Faktor Pemicu Terjadinya Strategic Assumption Drift

Terjadinya pergeseran dan pengabaian terhadap perubahan asumsi strategis di dalam internal organisasi umumnya dipicu oleh beberapa pemicu struktural dan psikologis.

Faktor pemicu pertama adalah kecenderungan untuk terlalu bergantung pada rekam rekam jejak keberhasilan masa lalu. Pencapaian keuntungan yang konsisten selama rentang waktu tertentu dapat membentuk keyakinan kolektif di dalam internal manajemen bahwa strategi yang sedang dijalankan sudah teruji dan memiliki imunitas mutlak. Ketika angka penjualan menunjukkan kenaikan selama beberapa tahun berturut-turut, manajemen cenderung berasumsi bahwa faktor-faktor pendorong pertumbuhan tersebut akan terus bertahan secara permanen. Padahal, pencapaian positif tersebut sangat mungkin didorong oleh faktor-faktor situasional yang bersifat sementara, seperti masih rendahnya intensitas persaingan, tren konsumsi jangka pendek yang kebetulan menguntungkan, atau terbatasnya pilihan alternatif produk bagi pelanggan pada saat itu. Tanpa adanya mekanisme evaluasi berasumsi secara berkala, perusahaan berada dalam risiko besar mempertahankan strategi berdasarkan bayang-bayang situasi yang sebenarnya sudah lama berlalu.

Faktor pemicu kedua adalah kegagalan dalam memantau pergeseran perilaku dan preferensi pelanggan secara mendalam. Kebutuhan serta ekspektasi pelanggan senantiasa bergerak dinamis yang dipengaruhi oleh akselerasi teknologi baru, fluktuasi kondisi ekonomi, pergeseran kebiasaan konsumsi harian, serta pengalaman interaksi mereka saat menggunakan produk-produk buatan pesaing. Perusahaan yang hanya mengandalkan Laporan Penjualan bulanan sebagai satu-satunya tolok ukur analitis dipastikan akan terlambat dalam menyadari adanya pergeseran mendasar tersebut. Angka grafik penjualan memang menyajikan data kualitatif mengenai apa yang telah terjadi di masa lalu, namun data tersebut sama sekali tidak sanggup menjelaskan alasan mendasar mengapa pelanggan mulai mengalihkan pilihan mereka ke tempat lain. Oleh sebab itu, data transaksi penjualan wajib dilengkapi secara berkala dengan riset wawancara pelanggan, analisis komprehensif terhadap catatan keluhan harian, pengamatan langsung terhadap alur keputusan pembelian, serta evaluasi mendalam mengenai alasan riil mengapa pelanggan membatalkan penggunaan produk.

Faktor pemicu ketiga adalah timbulnya resistensi internal terhadap masuknya informasi baru yang bertentangan dengan keyakinan organisasi. Tidak semua organisasi bisnis memiliki kedewasaan budaya untuk menerima bukti-bukti lapangan yang menunjukkan kelemahan dari strategi yang sedang berjalan. Informasi kritis atau masukan dari staf lapangan dan pelanggan acap kali dianggap sebagai kasus pengecualian minoritas, bukan dipandang sebagai sinyal pemicu perubahan pasar yang penting. Situasi ini menjadi jauh lebih berisiko ketika keputusan strategis yang sedang berjalan terikat erat dengan pertaruhan reputasi personal pimpinan puncak atau telah melibatkan alokasi investasi modal yang sangat besar yang sudah terlanjur dikeluaran. Akibatnya, energi dan kapasitas berpikir organisasi justru habis dialokasikan untuk mencari pembenaran atas keputusan masa lalu, alih-alih digunakan secara rasional untuk menguji apakah dasar keputusan tersebut masih relevan untuk dijalankan.

Faktor pemicu keempat adalah frekuensi pelaksanaan evaluasi strategi yang terlalu jarang dan tidak sistematis. Sebagian besar perusahaan hanya terdorong untuk meninjau kembali asumsi-asumsi strategisnya ketika kinerja penjualan sudah mengalami penurunan drastis atau ketika target finansial utama gagal tercapai secara parah. Padahal dalam realitas industri, pergeseran fundamental pada asumsi dasar bisnis sering kali sudah berlangsung jauh sebelum dampaknya bermanifestasi secara nyata pada laporan keuangan perusahaan. Tanpa adanya mekanisme evaluasi asumsi yang terjadwal secara rutin dan terstruktur, organisasi akan kehilangan kesempatan emas untuk melakukan penyesuaian arah navigasi bisnis pada saat biaya koreksinya masih relatif kecil dan dapat dikelola dengan aman.

Dampak Buruk Terhadap Kinerja Finansial dan Daya Saing

Dampak dari penumpukan strategic assumption drift dapat mengakibatkan perusahaan secara terus-menerus mengalokasikan anggaran operasional dan investasinya pada peluang-peluang bisnis yang sebenarnya semakin tidak menjanjikan. Produk-produk lama terus mengucurkan anggaran pengembangan hanya untuk memenuhi kebutuhan pasar yang porsinya mulai menyusut, sementara pada saat yang sama segmen-segmen pelanggan baru yang tumbuh pesat justru terabaikan dari perhatian organisasi.

Dampak destruktif berikutnya adalah melonjaknya risiko kegagalan investasi secara signifikan. Perusahaan berisiko tinggi mengalirkan dana dalam jumlah raksasa untuk membuka jaringan cabang baru, membeli mesin-mesin produksi baru, atau memperluas kapasitas gudang penyimpanan berdasarkan proyeksi pertumbuhan permintaan yang sebenarnya sudah tidak sesuai lagi dengan realitas pasar. Selain itu, organisasi akan kehilangan kelincahan dan kecepatan respons dalam mengantisipasi manuver pesaing. Ketika kompetitor di industri mulai menawarkan pengalaman pelanggan yang jauh lebih relevan dengan tuntutan zaman, perusahaan yang masih terkunci pada asumsi lama akan membutuhkan durasi waktu yang jauh lebih panjang hanya untuk menyadari kesalahan dan menyusun langkah perbaikan. Pada akhirnya, persoalan ini bukan sekadar mengenai kekeliruan dalam menyusun kalkulasi perkiraan bisnis, melainkan menyangkut ketidakmampuan mendasar organisasi dalam mengenali kapan dasar pemikiran strategisnya harus diperbarui.

Metodologi Mengenali Asumsi Strategis yang Mulai Kedaluwarsa

Untuk memitigasi risiko dari pergeseran asumsi ini, langkah awal yang harus dijalankan oleh manajemen adalah menginventarisasi dan mendokumentasikan seluruh asumsi utama yang menjadi pilar dari setiap keputusan strategis perusahaan. Asumsi-asumsi tersebut perlu dipetakan secara eksplisit, baik yang berkaitan dengan estimasi potensi ukuran pasar, tingkat kesediaan pelanggan untuk membayar, kalkulasi biaya akuisisi pelanggan, tingkat keandalan kapasitas pemasok, hingga titik keunggulan kompetitif produk di mata konsumen.

Setiap asumsi yang telah teridentifikasi wajib ditautkan dengan bukti-bukti faktual pendukung serta indikator kinerja utama yang dapat diamati secara berkala. Sebagai contoh konkret, apabila strategi pertumbuhan bisnis sangat menggantungkan harapannya pada segmen pelanggan yang bersedia membayar harga lebih mahal demi mendapatkan layanan kualitas premium, maka perusahaan wajib memantau secara ketat pergerakan rasio tingkat konversi, persentase retensi pelanggan, serta alasan mendalam mengapa pelanggan memilih paket layanan tersebut dari waktu ke waktu. Manajemen juga perlu menetapkan indikator peringatan dini yang secara otomatis memicu proses evaluasi ulang terhadap asumsi yang digunakan. Penurunan tren konversi penjualan, meningkatnya frekuensi keluhan pelanggan, lonjakan biaya akuisisi, atau pergeseran preferensi saluran penjualan dapat dijadikan sinyal merah bahwa asumsi dasar yang melatarbelakanginya harus segera diperiksa kembali. Munculnya perubahan pada indikator tersebut tidak serta-merta menginstruksikan bahwa strategi harus langsung diganti total, namun perubahan tersebut wajib memicu proses analisis kritis dan tidak boleh diabaikan sebagai gangguan operasional biasa.

Strategi Memperbarui Asumsi Tanpa Kehilangan Arah Bisnis

Dalam upaya memperbarui landasan asumsi tanpa mengganggu kestabilan arah organisasi, perusahaan dapat menerapkan beberapa pendekatan strategis yang terukur. Pertama, melembagakan proses pengujian asumsi secara berkala melalui penggunaan data riil terbaru, penyelenggaraan eksperimen operasional terbatas, serta pengamatan langsung terhadap interaksi pelanggan. Perusahaan tidak perlu menanti hingga seluruh rangkaian strategi mengalami kegagalan total di pasar untuk mulai melakukan pengujian. Sebagai contoh, bisnis yang selama ini mengandalkan strategi diskon harga dapat membuat proyeksi eksperimen skala kecil dengan membandingkan efektivitas diskon terhadap program peningkatan kualitas layanan pada segmen pelanggan tertentu. Hasil objektif dari eksperimen terbatas ini akan menyajikan data empiris bagi manajemen untuk memahami variabel apa yang benar-benar mendorong keputusan pembelian konsumen.

Kedua, secara disiplin memisahkan antara fakta lapangan, kalkulasi perkiraan, dan keyakinan personal di dalam setiap forum pembahasan strategi. Di dalam rapat eksekutif, manajemen harus secara tegas mengklasifikasikan mana data yang telah teruji kebenarannya, mana data yang masih berupa estimasi, dan mana pandangan yang murni berakar dari opini pribadi. Pemisahan kategorial ini sangat efektif untuk menekan risiko berubahnya sebuah keyakinan subjektif menjadi seolah-olah fakta yang tidak boleh diganggu gugat hanya karena sering diulang-ulang oleh pimpinan. Pendokumentasian asumsi secara rinci juga membantu organisasi memahami latar belakang historis mengapa sebuah keputusan diambil serta variabel apa saja yang dapat mengubah keputusan tersebut di masa depan.

Ketiga, mengadopsi pendekatan peramalan berbasis skenario alternatif. Formulasi strategi bisnis tidak boleh digantungkan secara kaku hanya pada satu proyeksi tunggal mengenai kondisi masa depan. Perusahaan sebaiknya merancang beberapa skenario perkembangan pasar, seperti skenario pertumbuhan permintaan yang melambat, skenario kenaikan harga bahan baku dari pemasok, atau skenario masuknya pemain baru dengan teknologi disruptif. Setiap skenario alternatif wajib dilengkapi dengan indikator pemicu khusus serta rencana aksi balasan yang telah diperhitungkan secara matang. Dengan kesiapan skenario ini, organisasi tidak perlu lagi memulai proses analisis dari nol ketika kondisi pasar tiba-tiba berubah secara tak terduga.

Keempat, membangun dan merawat budaya organisasi yang terbuka terhadap koreksi dan kritik berbasis data. Seluruh karyawan di berbagai tingkatan struktur organisasi harus diberikan ruang yang aman dan dihargai ketika menyampaikan bukti-bukti lapangan yang bertentangan dengan asumsi manajemen, tanpa perlu merasa takut akan mendapatkan sanksi atau penilaian negatif. Budaya keterbukaan ini tentu tidak diartikan bahwa setiap opini mentah harus diterima secara bulat. Setiap masukan yang masuk tetap wajib diuji secara kritis berdasarkan validitas data dan relevansi bisnisnya. Tujuan utamanya adalah memastikan bahwa perbaruan strategi perusahaan benar-benar digerakkan oleh bukti-bukti objektif terbaru, bukan dipertahankan secara buta demi menjaga gengsi konsistensi kepemimpinan.

Kesimpulan

Strategic assumption drift merupakan ancaman terselubung dalam manajemen organisasi yang terjadi ketika landasan asumsi yang menjadi pilar strategi bisnis secara perlahan kehilangan keselarasan dengan realitas kondisi pasar. Jika kondisi ini dibiarkan berlangsung tanpa intervensi penyesuaian, perusahaan berisiko tinggi mengalami salah alokasi sumber daya modal, pembengkakan risiko kegagalan investasi, serta kehilangan peluang pertumbuhan dan daya saing di industri.

Untuk memitigasi ancaman ini secara efektif, perusahaan dituntut untuk memiliki kedisiplinan dalam mendokumentasikan setiap asumsi strategis utamanya, menguji relevansi fakta secara berkala, memantau indikator perubahan pasar secara cermat, serta merawat budaya pengambilan keputusan yang adaptif dan terbuka terhadap koreksi data. Strategi bisnis yang tangguh dan unggul bukanlah strategi yang kaku dan tidak pernah berubah sepanjang masa. Sebaliknya, strategi yang hebat adalah strategi yang memiliki kejelasan arah tujuan jangka panjang, namun tetap memiliki kelincahan untuk menyesuaikan diri secara cerdas ketika data dan bukti faktual menunjukkan bahwa kondisi lingkungan bisnis telah berubah.